はじめての住宅ローン控除|図でわかる仕組みとシミュレーターの使い方
2026年11月5日確認
このページを読み終わるころには、住宅ローン控除シミュレーターに自分の数字を入れて、税金がいくら少なくなるか、控除しきれない分が出ないかを自分で読めるようになります。むずかしい言葉は、出てきたときに説明します。
住宅ローン控除とは?
ひとことで言うと、年末のローン残高に応じて、毎年の税金が少なくなる制度です。
正式な名前は住宅借入金等特別控除で、住宅ローン減税とも呼ばれます。どれも同じ制度です。税金を計算する前の所得を小さくするのではなく、計算した税金の額から直接引きます。だから、14万円の控除なら、引ききれる限り税金が14万円ほど少なくなります。
いくら戻る?計算は年末残高×0.7%
控除できる額は、年末残高に0.7%を掛けて計算します。国税庁の説明どおり、「100円未満の端数金額は切り捨てます」。ただし、残高が全部計算に入るわけではありません。住宅ごとに上限があり、これを借入限度額といいます。
残高が借入限度額より多い間は、控除できる額は同じです。残高が限度額より少なくなると、返済が進むにつれて少しずつ減ります。ローンの額が物件の価格より多いときは、物件の価格までが対象です。
住宅の性能で、借入限度額と年数が変わります
借入限度額に0.7%を掛けると、1年で控除できる額の上限が分かります。2,000万円なら14万円、3,500万円なら24.5万円、4,500万円なら31.5万円です。
| 住宅の区分 | 新築 | 中古 |
|---|---|---|
| 認定住宅 | 4,500万円(5,000万円) | 3,500万円(4,500万円) |
| ZEH水準省エネ住宅 | 3,500万円(4,500万円) | 3,500万円(4,500万円) |
| 省エネ基準適合住宅 | 2,000万円(3,000万円) 2027年の入居まで | 2,000万円(3,000万円) |
| その他の住宅 | 原則として対象外 | 2,000万円 |
( )の中は、子育て世帯・若者夫婦世帯の額です。控除期間は13年で、中古のその他の住宅だけ10年です。買取再販住宅は、認定住宅とZEH水準が新築と同じ額で、省エネ基準適合住宅は中古と同じ額の13年、その他の住宅は2,000万円の10年です。省エネ基準適合住宅の新築で2028年以降に入居する場合は、2027年12月31日までに建築確認を受けたものか2028年6月30日までに建築されたものに限り、2,000万円の10年で対象になります。
2022年から2025年に入居した方は、額や年数がこの表と違います。シミュレーターに入居の年月を入れると、その年の額で計算します。
税金から引く順番は、所得税→住民税
ここがいちばん大事なところです。計算した額が全部戻るとは限りません。実際に少なくなるのは、その年の税金から引けた分だけです。
住民税から引ける額には上限があります。2026年以後に入居した方は、所得税の課税総所得金額等(税率を掛ける元になる所得)の5%で、最高97,500円です。Cさんは1年目の課税総所得金額等が1,131,000円なので、上限は56,550円です。上限を超えた分が、控除しきれない分になります。
0.7%の計算だけでは分からないのは、ここです。所得税と住民税が少ない年は、控除しきれない分が出ることがあります。借入額が大きいほど、また年収が低いほど、出やすくなります。これを年ごとに計算するのがシミュレーターです。
対象になる条件(所得制限・床面積など)
2030年12月31日までに入居した場合が対象です。住宅の新築や取得の日から6か月以内に住み始め、控除を受ける年の12月31日まで住み続けていることが必要です。
その年の合計所得金額が2,000万円以下であることが必要です。床面積が40㎡以上50㎡未満の住宅は1,000万円以下です。給与だけの方の合計所得金額は、年収から給与所得控除を引いた額です。
2026年以降に入居する場合は、原則40㎡以上で、床面積の半分以上を自分が住むために使っていることが必要です。合計所得金額が1,000万円を超える年と、子育て世帯・若者夫婦世帯の上乗せを受ける場合は50㎡以上です。
返済期間が10年以上のローンです。親族や知人からの借入金は対象になりません。勤務先からの借入金は、無利子または0.2%に満たない利率だと対象になりません。
手続きはいつ?1年目(初年度)は確定申告、2年目から年末調整
国土交通省は、2026年10月に入居した場合の例として、2027年2月16日から3月15日までの間に確定申告を行うと案内しています。必要な書類は、年末残高等証明書、計算明細書、登記事項証明書、売買契約書や工事請負契約書の写しのほか、住宅の性能を示す書類などです。会社員は2年目から、税務署から届く証明書兼申告書と残高証明書を勤務先に出すと、年末調整で受けられます。住民税のほうは、市区町村への申告はいりません。
残高証明書が届かないことがあります。借りた金融機関が調書方式に対応していると、金融機関が税務署に残高の情報を出すので、年末残高等証明書は交付されず、提出もいりません。その代わり、金融機関に住宅ローン控除の適用申請書を出します。対応している金融機関は国税庁のページに一覧があります。分からないときは、借りている金融機関に聞いてみましょう。
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。写真はAさんの例です。すでに住んでいる方は、次の3つを手元に置くと早く入れられます。
- 源泉徴収票(年収)
- 年末残高等証明書か、ローンの契約書(借入額・返済期間・金利)
- 登記事項証明書と、住宅の性能を示す書類(床面積・住宅の区分)
ステップ1 年収と入居の時期を入れる
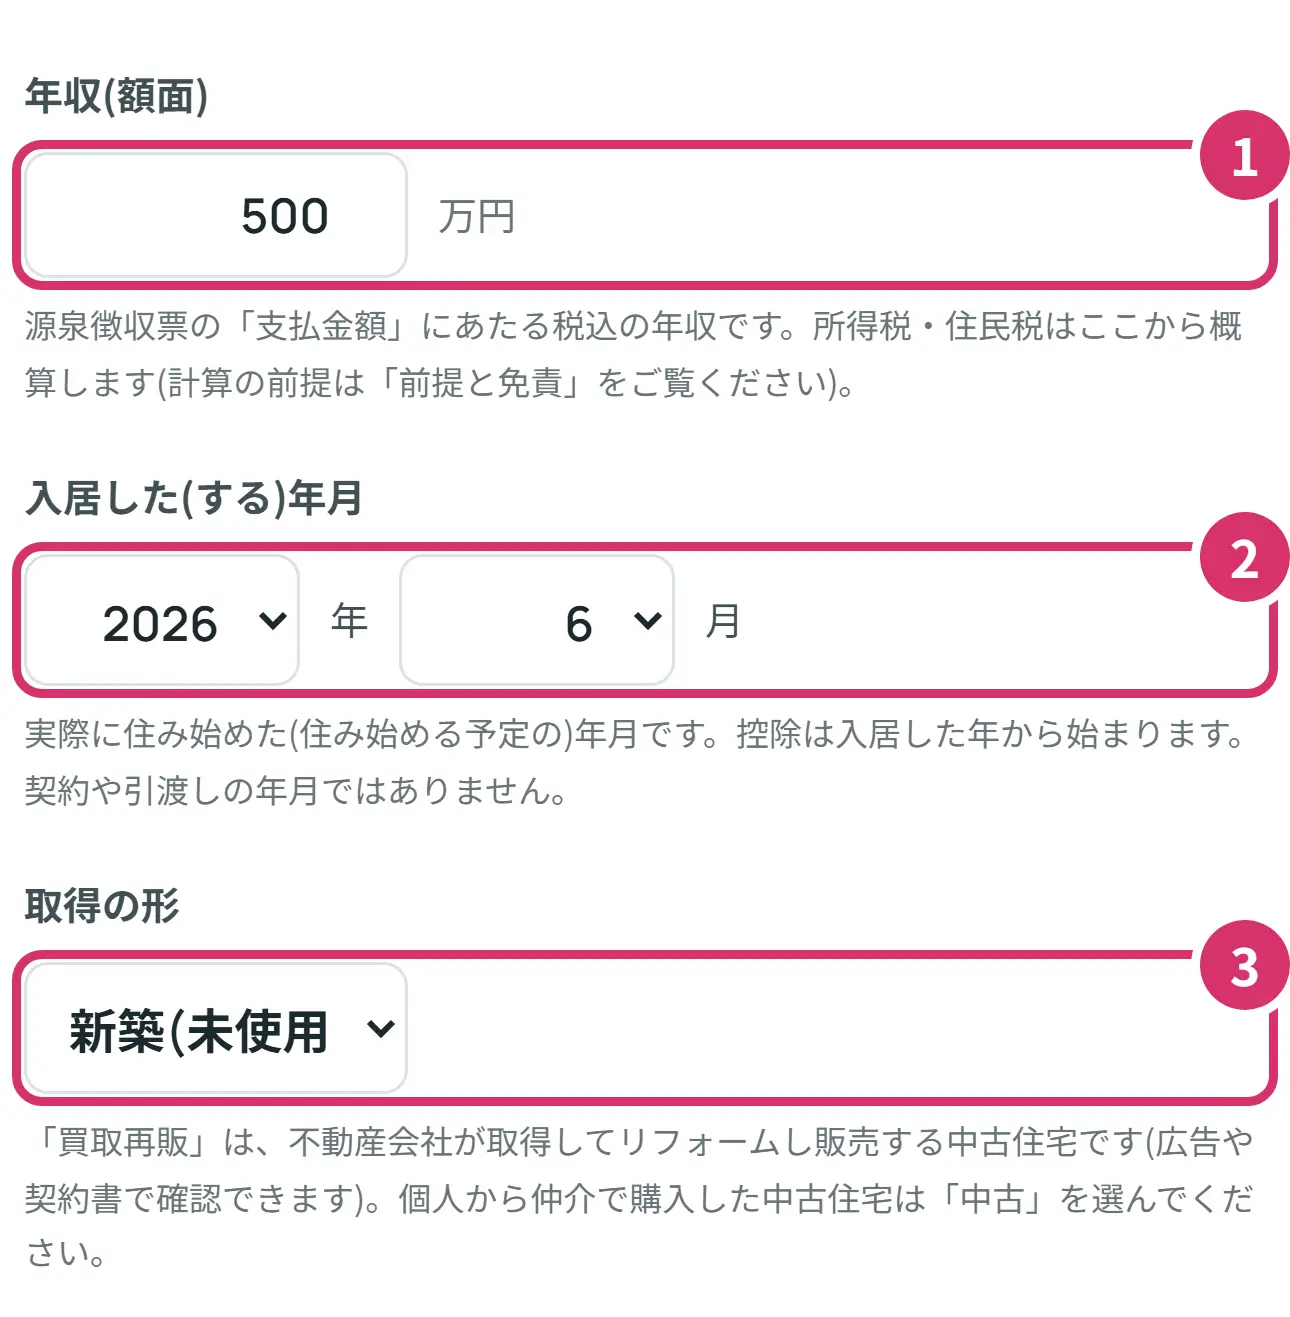
- 1年収を万円で入れます。手取りではなく、税金などを引く前の額です。下の絵のように、源泉徴収票の支払金額を見ると分かります。この先もずっと同じ年収が続くとして計算します。まだ源泉徴収票が無い方は、給与明細から1年分の見込みを入れましょう。
- 2入居した(する)年月を選びます。実際に住み始めた年月で、契約や引渡しの年月ではありません。選べるのは2022年1月から2030年12月までです。2021年以前に入居した方は、控除率が違うので計算できません。入居の予定がずれそうなら、前後の年でも試しましょう。入居した年によって、借入限度額が変わることがあります。
- 3取得の形を選びます。売買契約書や工事請負契約書で分かります。建ててから年数がたっていても、一度も使われていない住宅は新築です。不動産会社がリフォームして売る中古住宅で、決まった条件を満たすものが買取再販です。個人から仲介で買った中古住宅は、中古を選びます。買取再販かどうか分からないときは、売主に聞いてみましょう。
ステップ2 住宅のことを入れる
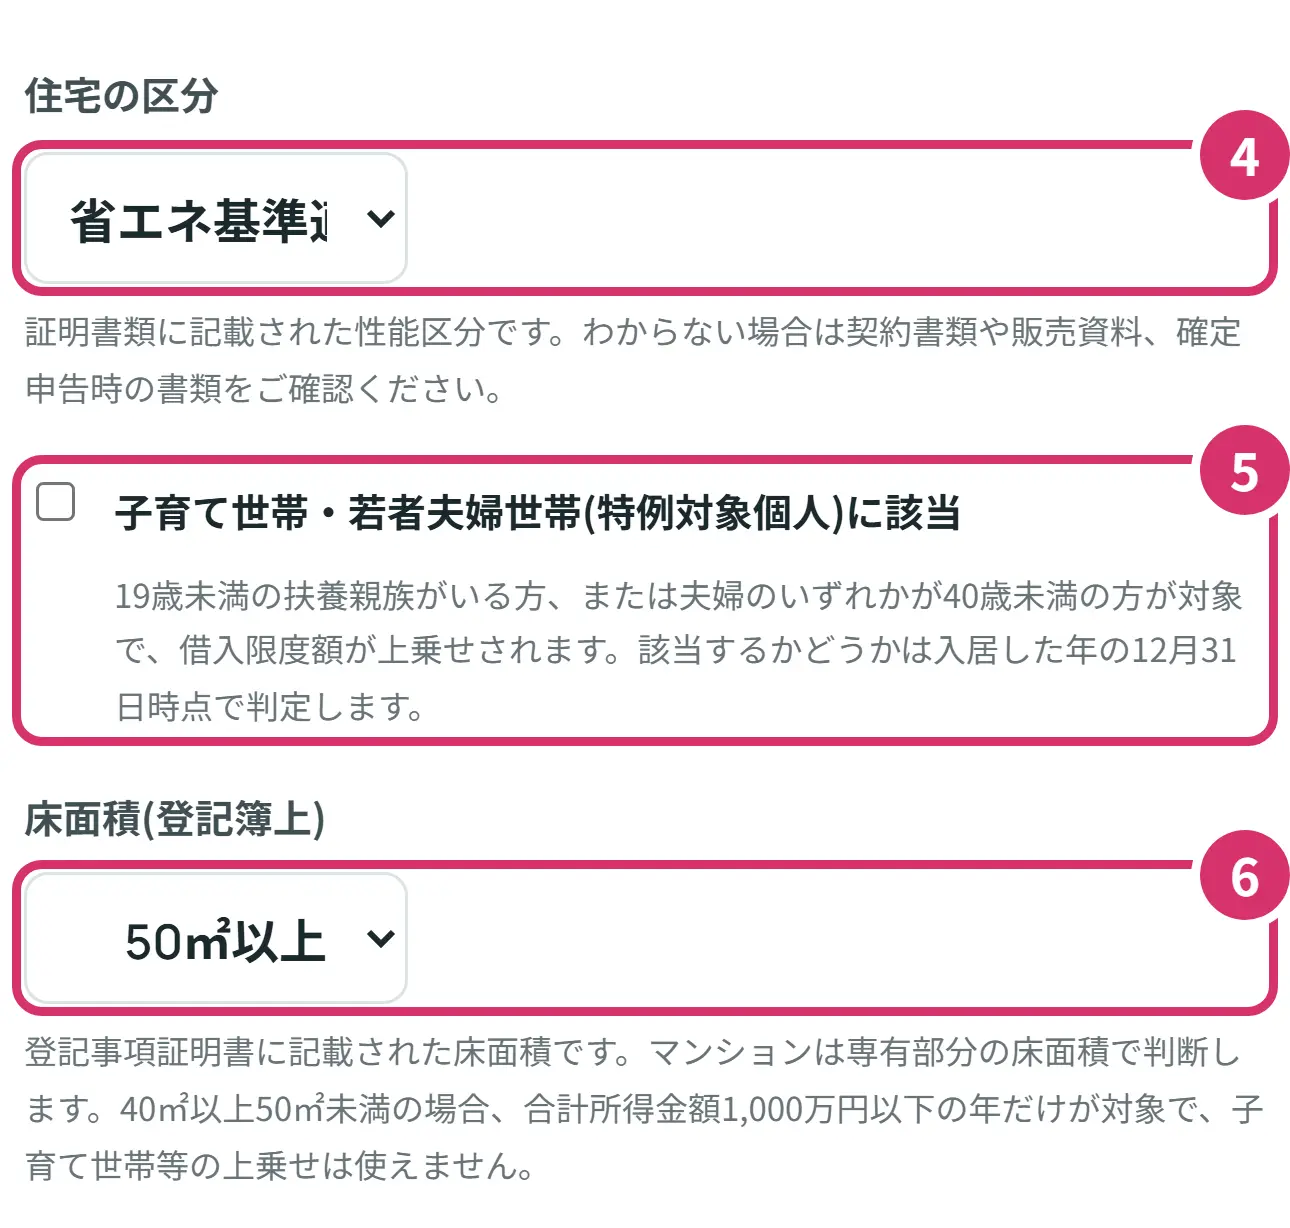
- 4住宅の区分を選びます。控除の額をいちばん大きく左右する欄です。下の表の書類を見て選びます。分からないときは、建築会社や売主に聞きましょう。まだ決まっていない方は、区分を変えながら結果の違いを見てみましょう。
- 5子育て世帯・若者夫婦世帯は、当てはまればチェックします。19歳未満の扶養親族がいる方か、夫婦のどちらかが40歳未満の方です。見るのは入居した年の12月31日の時点です。その日に妊娠中というだけでは、19歳未満の扶養親族には当たりません。入居した年や住宅の組み合わせによって上乗せが無いときは、チェックできなくなり、欄の下に説明が出ます。
- 6床面積を選びます。下の絵のように、登記事項証明書の床面積を見ます。マンションは専有部分の床面積(内法面積)で判断します。チラシやパンフレットの面積と同じとは限らないので、50㎡に近い方は登記の数字を確かめましょう。
| 住宅の区分 | 性能のめやす | 確かめる書類 |
|---|---|---|
| 認定住宅 | 認定長期優良住宅、認定低炭素住宅 | 認定通知書の写し、建築証明書か住宅用家屋証明書など |
| ZEH水準省エネ住宅 | 断熱等級5以上、一次エネ等級6以上 | 建設住宅性能評価書の写しか、住宅省エネルギー性能証明書 |
| 省エネ基準適合住宅 | 断熱等級4以上、一次エネ等級4以上 | 上の2つか、2025年4月1日以降に建築確認を受けたことが分かる検査済証の写し |
| その他の住宅 | 上のどれにも当たらない住宅 | 性能を証明する書類がない中古住宅は、ここで試しましょう |
断熱等級は断熱等性能等級、一次エネ等級は一次エネルギー消費量等級のことです。国土交通省によると、BELSやフラット35の適合証明書は、住宅ローン減税の申請で性能を証明する書類としては使えません。
ステップ3 ローンのことを入れる
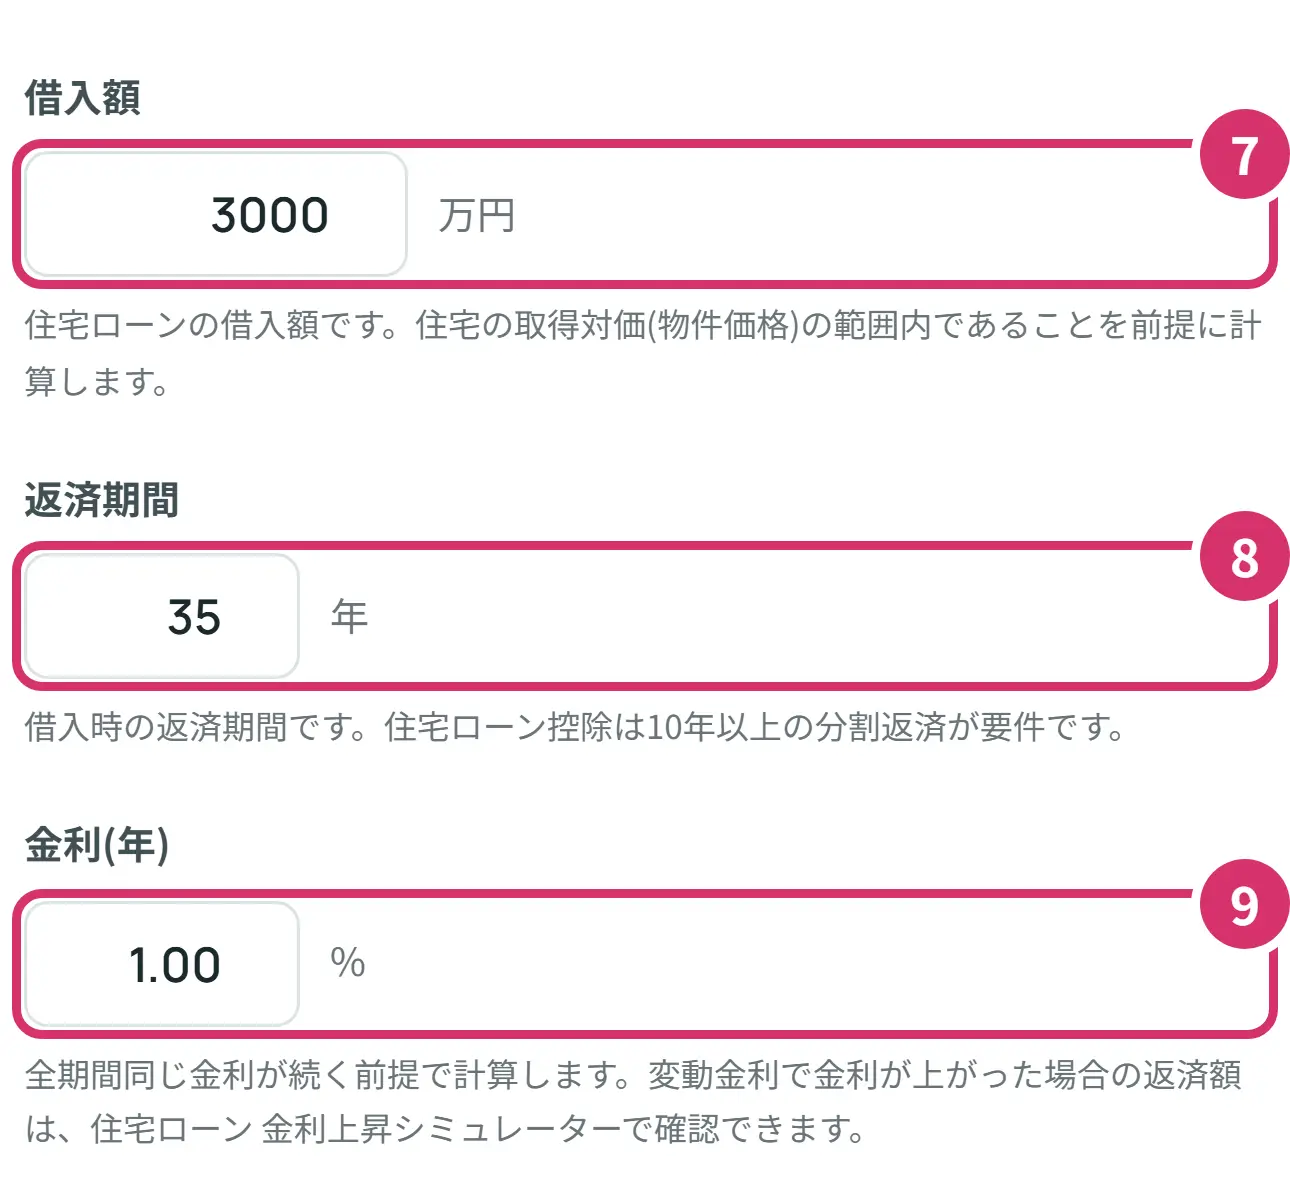
- 7借入額を万円で入れます。今の残高ではなく、借りたときの額です。残高証明書の当初金額か、ローンの契約書(金銭消費貸借契約書)で分かります。物件の価格より多い分は計算の対象にならないので、物件の価格の範囲で入れます。
- 8返済期間を年で入れます。これも借りたときの年数です。残高証明書の償還期間の欄か、ローンの契約書で分かります。10年以上のローンが対象です。
- 9金利を年率で入れます。ローンの契約書や返済予定表で分かります。入れた金利がずっと続くとして計算します。これから借りる方で金利が決まっていなければ、最初の1.00のまま試して、あとで変えてみましょう。金利が上がると元金の減り方が遅くなるので、年末残高が変わります。
年末残高等証明書は、金融機関から届く書類です。絵の丸のところが、シミュレーターの欄に入れる数字です。
ステップ4 例のカードで動きを見る
「このツールが役に立つ人」の下に、Aさん・Bさん・Cさんのカードがあります。住宅も年収も違う3つの例です。
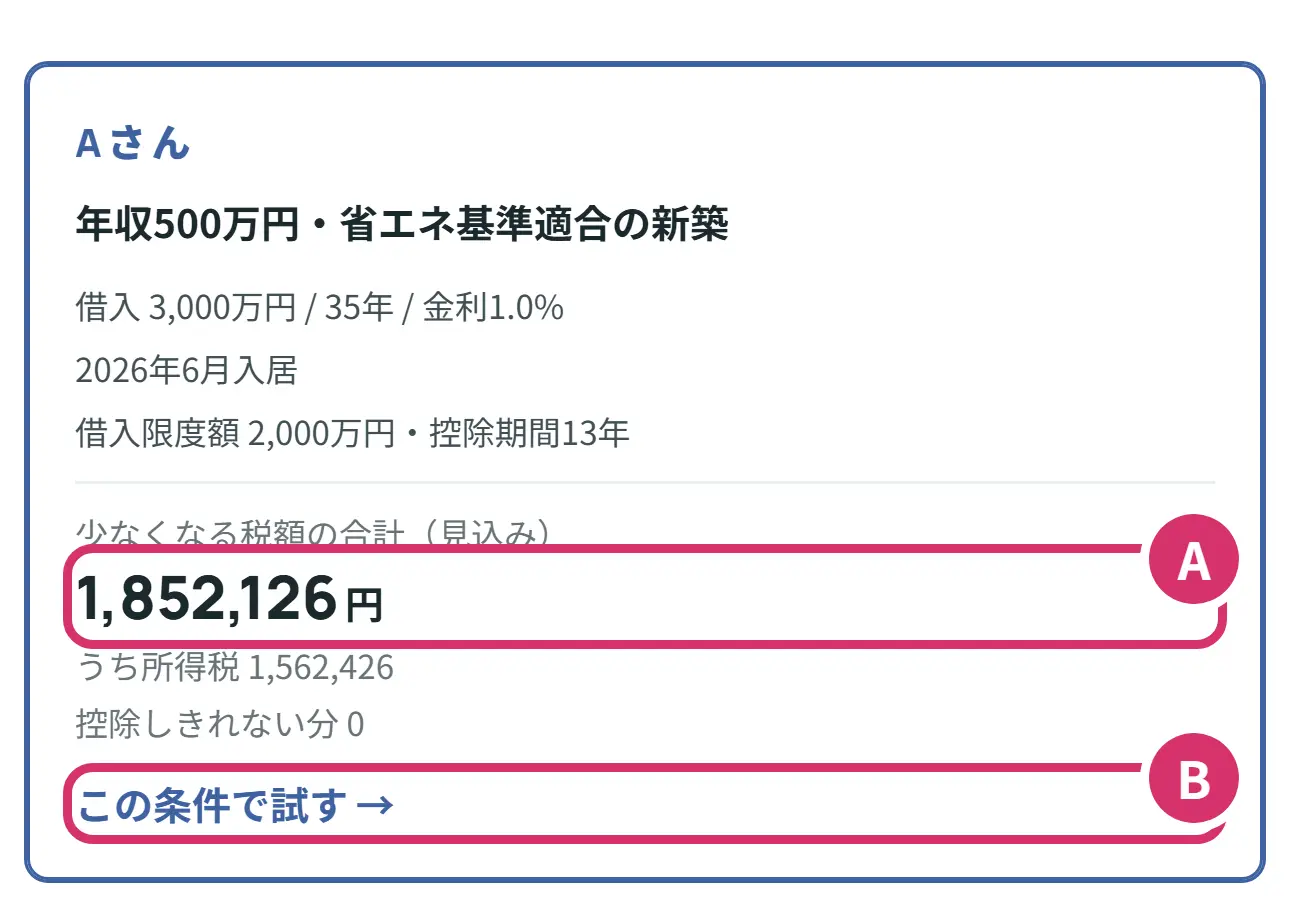
- A13年間で少なくなる税額の合計です。Aさんは1,852,126円です。
- Bカードのどこかを押すと、条件が入力の欄に入り、結果のところまで画面が動きます。カードの金額と結果の金額が同じになれば、正しく動いています。
ステップ5 結果を読む
写真は、年収500万円のAさんの例です(省エネ基準適合住宅の新築、借入3,000万円、35年、金利1.00%、2026年6月入居)。合計の1,852,126円は、毎年この年収と金利が続くとした計算で、将来を約束するものではありません。
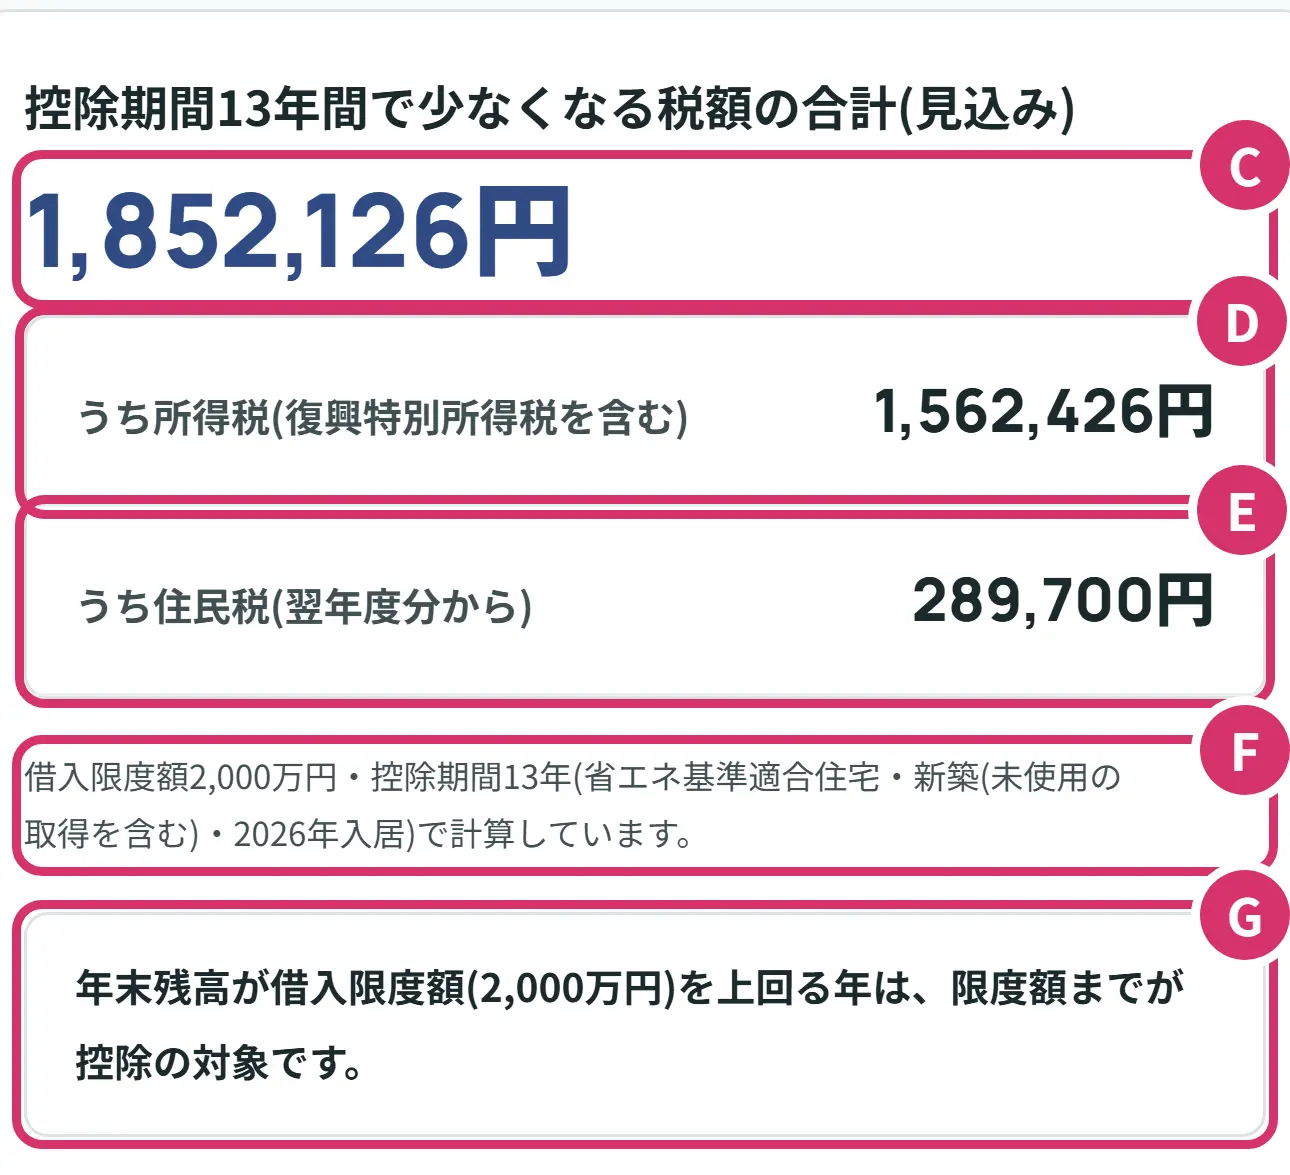
- C控除期間の合計で、少なくなる税額の見込みです。Aさんは1,852,126円です。1年あたりではありません。
- Dそのうち所得税の分です。1,562,426円のうち、控除で直接引く分が1,530,300円で、残りの32,126円は、所得税に2.1%上乗せして納める税(復興特別所得税など)が一緒に減る分です。このため、下の表の所得税からの列を足した額より、少し大きくなります。
- Eそのうち住民税の分です。289,700円です。住民税は翌年度の分から少なくなります。
- F計算に使った借入限度額と年数です。自分の住宅の区分や入居した年と合っているかを、ここで確かめましょう。
- G年末残高が借入限度額より多い年があるときに出ます。Aさんは3,000万円を借りていますが、計算に使うのは2,000万円までです。
下に続く年ごとの表は、スマホでは横に動かすと全部見られます。写真は全体が入るように縮めています。
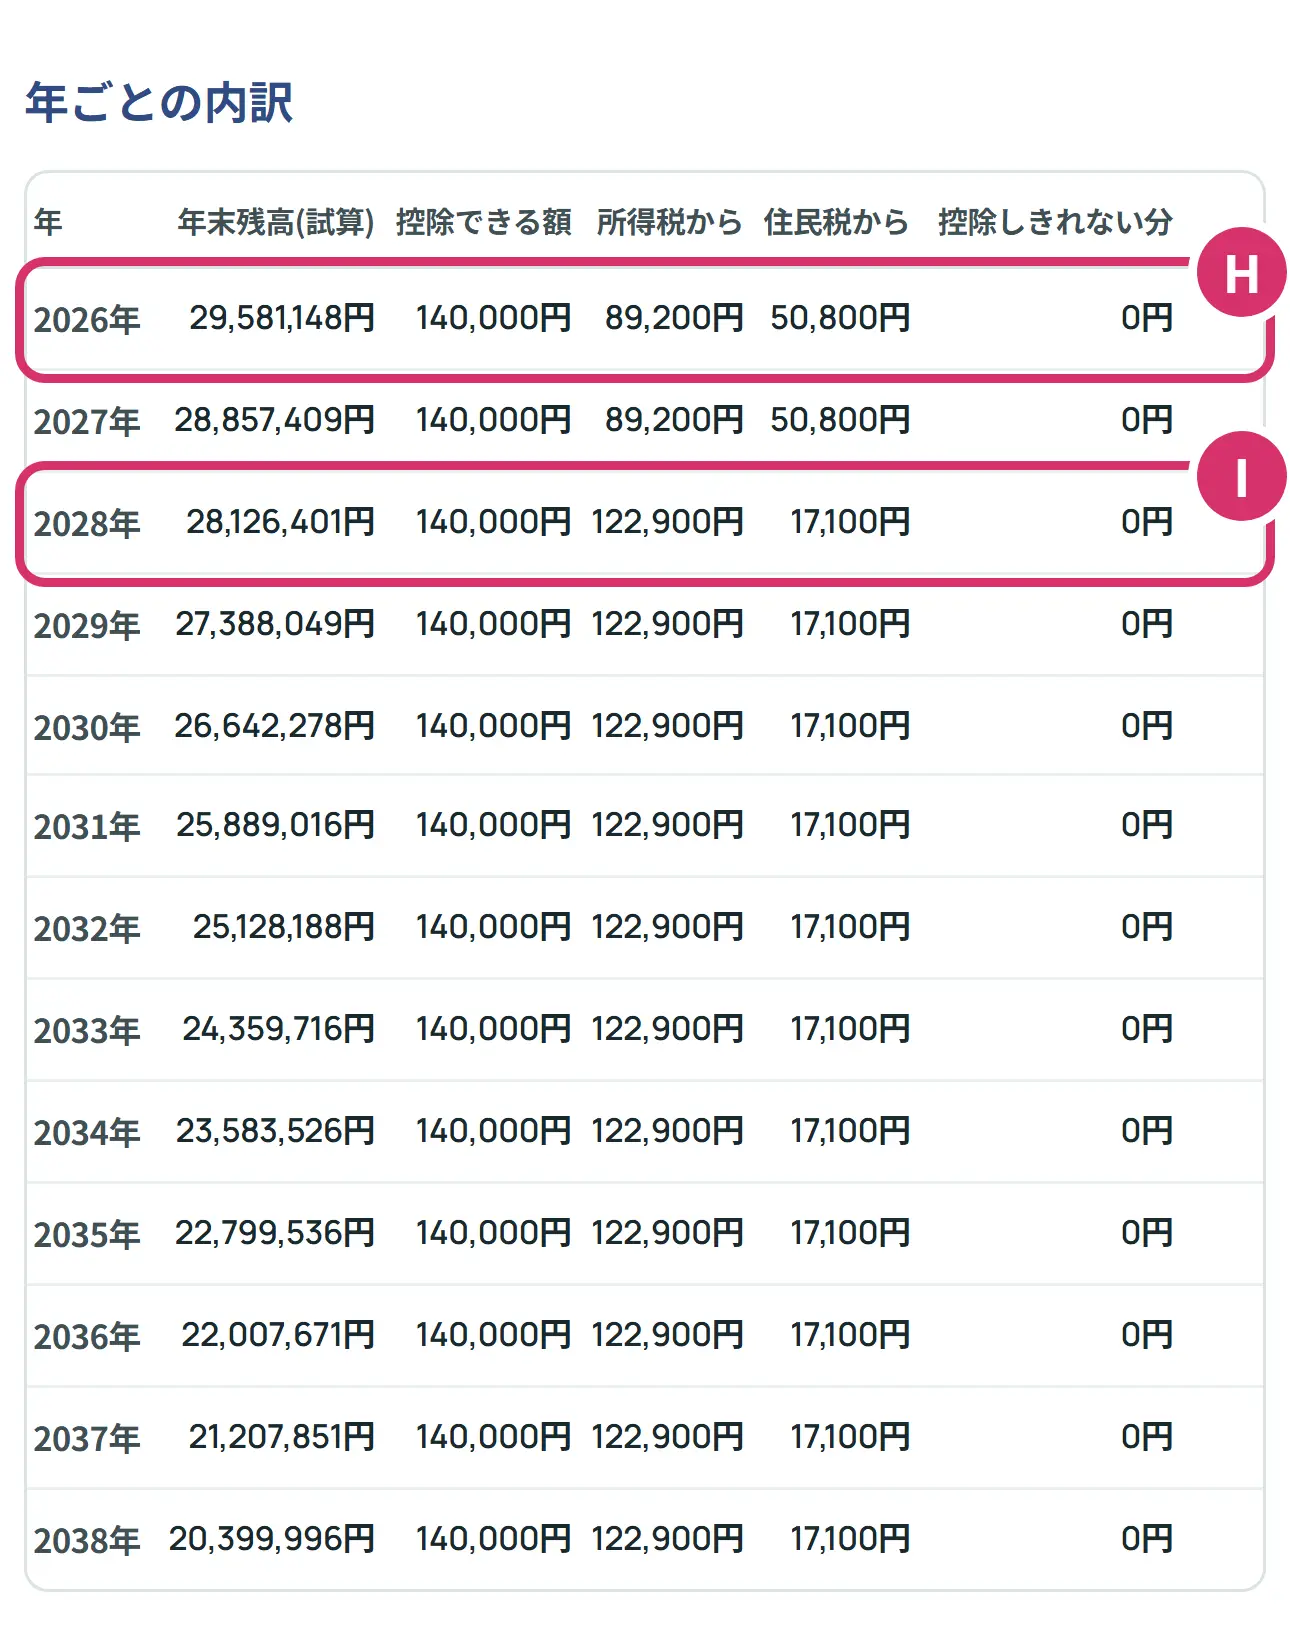
- H1年目の2026年です。年末残高は29,581,148円の見込みで、限度額の2,000万円までが対象なので、控除できる額は140,000円です。所得税は89,200円しかないので全部を引き、残りの50,800円を住民税から引きます。
- I3年目の2028年から、所得税からの額が122,900円に増えます。いまの法律では、Aさんの所得税の基礎控除が2027年分までの104万円から2028年分は62万円になり、所得税が増えるからです。控除で引ける所得税が増えるので、住民税からの額は17,100円に減ります。
すでに住んでいる方は、表の年末残高(試算)と残高証明書の年末残高を見比べてみましょう。シミュレーターは、毎月同じ額を返す返し方で、入居した月から返済が始まると置いています。ボーナス払いがあると、数字がずれます。
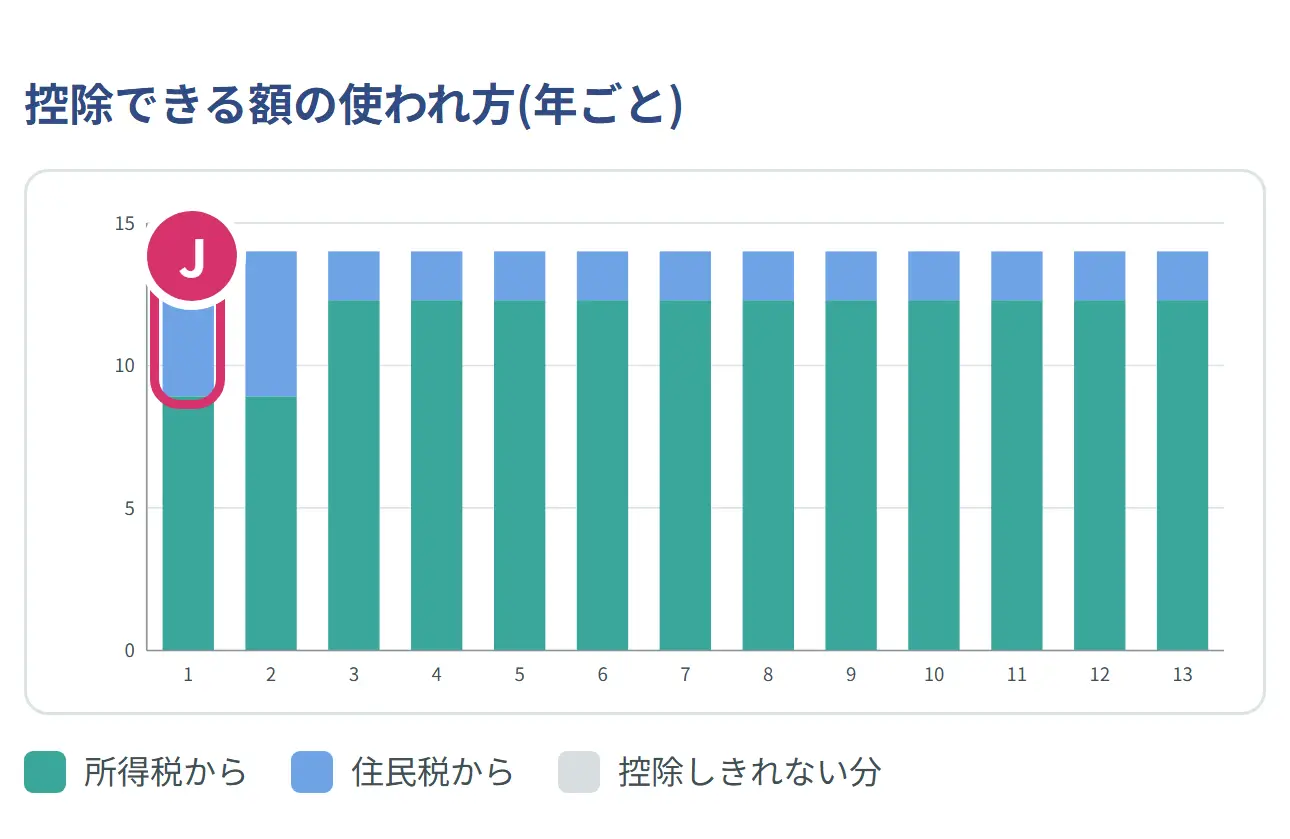
- J控除できる額の使われ方のグラフです。横は入居してから何年目か、縦は万円です。緑が所得税から、青が住民税からで、灰色が控除しきれない分です。丸で囲んだのは1年目の青い部分です。棒をなぞったり押したりすると、その年の金額が出ます。Aさんの棒は全部14万円で、灰色はありません。3年目から青が短くなるのは、表で見た2028年からの変化です。
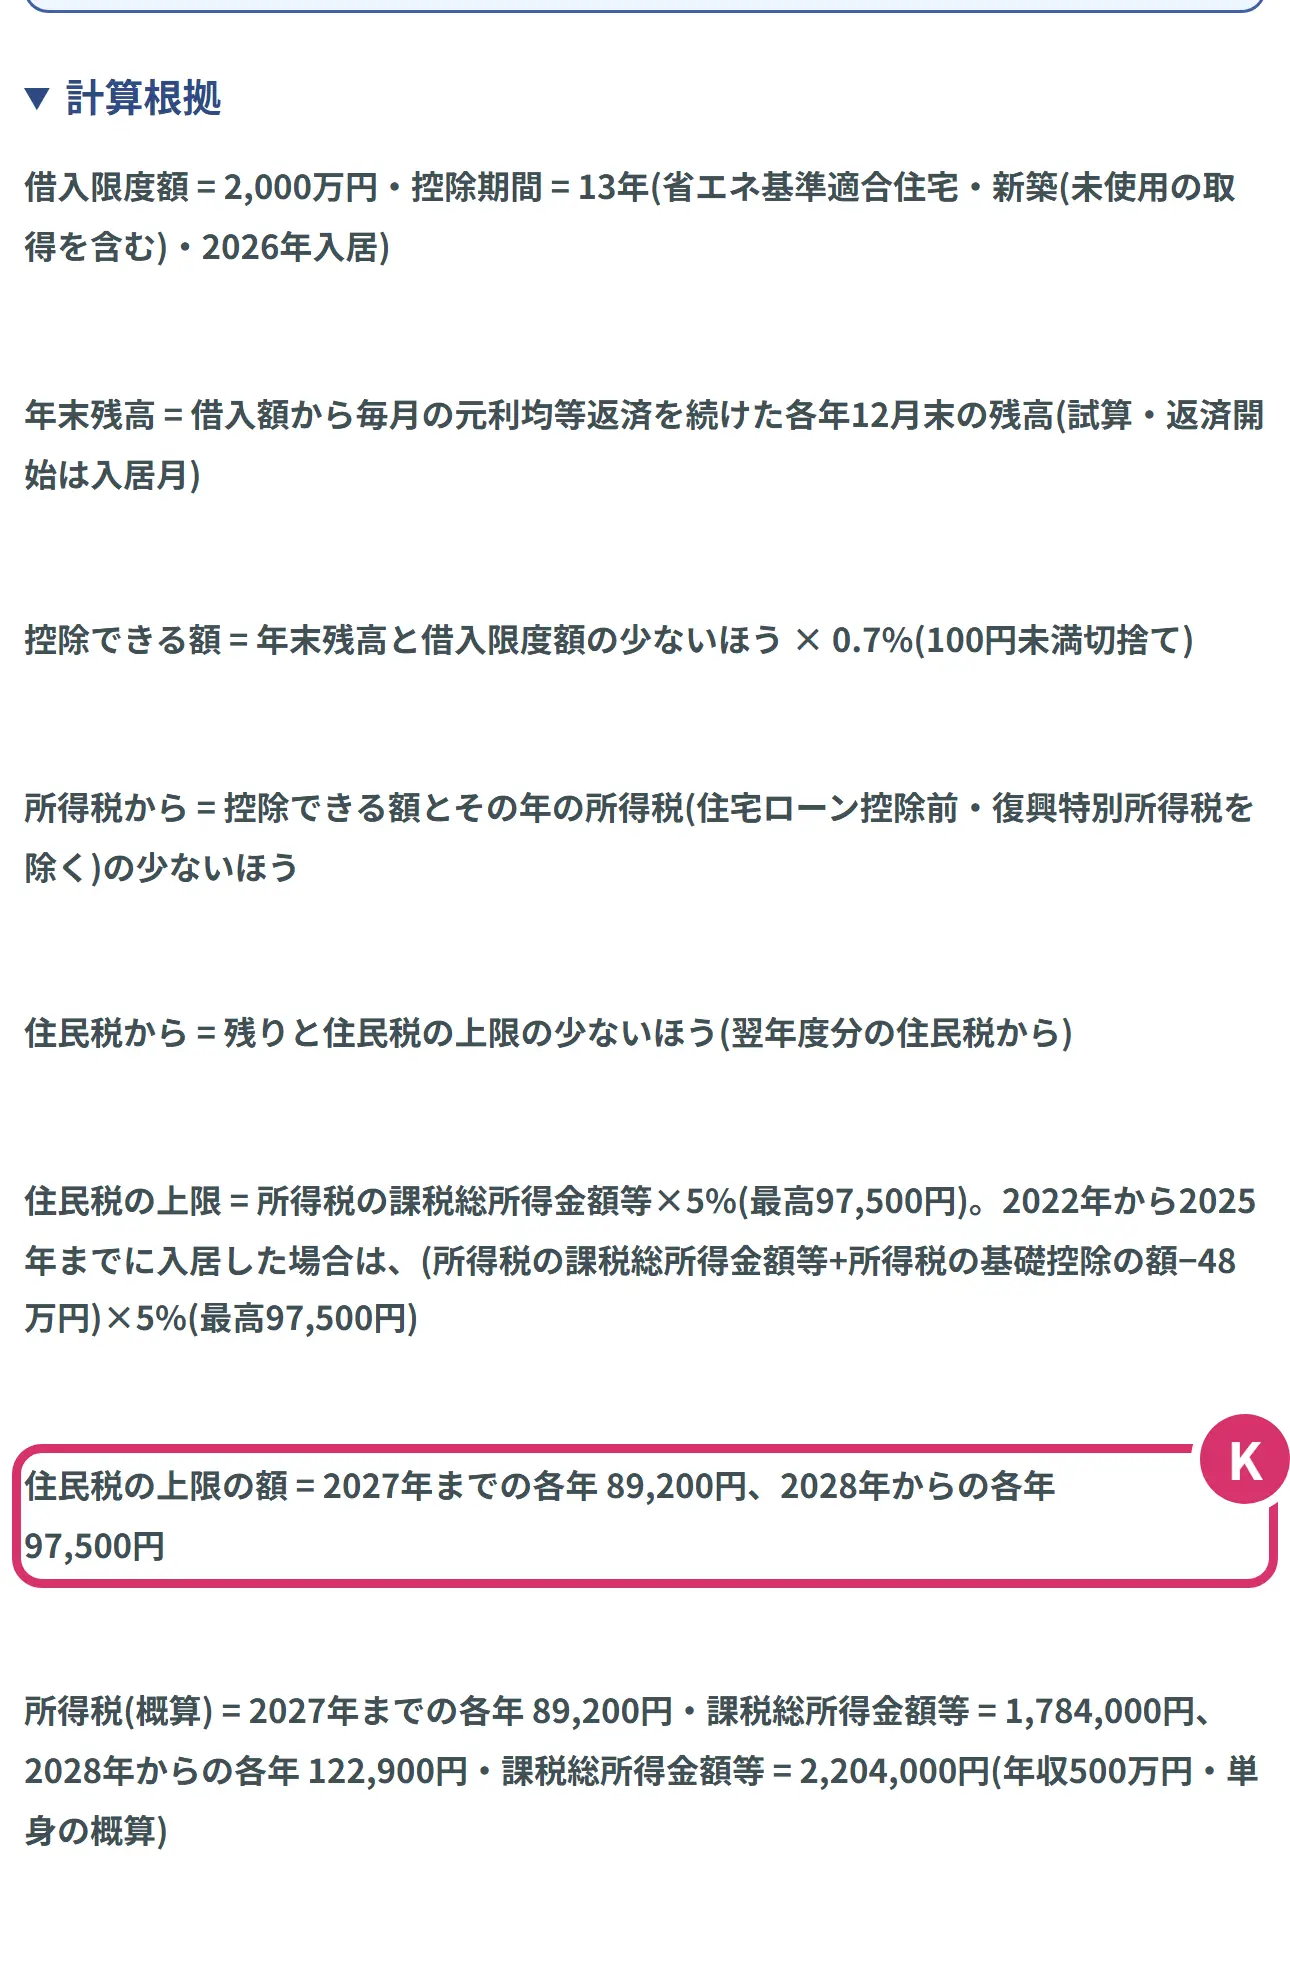
- K計算根拠を開くと、自分の条件での数字が見られます。写真の丸のところが住民税から引ける上限で、Aさんは2027年までの各年が89,200円、2028年からの各年が97,500円です。
控除しきれない分が出る例
カードのCさんは、年収400万円で、中古のその他の住宅に2,500万円を借りる例です。少なくなる税額の合計は1,351,998円です。
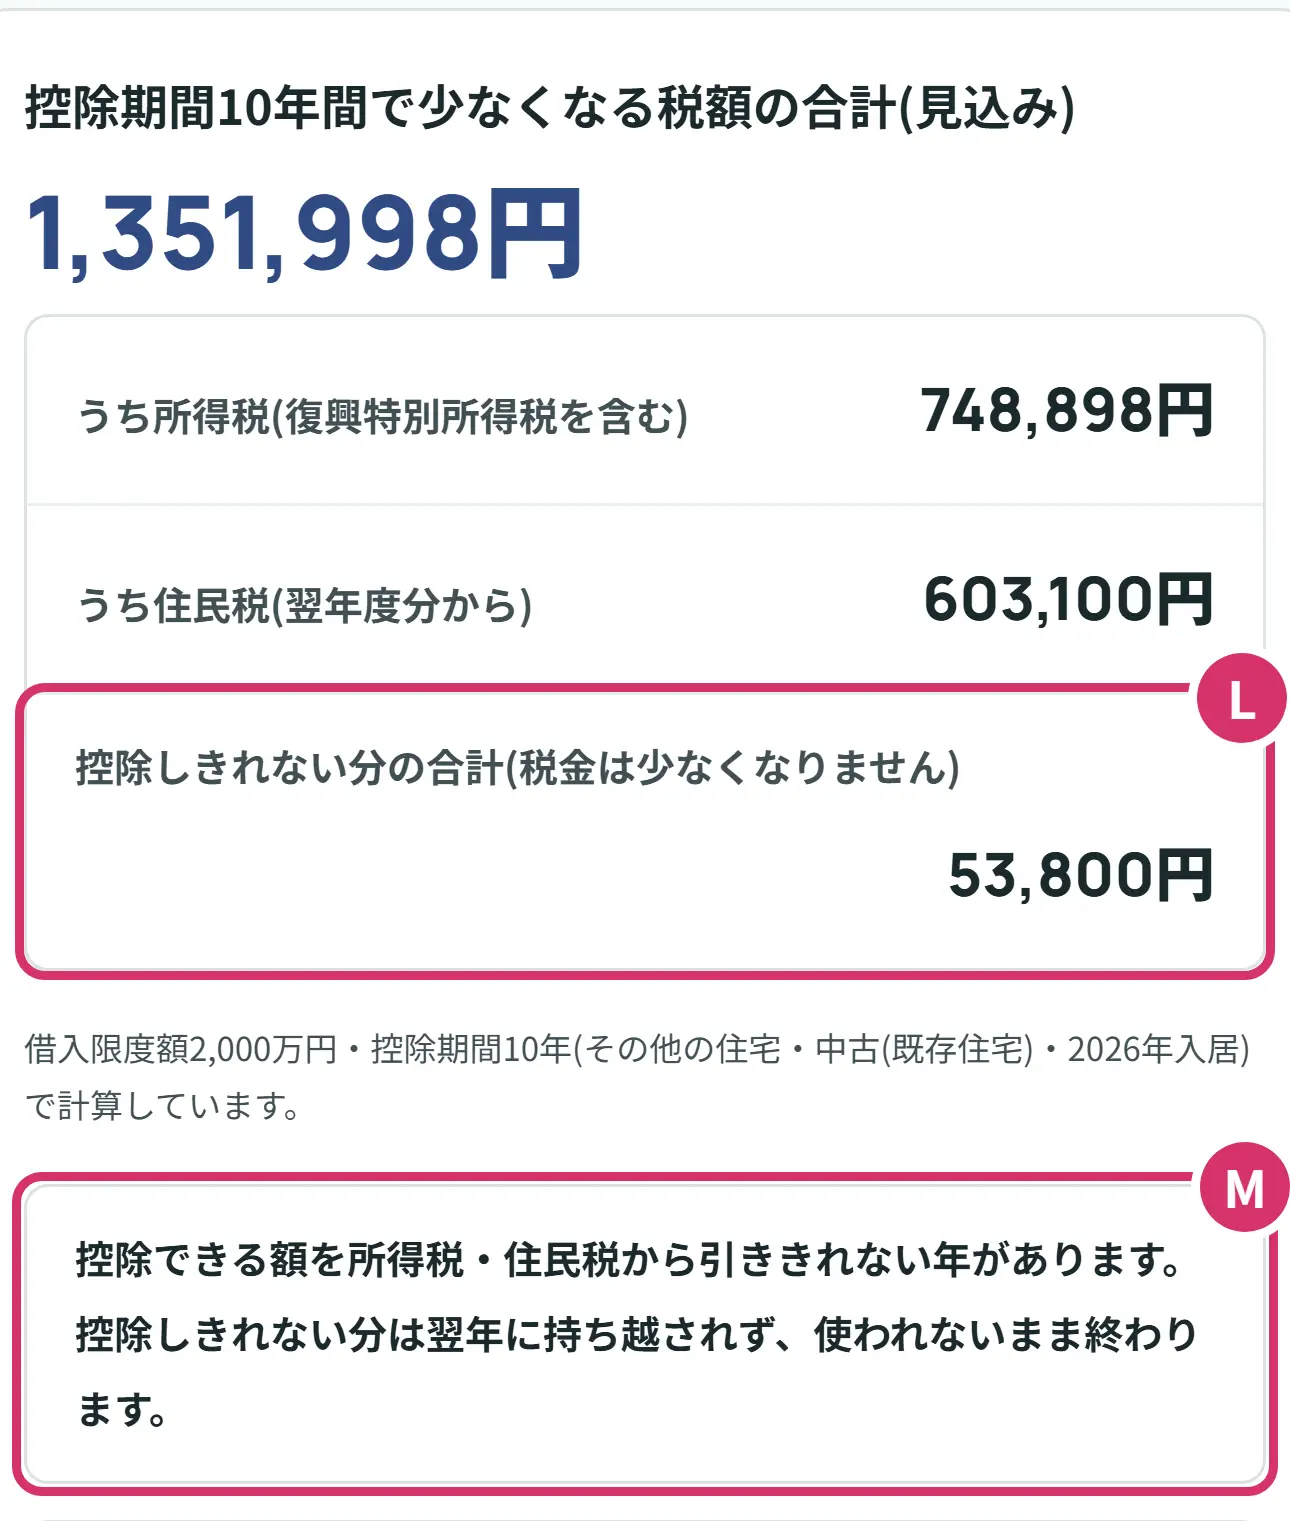
- L控除しきれない分の合計です。Cさんは53,800円です。この分は税金が少なくなりません。控除しきれない分が0円の方には、この行は出ません。
- M控除しきれない分があるときに出る説明です。翌年に持ち越さず、使われないまま終わります。
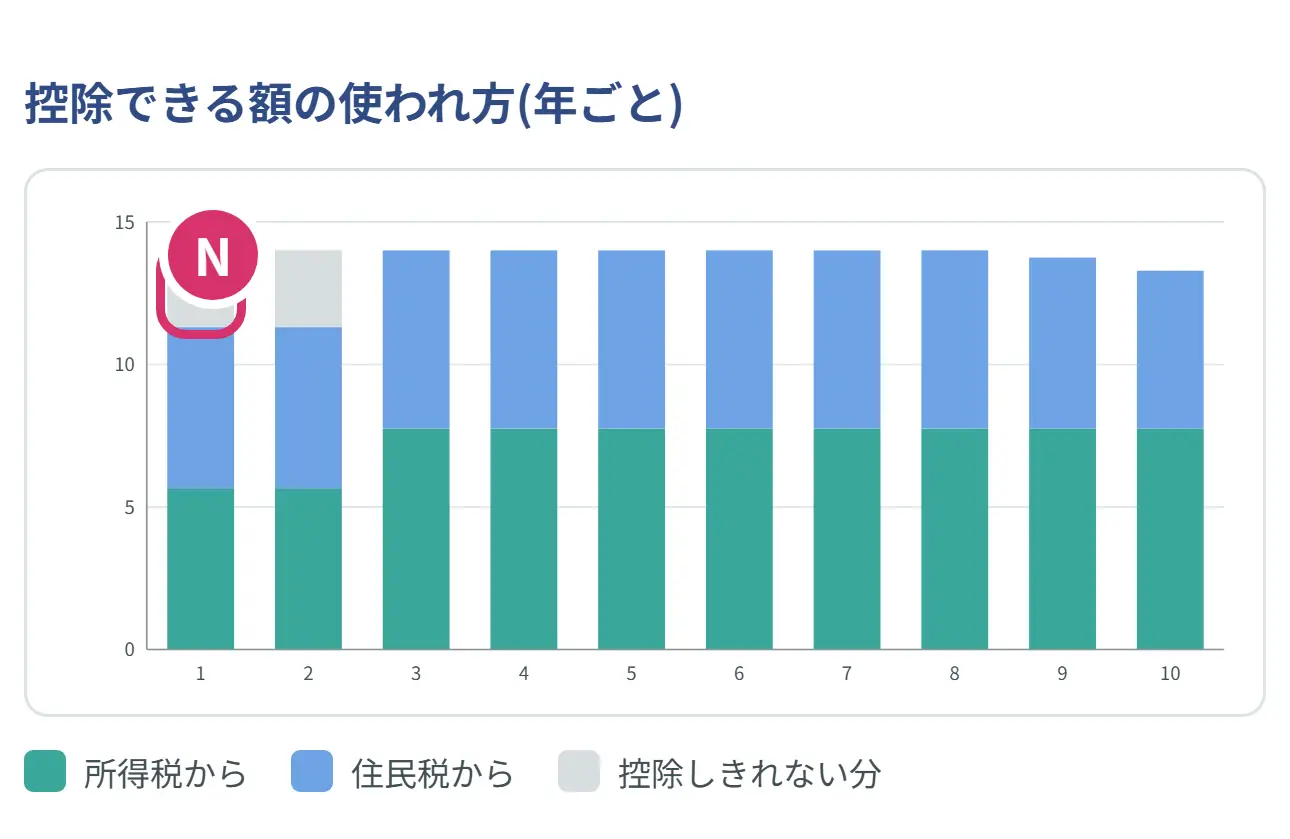
- N灰色の部分が控除しきれない分です。Cさんは1年目と2年目に26,900円ずつあります。3年目からは所得税が増える計算なので、灰色が無くなります。9年目と10年目は年末残高が2,000万円を下回るので、棒が少し低くなります。
同じ家とローンのまま、年収の欄だけを変えると、次のようになります。
| 年収 | 少なくなる税額の合計 | 控除しきれない分の合計 |
|---|---|---|
| 300万円 | 883,168円 | 516,400円 |
| 350万円 | 1,162,068円 | 240,400円 |
| 400万円 | 1,351,998円 | 53,800円 |
| 450万円 | 1,409,218円 | 0円 |
単身・扶養親族なしの計算です。配偶者控除や扶養控除、生命保険料控除、iDeCoなどがあると、実際の所得税はこれより少なくなるので、控除しきれない分はこの表より増えることがあります。
結果が出ないとき、質問が増えたとき
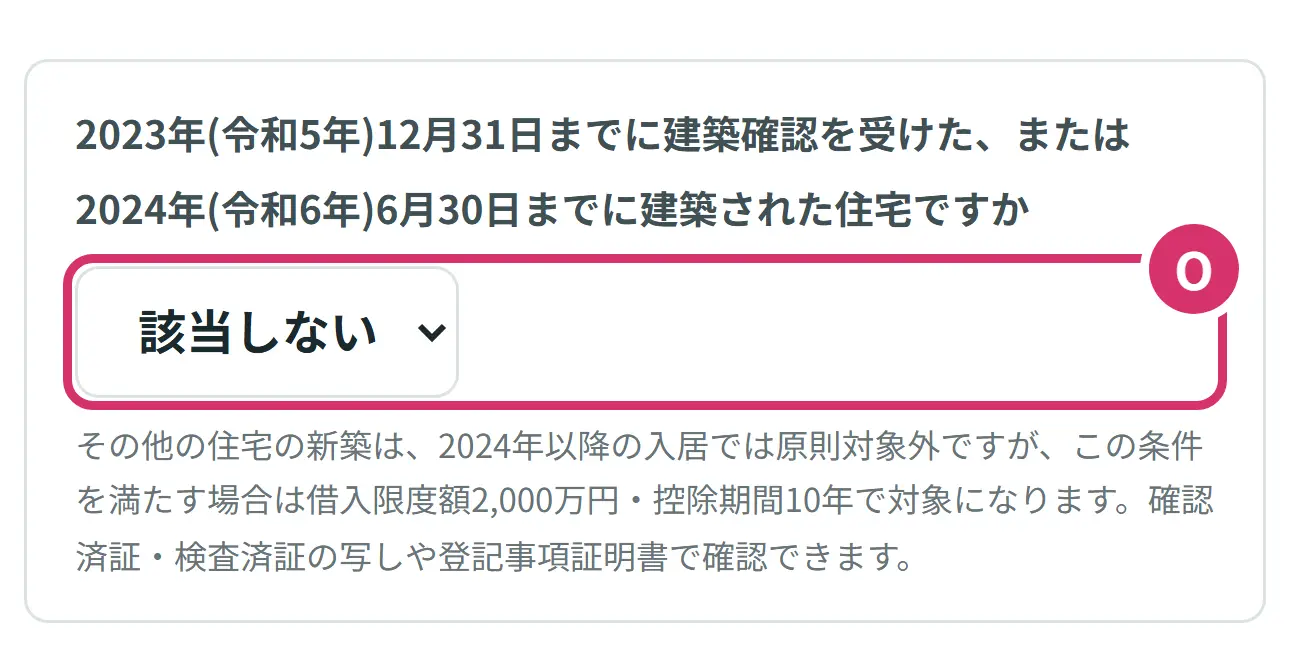
- O質問の欄が増えたときです。その他の住宅の新築で2024年以降の入居か、省エネ基準適合住宅の新築で2028年以降の入居のときに出ます。確認済証や検査済証の写し、登記事項証明書で確かめて、条件に当てはまれば該当するを選びます。
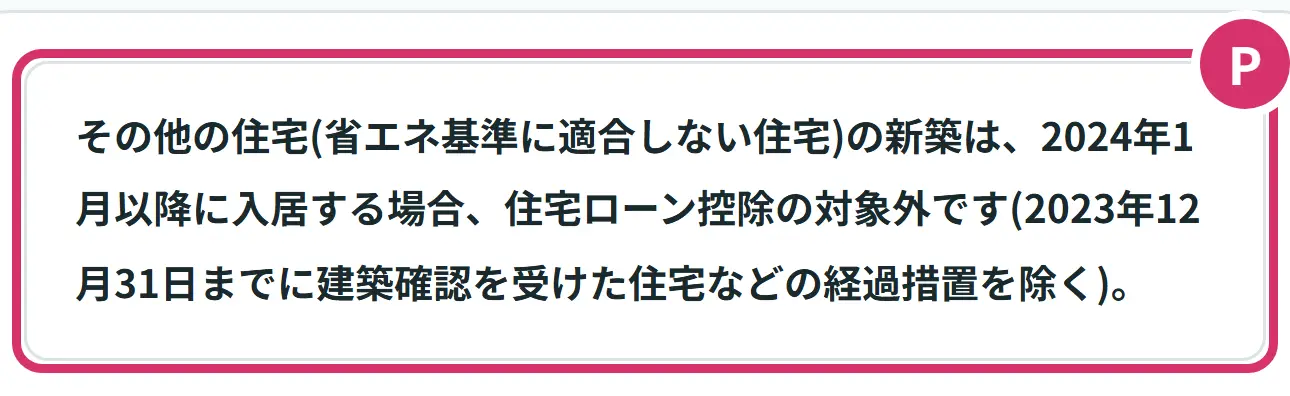
- P結果の金額が出ないときは、この住宅が対象外という説明が出ています。写真はその他の住宅の新築の例です。住宅の区分、入居の年月、床面積の選び方を見直しましょう。
年収を大きくしたときに合計が0円になるのは、合計所得金額が2,000万円を超える計算になったときです。そのときは、そのことを説明する文が出ます。入れた条件をあとで見直したいときは、結果の上の「条件をコピー」を押すと、入れた条件のままのページのアドレスがコピーされます。
計算に入っていないことです。単独名義のローンで、40歳未満、単身、社会保険料は年収からの概算として計算します。ペアローンや連帯債務の分け方、繰り上げ返済、ボーナス払い、途中の金利の変化、補助金や住宅取得等資金の贈与を受けたときの減額は入っていません。適用の条件を満たしているかの判定もしません。最終的な額は、確定申告や年末調整で確定します。
やってみましょう
シミュレーターの「Aさん」のカードを押してみてください。1,852,126円と出れば、見方は合っています。次に「Cさん」を押して、控除しきれない分の53,800円を確かめましょう。そのあと、自分の数字に変えてみましょう。
- 年収を、源泉徴収票の支払金額で入れた
- 住宅の区分を、書類で確かめて選んだ
- 借入額に、今の残高ではなく借りたときの額を入れた
- 合計のカードの下の条件の文で、借入限度額と年数を確かめた
- 年ごとの表かグラフで、控除しきれない分が無いか見た
言葉の意味をもう少し見る
- 住宅借入金等特別控除
- 住宅ローン控除の正式な名前です。国土交通省は住宅ローン減税と呼んでいます。同じ制度です。
- 年末残高
- その年の12月31日時点のローンの残りの額です。金融機関の残高証明書に書いてあります。
- 借入限度額
- 控除の計算に使える年末残高の上限です。住宅の性能や入居した年で決まります。
- 控除期間
- 控除を受けられる年数です。
- 控除率
- 年末残高に掛ける割合です。控除期間の間ずっと0.7%です。
- 合計所得金額
- 所得の合計です。給与だけの方は、年収から給与所得控除を引いた額です。年収そのものではありません。
- 課税総所得金額等
- 所得から、基礎控除や社会保険料控除などを引いた後の、税率を掛ける元になる金額です。源泉徴収票の金額そのものではありません。住民税から引ける上限の計算に使います。
- 特例対象個人
- 子育て世帯・若者夫婦世帯のことです。
- 認定長期優良住宅・認定低炭素住宅
- 長く住み続けられる性能や、省エネの性能について、自治体などの認定を受けた住宅です。合わせて認定住宅といいます。
- 断熱等性能等級・一次エネルギー消費量等級
- 住宅の省エネの性能を示す等級です。この2つの組み合わせで、省エネ基準適合住宅やZEH水準省エネ住宅に当たるかが決まります。
- 買取再販住宅
- 宅地建物取引業者がリフォームを行って販売した住宅で、決まった条件を満たすものです。
- 復興特別所得税
- 所得税に上乗せして納める税で、所得税の額の2.1%です。2027年からは防衛特別所得税ができますが、合計の税率は変わりません。
- 調書方式
- 金融機関が税務署に年末残高の情報を出す方式です。この方式に対応した金融機関で借りると、残高証明書は届きません。
よくある質問
Q1住宅ローン控除とは何ですか。
住宅ローンの年末残高に0.7%を掛けた額を、所得税と住民税から差し引く制度です。正式な名前は住宅借入金等特別控除で、住宅ローン減税とも呼ばれます。
Q2住宅ローン控除でいくら戻りますか。年収500万円の例を教えてください。
単身で年収500万円、省エネ基準適合の新築、借入3,000万円、35年、金利1.0%、2026年6月入居の例では、13年間で少なくなる税額の合計は1,852,126円という計算です。実際の額は、年収、借入額、住宅の性能、家族の状況で変わります。
Q3住宅ローン控除はいつまでですか。なくなりますか。
令和8年度税制改正で期限が延び、2030年12月31日までに入居した場合が対象です。控除を受けられる年数は13年で、その他の住宅の中古などは10年です。
Q4所得制限はありますか。
その年の合計所得金額が2,000万円以下であることが必要です。床面積が40㎡以上50㎡未満の住宅は1,000万円以下です。給与だけの方なら、それぞれ年収およそ2,195万円、1,195万円までにあたります(給与所得控除で計算した目安です)。
Q51年目(初年度)と2年目以降で手続きは違いますか。
1年目は確定申告が必要です。会社員は2年目から年末調整で受けられます。自営業の方などは、2年目以降も確定申告で受けます。
Q6年末残高証明書が届きません。不要な場合はありますか。
調書方式に対応した金融機関で借りた場合は、年末残高証明書が交付されず、提出も不要です。金融機関に住宅ローン控除の適用申請書を出す手続きがあります。対応している金融機関は国税庁のページに一覧があります。
Q7住民税の手続きは必要ですか。
市区町村への申告は不要です。確定申告や年末調整の情報をもとに、翌年度の住民税から控除されます。
Q8住民税から引ける額に上限はありますか。
あります。2026年以後に入居した方は、所得税の課税総所得金額等の5%で、最高97,500円です。2022年から2025年に入居した方は、計算のもとになる額に、所得税の基礎控除の額から48万円を引いた額を加えます。
Q9中古住宅でも控除を受けられますか。13年になりますか。
受けられます。2026年以降に入居する場合、認定住宅、ZEH水準省エネ住宅、省エネ基準適合住宅の中古は13年です。その他の住宅の中古は、借入限度額2,000万円で10年です。1981年12月31日以前に建築された住宅は、耐震基準を満たしていることの証明が必要です。
Q10ふるさと納税と一緒に使えますか。
一緒に使えます。住宅ローン控除の1年目は確定申告をするので、ふるさと納税も確定申告で申告します。ふるさと納税 上限額シミュレーターの詳細モードで、1年目の自己負担を計算できます。
Q11ペアローンの場合はどう入れますか。
シミュレーターは単独名義の借入を計算します。それぞれの借入額と年収で別々に試すと目安になります。合計所得金額は、2人の合計ではなく1人ずつ判断します。
Q12繰り上げ返済をすると控除は減りますか。
年末残高が下がるので、控除も下がることがあります。残高が借入限度額より多い間は、控除の額は変わりません。利息の減り方との差は、繰り上げ返済のシミュレーターで確かめられます。
次に見るとよいもの
- 住宅ローン 繰り上げ返済 vs 投資 シミュレーター:繰り上げ返済で控除がどれだけ減るかを見たい方
- 住宅ローン 金利上昇シミュレーター:変動金利が上がったときの返済額を見たい方
- ふるさと納税 上限額シミュレーター:住宅ローン控除の1年目の自己負担も計算したい方
- 年末調整シミュレーター:2年目以降の年末調整を確かめたい方
- 手取り計算機:年収から手取りを確かめたい方
出典
2026年11月5日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。
- 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
- 国税庁「No.1211-2 買取再販住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
- 国税庁「No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
- 国税庁「No.1225 住宅借入金等特別控除の対象となる住宅ローン等」
- 国税庁「No.2260 所得税の税率」
- 国税庁「住宅ローン控除の適用に係る手続(年末残高調書を用いた方式)について」
- 国税庁の住宅取得資金に係る借入金の年末残高等証明書の様式(PDF)
- 国税庁の年末調整で住宅借入金等特別控除を受ける方への説明書(PDF)
- 国土交通省「住宅ローン減税」
- 国土交通省の住宅ローン減税のQ&A 2026年7月更新(PDF)
- 財務省「令和8年度税制改正の大綱(1/9)」
- 財務省の令和8年度税制改正の解説 所得税法等の改正(PDF)
- 総務省「所得税から住宅ローン控除額を引ききれなかった方」
- e-Gov法令検索の地方税法(附則第5条の4)
- 大田区「住宅借入金等特別税額控除(住宅ローン控除)について」