はじめてのふるさと納税|図でわかる仕組みと上限額シミュレーターの使い方
2026年11月5日確認
このページを読み終わるころには、ふるさと納税の上限額シミュレーターに自分の数字を入れて、結果を読めるようになります。むずかしい言葉は、出てきたときに説明します。
ふるさと納税とは?わかりやすく言うと
ひとことで言うと、納める税金の一部を、自分で選んだ自治体への寄付に回せるしくみのようなものです。
正確には、自治体への寄付です。寄付をすると、寄付額のうち2,000円を超える部分が、所得税と住民税から差し引かれます。これを控除(こうじょ)といいます。生まれ故郷でなくても、応援したい自治体を自分で選べます。
寄付のお礼に品物を送る自治体もあり、これを返礼品といいます。国は、指定する自治体の基準として「返礼品の返礼割合を3割以下とすること」と、返礼品を地場産品とすることを定めています。
自己負担2,000円ってどういうこと?
総務省は、次の例で説明しています。
「例えば、年収700万円の給与所得者の方で扶養家族が配偶者のみの場合、30,000円のふるさと納税を行うと、2,000円を超える部分である28,000円(30,000円−2,000円)が所得税と住民税から控除されます。」
つまり、上限額の中で寄付をすれば、自分の負担は2,000円です。その代わり、差し引かれる額には上限があります。この上限の目安を計算するのが、シミュレーターの役目です。
上限額を超えた場合はどうなる?
寄付はできます。ただ、自分の負担が2,000円を超えます。年収400万円・独身のAさん(上限額の目安42,000円)で見てみましょう。
上限額を1万円超えると、自分の負担は2,000円から10,347円へ、8,347円増えるという計算です。確定申告で申告した場合の計算で、所得税と住民税の最後の100円未満の切り捨てはしていません。超えた分のうち、所得税と住民税の基本分は差し引かれますが、住民税の特例分は上限で止まるためです。
上限額はどう決まる?
もとになるのは、住民税の所得割(所得に応じてかかる部分)です。差し引かれる額のうち、住民税の特例分の上限が、この額の2割と決まっているためです。だから、税金が多い人ほど上限額も大きくなります。
給与収入の方・独身の例です。社会保険料は年収の15%として、シミュレーターと同じ計算で求めました。
同じ年収でも、家族や控除があると税金が少なくなるので、上限額は下がります。
| 家族 | 上限額の目安 |
|---|---|
| 独身(共働きで配偶者控除なしも同じ) | 57,000円 |
| 配偶者控除あり | 49,000円 |
| 配偶者控除あり+16〜18歳の子1人 | 40,000円 |
| 配偶者控除あり+19〜22歳の子1人 | 36,000円 |
控除でも変わります。Aさんの42,000円は、iDeCoを月2.3万円積み立てていると35,000円に、医療費控除が10万円あると39,000円になります。住民税の所得割がかからない方は、上限額が0円です。
税金を減らすには手続きが要ります
道は2つあります。どちらかの手続きをしないと、税金は減りません。
ワンストップ特例は、確定申告の不要な給与所得者などで、寄付先が5団体以内の方が使えます。寄付をするときに、申請書を寄付先の自治体に出します。一部の自治体では、マイナンバーカードを使ったオンライン申請もできます。所得税からは差し引かれず、その分も含めた全額が、翌年度の住民税から差し引かれます。
確定申告は、それ以外の方の道です。6団体以上に寄付した方も、医療費控除などで確定申告をする方も、こちらです。寄付をした翌年の3月15日までに申告すると、所得税の分は戻り、住民税の分は翌年度の住民税から差し引かれます。確定申告をすると、ワンストップ特例の申請は無効になるので、申請した分の寄付も含めて申告します。
| あなたの収入 | ワンストップ特例を使える目安 |
|---|---|
| 給与だけ | 年末調整を受けた給与だけで、ほかに申告が必要な所得や控除がなければ、使えます。生命保険料控除やiDeCoの掛金は、年末調整で受けられます。 |
| 年金だけ | 公的年金等の収入が400万円以下でその全部が源泉徴収の対象で、年金以外の所得がなく、公的年金等の源泉徴収票に載っていない控除を受けなければ、使えます。 |
| 給与と年金の両方 | 確定申告が不要なら使えることもありますが、住民税の申告が必要になることが多く、その場合は使えません。お住まいの市区町村に確認しましょう。 |
始める前に知っておきたいこと
寄付の全額をいったん支払います。税金が減るのは、そのあとです。ワンストップ特例なら、翌年の6月以降に払う住民税が減ります。
寄付をしただけでは控除を受けられません。確定申告か、ワンストップ特例の申請が要ります。下で説明します。
2026年12月31日までに決済が完了した寄付が2026年分です。
上限額は、その年の収入と控除で決まります。年の途中では収入が確定していないので、シミュレーターの数字は目安として使いましょう。
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。写真は、年収400万円・独身のAさんの例です。
ステップ1 収入と家族を入れる
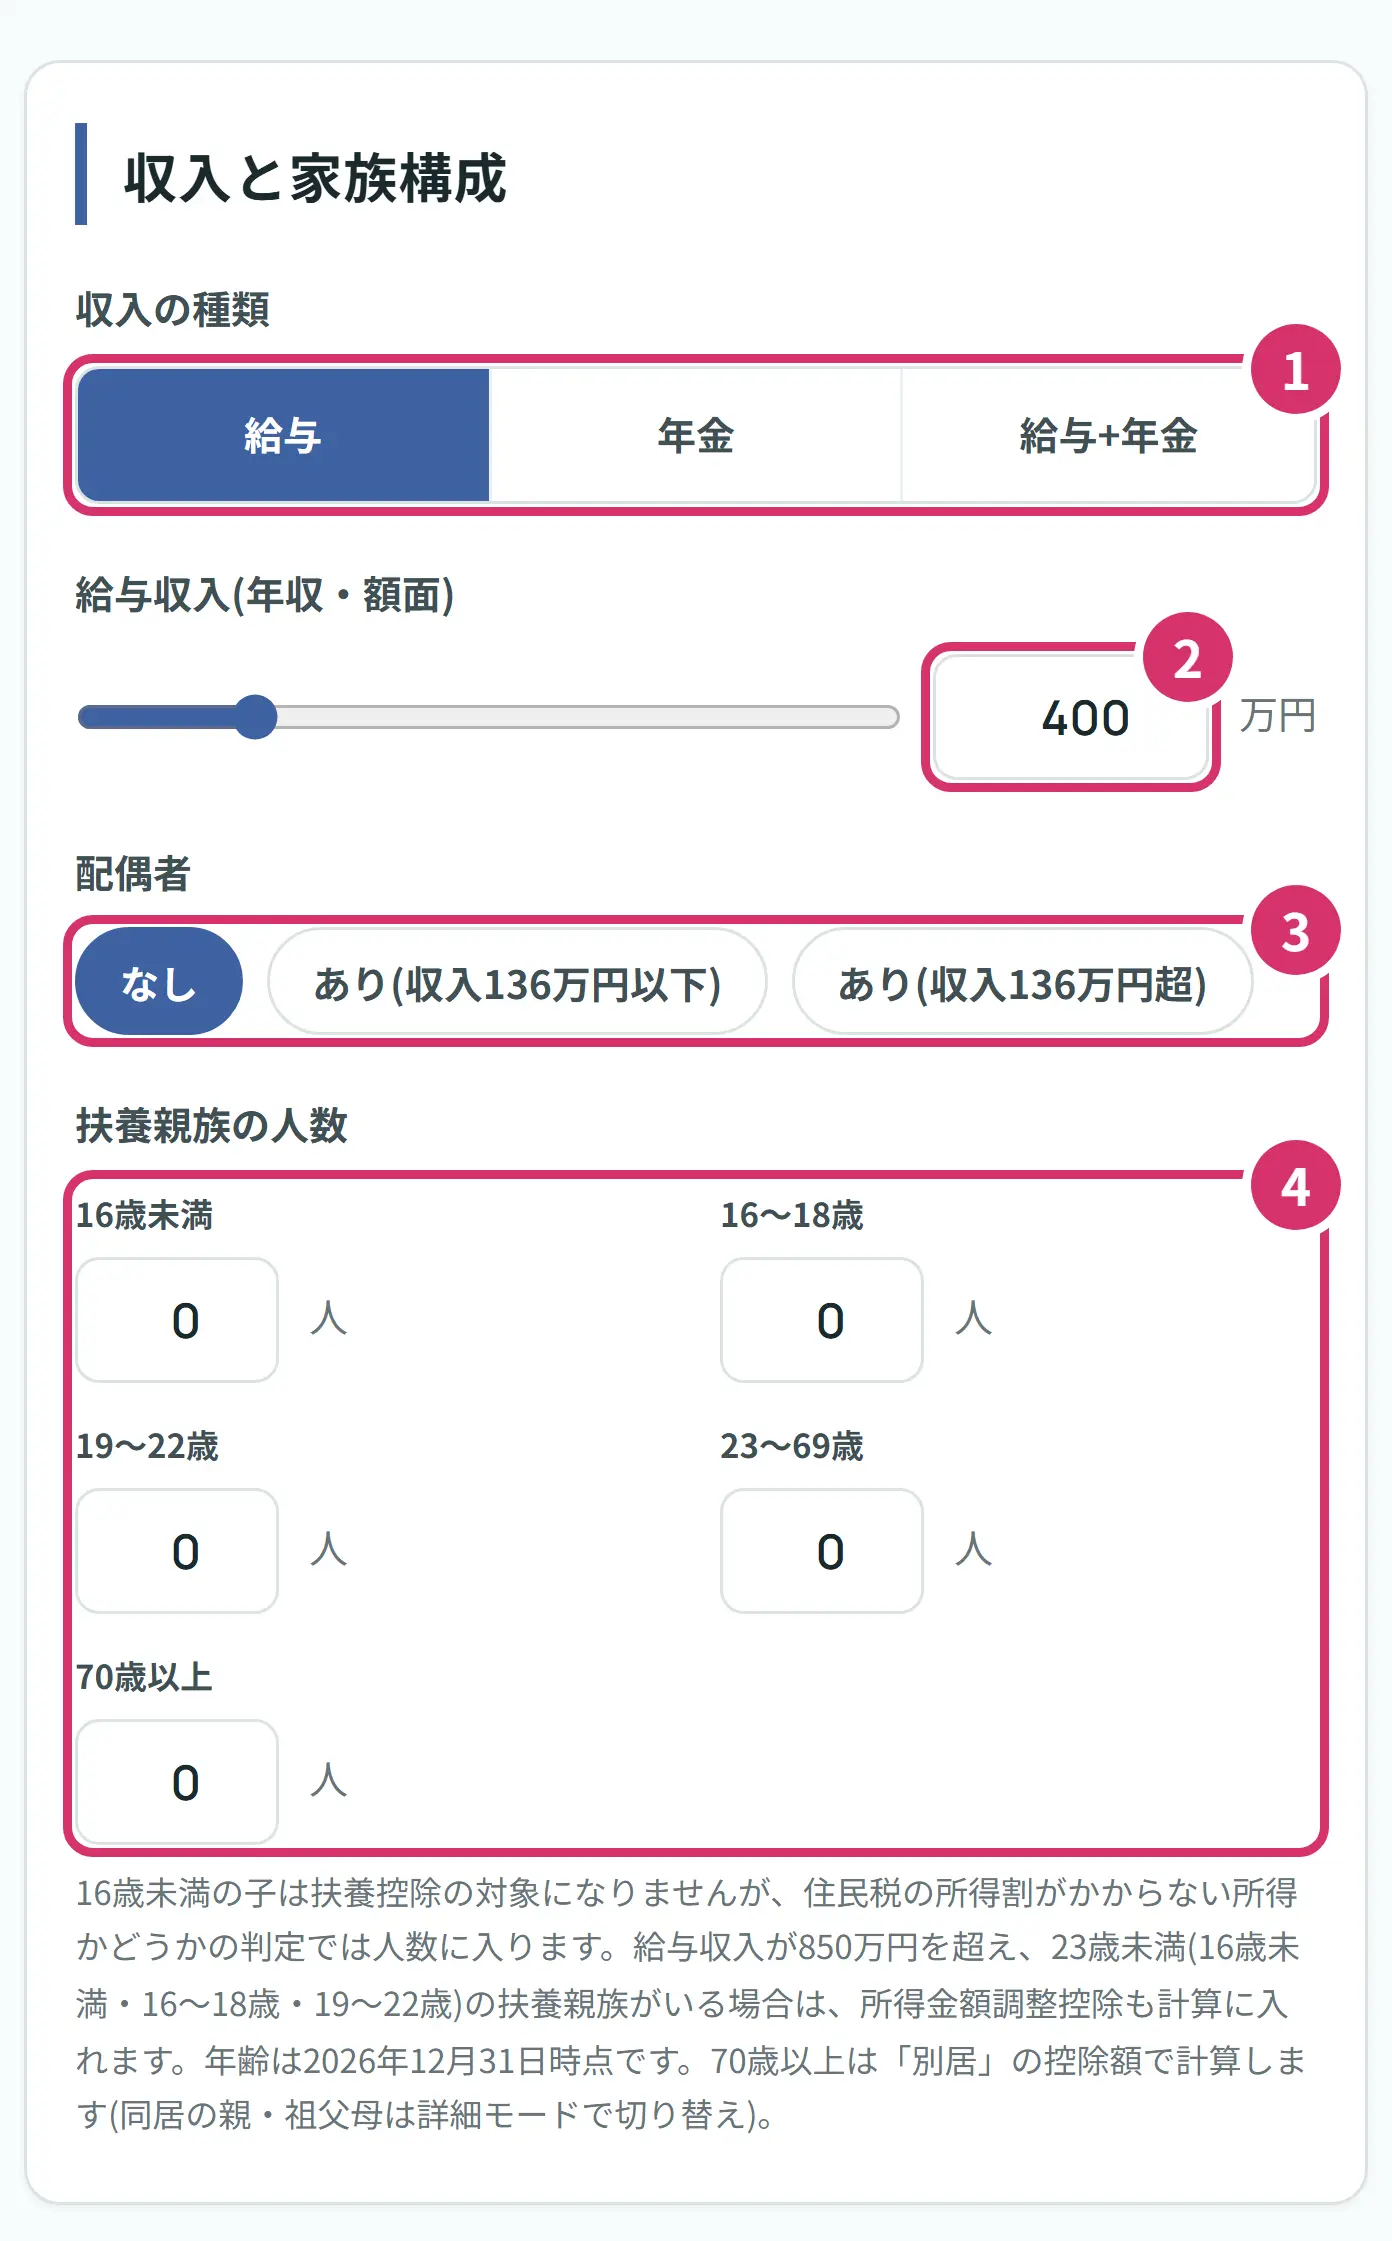
- 1収入の種類を押します。会社員やパートの方は「給与」、年金を受け取っている方は「年金」、両方ある方は「給与+年金」です。押すと、入れる欄が変わります。
- 2給与収入を万円で入れます。手取りではなく、税金や保険料を引く前の金額です。下の絵のように、源泉徴収票の「支払金額」の欄を見ると分かります。つまみを動かしても入れられます。今年の源泉徴収票がまだ無いときは、前の年の票を目安に、今年の増減を考えて入れましょう。
- 3配偶者を選びます。いなければ「なし」です。配偶者の収入が136万円以下なら「あり(収入136万円以下)」、それより多ければ「あり(収入136万円超)」を選びます。共働きで配偶者の収入が多い場合は、独身と同じ計算になります。配偶者の収入が136万〜207万円の場合は、控除を0円として少し低めに計算します。
- 4扶養している家族の人数を、年齢ごとに入れます。年齢は2026年12月31日の時点です。16歳未満のお子さんも、ここに入れてください。70歳以上は別居の控除額で計算します(同居の親や祖父母がいれば、詳細モードで切り替えられます)。
ステップ2 社会保険料を確かめる
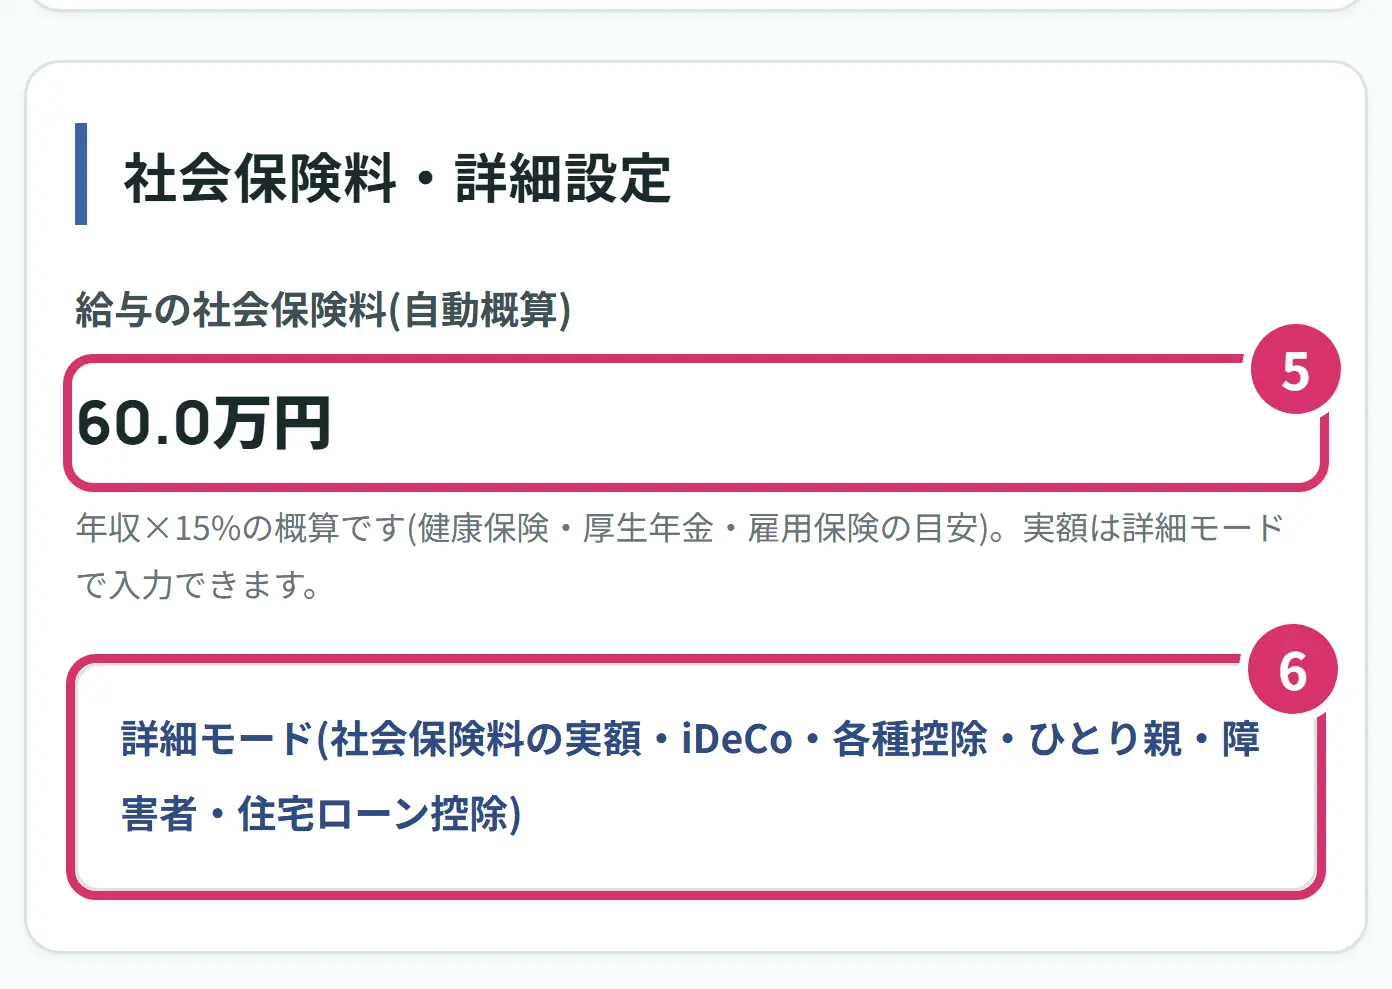
- 5給与の社会保険料は、自動で計算されます。年収の15%という概算で、Aさんの年収400万円なら60.0万円です。入れる欄はありません。正確な額で計算したいときは、次の詳細モードを使います。
- 6詳細モードを押すと、もっと細かい欄が開きます。iDeCo、医療費控除、住宅ローン控除などがある方は開いてください。特に無ければ、開かなくても計算できます。
ステップ3 控除がある方は詳細モードを開く
上限額を下げる控除がある方は、ここに入れると、より実際に近い数字になります。
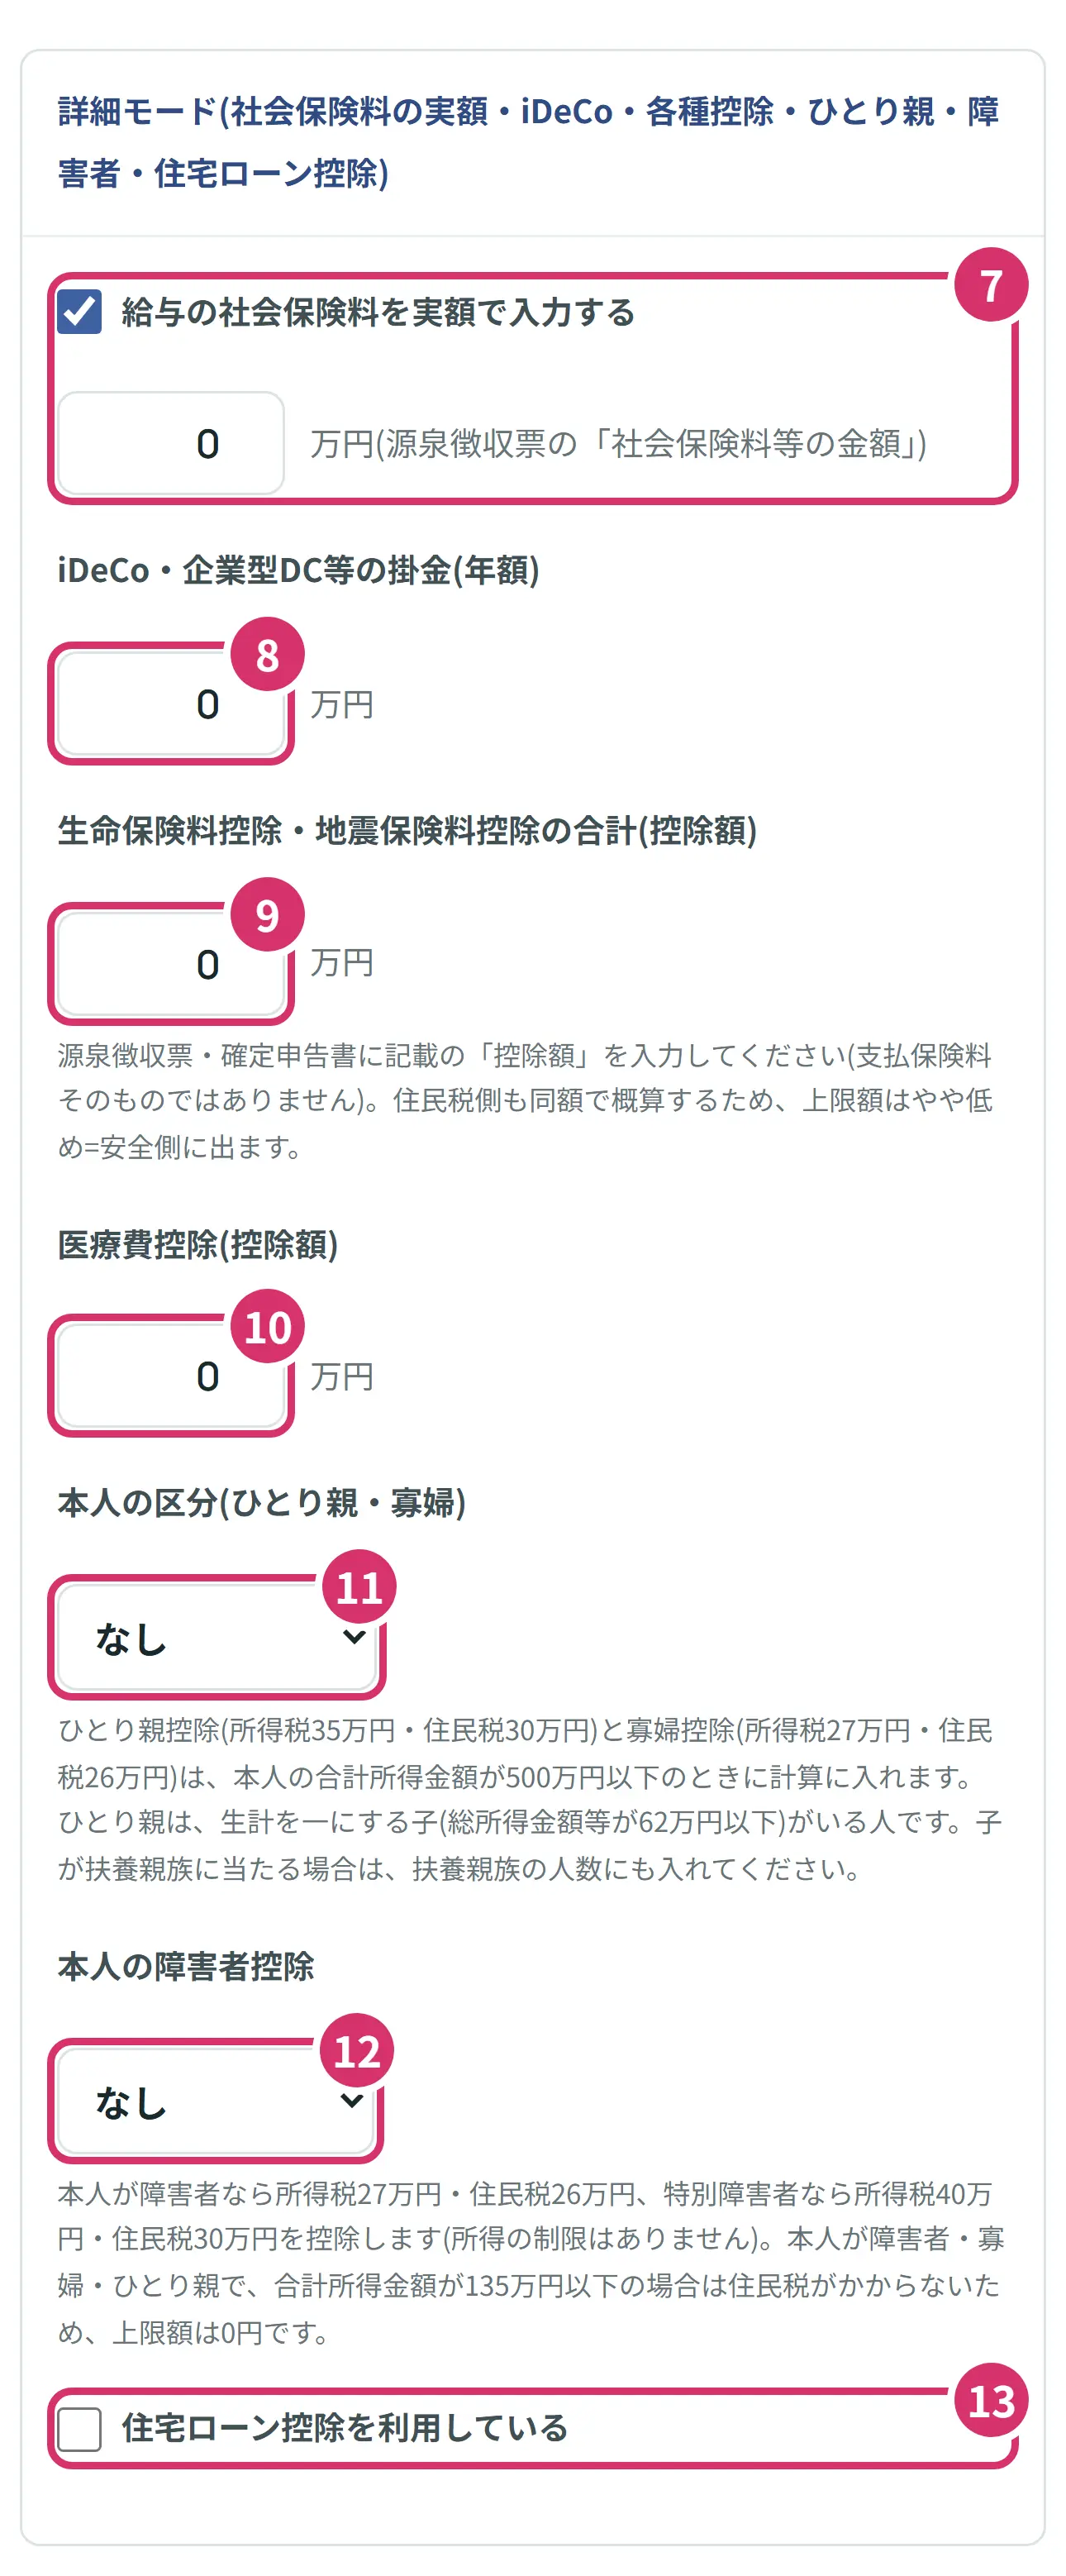
- 7社会保険料の実額です。チェックを入れて、その下の欄に源泉徴収票の「社会保険料等の金額」の額を入れます。この欄が2段に書かれている方は、上の段(内書き)がiDeCoなどの掛金の額です。その額は社会保険料から除いて、次の欄に入れましょう。同じ額を両方の欄に入れると、二重に計算されます。
- 8iDeCo・企業型DCの掛金を年額で入れます。月2.3万円なら27.6万円です。
- 9生命保険料控除と地震保険料控除の合計です。払った保険料ではなく、控除額を入れます。源泉徴収票の「生命保険料の控除額」と「地震保険料の控除額」の欄で分かります。
- 10医療費控除の控除額を入れます。かかった医療費そのものではありません。額を知りたいときは、医療費控除シミュレーターで計算できます。
- 11本人の区分です。ひとり親控除や寡婦控除を受ける方が選びます。配偶者を「あり」にしているときは選べません。
- 12本人の障害者控除です。ご本人が障害者か特別障害者のときに選びます。
- 13住宅ローン控除を受けている方はチェックを入れます。くわしくは下の「住宅ローン控除の1年目の方へ」で説明します。
ステップ4 結果を読む
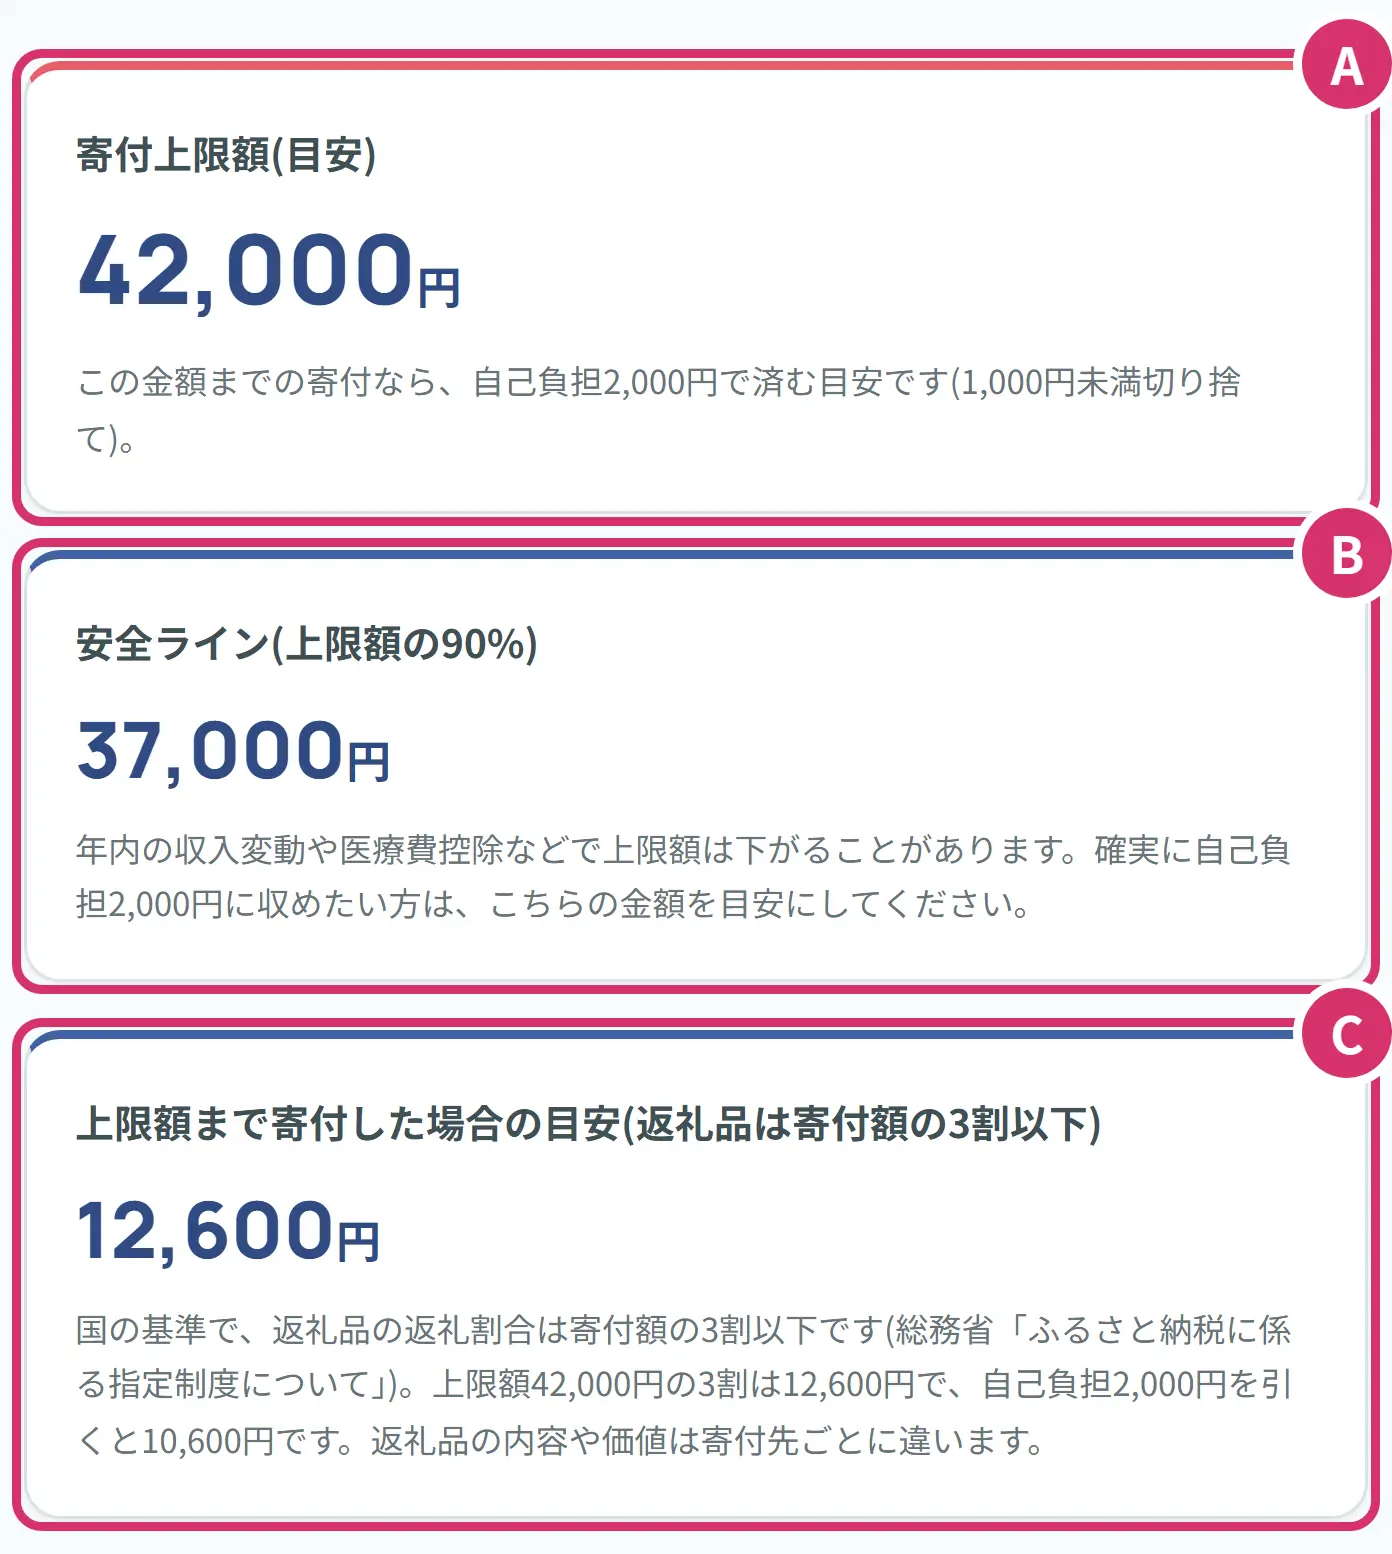
- A寄付上限額の目安です。Aさんは42,000円。この金額までの寄付なら、自分の負担が2,000円で済む目安です。1,000円未満は切り捨てています。いちばん大事な数字です。
- B安全ラインです。上限額の90%で、Aさんは37,000円。年内に収入が減ったり、医療費控除が増えたりすると、上限額は下がることがあります。そのときのために余裕を見た額です。
- C上限額まで寄付した場合の目安です。上限額42,000円の3割は12,600円で、ここから自分の負担2,000円を引くと10,600円です。返礼品の返礼割合は3割以下という国の基準で計算した数字で、返礼品の価値や内容を示すものではありません。
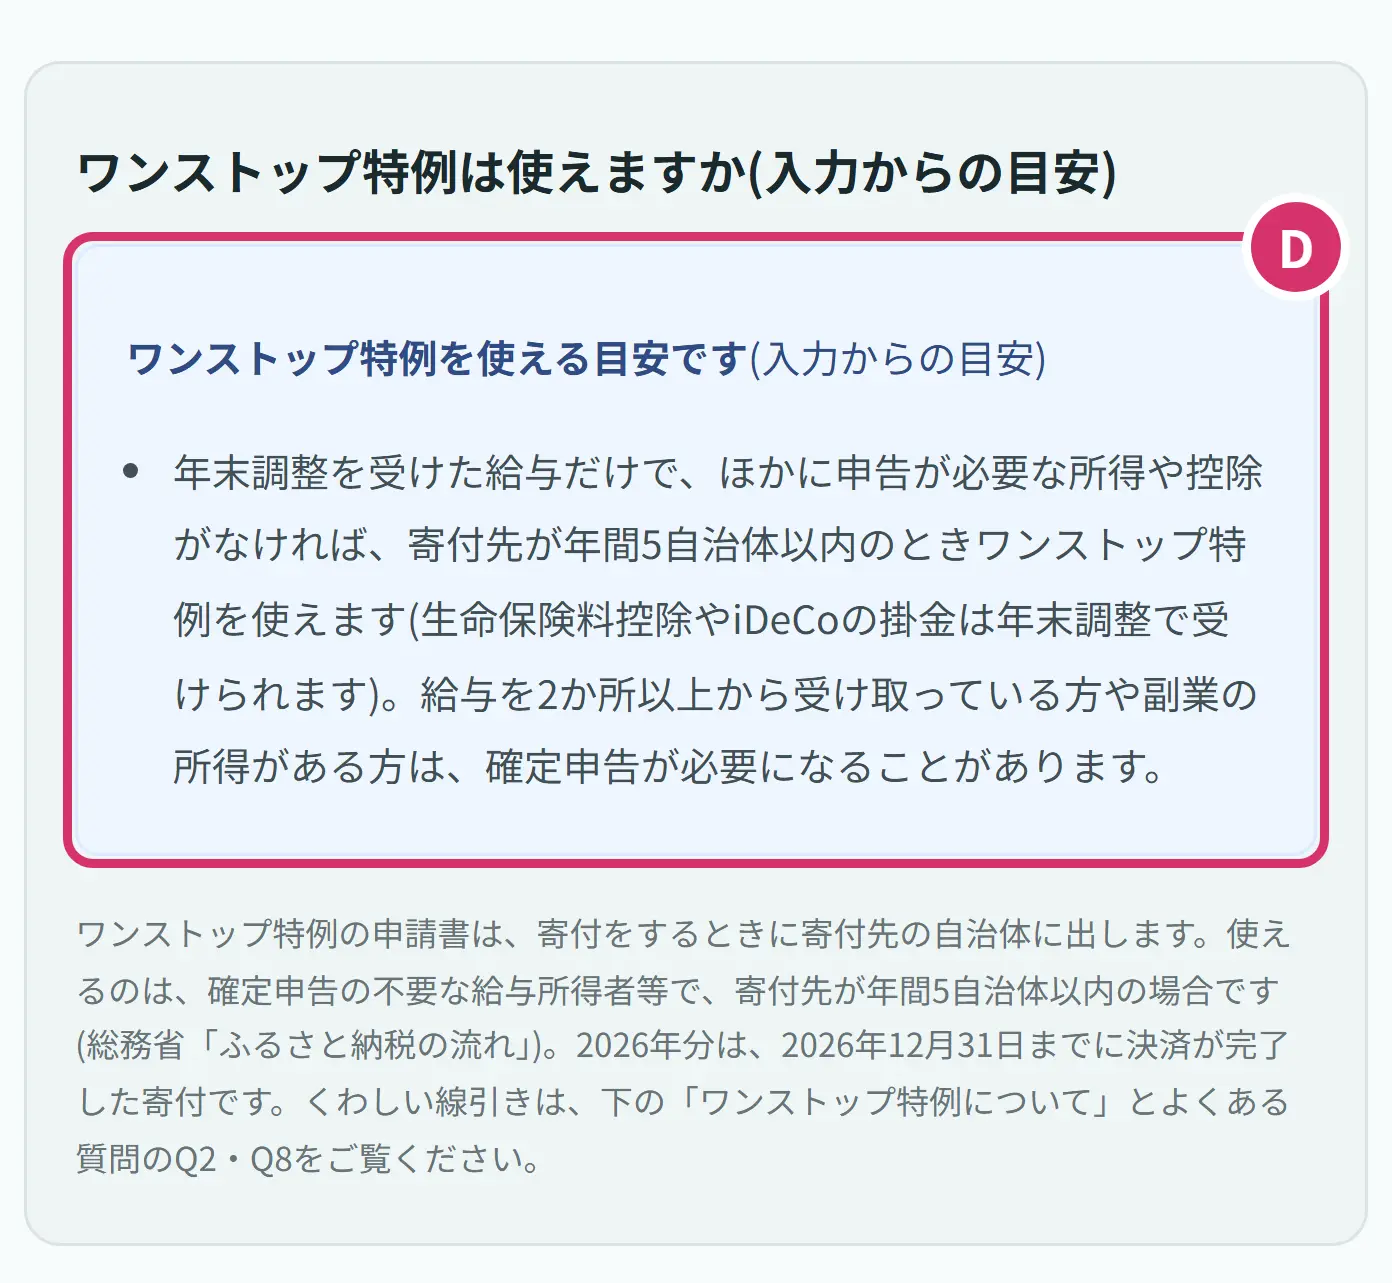
- Dワンストップ特例を使えるかの目安です。入力した内容から、使える目安か、確定申告で申告する目安かが出ます。Aさんは使える目安です。給与が2か所以上ある、副業の所得があるといった場合は判定が変わるので、下の文もあわせて読みましょう。
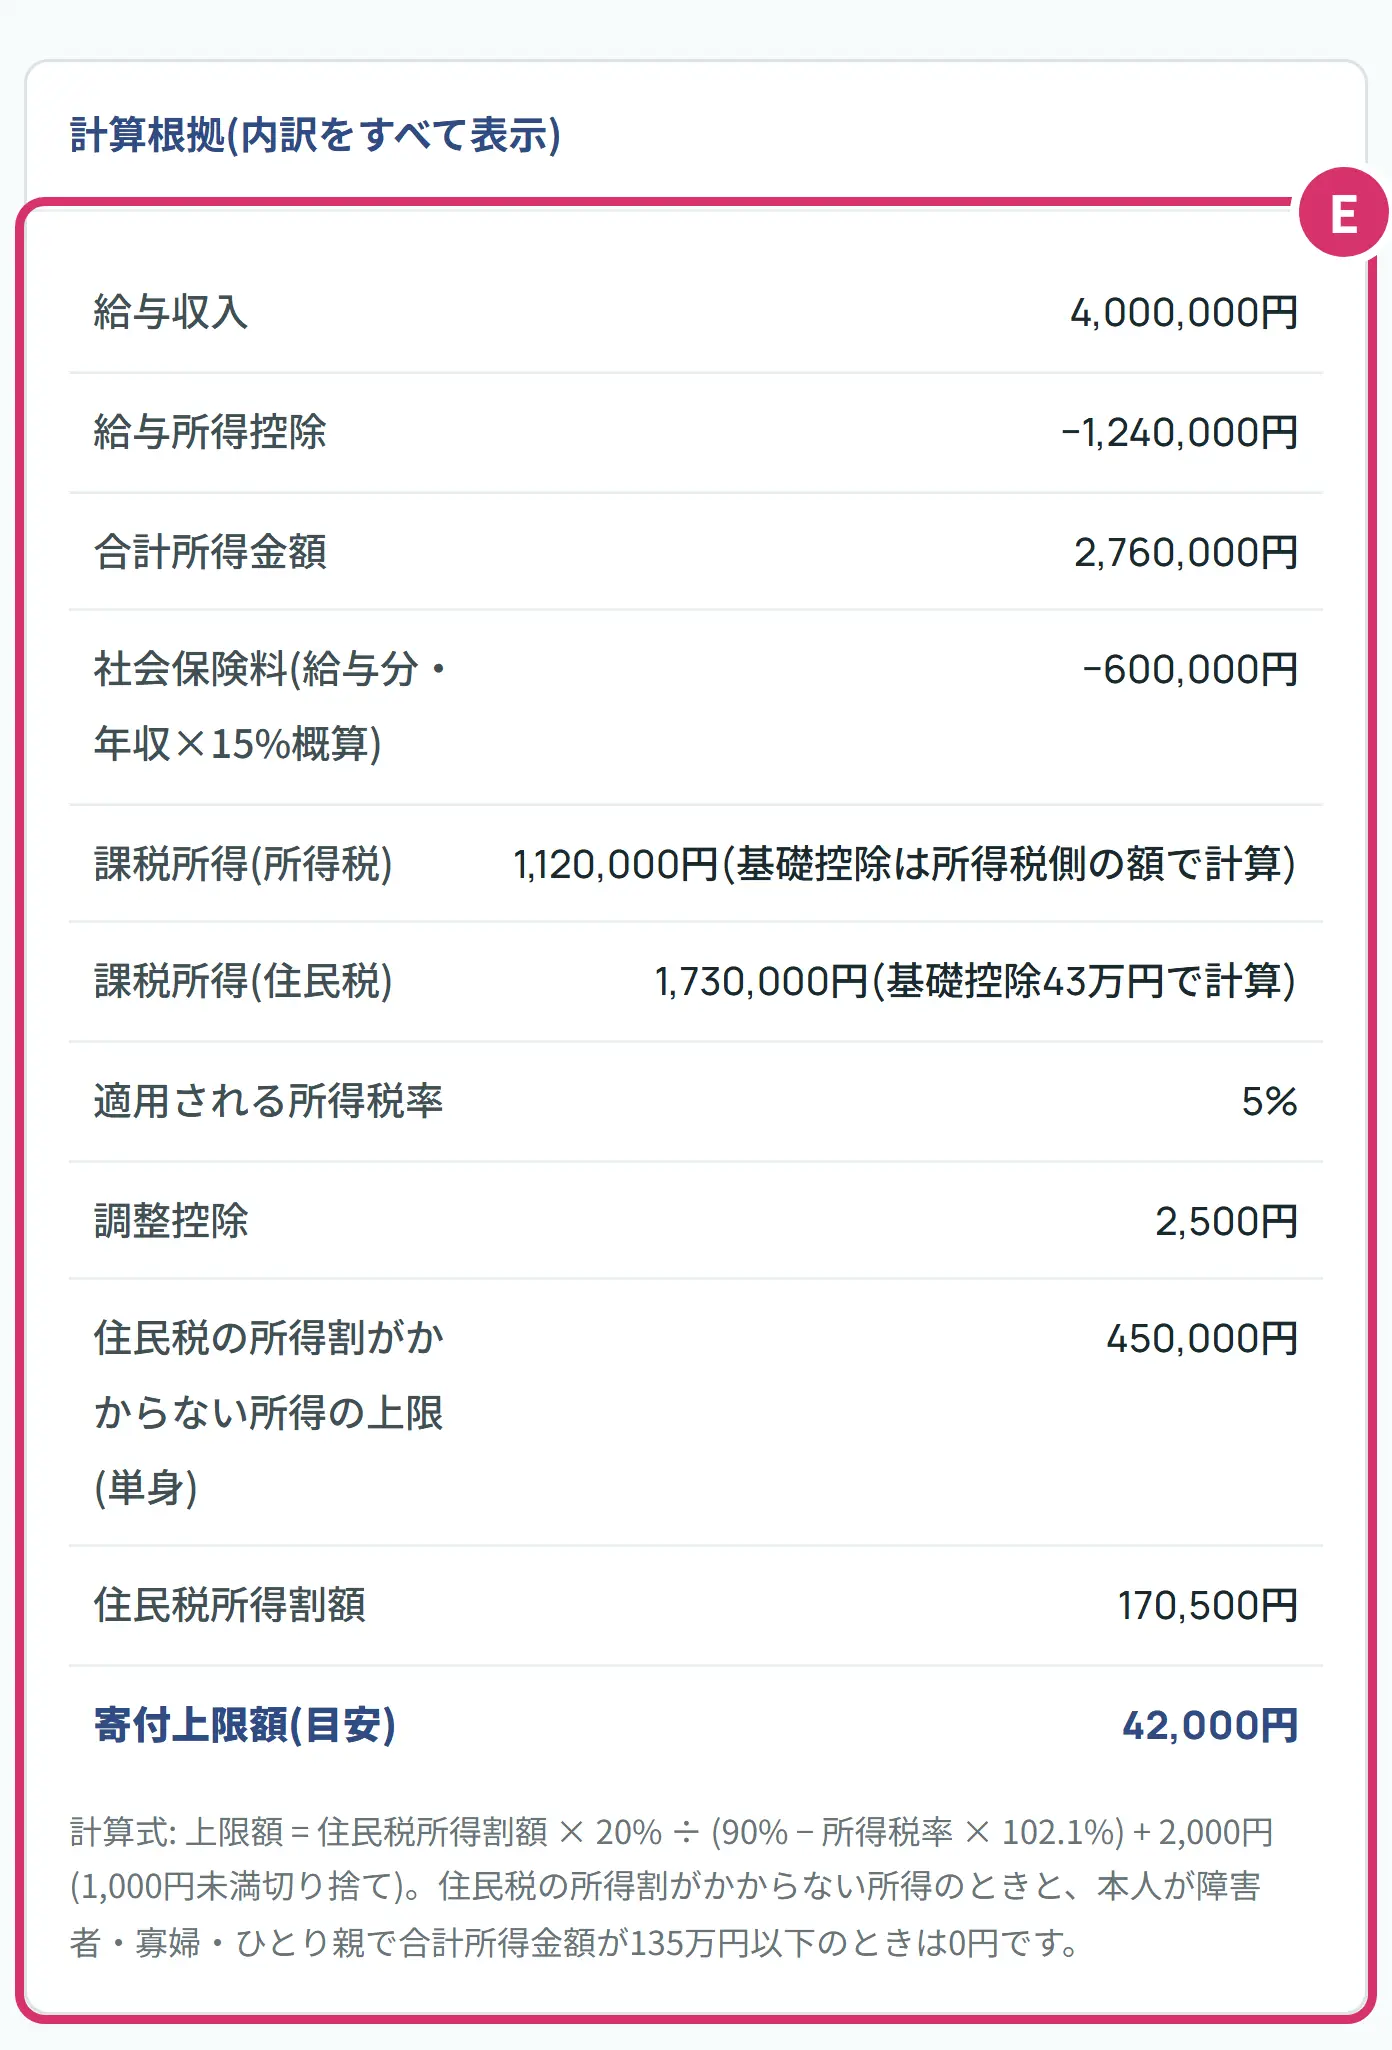
- E計算の内訳です。「計算根拠」を押すと開きます。上限額の式は、住民税所得割額×20%÷(90%−所得税率×102.1%)+2,000円です。Aさんは、住民税所得割額が170,500円、所得税率が5%なので、計算すると約42,167円で、1,000円未満を切り捨てて42,000円です。
年金を受け取っている方へ
写真は、シミュレーターの「Cさん」の例です(65歳以上・独身・年金収入240万円・社会保険料 年20万円)。
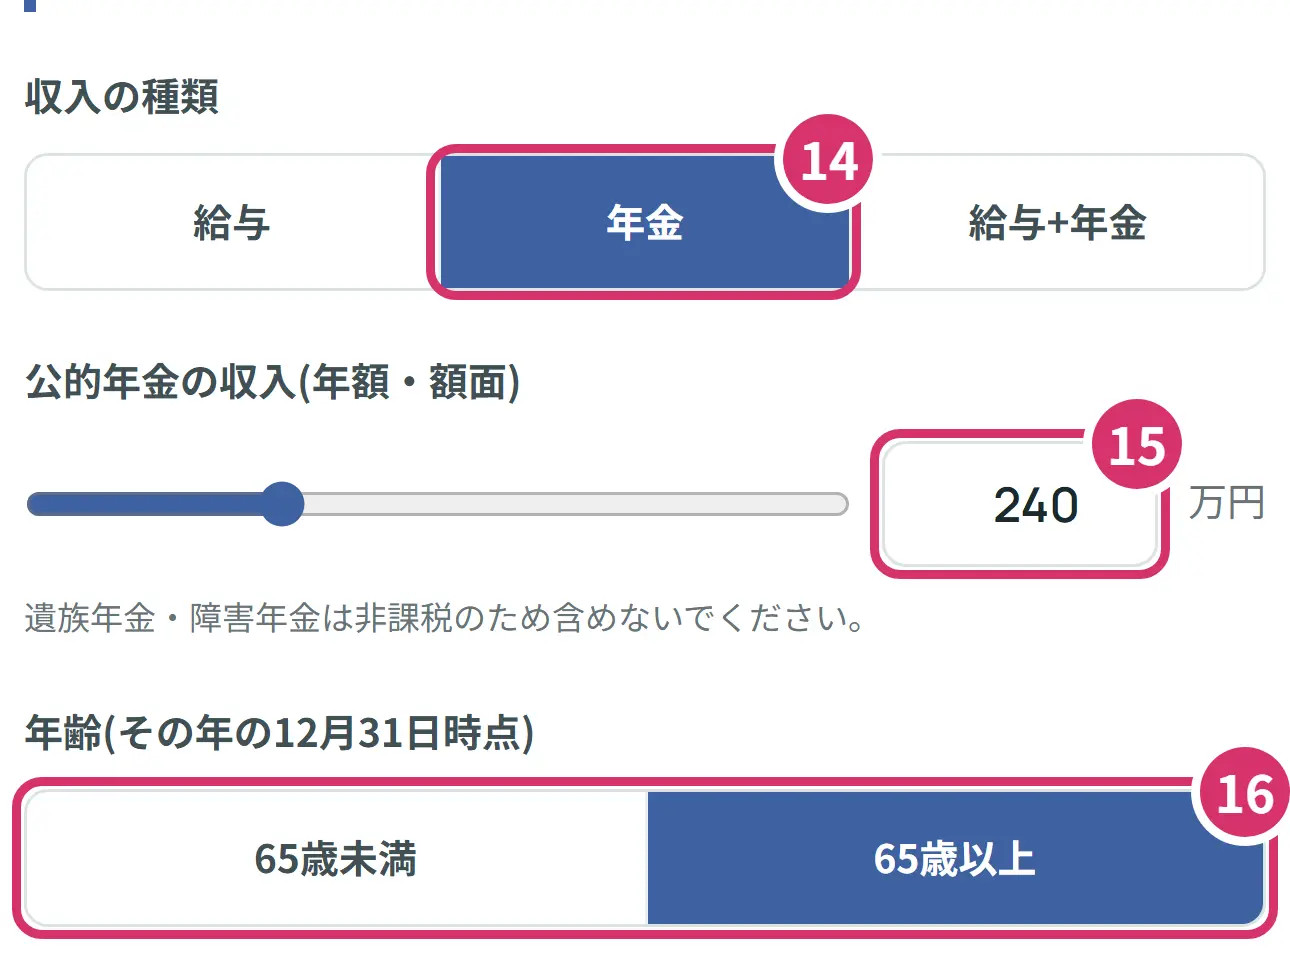
- 14「年金」を押すと、年金の方向けの欄に変わります。給与もある方は「給与+年金」を押すと、両方の欄が出ます。
- 15公的年金の収入を、1年分の額面で入れます。公的年金等の源泉徴収票の「支払金額」の欄で分かります。税金や保険料を引く前の金額です。遺族年金と障害年金は非課税なので、含めないでください。
- 16年齢を選びます。その年の12月31日の時点で、65歳以上か未満かを選びます。
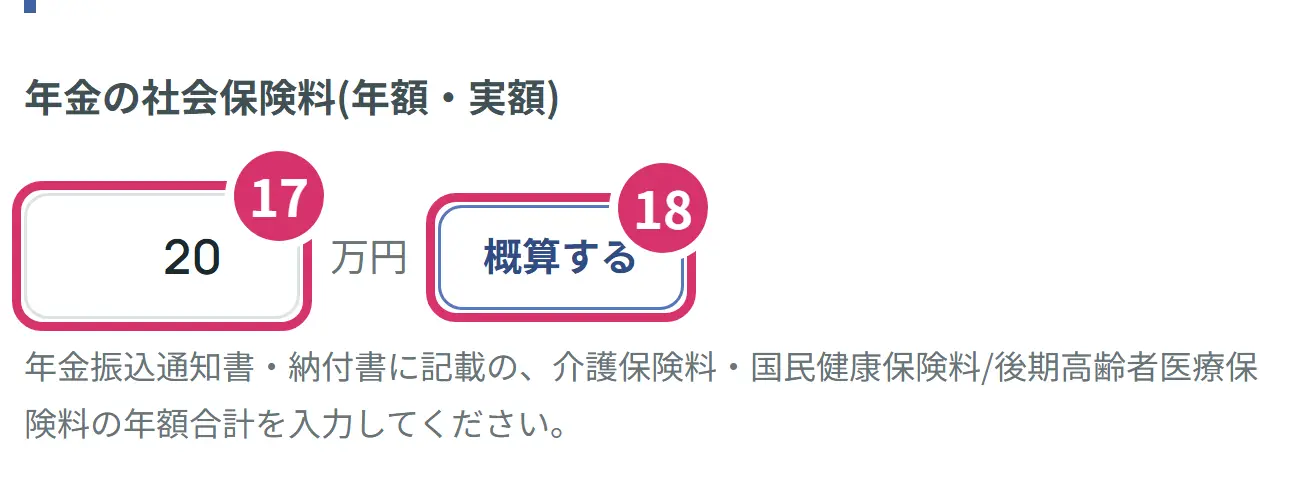
- 17年金の社会保険料を、1年分の実額で入れます。介護保険料と、国民健康保険料または後期高齢者医療保険料の合計です。年金から引かれている分は、公的年金等の源泉徴収票の「社会保険料の額」の欄で分かります。納付書で払っている分があれば足してください。
- 18概算するを押すと、年金収入の8%という目安が入ります。保険料は自治体によって大きく違うので、分かるなら実額を入れましょう。
Cさんの上限額の目安は17,000円、安全ラインは15,000円です。年金だけの方には、ワンストップ特例の欄の下に、上限額が0円になる年金収入も出ます。Cさんと同じ条件なら、およそ173.0万円以下です。
住宅ローン控除の1年目の方へ
住宅ローン控除があっても、上限額そのものは変わりません。ただ、1年目は確定申告が必要で、ワンストップ特例は使えません。そのため、所得税から引ききれない方は、自分の負担が2,000円を超えることがあります。写真は、給与収入450万円・独身・住宅ローン控除24.5万円の例です。
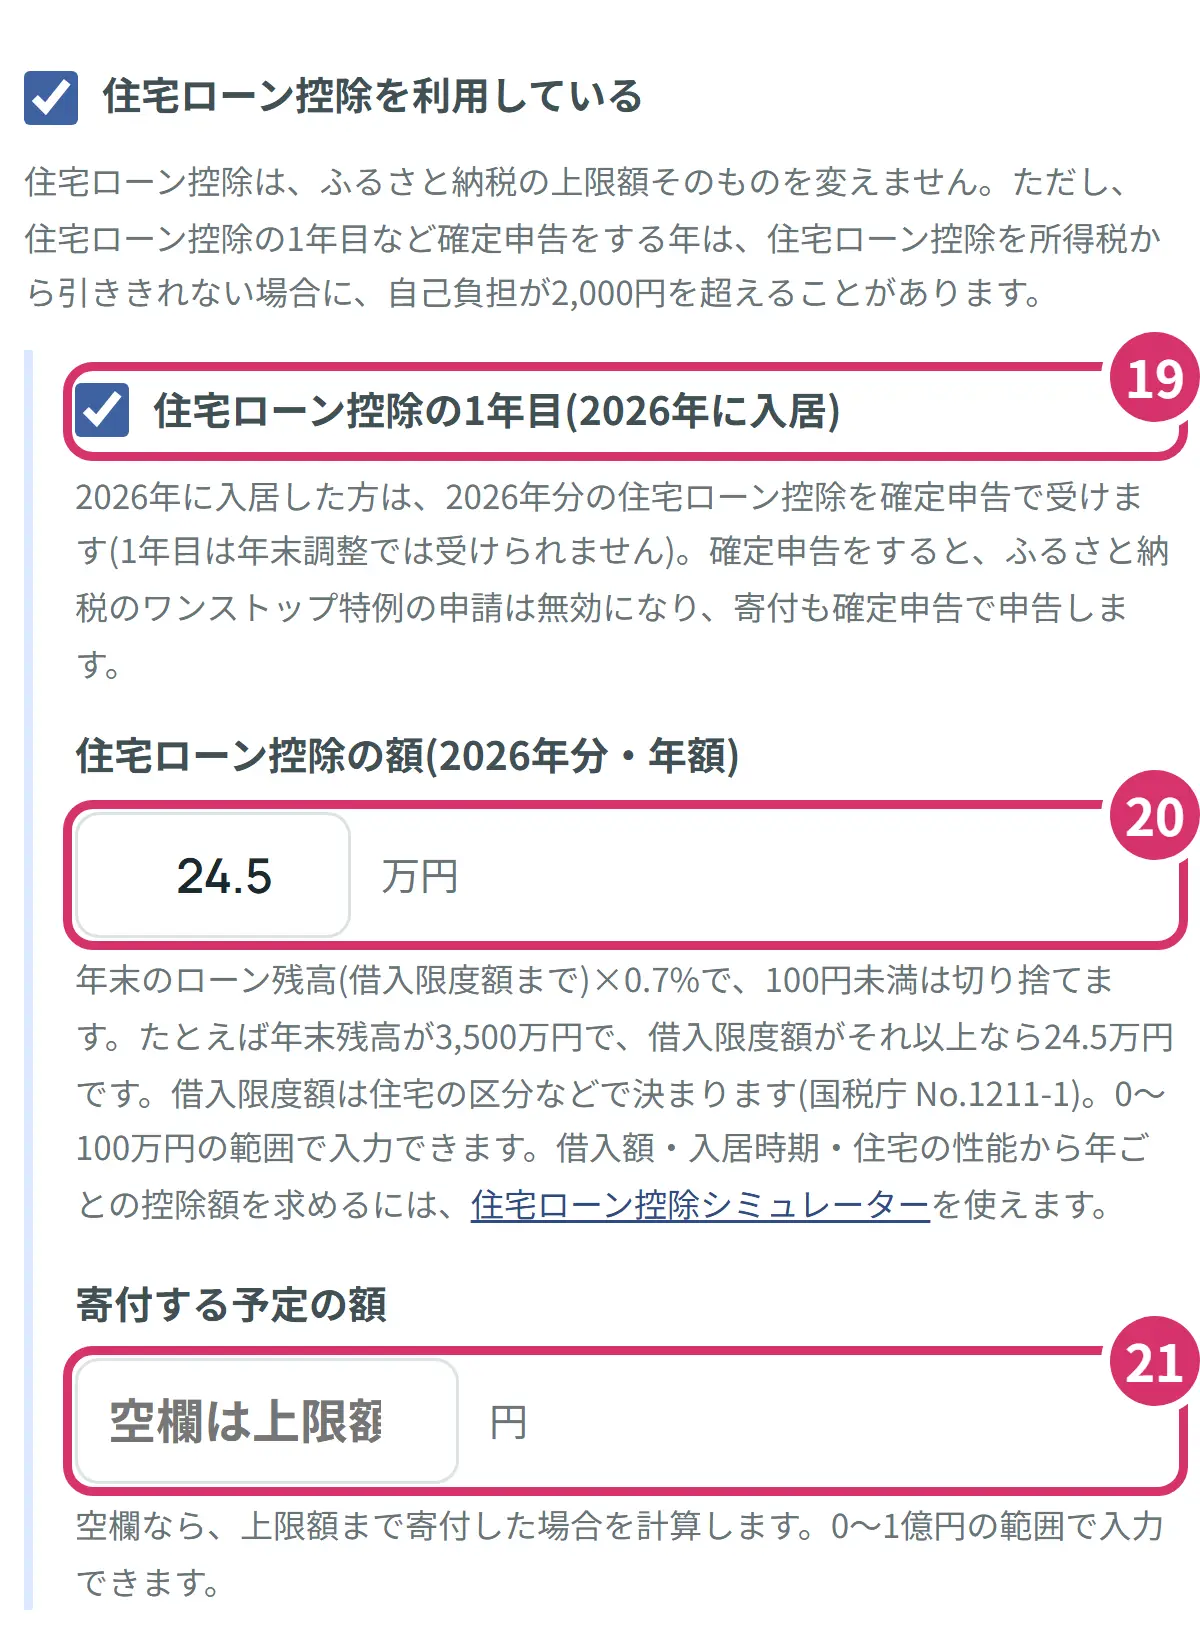
- 191年目のチェックです。2026年に入居した方はチェックを入れます。2年目以降の方は入れません。
- 20住宅ローン控除の額を、2026年分の年額で入れます。年末のローン残高(借入限度額まで)×0.7%で、100円未満は切り捨てます。残高3,500万円で、借入限度額がそれ以上なら24.5万円です。
- 21寄付する予定の額を円で入れます。空欄なら、上限額まで寄付した場合を計算します。
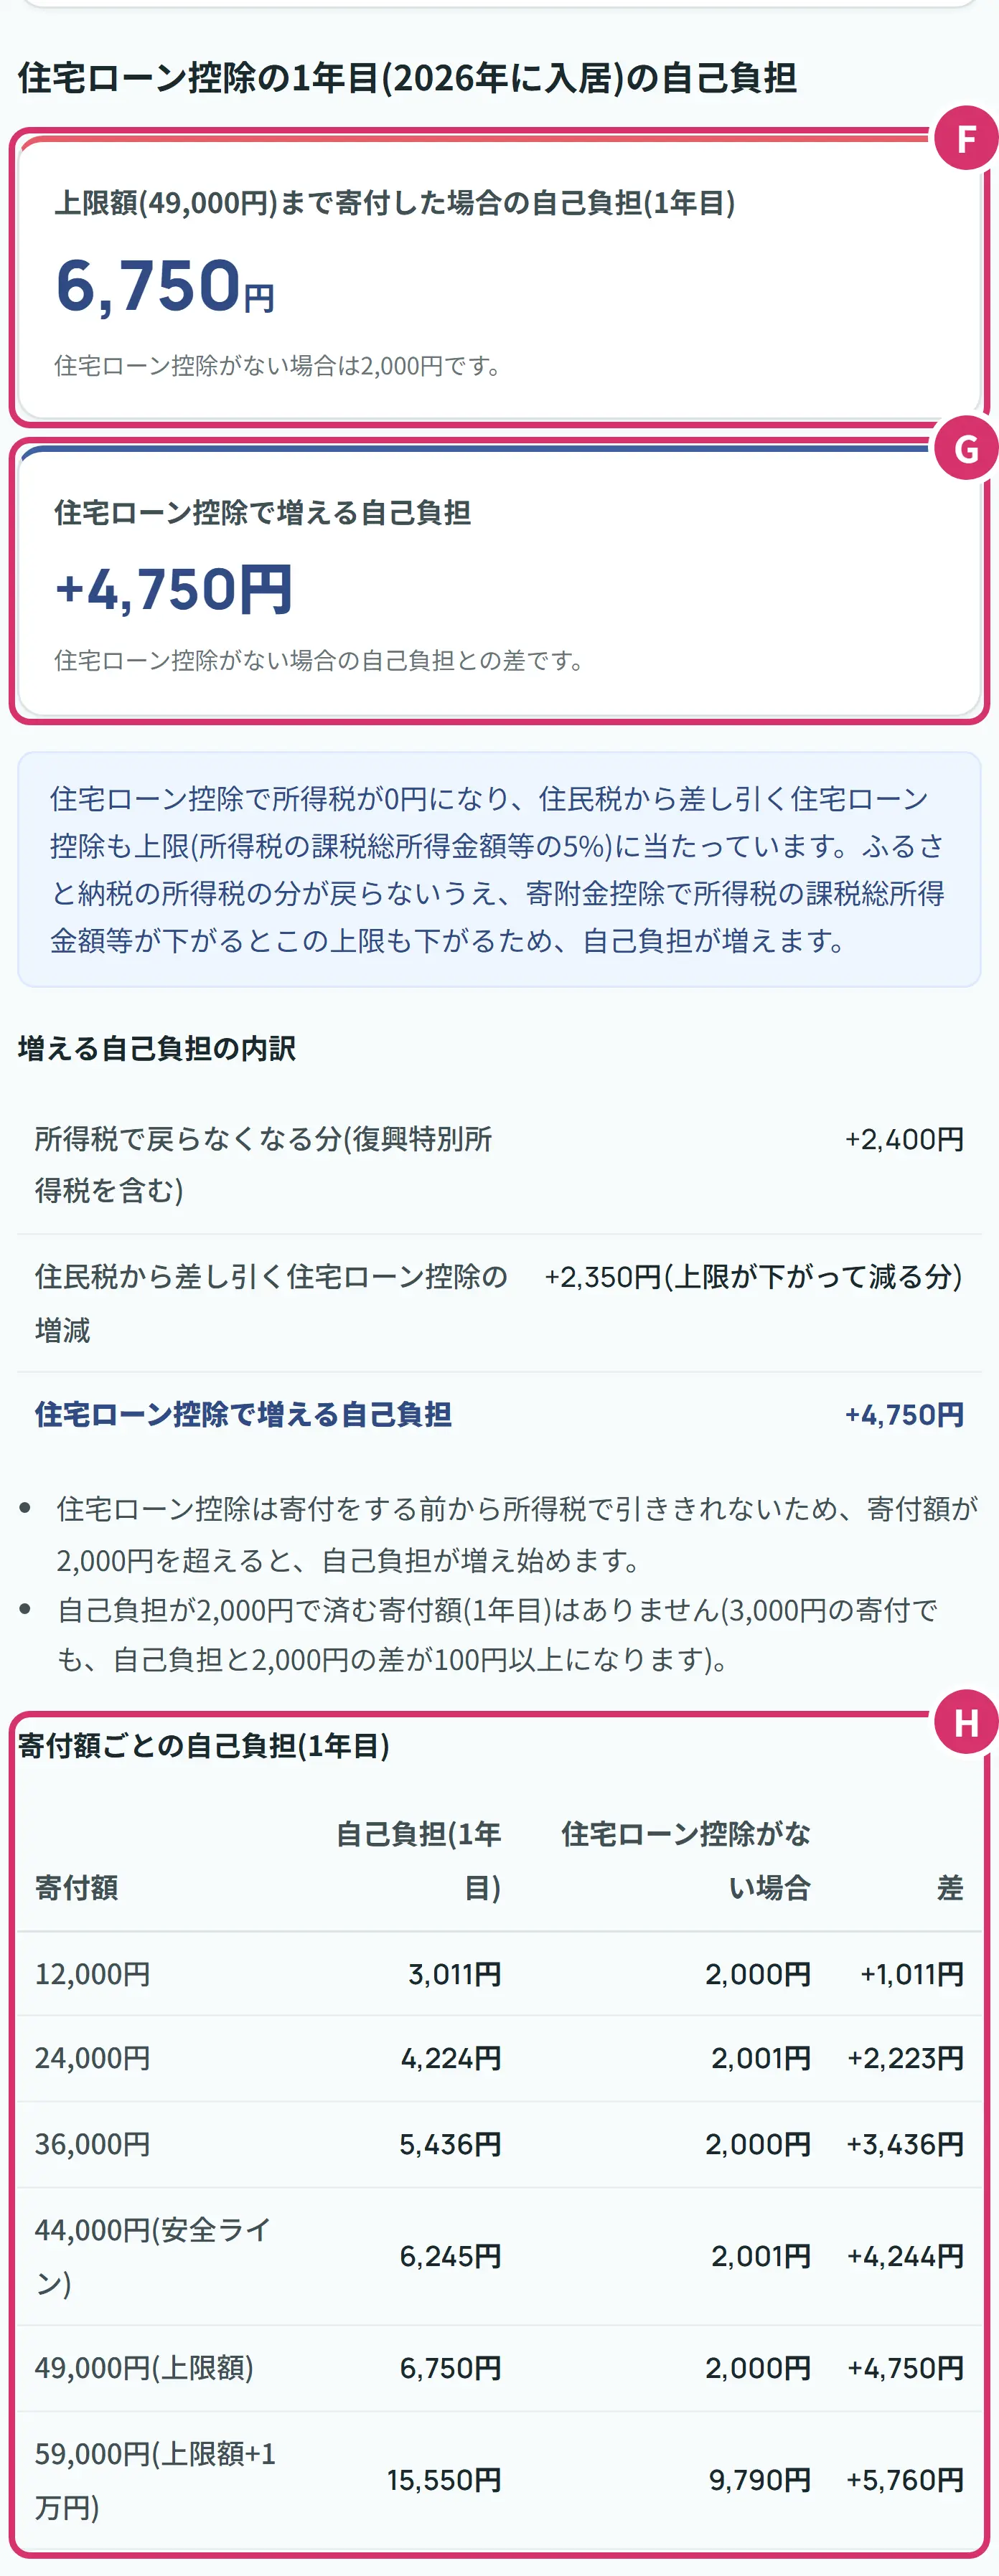
- F1年目の自分の負担です。この例では6,750円で、住宅ローン控除が無い場合は2,000円です。上限額は49,000円のままで、変わるのは自分の負担です。
- G住宅ローン控除で増える分です。この例では4,750円です。住宅ローン控除で所得税が0円になると、ふるさと納税で減るはずの所得税が減らないためです(2,400円)。さらにこの例では、住民税から差し引く住宅ローン控除の上限も下がります(2,350円)。
- H寄付額ごとの表です。寄付額を変えると自分の負担がどう変わるかを、ひと目で比べられます。この例では、自分の負担が2,000円で済む寄付額はありません。金額が大きくなるほど、差も少しずつ大きくなります。
2026年以後に入居した方は、2年目以降に年末調整で住宅ローン控除を受け、ふるさと納税をワンストップ特例で申告すれば、上限額までの寄付で自分の負担は増えません。2025年以前に入居し所得税が少ない方は、ワンストップ特例でも増えることがあります。2年目以降の額は、シミュレーターでは計算していません。住宅ローン控除の額そのものは、住宅ローン控除シミュレーターで求められます。
やってみましょう
シミュレーターの上のほうにある「Aさん」のカードを押してみてください。上限額の目安に42,000円、安全ラインに37,000円と出れば、見方は合っています。そのあと、収入と家族を自分の数字に変えてみましょう。上限額は目安なので、正確な金額はお住まいの自治体や税務署、税理士にご確認ください。
- 収入の種類を選べた
- 給与収入か年金収入を入れられた
- 配偶者と扶養の人数を入れられた
- 控除がある方は、詳細モードに入れた
- 上限額と安全ラインの2つを見た
- ワンストップ特例の目安を読んだ
言葉の意味をもう少し見る
- 控除(こうじょ)
- 税金の計算で、差し引くことです。所得から差し引く所得控除と、税額から差し引く税額控除があります。
- 寄附金控除(きふきんこうじょ)
- 寄付をしたときに受けられる控除です。ふるさと納税は、ここに入ります。
- 住民税の所得割(しょとくわり)
- 住民税のうち、所得に応じてかかる部分です。上限額は、この額をもとに決まります。
- 返礼品(へんれいひん)
- 寄付のお礼として自治体が送る品です。返礼品を用意していない寄付先もあります。
- 受領書(じゅりょうしょ)
- 寄付を受け取ったという、自治体が発行する書類です。確定申告のときに使うので、取っておきましょう。
- ワンストップ特例
- 確定申告が不要な給与所得者などが、寄付先が5団体以内のときに使える手続きです。確定申告をせずに、控除を受けられます。
- 合計所得金額
- 収入から必要な控除(給与所得控除や公的年金等控除など)を引いた所得の合計です。計算根拠の中に出てきます。
よくある質問
Q1ふるさと納税とは?わかりやすく言うと何ですか。
自分で選んだ自治体に寄付をすると、寄付額のうち2,000円を超える部分が、所得税と住民税から差し引かれる制度です。差し引かれる額には上限があります。生まれ故郷でなくても、どの自治体でも対象になります。
Q2ふるさと納税の上限額を超えた場合はどうなりますか。
寄付はできますが、自分の負担が2,000円を超えます。超えた部分のうち、所得税と住民税の基本分は差し引かれますが、残りは自分の負担です。年収400万円・独身の例では、上限額42,000円を1万円超える52,000円を寄付すると、自分の負担は10,347円という計算です。
Q3上限額はいつの年収で決まりますか。
寄付をした年の収入と控除で決まります。2026年の寄付なら、2026年1月から12月の収入です。年の途中では収入が確定していないので、余裕を見た安全ラインの額を目安にできます。
Q4ワンストップ特例の申請はいつまでですか。
総務省は、寄付をするときに申請書を寄付先の自治体に提出すると案内しています。翌年の1月10日は、申請のあとに住所などが変わった場合の変更届出書の期限として案内されています。申請書の受付の締切は、寄付先の案内で確かめましょう。
Q5ワンストップ特例を申請したあとで確定申告をするとどうなりますか。
確定申告をすると、ワンストップ特例の申請は無効になります。申請した分の寄付も含めて、確定申告で寄附金控除を計算します。医療費控除のために確定申告をする場合も同じです。
Q6年金生活者でもふるさと納税はできますか。
できます。年金収入のみの方も、住民税の所得割がかかっていれば、税金が減ります。65歳以上・独身・社会保険料が年20万円の方の例では、年金収入240万円で上限額の目安は17,000円、年金収入がおよそ173.0万円以下だと上限額は0円です。
Q7専業主婦や扶養の範囲で働いている人はどうなりますか。
税金が減るのは、寄付をした本人が納める所得税と住民税です。ご本人に住民税の所得割がかからなければ、上限額は0円です。給与収入などを入れて、シミュレーターで確かめましょう。
Q8サイトによって上限額が違うのはなぜですか。
計算の前提が違うためです。どの年分の税制か、社会保険料を年収の何%と仮定するか、控除をどこまで入れるか、などで変わります。このシミュレーターは、2026年(令和8年)分の税制で計算しています。
Q9ふるさと納税のデメリットはありますか。
先に寄付額の全額を支払うこと、手続きが要ること、上限額を超えると自分の負担が増えることに気をつけましょう。また、税金が減る制度なので、税金を納めていない方は控除の効果がありません。
次に見るとよいもの
- ふるさと納税とiDeCoの併用で上限額はいくら下がる?:iDeCoをしている方
- ふるさと納税と医療費控除の併用で上限額はいくら下がる?:医療費控除がある年に
- 住宅ローン控除シミュレーター:住宅ローン控除の額を知りたい方
- 医療費控除シミュレーター:医療費控除の額を知りたい方
- はじめてのiDeCo:iDeCoの仕組みを知りたい方
出典
2026年11月5日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。