はじめてのiDeCo(イデコ)|図でわかる仕組みとシミュレーターの使い方
2026年11月5日確認
このページを読み終わるころには、iDeCo節税シミュレーターに自分の数字を入れて、結果を読めるようになります。むずかしい言葉は、出てきたときに説明します。
iDeCoってなに?
ひとことで言うと、老後のための、鍵つきの貯金箱のようなものです。
毎月いくら入れるかは自分で決めます。入れたお金は、自分で選んだ商品で運用して、原則60歳以降に受け取ります。正式な名前は個人型確定拠出年金で、入るかどうかも自分で決める制度です。貯金箱と違うのは、途中で開けられない代わりに、税金が少なくなる点です。
税金が少なくなる場面は3つ
積み立てたお金(掛金)は全額、所得から差し引かれます。その分、所得税と住民税が少なくなります。
運用で増えた分には、ふつうなら20.315%の税金がかかりますが、iDeCoならかかりません。
受け取るときは税金の対象です。ただ、退職所得控除や公的年金等控除という、税金を軽くするしくみが使えます。
いちばん分かりやすいのは「積み立てるとき」です。税金は所得にかかりますが、掛金の分は所得から差し引かれるので、税金がかかる部分が小さくなります。
公式サイトは、毎月の掛金が1万円で、所得税10%・住民税10%の方を例に、「年間2.4万円、税金が軽減されます。」と説明しています。実際にいくら少なくなるかは、その人の税率で変わります。そこで、シミュレーターの出番です。
始める前に知っておきたいこと
急にお金が必要になっても、原則として引き出せません。すぐ使うかもしれないお金は入れないでおきましょう。積み立てを止めることはできますが、入れたお金はそのまま置いておくことになります。
投資信託を選ぶと、値動きで積み立てた額より少なくなることがあります。定期預金や保険のように、元本を確保する型の商品もあります。
国民年金基金連合会に、加入のときに2,829円、掛金を納めるたびに105円を払います(2027年1月26日の引き落とし分からは月120円)。このほか、信託銀行の分と、金融機関によって違う分がかかります。投資信託には信託報酬もかかります。
いくらまで積み立てられる?
働き方で上限が違います。2027年1月の引き落とし分から上がる方が多いです。シミュレーターでは、働き方を選ぶと自分の上限が出ます。
| 働き方 | いま(月額) | 2027年1月の引き落とし分から |
|---|---|---|
| 会社員(企業年金なし) | 2.3万円 | 6.2万円 |
| 会社員(企業型DC・DBあり) | 2万円まで | 6.2万円から会社の掛金などを引いた額 |
| 公務員 | 2万円 | 5.4万円 |
| 自営業・フリーランス・学生 | 6.8万円 | 7.5万円 |
| 専業主婦(夫) | 2.3万円 | 2.3万円(変わりません) |
会社員で企業年金がある方のいまの上限は、会社の掛金によって2万円より少なくなることがあります。自営業などの上限は、国民年金基金の掛金などとの合計です。私学共済の方の2027年1月からの上限は5.5万円です。
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。
ステップ1 自分のことを入れる
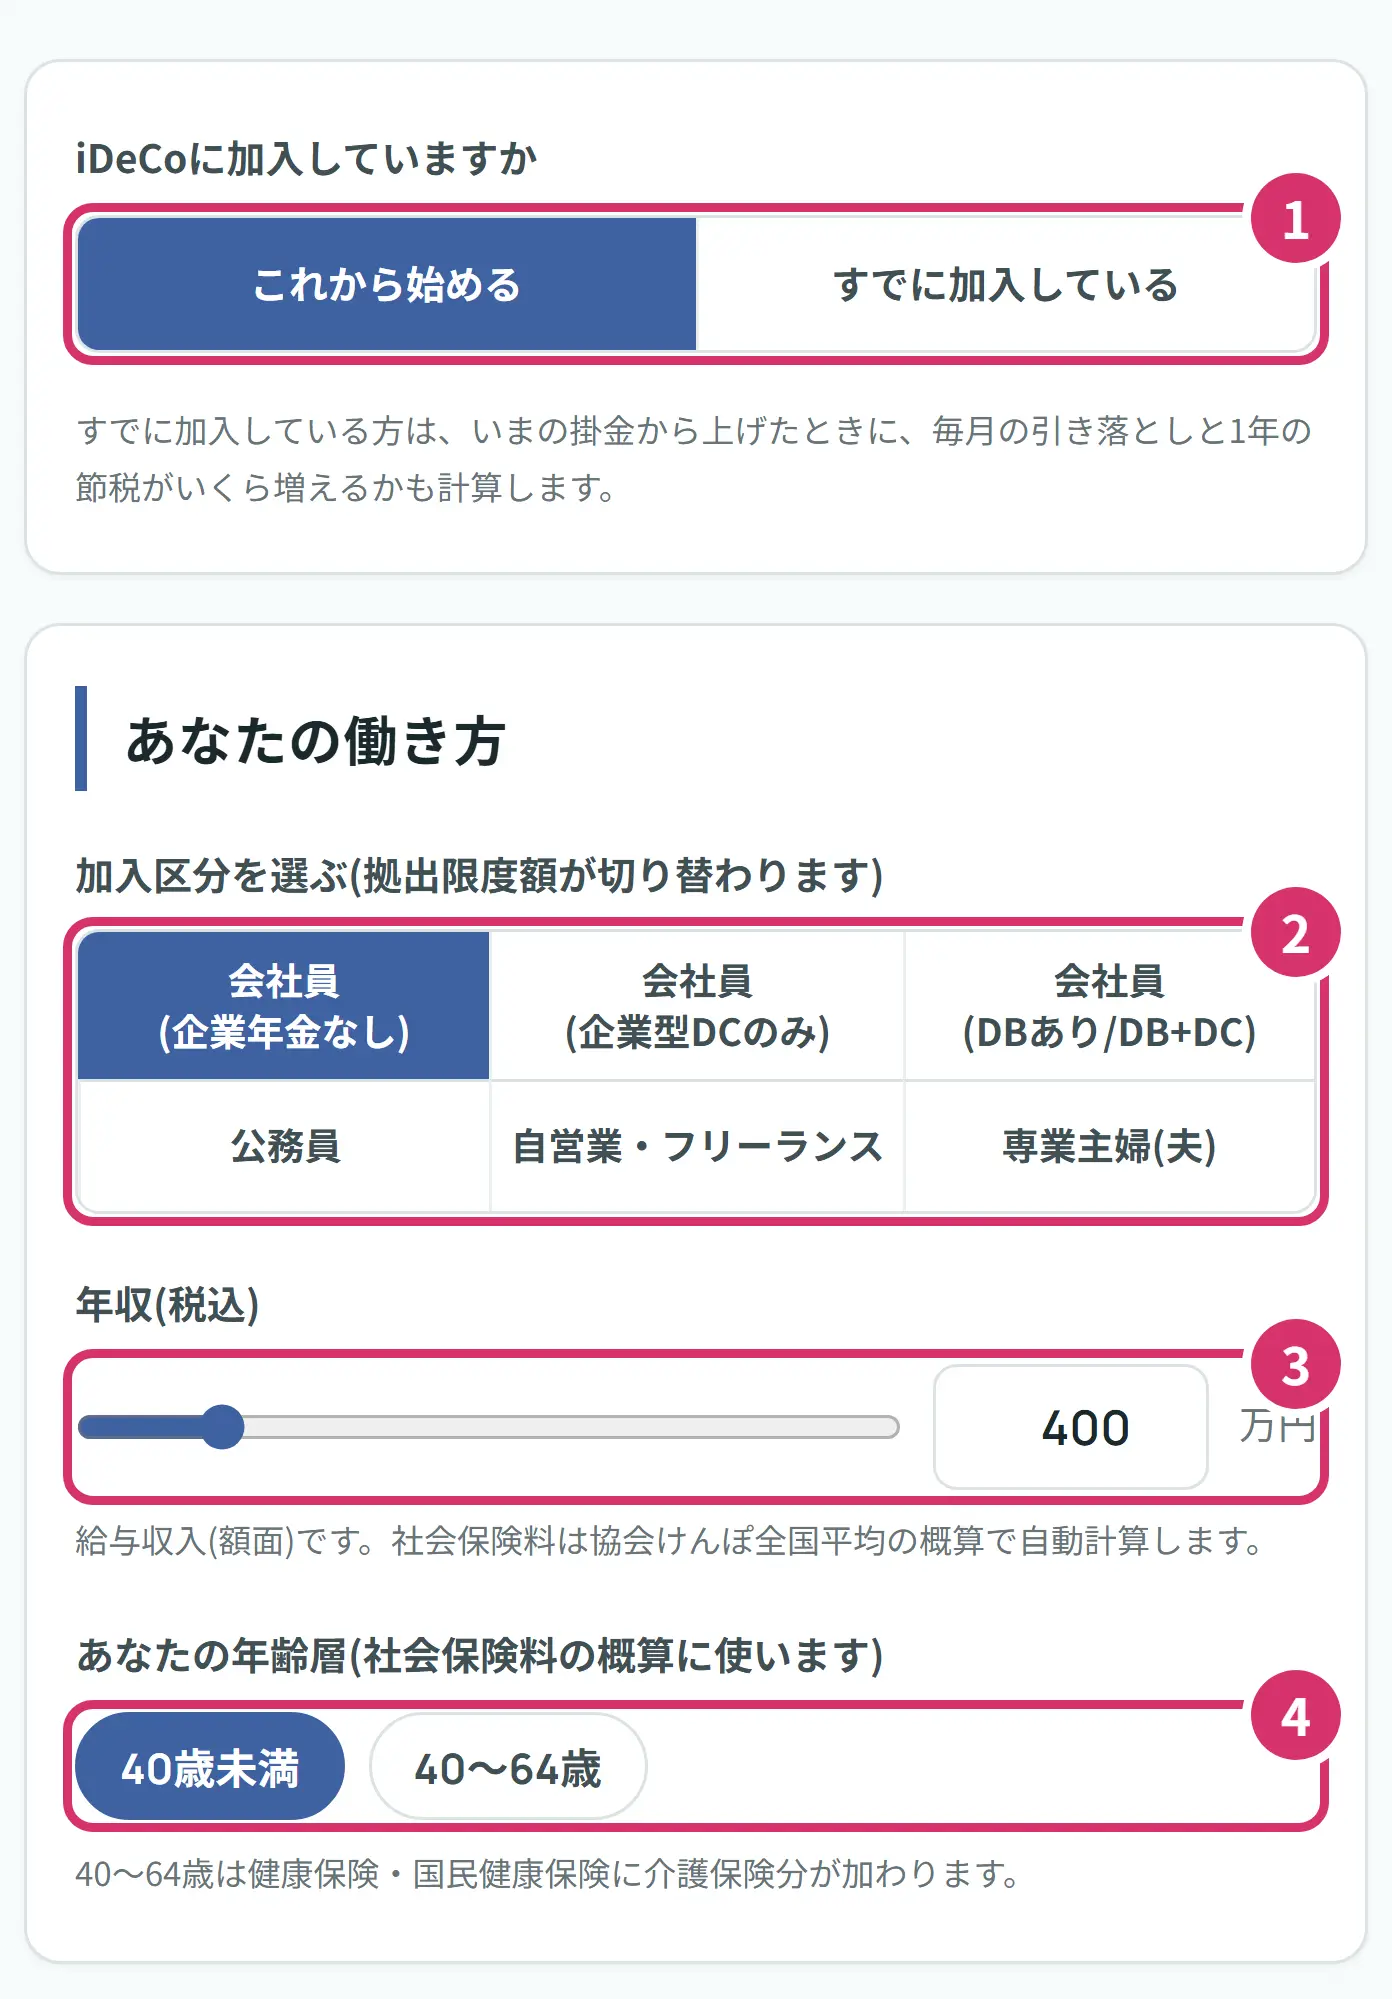
- 1これから始めるかすでに加入しているかを選びます。はじめての方は左のままで大丈夫です。
- 2働き方を押します。会社員の方は、会社に企業年金があるかで3つに分かれます。分からないときは、勤め先に、企業型DCやDB(確定給付企業年金)があるかを聞いてみましょう。企業型DCやDBのボタンを押すと、会社の掛金を入れる欄が増えます。金額は給与明細や残高のお知らせで確かめられ、DBの分は勤め先が教えてくれます。
- 3年収を入れます。手取りではなく、税金などを引く前の金額です。下の絵のように、源泉徴収票の支払金額の欄を見ると分かります。自営業・フリーランスの方は、売上から経費と青色申告特別控除を引いた金額を入れます(欄の名前が変わります)。
- 4年齢を選びます。40歳から64歳は保険料が少し変わるので、ここで分けています。
ステップ2 積み立て方を入れる
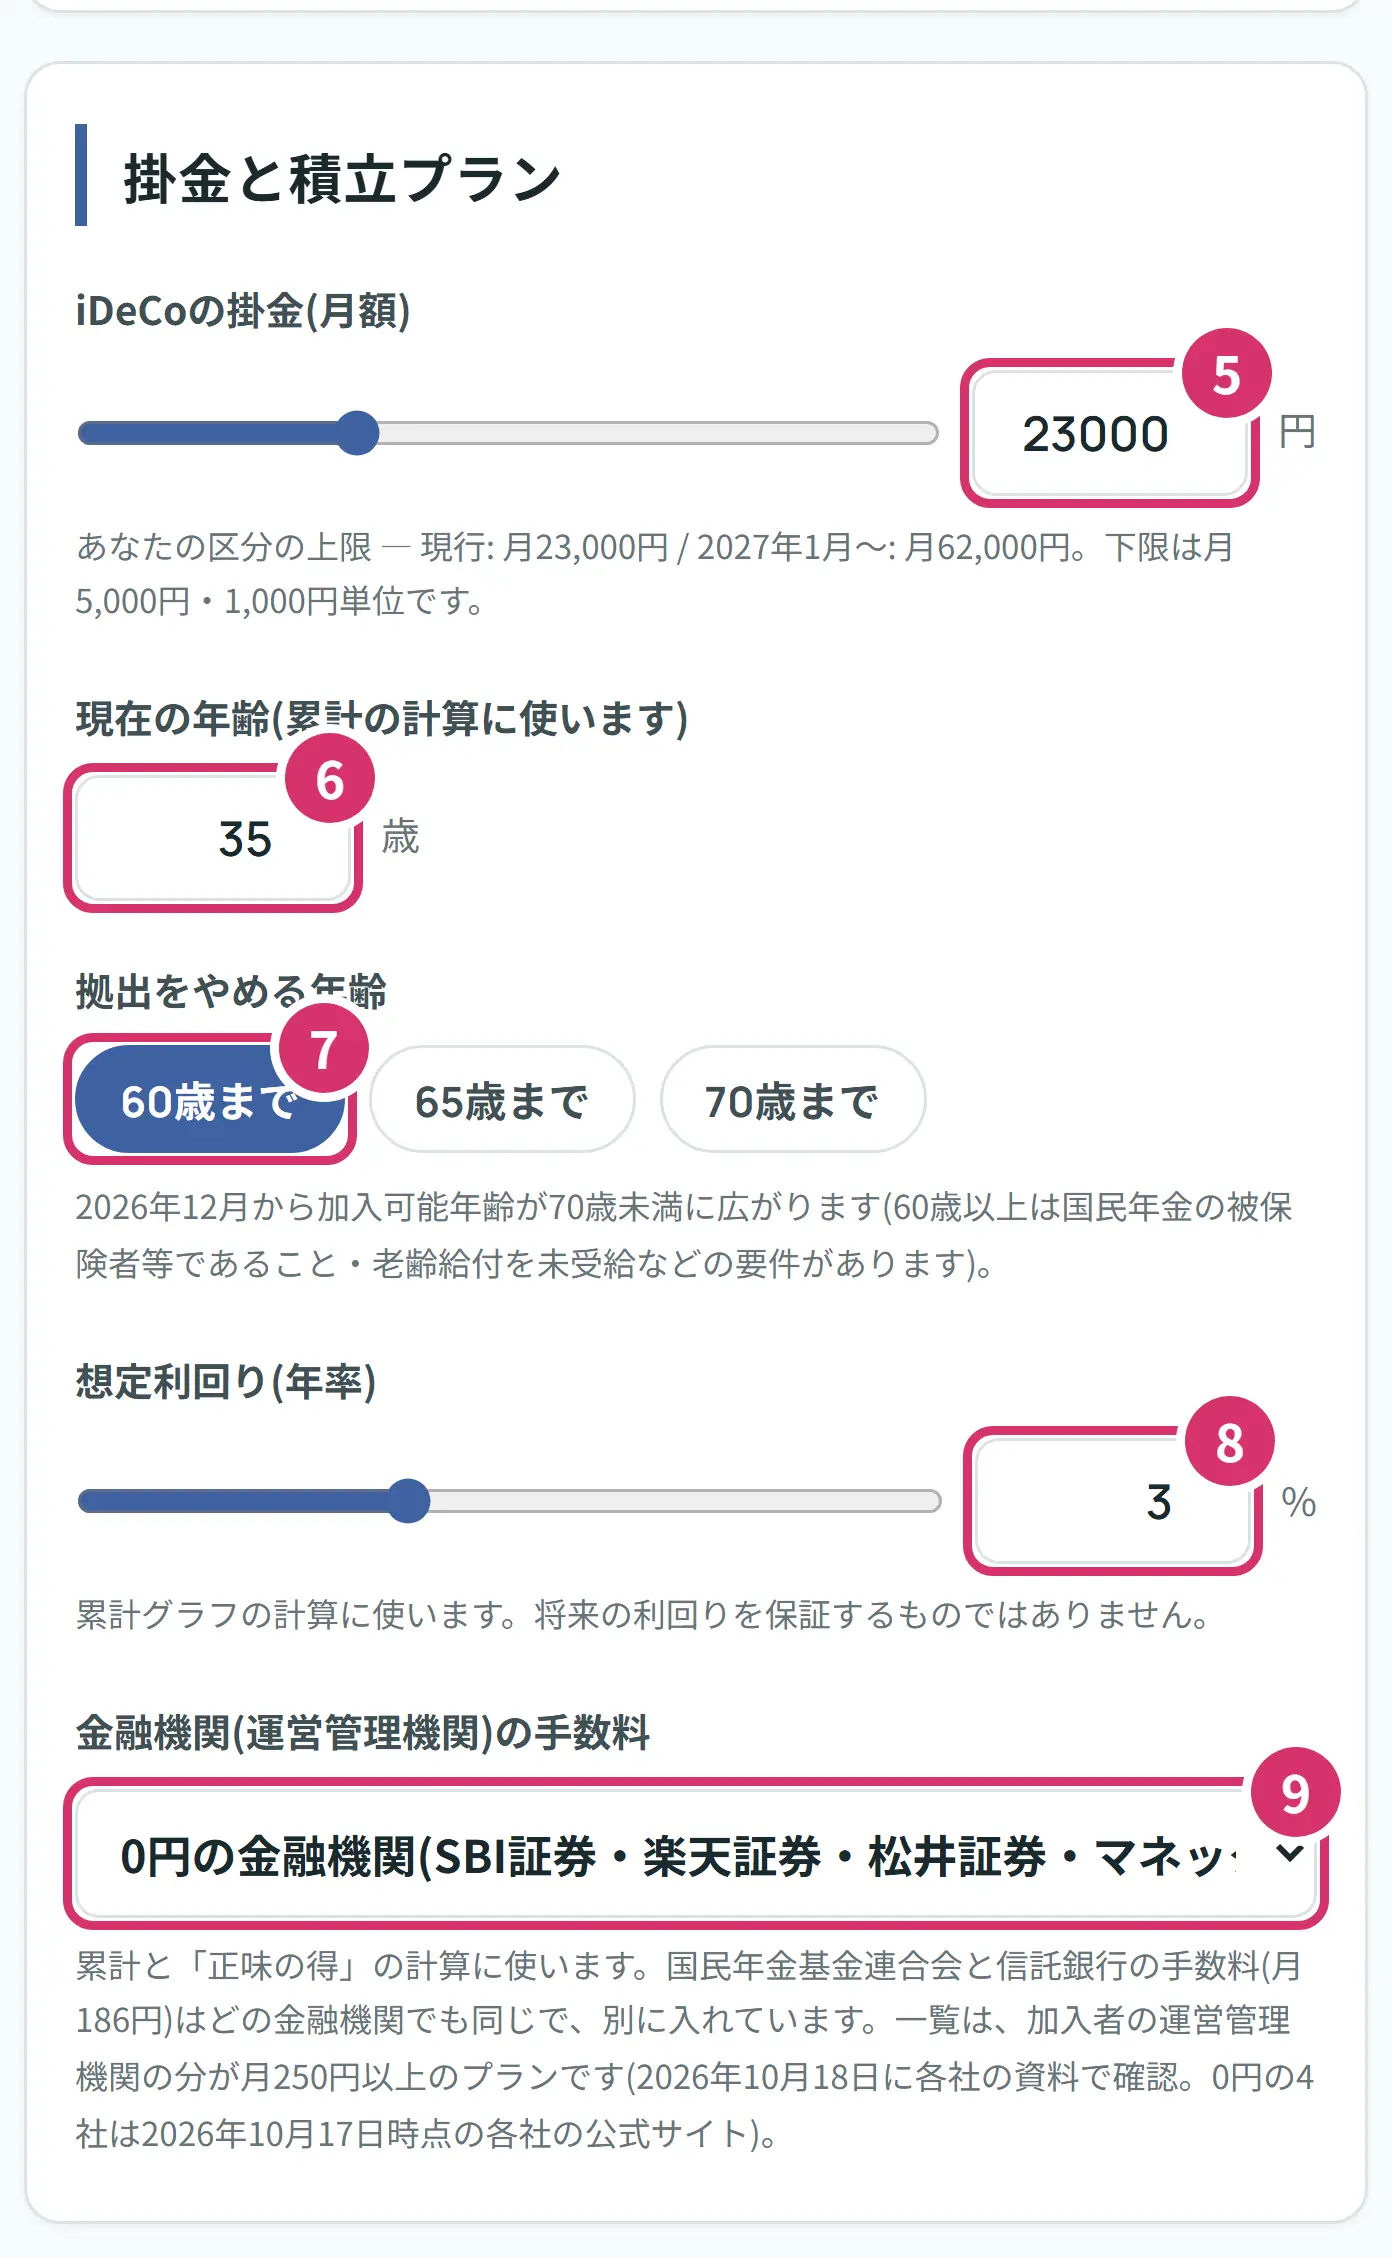
- 5掛金は、毎月いくら積み立てるかです。月5,000円から1,000円単位で決められます。つまみを左右に動かすと、結果もすぐ変わります。上限は欄の下に出ます。
- 6いまの年齢を入れます。
- 7いつまで積み立てるかを選びます。迷ったら、まずは60歳までのままで大丈夫です。
- 8想定利回りは、1年でどのくらい増えるかの「仮の数字」です。将来を約束するものではありません。最初に入っている3%のあと、0%や1%にも変えて、結果の違いを見てみましょう。
- 9金融機関の手数料は、まだ決めていなければ最初のままで大丈夫です(月0円の金融機関で計算します)。
配偶者やお子さんがいる方、生命保険料控除や住宅ローン控除がある方は、その下の「家族と控除を入れて計算する」を開いて入れると、より実際に近い数字になります。控除が多いと、節税額が少なくなることがあります。
ステップ3 結果を読む
写真は、年収400万円の会社員・Aさんが月2.3万円を積み立てる例です(40歳未満・2026年分の税制)。
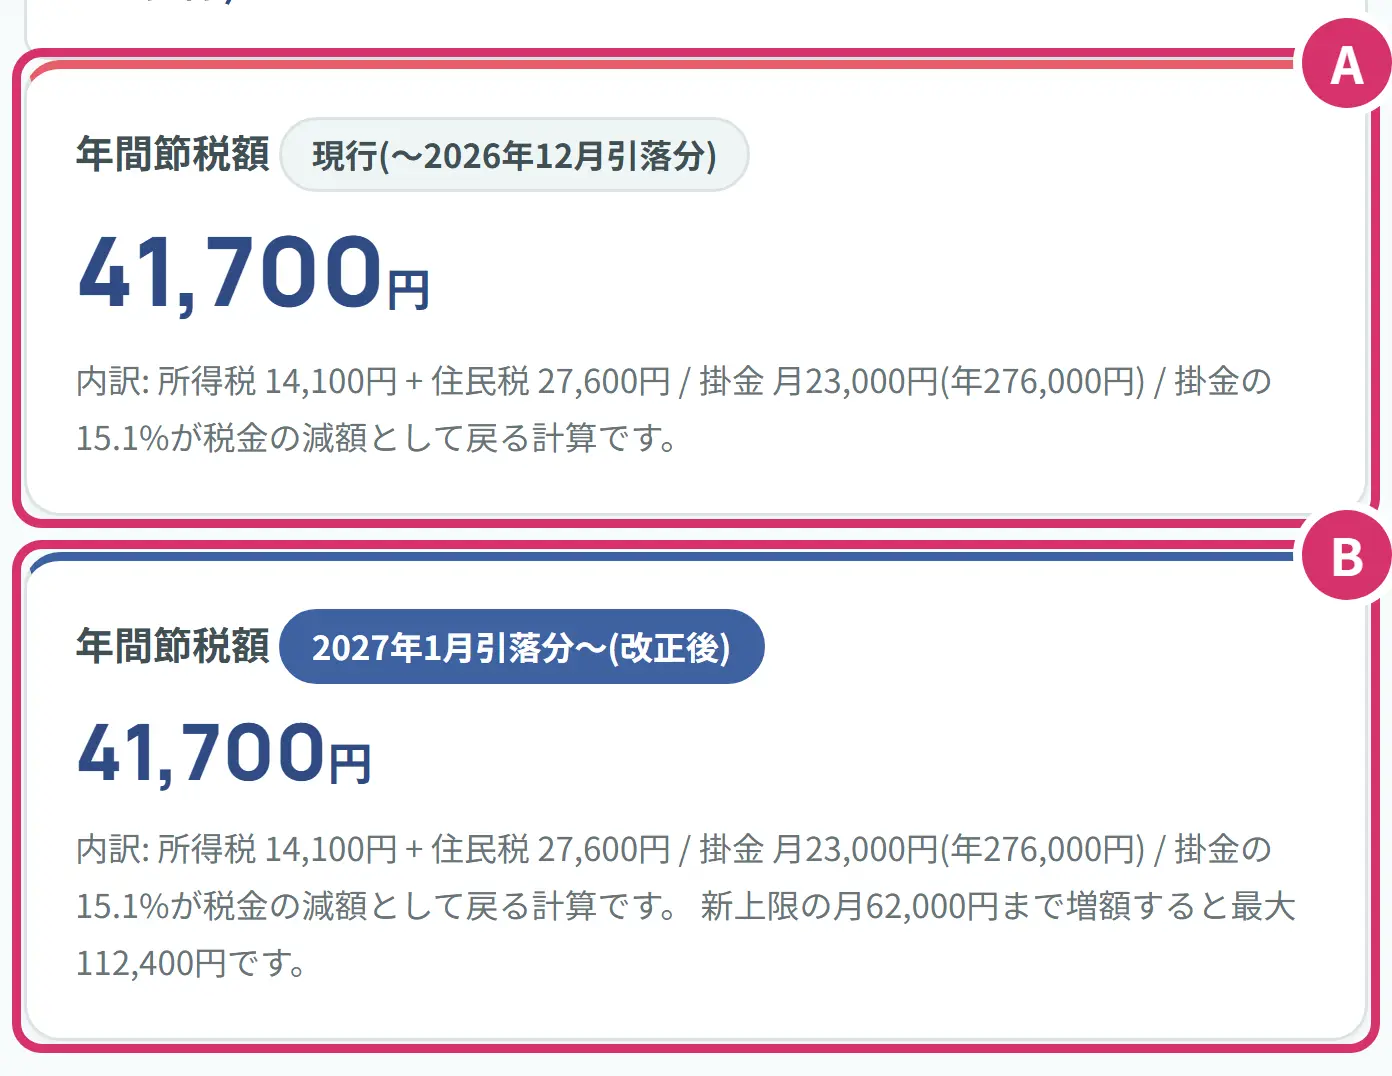
- A1年で少なくなる税金です。Aさんは41,700円(所得税14,100円+住民税27,600円)。いちばん大事な数字です。
- B2027年1月の引き落とし分からの数字です。掛金が同じなら同じ額で、Aさんが新しい上限の月6.2万円まで増やすと112,400円になります。
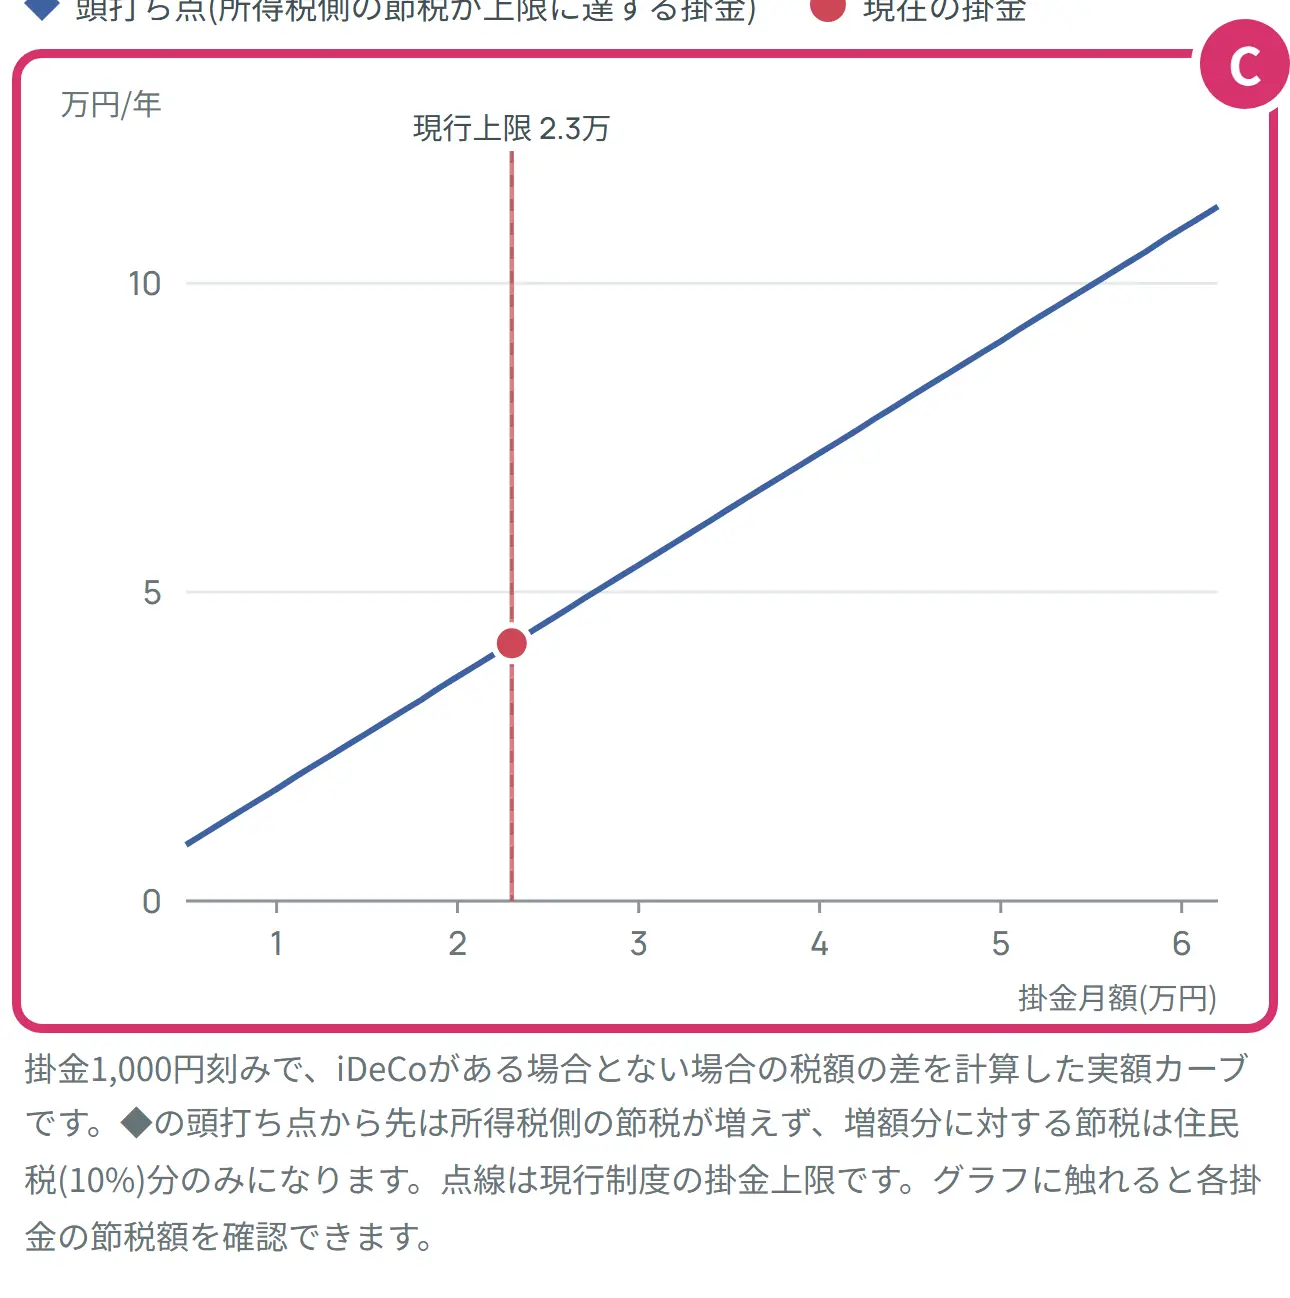
- C掛金を増やすと、節税がどう増えるかのグラフです。赤い点がいまの掛金です。線がまっすぐなら、増やした分だけ同じ割合で節税も増えます。年収によっては途中に◆が出て、そこから先は線の傾きがゆるくなります(増やしても節税の増え方が小さくなる点です)。
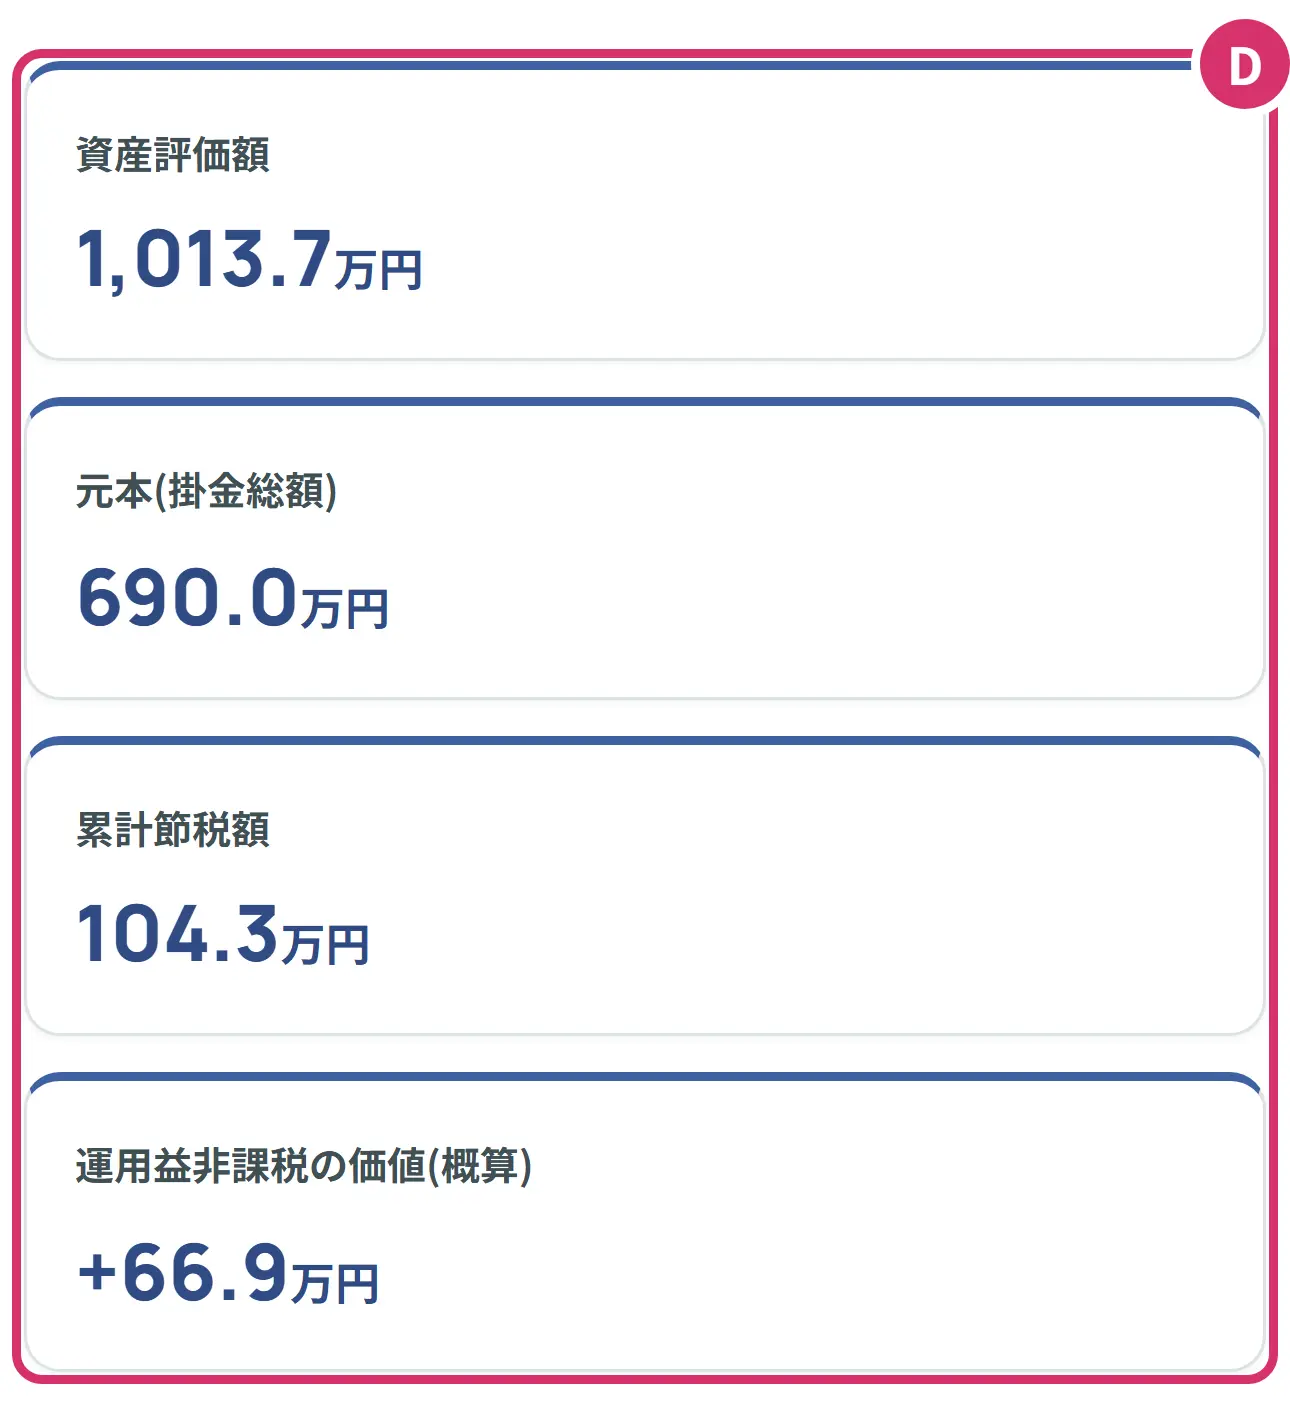
- D続けた場合の合計です。Aさんが35歳から60歳まで月2.3万円を続け、毎年3%増えると仮定すると、積み立てた額は690.0万円、増えた後の資産は1,013.7万円、少なくなった税金の合計は104.3万円という計算です。3%は仮の数字なので、0%でも試して、増えなかった場合も見ておきましょう。
やってみましょう
シミュレーターの上のほうにある「Aさん」のカードを押してみてください。41,700円と出れば、見方は合っています。そのあと、年収と掛金を自分の数字に変えてみましょう。
- 自分の働き方のボタンを選べた
- 年収を入れられた
- 掛金のつまみを動かして、節税額が変わるのを見た
- 想定利回りを0%にしても確かめた
言葉の意味をもう少し見る
- 掛金(かけきん)
- 自分で積み立てるお金のことです。
- 所得控除(しょとくこうじょ)
- 税金を計算するときに、所得から差し引けるものです。差し引いた分には税金がかかりません。iDeCoの場合の名前は、小規模企業共済等掛金控除といいます。
- 企業型DC
- 会社が掛金を出して、社員が自分で運用する、勤め先の年金です。
- DB(確定給付企業年金)
- 将来受け取る額があらかじめ決まっている、勤め先の年金です。
- マッチング拠出
- 企業型DCで、会社の掛金に自分で上乗せして積み立てることです。いまマッチング拠出をしている方は、iDeCoには入れません。
- 運営管理機関
- iDeCoの窓口になる銀行や証券会社のことです。自分で1社だけ選びます。
- 信託報酬(しんたくほうしゅう)
- 投資信託を持っている間、自動的に引かれていく費用です。
- 運用指図者(うんようさしずしゃ)
- 積み立てをやめて、それまでの資産の運用だけを続ける人のことです。
よくある質問
Q1iDeCoは何の略ですか。
個人型確定拠出年金の英語の名前(individual-type Defined Contribution pension plan)の一部からつくられた愛称です。
Q2いくらから始められますか。
月5,000円から、1,000円単位で決められます。金額を変えられるのは、原則1年に1回です。
Q3何歳まで入れますか。
基本的に65歳未満で、2026年12月1日からは70歳未満に広がります。60歳以上の方には、国民年金の被保険者であることなどの要件があります。
Q4途中でやめられますか。
積み立てを止めることはできます。ただ、入れたお金は原則60歳まで引き出せず、運用だけを続けることになります。国民年金の保険料の免除を受けているなど、一定の要件をすべて満たす方に限り、脱退一時金を受け取れます。
Q5税金を払っていなくても意味はありますか。
所得税と住民税を払っていない方は、掛金を差し引いても税金は減りません。運用で増えた分に税金がかからない点は同じです。
次に見るとよいもの
- NISA・iDeCo 配分シミュレーター:NISAとiDeCoにいくらずつ入れるか迷ったら
- マッチング拠出・iDeCo 比較シミュレーター:会社に企業型DCがある方
- iDeCo 乗り換えシミュレーター:すでに加入していて、手数料が気になる方
- 退職金・iDeCo受け取り方シミュレーター:受け取り方を決めたい方
出典
2026年11月5日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。