はじめての積立シミュレーション|図でわかる複利・信託報酬・想定利回りと、シミュレーターの使い方
2026年11月5日確認
このページを読み終わるころには、積立シミュレーターに自分の数字を入れて、何年後にいくらになるという計算を、自分で読めるようになります。むずかしい言葉は、出てきたときに説明します。
積み立てと複利ってなに?
ひとことで言うと、毎月雪を足しながら転がす雪玉のようなものです。
積み立ては、決まった金額を続けて買っていくことです。複利は、増えた分を元本に足して、また運用することです。下は、100万円を年5%で運用した例です。増えた分も次の年の元手になるので、増える額が少しずつ大きくなります。
積み立ては、後の年ほど増え方が大きくなる計算です
シミュレーターの例のAさん(月3万円を30年、信託報酬0.1%)で、毎年5%増えると仮定した計算です。最初の10年で増える分は100.6万円ですが、30年後には1,321.2万円になります。
5%は仮の数字で、将来を約束するものではありません。年0%なら、30年後は元本を少し下回る10,639,157円です。
シミュレーターは、これを毎月計算しています。順番は下のとおりです。月の増え方(月利)は、12か月続けると年5%になる割合で、約0.4074%です。年5%を12で割った数字ではありません。
始める前に知っておきたいこと
金融庁は、投資について「預貯金よりも高いリターンを期待することはできますが、元本割れのおそれもあります。」と説明しています。シミュレーターの金額は、入れた利回りが続いたと仮定した計算です。
実際には上がる年も下がる年もあります。値動きの順番まで見たいときは、後で説明する過去の実績との比較を使います。
購入時手数料と為替手数料は計算に入っていません。分配金は再投資する計算です。
値上がりしても枠の消費は増えません。枠の使い方は、下で簡単に説明します。
NISAの枠は、シミュレーターでどう数える?
NISAは、増えた分に税金がかからない口座です。制度のくわしい説明ははじめての新NISAにまとめました。ここでは、積立シミュレーターに関係するところだけを説明します。
| 1年に買える額 | 一生で使える枠 | |
|---|---|---|
| つみたて投資枠 | 120万円 | 1,800万円の中で使えます |
| 成長投資枠 | 240万円 | 1,800万円のうち1,200万円まで |
枠に入らない分は、課税口座で買う計算です。たとえば月20万円をつみたて投資枠のみで積み立てると、1年で120万円が枠に入り、残りの120万円は課税口座です。使わなかった年の枠を翌年に繰り越すことはできません。
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。写真はAさんの条件を入れた状態です。
まず、例のカードを押してみる
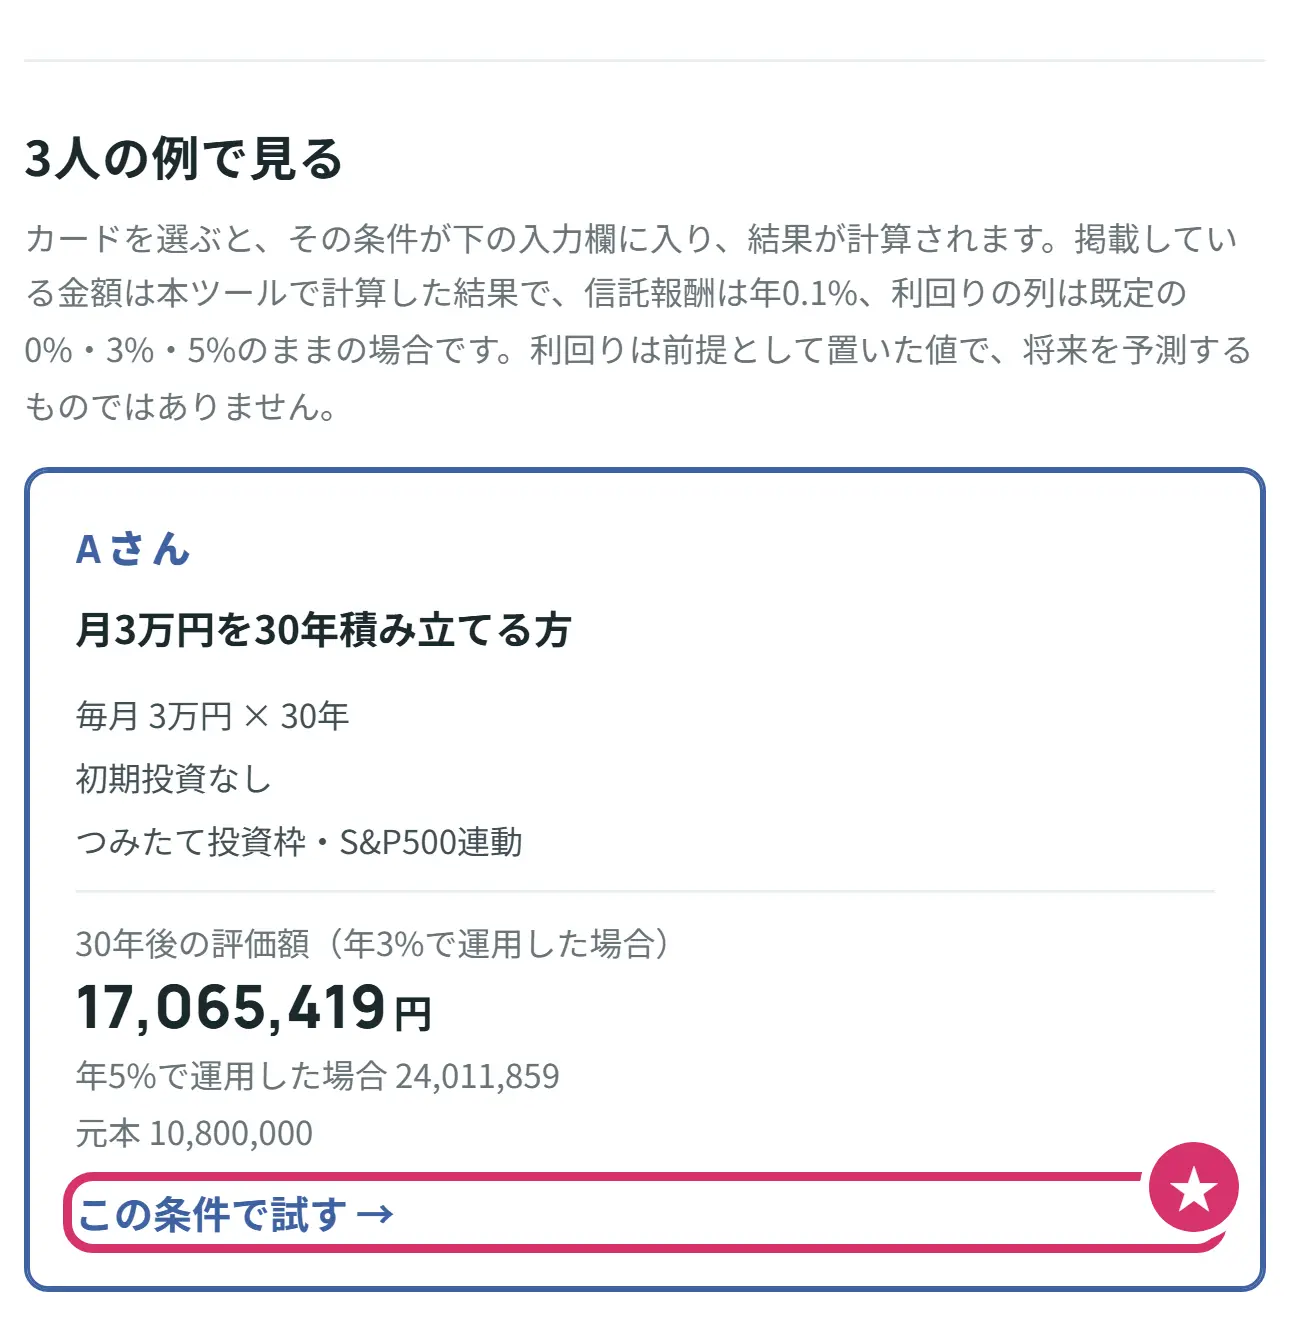
- ★この条件で試すを押すと、その人の条件が入力欄に入り、結果が出ます。まずAさんを押してから、下の説明を読むと分かりやすいです。
ステップ1 いくら積み立てるかを入れる
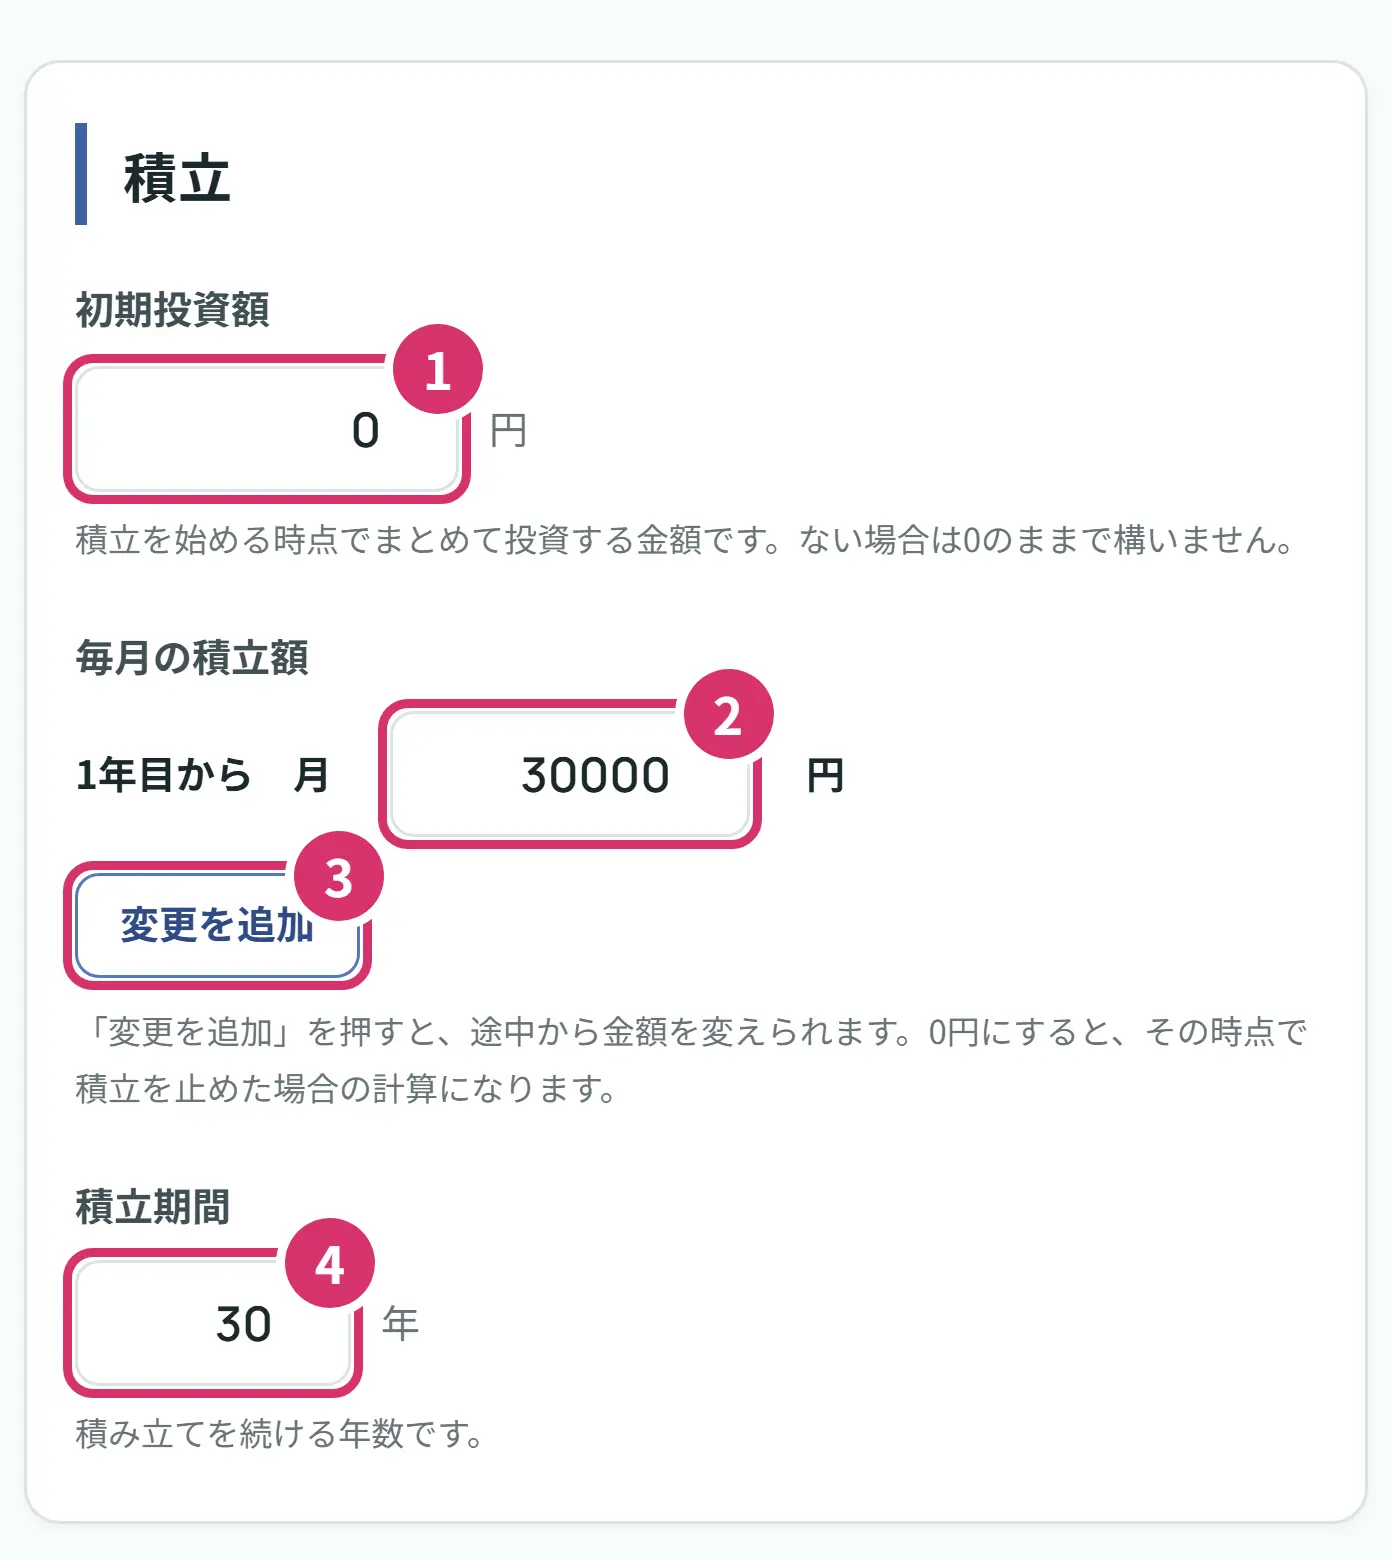
- 1初期投資額は、最初にまとめて入れるお金(頭金のようなもの)です。なければ0のままで大丈夫です。つみたて投資枠は、定期的に続けて買う方法に限られています。実際の口座でまとまったお金を一度に買うときは、成長投資枠か課税口座を使います。このシミュレーターの計算では、初期投資額も毎月の積み立てと同じ順番で枠に入れています。
- 2毎月の積立額は、円の単位で入れます。3万円なら30000です。金額に迷ったら、毎月の収入から支出を引いた残りを見てみましょう。金融庁も、積立投資は「少ない金額からコツコツ始めることができます。」と説明しています。ボーナスの月に足す予定があれば、1年分を12で割って足すと目安になります。
- 3変更を追加は、途中から金額を変えたいときに押します(下の写真)。
- 4積立期間は、何年続けるかです(1〜60年)。期間を長くしたときは、下の5で見たい年にチェックを入れてください。
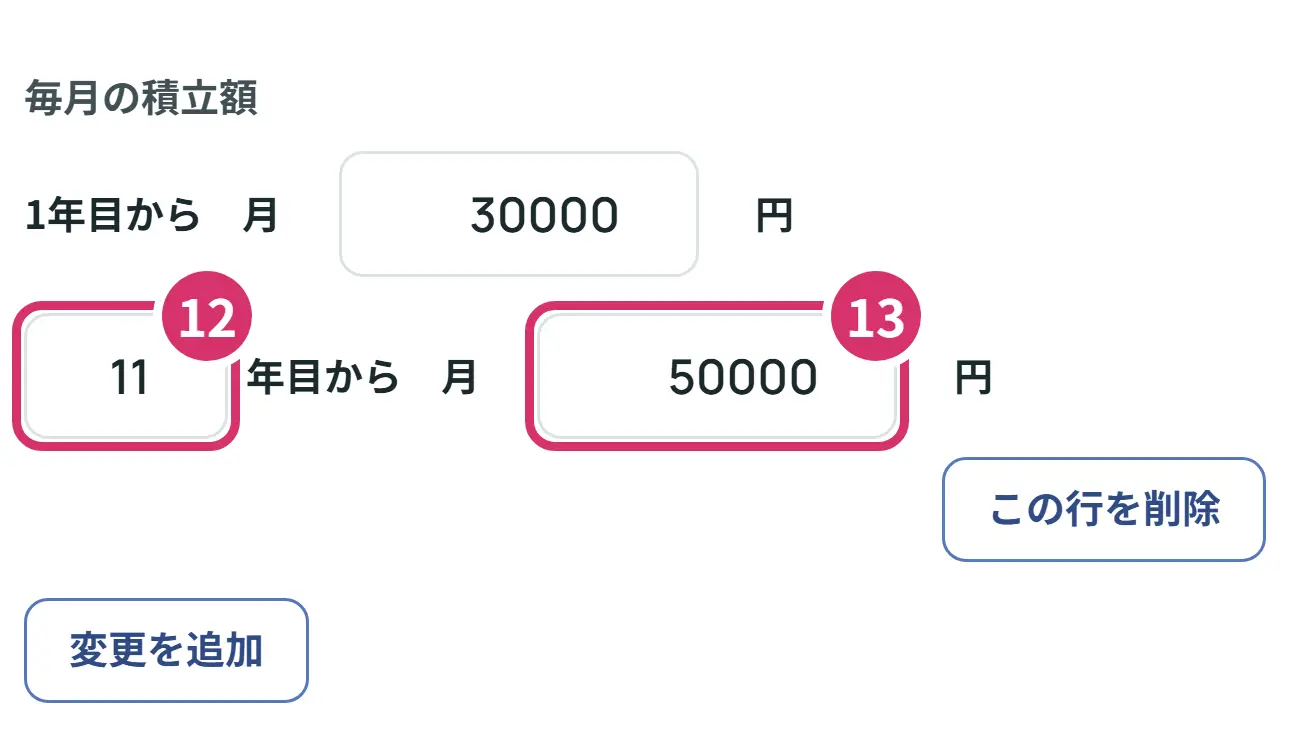
- 12何年目から変えるかを入れます。
- 13その年からの月額を入れます。写真は、11年目から月5万円に増やす例です。最初の行を含めて20行まで足せます。0円にすると、その年で積み立てをやめる計算になります。やめたあとも、それまでの分の運用は続きます。
同じAさんで11年目から月5万円に増やすと、元本は1,560万円、年5%の30年後は32,034,127円という計算です。
ステップ2 見たい年と、想定利回りを入れる
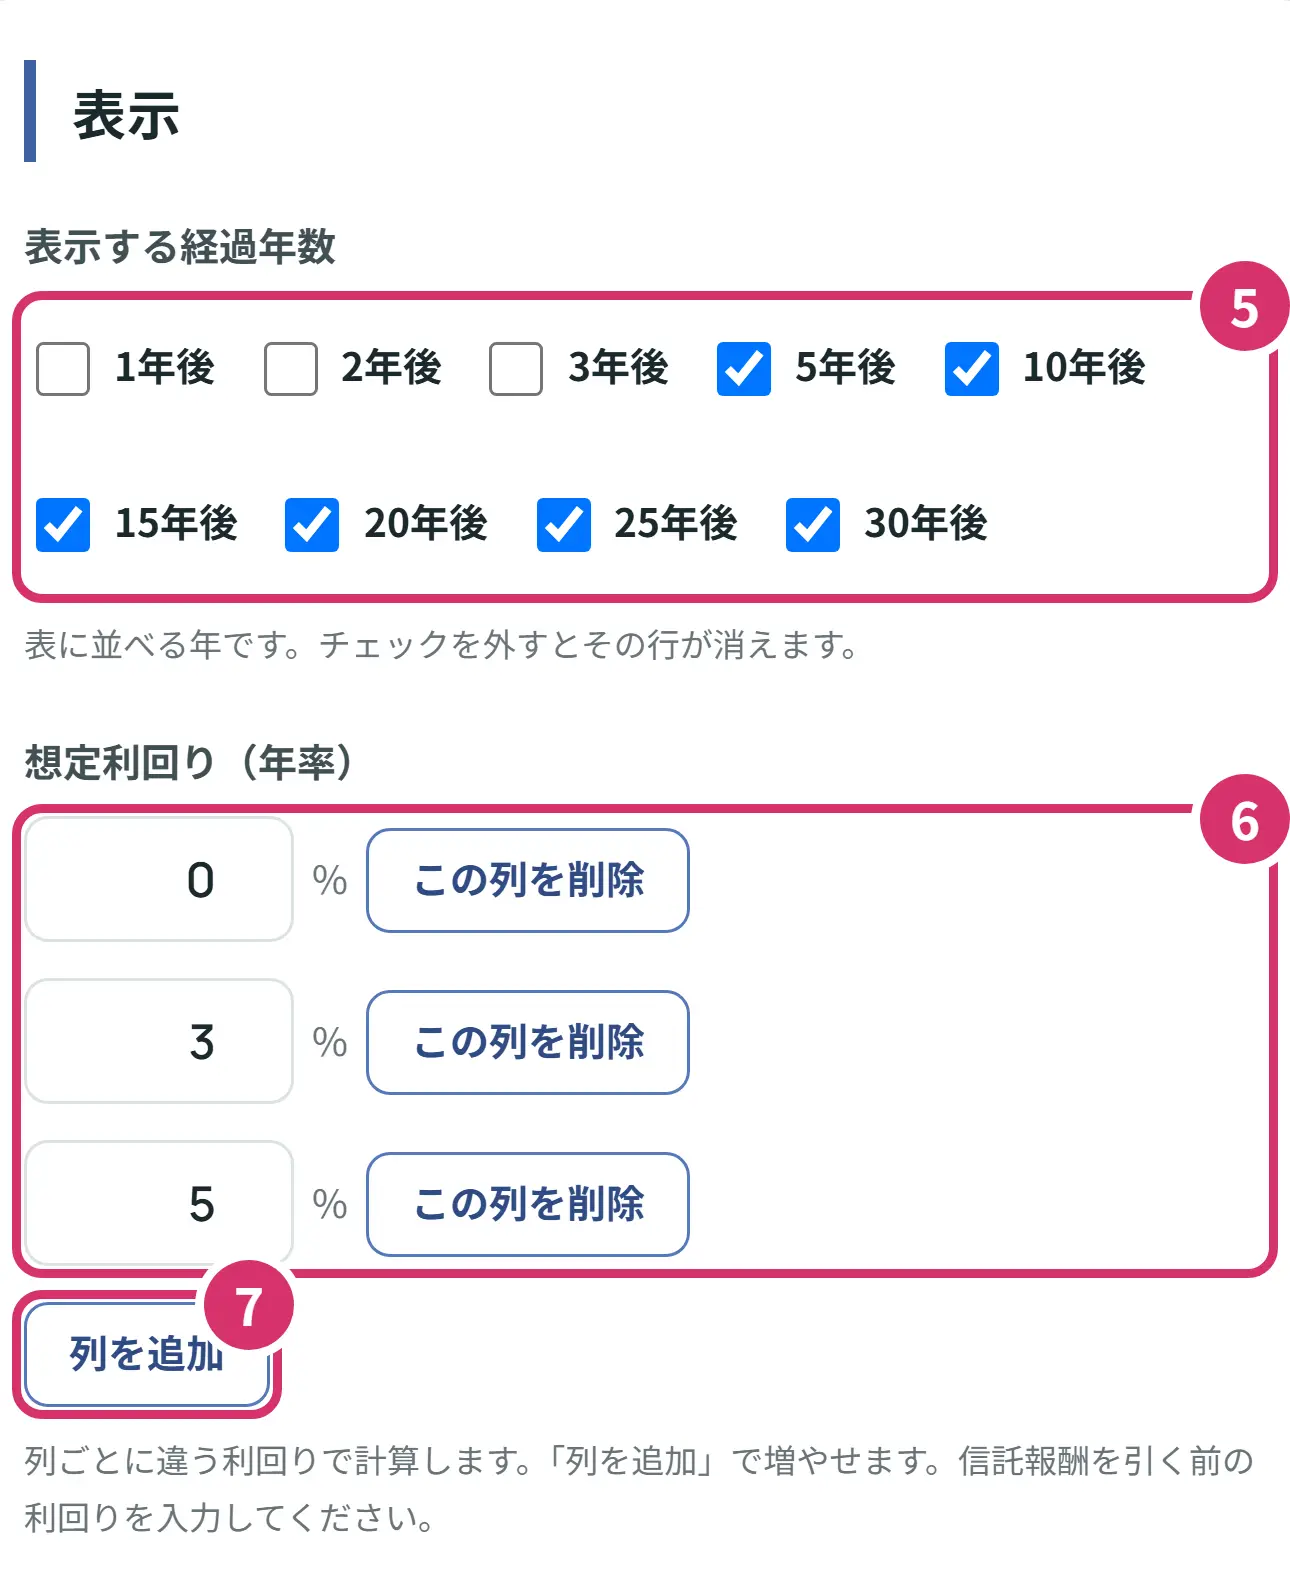
- 5表示する経過年数は、表に並べる年です。チェックを外すと、その行が消えます。
- 6想定利回りは、1年でどのくらい増えるかの仮の数字です。列ごとに違う利回りで計算します。最初に入っている0%・3%・5%は例で、すすめている数字ではありません。迷ったら、0%を残したまま、自分が考える数字と、それより低い数字を並べてみましょう。信託報酬を引く前の数字を、現地のお金で見た増え方で入れます(為替は11の欄に分けて入れます)。
- 7列を追加で、比べる利回りを増やせます(6列まで)。いらない列はこの列を削除で消せます。
想定利回りとは?何%を入れる?
想定利回りは、当てるための数字ではなく、幅を見るための数字です。将来の利回りは誰にも分かりません。1つの数字に決めず、複数の列で見ておくと、増えなかった場合も分かります。
ステップ3 信託報酬と口座を入れる
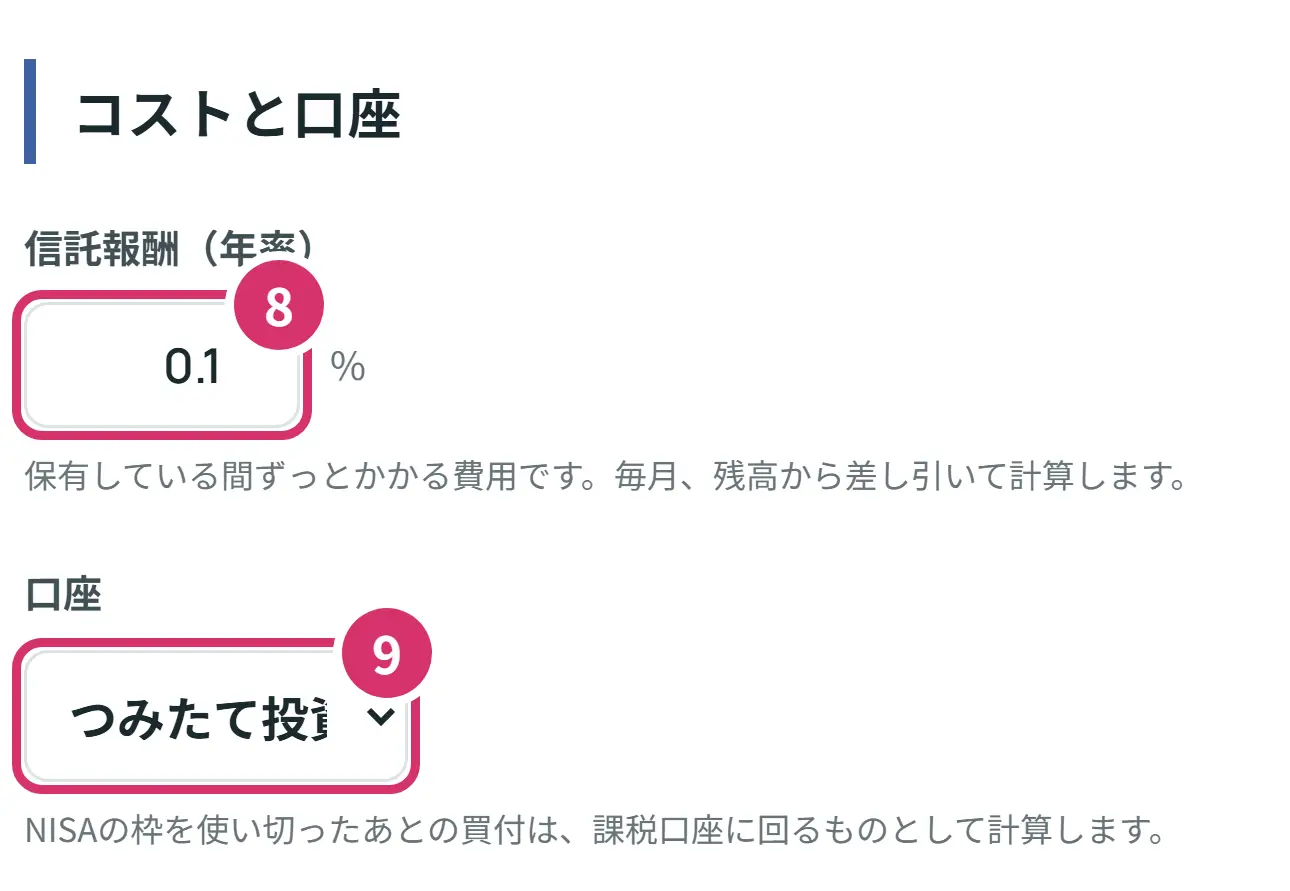
- 8信託報酬は、投資信託を持っている間ずっとかかる費用です(年率)。選ぶ商品が決まっていれば、その商品の数字を入れます。決まっていなければ、0.1%と1%のように変えて、結果の違いを見てみましょう。
- 9口座は、どの枠で買うかです。下の表の4つから選びます。迷ったら、最初のつみたて投資枠のみのままで大丈夫です。
信託報酬とは?いつ引かれる?
金融庁は「保有している期間中に自動的に引かれていくものです」と説明しています。資産運用業協会によると、「投資信託の保有額に応じて日々支払う費用」で、投資信託の財産の中から間接的に支払われます。口座から別に引き落とされるわけではないので、気づきにくい費用です。シミュレーターは毎月、残高から差し引いて計算します。
数字がどこに書いてあるかというと、資産運用業協会は「年率でいくら支払うのか、目論見書などに記載されています。」と案内しています。
小さな数字に見えますが、長く続けると差が開きます。同じAさんの年5%で、信託報酬だけを変えた計算です。
信託報酬の目安として、金融庁の資料(2026年10月23日時点)では、つみたて投資枠の指定インデックス投信の平均は、投資先が国内のもので0.27%、内外・海外のもので0.34%です。法令上の上限は、それぞれ0.5%と0.75%です。低いほど結果の金額は増える計算ですが、商品を選ぶときに見るものは費用だけではありません。
| 選ぶもの | 計算のしかた |
|---|---|
| つみたて投資枠のみ | 年120万円まで、合計1,800万円までNISAで買います。 |
| つみたて投資枠と成長投資枠を併用 | 先につみたて投資枠に入れ、入らない分を成長投資枠(年240万円・1,200万円まで)に入れます。合計は1,800万円までです。 |
| 成長投資枠のみ | 年240万円まで、合計1,200万円までNISAで買います。 |
| 課税口座のみ | NISAを使わない計算です。 |
どれを選んでも、枠に入らない分は課税口座で買う計算です。
ステップ4 為替の欄を確かめる
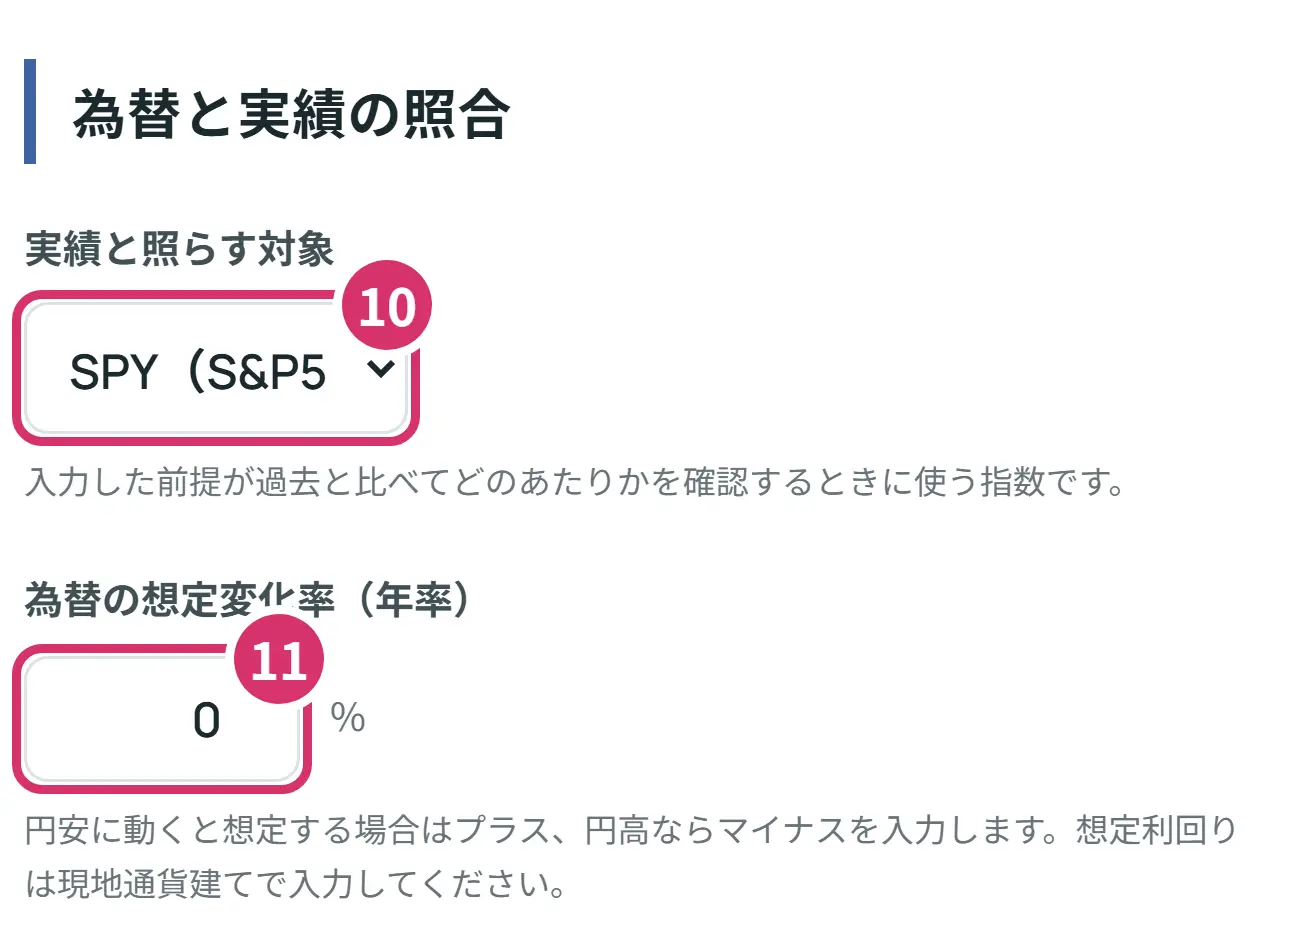
- 10実績と照らす対象は、後で過去の実績と比べるときに使う指数です。これを変えても、想定利回りで計算した表の金額は変わりません(1321.Tを選ぶと、為替の欄が使えなくなり、為替0%の計算になります)。
- 11為替の想定変化率は、円とドルなどの関係が毎年どのくらい動くかの仮の数字です。円安を想定するならプラス、円高ならマイナスを入れます。分からなければ0%のままで大丈夫です。
為替の欄には何を入れる?
外国の株式などで運用する投資信託は、一般的に、円安だとプラス、円高だとマイナスの影響を受けます。シミュレーターの想定利回りは現地のお金で見た増え方なので、為替は別の欄に分けて入れます。想定利回りに為替の影響も含めて入れたときは、為替の欄は0%のままにしてください。両方に入れると、同じ動きを2回数えることになります。
ステップ5 結果を読む
写真は、見やすいように10年後・20年後・30年後にだけチェックを入れた状態です。入力を変えると、すぐに計算し直します。
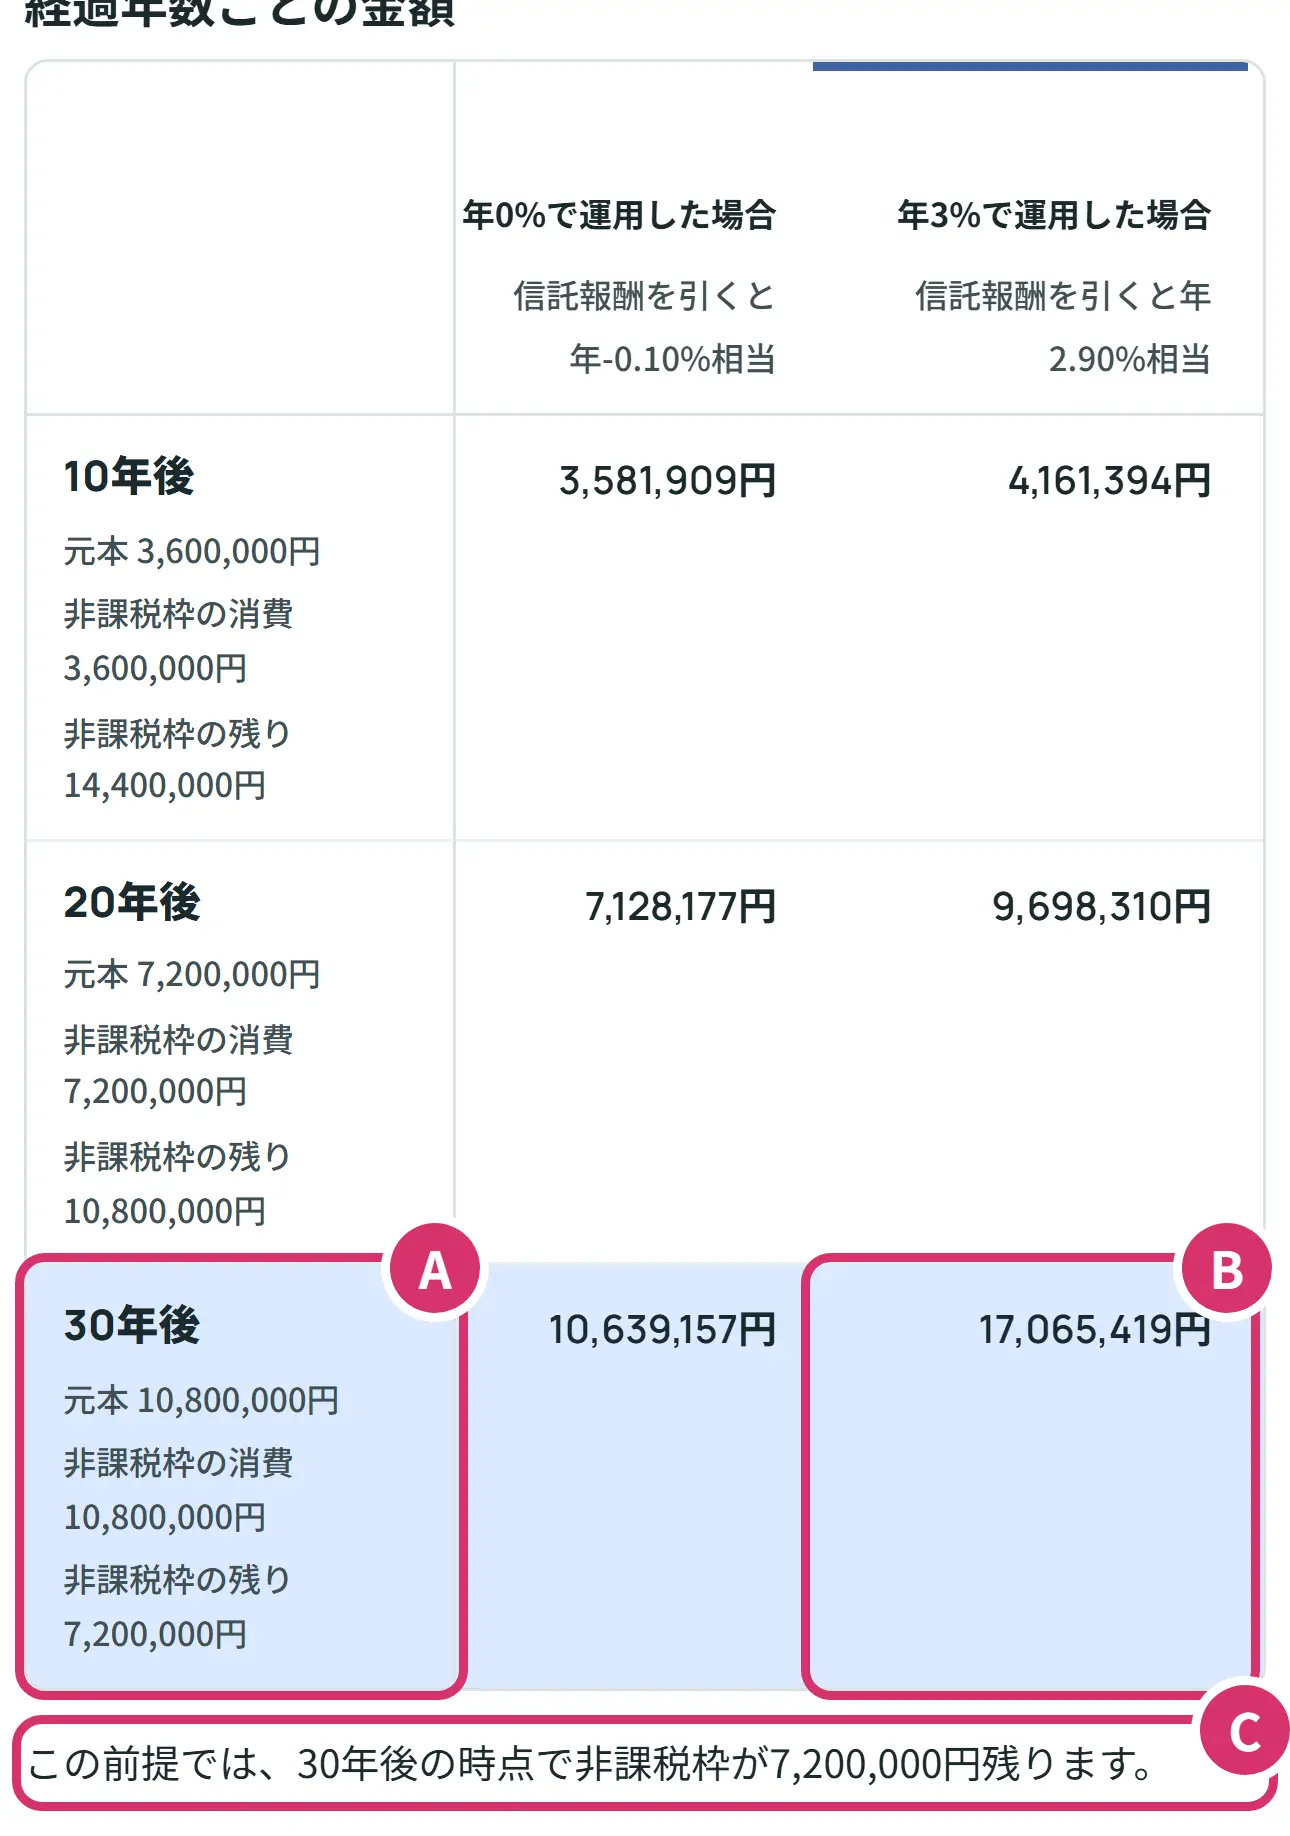
- A行の見出しです。30年後に、自分が入れたお金(元本)が1,080万円で、非課税枠を1,080万円使い、720万円残っていることが分かります。
- Bその年の評価額です。Aさんが年3%で増えたと仮定すると、30年後は17,065,419円という計算です。評価額は、売らずに持っているときの、その時点の金額です。
- C非課税枠のお知らせです。枠が余るときは残りの金額が、枠に届くときは届く年が出ます。
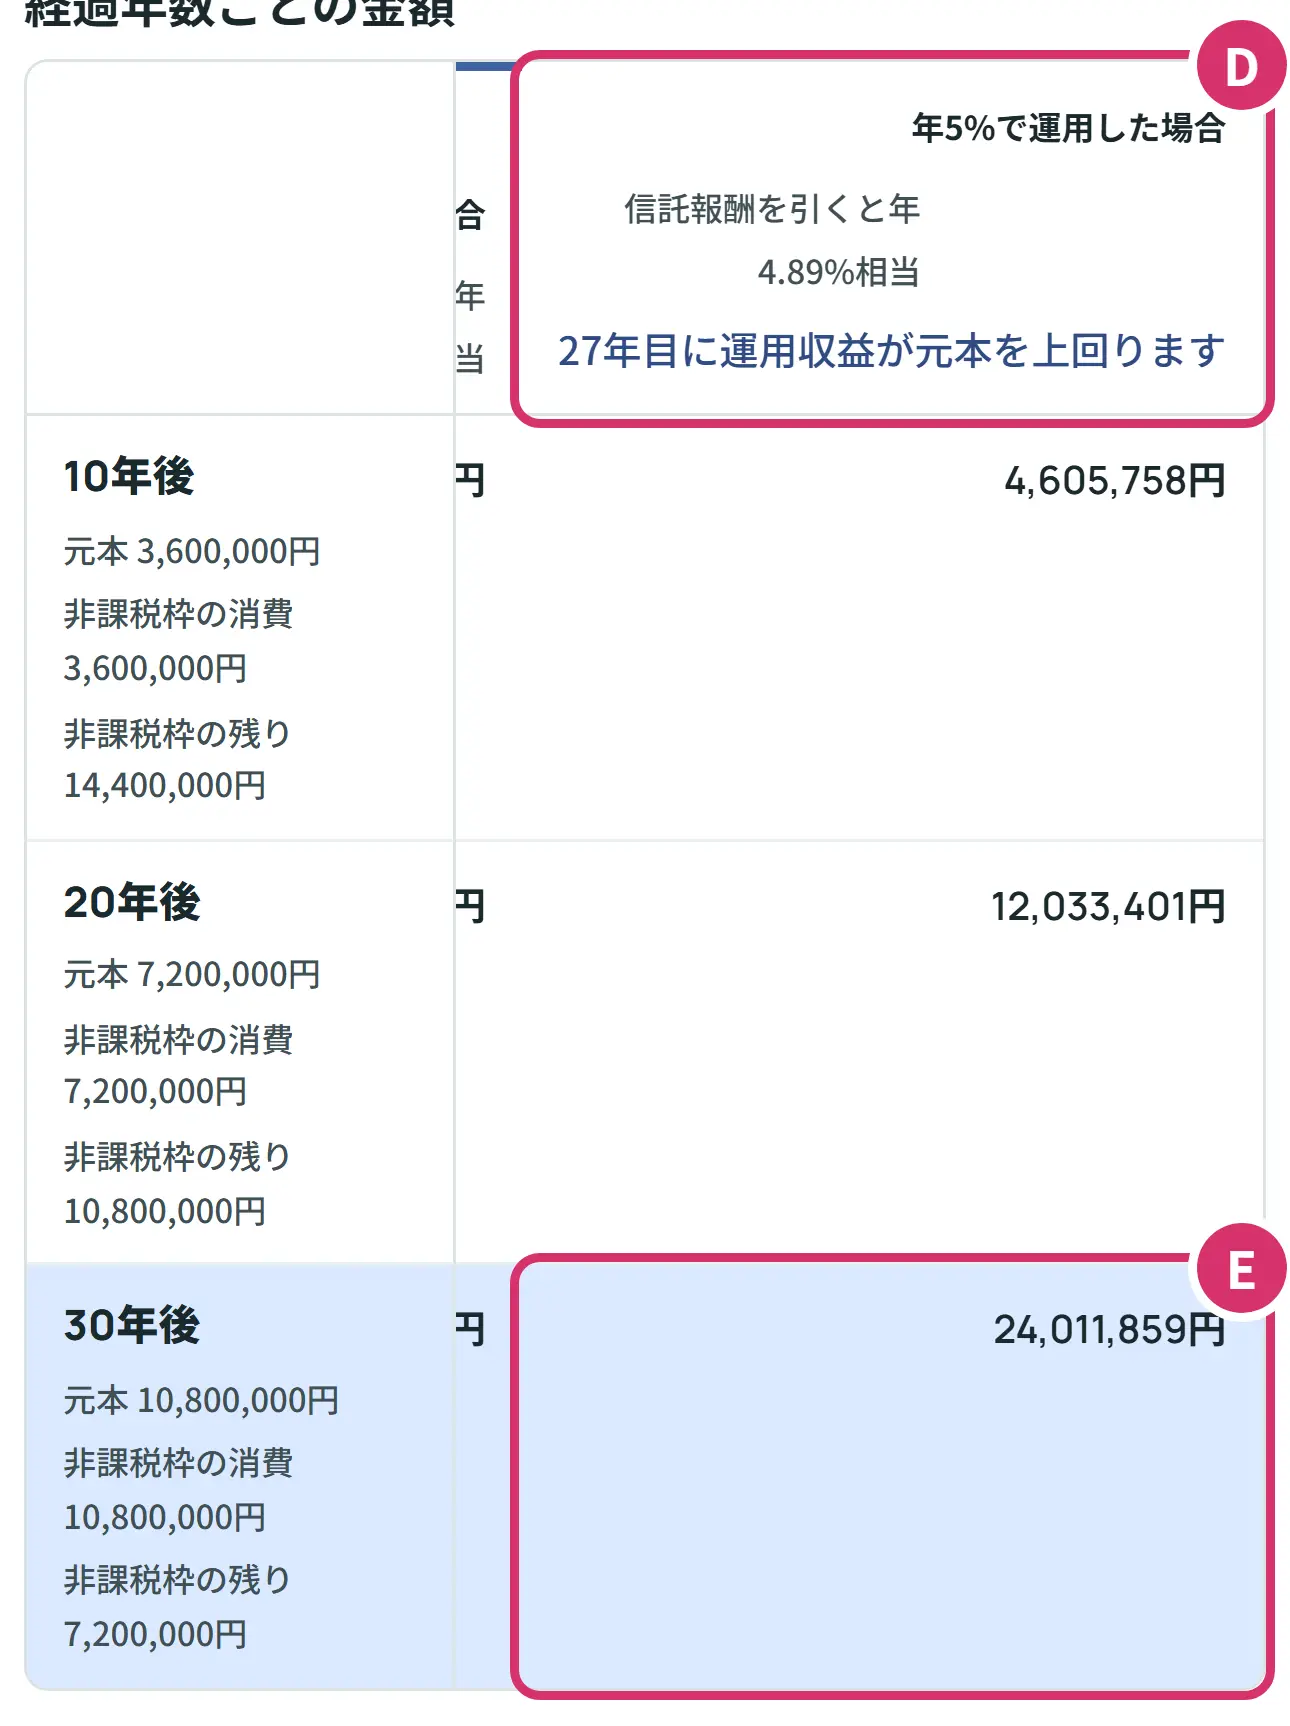
- D列の見出しです。信託報酬を引くと年4.89%相当とは、信託報酬なしに年4.89%で増やしたのと同じ金額になる、という意味です。27年目に運用収益が元本を上回ります、は増えた分が入れたお金より多くなる年です。
- E年5%と仮定した30年後の評価額です。24,011,859円です。スマホでは、表を指で横に動かすと右の列が見られます。
表の行を押すと、表の下の内訳がその年の内容に変わります。
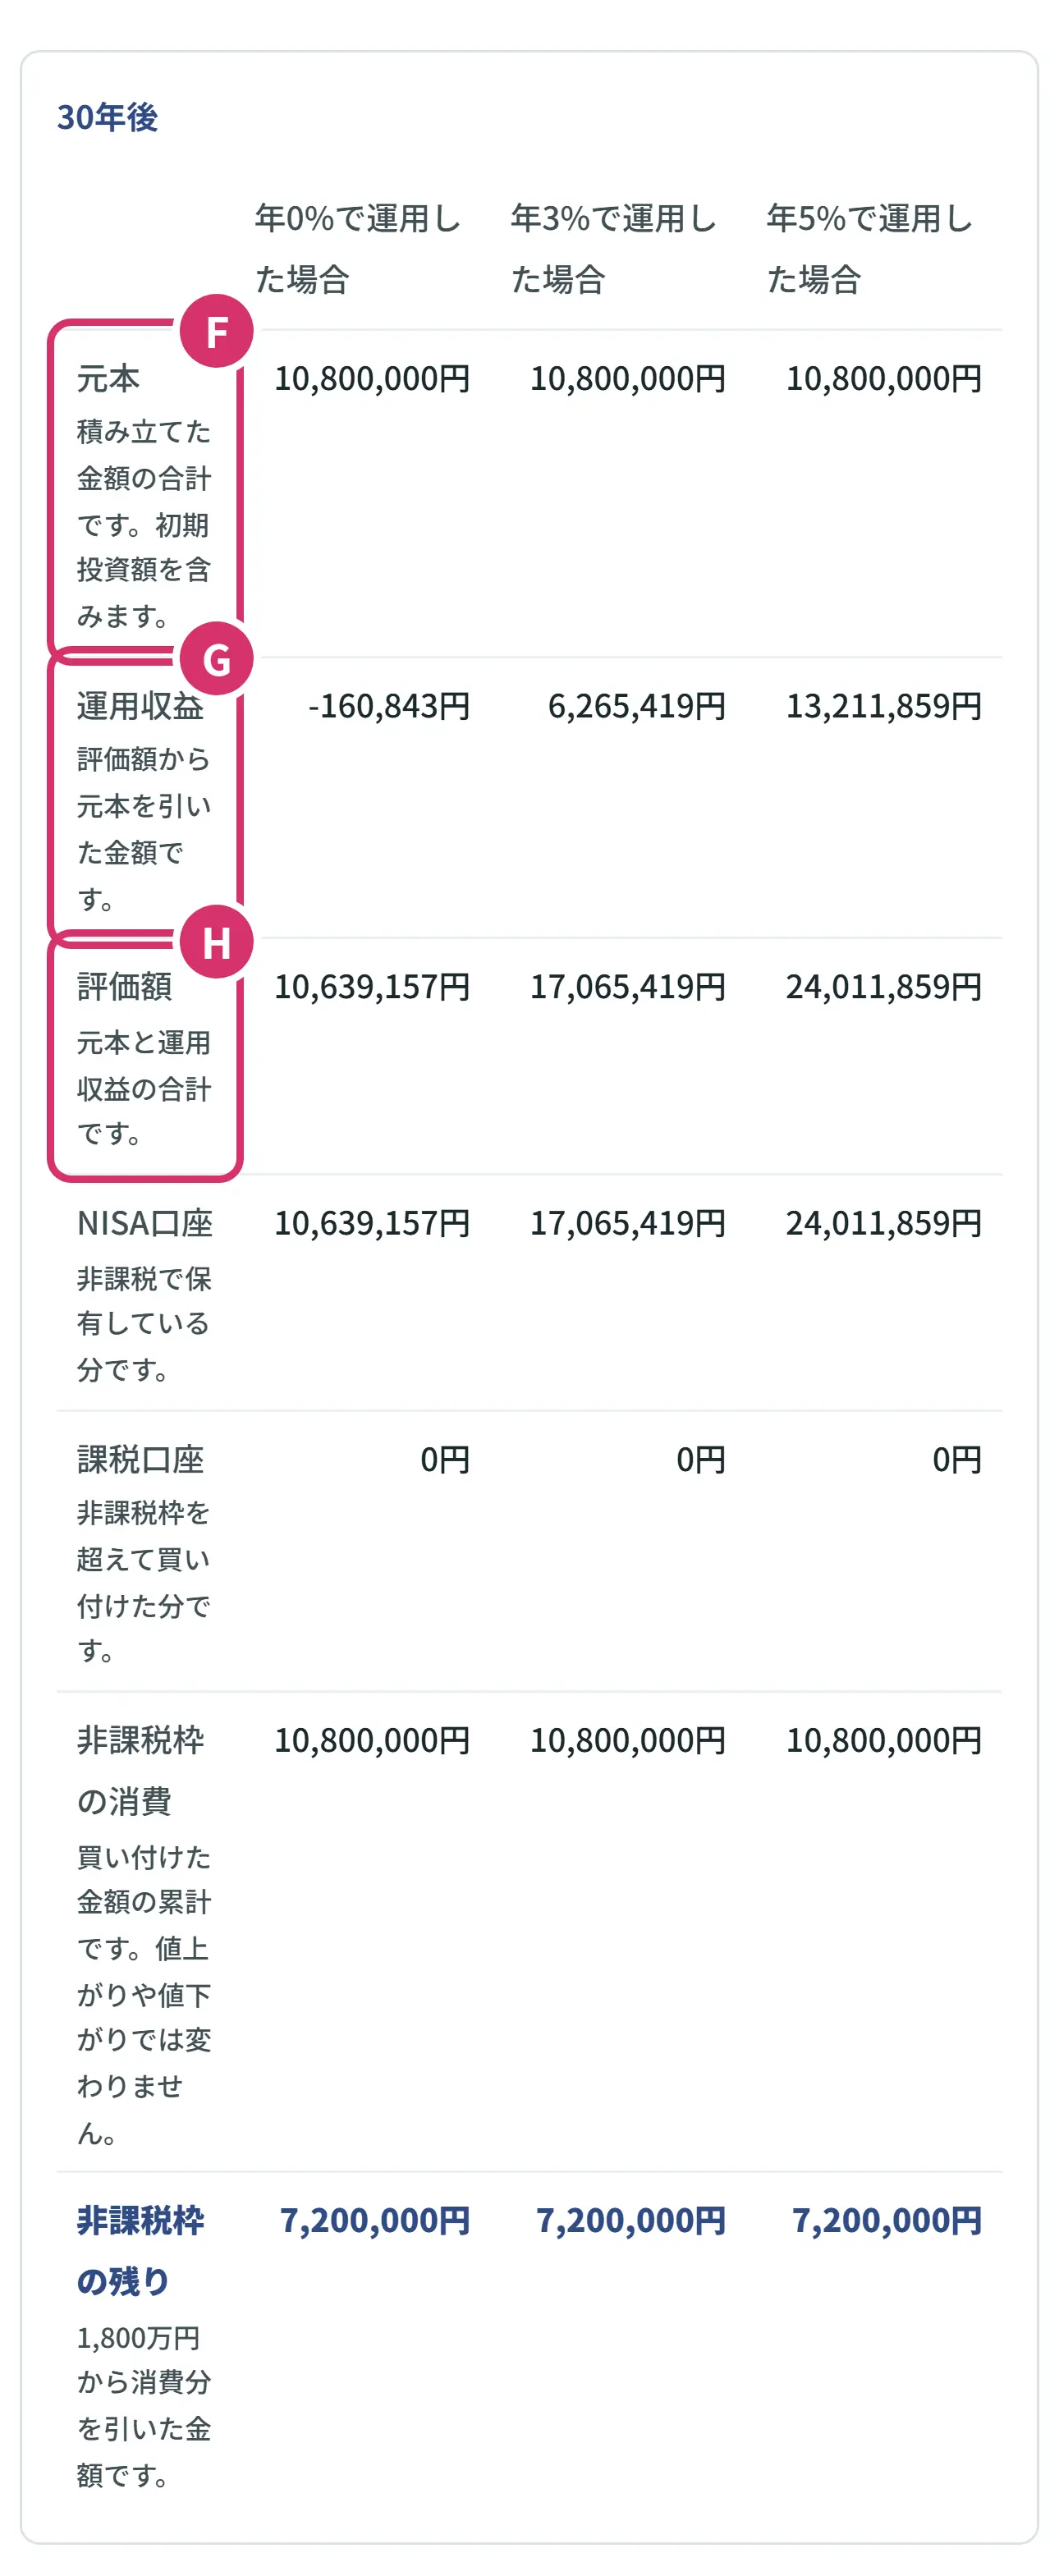
- F元本は、自分で入れたお金の合計です。10,800,000円です。
- G運用収益は、評価額から元本を引いた、増えた分です。年5%なら13,211,859円、年3%なら6,265,419円です。年0%の列がマイナス160,843円なのは、増えない間も信託報酬が引かれていくからです。
- H評価額は、元本と運用収益の合計です。
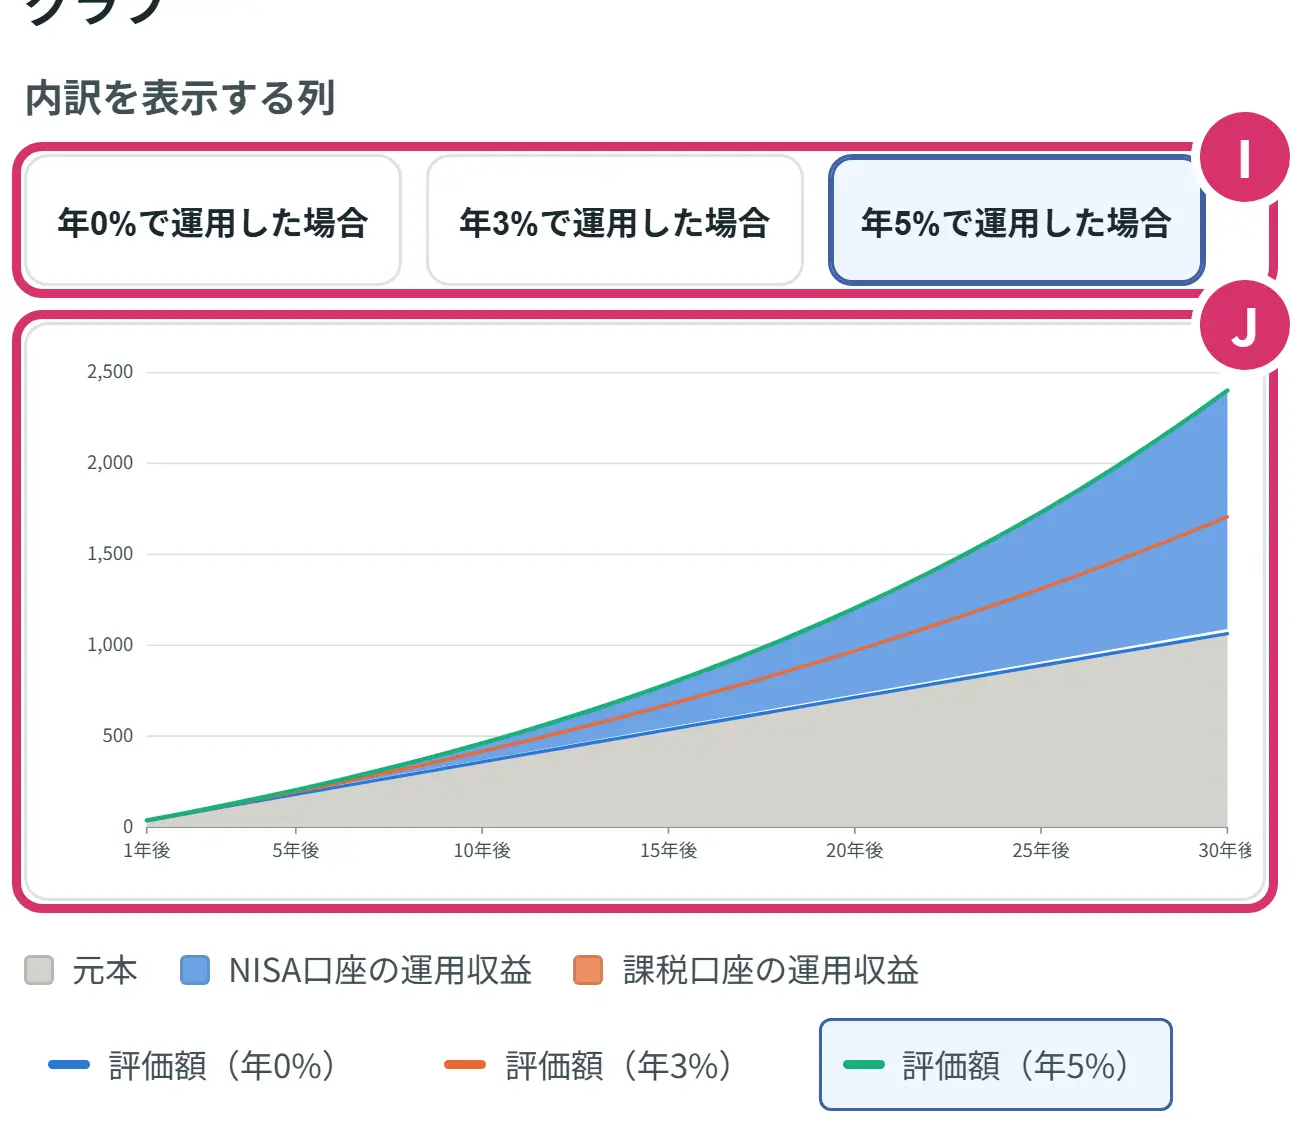
- Iどの列の内訳を色で見せるかを選びます。写真は年5%を押した状態です。最初は3%の列が選ばれています。
- J年ごとの金額のグラフです。灰色が元本、青がNISA口座で増えた分、オレンジが課税口座で増えた分です。線は列ごとの評価額です。目盛りは万円で、グラフを押すとその年の金額が円で出ます。
枠に届く人の結果
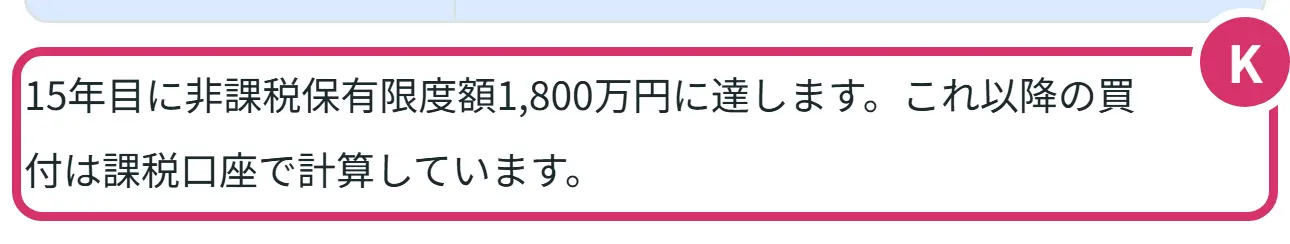
- K1,800万円に届く年のお知らせです。写真は、初期投資100万円と月10万円を15年積み立てるCさんの例です。15年目に届いたので、それ以降の買付は課税口座の計算になります。
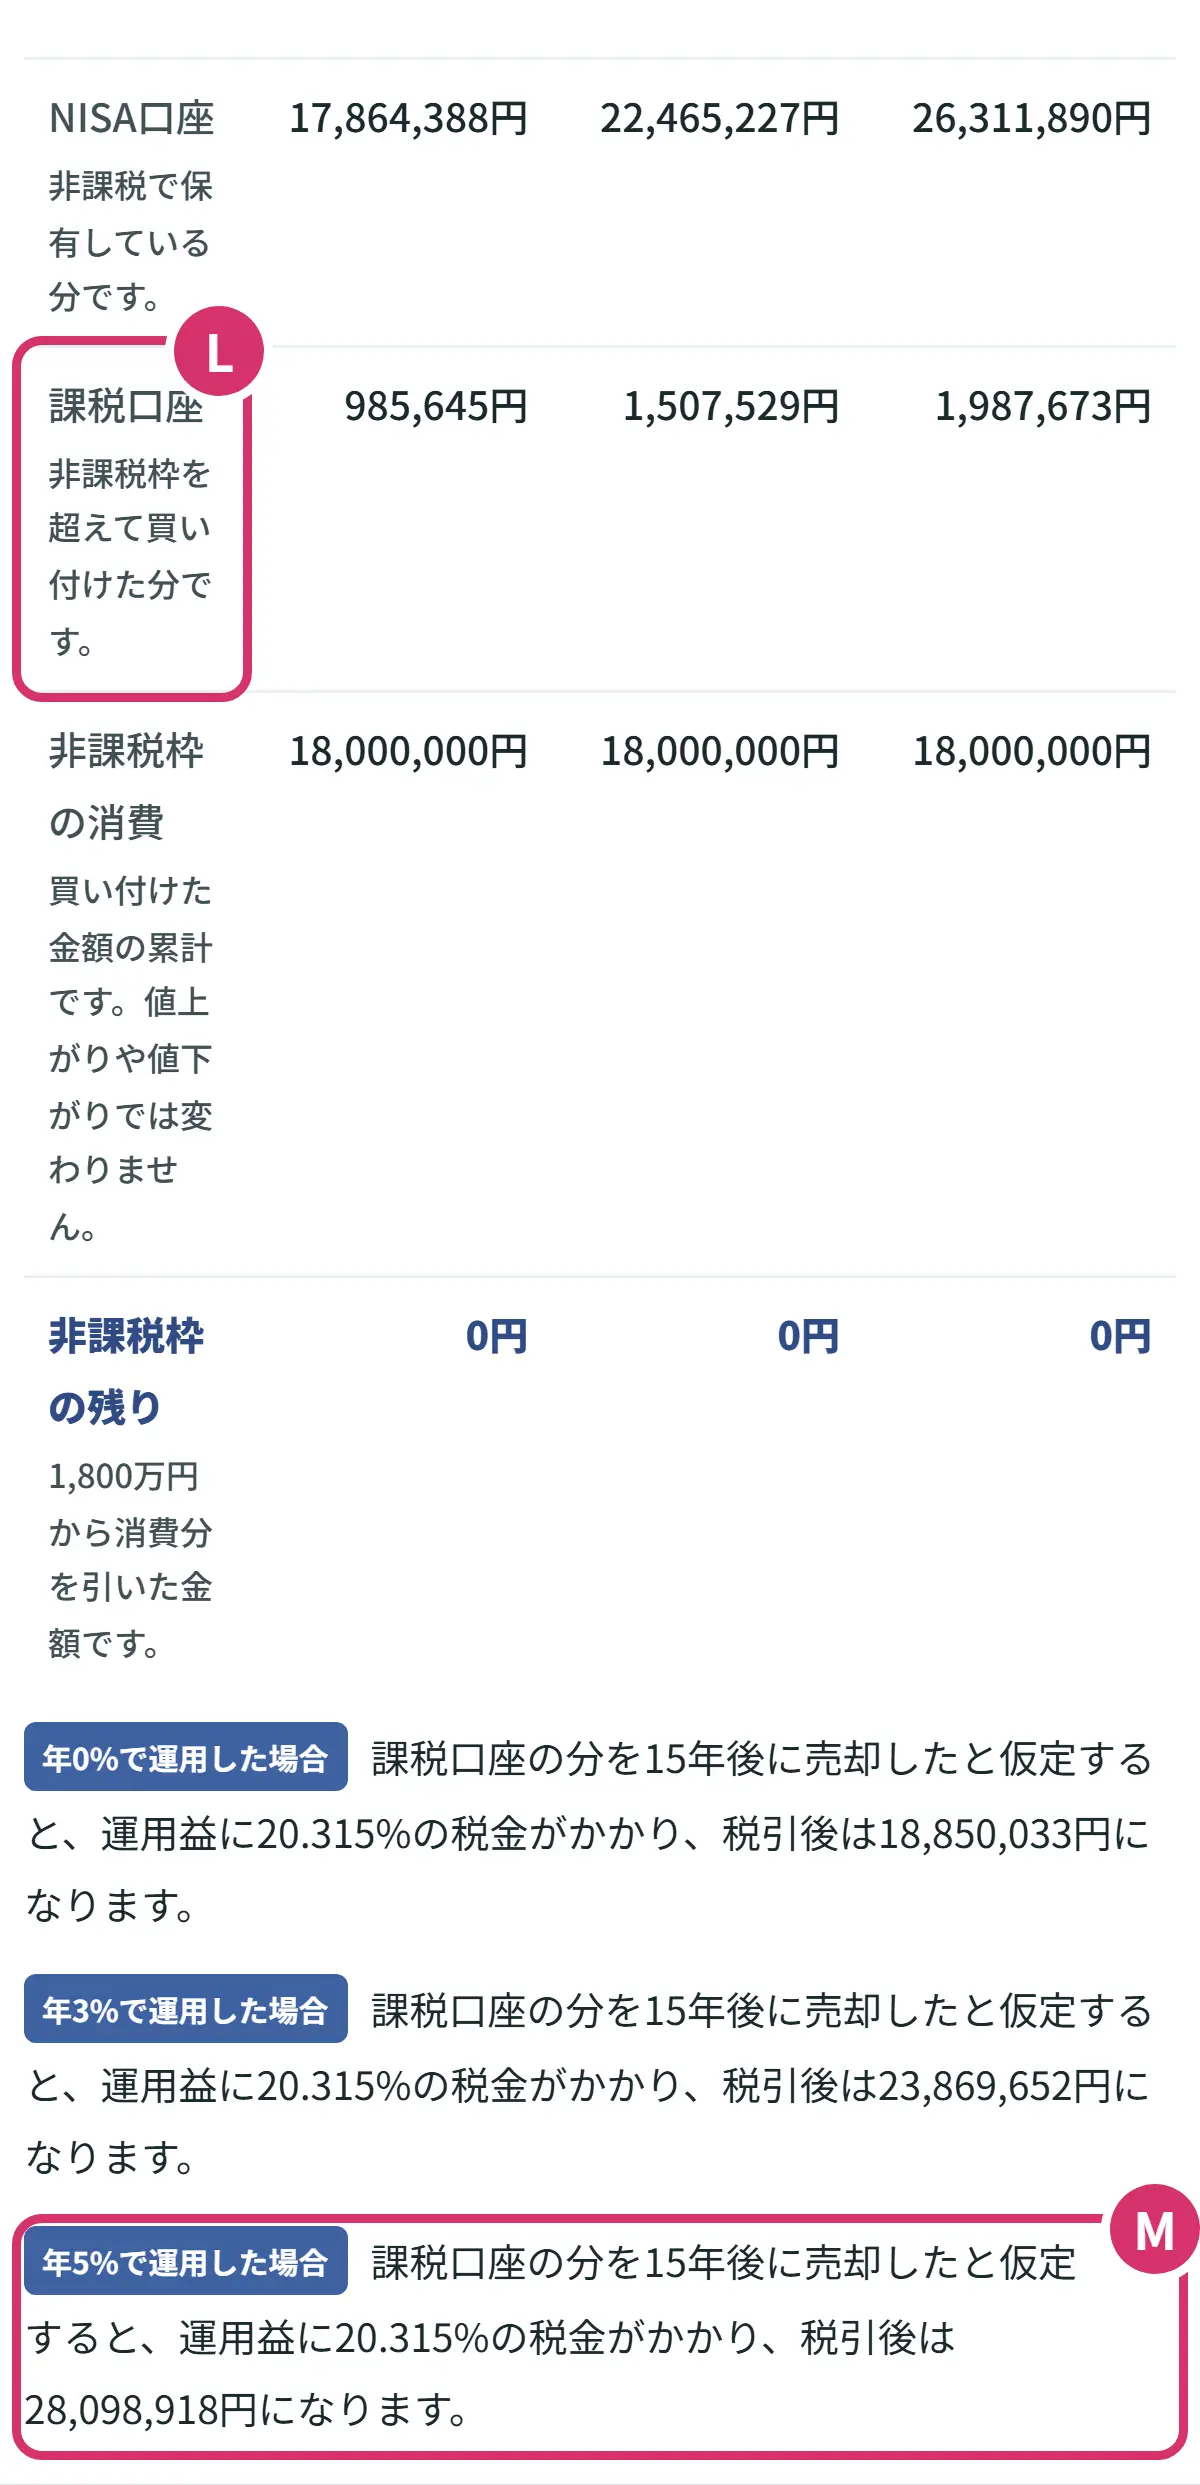
- L課税口座の行に、枠に入らなかった分が出ます。Cさんは1年目に年120万円を超えた100万円が課税口座に入り、年5%の列で1,987,673円になる計算です。
- M売ったと仮定したときの金額です。課税口座の増えた分に20.315%の税金がかかる計算で、年5%の列は28,098,918円です。NISA口座の分には税金がかからないので、評価額の28,299,563円から税金の200,645円だけが引かれています。
過去の実績と照らす(積立シミュレーションの過去データ)
ここがこのシミュレーターの特徴です。想定利回りで出した金額が、過去に同じ積み立てをしていた場合と比べてどのあたりかを見られます。
窓というのは、過去のデータから、積立期間と同じ長さの期間を、1か月ずつずらして取り出したものです。その1つ1つで、実際に同じ金額を毎月買っていたらいくらになったかを計算します。
なぜ年率でなく金額で比べるのかというと、積み立ては値動きの順番で結果が変わるからです。下はどれも年率5%で、順番だけが違う計算です。先に下がると、安いときに多く買える計算になります。金融庁も、積立投資によって「安いときに買わなかったり、高いときにだけ買ってしまうことを避けられます。」と説明しています。
月3万円を10年、信託報酬なしの計算です。値動きは説明のために作った仮のものです。
- Nこのボタンを押すと過去のデータを読み込んで計算します。入力を変えると結果は消えるので、もう一度押してください。
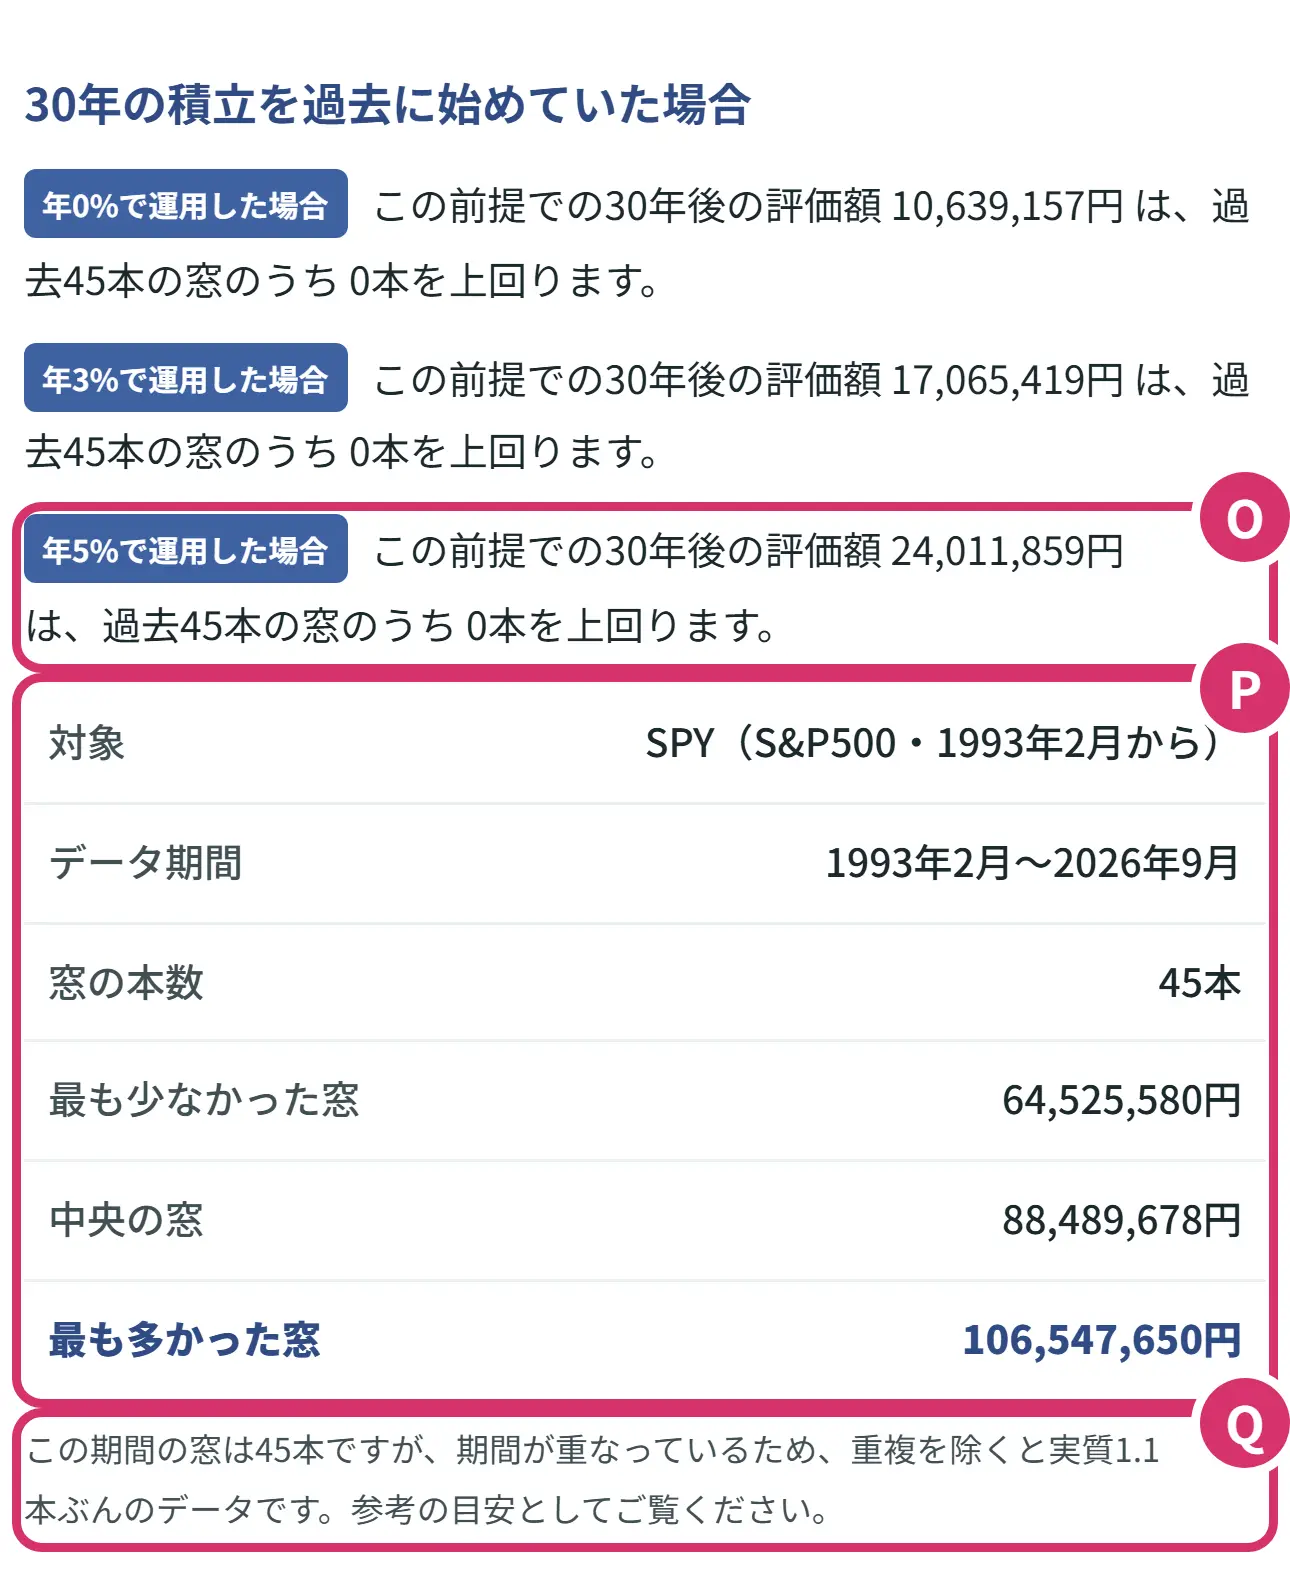
- O自分の前提と過去の比較です。写真のAさんの年5%の評価額は、過去45本の窓のうち0本を上回る、つまり、どの窓の金額よりも少なかったという意味です。
- P窓の内訳です。写真の時点で、最も少なかった窓は64,525,580円、中央の窓は88,489,678円、最も多かった窓は106,547,650円です。為替は過去の実際の動きで計算しています。
- Qいちばん大事な注意です。45本あっても、重なりを除くと実質1.1本ぶんです。この窓は、ほぼ同じ1つの時代を見ているだけです。この期間がよかったことは、これからの30年の結果を示すものではありません。
| 対象 | データの始まり | 窓が取れる最も長い年数 |
|---|---|---|
| SPY(S&P500) | 1993年2月 | 33年 |
| VT(全世界株式) | 2008年7月 | 18年 |
| 1321.T(日経225) | 2013年1月 | 13年 |
それより長い年数は、窓が取れないと表示されます。数字は写真の時点のものです。
シミュレーターに入っていないこと
表とグラフは、毎年同じ割合で増える計算です。実際の値動きの影響は、過去の実績との比較で見ます。
計算に入る費用は信託報酬だけです。
売って使う場面の計算は、新NISAの積立・取り崩しのシミュレーターを使います。
子どものNISAの計算は、こどもNISAシミュレーターを使います。
使うときの計算は新NISA 積立→取り崩しシミュレーター、子どもの分はこどもNISAシミュレーターです。
やってみましょう
シミュレーターを開いて、「Aさん」のカードを押してみてください。30年後の行に、年3%で17,065,419円、年5%で24,011,859円と出れば、見方は合っています。そのあと、毎月の積立額と積立期間を自分の数字に変えてみましょう。期間を長くしたら、見たい年にチェックを入れてください(ほかの人のカードを押したあとにAさんを押したときも、30年後にチェックを入れると行が出ます)。
- 毎月の積立額と積立期間を自分の数字に変えられた
- 想定利回りの列で、低い数字と高い数字を並べた
- 信託報酬を変えて、結果の違いを見た
- 過去の実績と照らすのボタンを押して、窓の本数の注意まで読んだ
言葉の意味をもう少し見る
- 元本(がんぽん)
- 自分で入れたお金の合計です。このシミュレーターでは初期投資額を含みます。
- 評価額(ひょうかがく)
- 持っている資産の、その時点の金額です。元本と運用収益の合計です。
- 運用収益(うんようしゅうえき)
- 評価額から元本を引いた、増えた分です。減っているときはマイナスになります。
- 想定利回り(そうていりまわり)
- 1年でどのくらい増えるかを、自分で仮に置いた数字です。将来を約束するものではありません。
- 複利(ふくり)
- 増えた分を元本に足して、また運用することです。
- 信託報酬(しんたくほうしゅう)
- 投資信託を持っている間、自動的に引かれていく費用です。運用管理費用ともいいます。
- 目論見書(もくろみしょ)
- 投資信託の内容や費用が書いてある説明書です。
- 現地通貨建て(げんちつうかだて)
- 外国の資産を、その国のお金で見た増え方のことです。円に直す前の数字です。
- 課税口座(かぜいこうざ)
- NISA口座ではない、ふつうの証券口座です。上場株式等の譲渡益には20.315%の税金がかかります(所得税15%、住民税5%に、復興特別所得税が加わります)。
- 窓(まど)
- このシミュレーターの言葉で、過去のデータから同じ長さで取り出した1つの期間のことです。
- SPY・VT・1321.T
- それぞれS&P500・全世界株式・日経225に連動するETF(上場投資信託)です。指数の数値は再配布に制限があるため、シミュレーターではETFの価格を使っています。比べるためのデータで、これらの商品をすすめるものではありません。
よくある質問
Q1積立の複利とは何ですか。
増えた分を元本に足して、また運用することです。積み立てでは、これまでに入れたお金と増えた分の全部が、次の月の増える元になります。そのため、後の年ほど増え方が大きくなる計算です。ただし、これは仮に置いた利回りが続いた場合の計算で、実際に増えるとは限りません。
Q2複利の計算式を教えてください。エクセルでも計算できますか。
シミュレーターは、月利を、(1+年利)の12乗根から1を引いて求めています。年5%なら月約0.4074%です。信託報酬なしなら、エクセルでは =FV((1+5%)^(1/12)-1,30*12,-30000) のように書くと計算できます。この例は月3万円・年5%・30年で、シミュレーターの信託報酬を0%にした金額の24,461,277円と同じになります。
Q3金融庁のつみたてシミュレーターと金額が違うのはなぜですか。
金融庁のシミュレーターは信託報酬の入力が無く、万円未満を四捨五入して表示しています。比べるときは、こちらの信託報酬を0%、初期投資額を0にしてください。月10万円・年7%・30年なら、こちらは116,945,259円で、金融庁は11,695万円と表示します。計算の方法は同じです。
Q4想定利回りとは何ですか。何%を入れればいいですか。
1年でどのくらい増えるかを、自分で仮に置いた数字です。将来の利回りは誰にも分からないので、このシミュレーターでは決まった答えを出していません。列を増やして、低い数字と高い数字を並べて比べてみてください。入れた前提が過去と比べてどのあたりかは、入力した前提を過去の実績と照らすのボタンで確かめられます。
Q5積立NISAの平均利回りはどのくらいですか。
商品と期間によって違うので、1つの数字では言えません。このシミュレーターも平均の利回りは出していません。S&P500・全世界株式・日経225については、過去に同じ積み立てをしていた場合の金額を、過去の実績と照らすのボタンで見られます。過去の結果は将来の結果を示すものではありません。
Q6信託報酬とは何ですか。いつ引かれますか。
投資信託を持っている間ずっとかかる費用で、運用管理費用ともいいます。保有額に応じて日々かかり、投資信託の財産の中から間接的に差し引かれるので、口座から別に引き落とされるものではありません。シミュレーターは毎月、残高から差し引いて計算します。
Q7信託報酬の目安はどのくらいですか。
金融庁の資料(2026年10月23日時点)では、つみたて投資枠の指定インデックス投信の信託報酬の平均は、投資先が国内のもので0.27%、内外・海外のもので0.34%です。法令上の上限は、それぞれ0.5%と0.75%です。商品の数字は目論見書で確かめられます。月3万円・30年・年5%の計算では、0.1%と1.5%の差は約535.8万円になります。
Q8頭金(まとまったお金)があるときはどうしますか。
初期投資額の欄に入れます。なお、つみたて投資枠は定期的に続けて買う方法に限られているので、実際にまとめて買うときは成長投資枠か課税口座を使います。シミュレーターの計算では、初期投資額も毎月の積み立てと同じ順番で枠に入れています。枠に入らない分は課税口座の計算です。
Q9ボーナスのときに多く積み立てる計算はできますか。
ボーナスの月だけ足す入力はありません。1年に足す額を12で割って毎月の積立額に足すと、目安になります。たとえば月3万円に年20万円を足すなら、月46,666円です。
Q10一括投資と積立は比べられますか。
比べられます。初期投資額に360万円、毎月の積立額に0を入れた場合と、初期投資額0で毎月1万円を30年の場合を、口座を併用にして切り替えます。年5%・信託報酬0.1%なら、前者は15,037,869円、後者は8,003,953円です。ただ、これは毎年同じ割合で増える計算で、早く入れたお金ほど長く増えるので一括が大きく出ます。買った直後に下がる場合は表に出ません。過去の実績との比較も合わせて見てください。
Q11月3万円を積み立てると、20年後と30年後にいくらになりますか。
信託報酬0.1%の計算で、20年後は元本720万円に対し、年0%なら7,128,177円、年3%なら9,698,310円、年5%なら12,033,401円です。30年後は元本1,080万円に対し、年0%なら10,639,157円、年3%なら17,065,419円、年5%なら24,011,859円です。利回りは仮の数字です。
Q12積み立てを途中でやめたらどうなりますか。
変更を追加のボタンで、やめる年からの月額を0円にすると計算できます。売らずに持っていれば、それまでの分の運用は続きます。月3万円を10年で止めて30年後まで持つ場合、元本は360万円で、年5%なら11,978,457円という計算です。
Q13S&P500や全世界株式の過去の実績でシミュレーションできますか。
できます。実績と照らす対象でSPY(S&P500)、VT(全世界株式)、1321.T(日経225)を選び、入力した前提を過去の実績と照らすのボタンを押します。データの期間より長い年数は計算できません。過去の結果は将来の結果を示すものではありません。
Q14計算結果を保存できますか。
この設定を共有のボタンを押すと、入力した内容を含むURLがコピーされます。そのURLを開くと同じ設定で計算された状態になります。URLに入るのは入力した前提だけです。
次に見るとよいもの
- はじめての新NISA:NISAの枠や売るときのきまりを、くわしく知りたい方
- 新NISA 積立→取り崩しシミュレーター:積み立てたあと、毎月いくら使えて何歳までもつかを知りたい方
- NISA・iDeCo 配分シミュレーター:NISAとiDeCoにいくらずつ入れるか迷ったら
- 円建てリターン計算機:過去の実際の値動きと為替を、円に直して見たい方
- FIRE(早期リタイア)シミュレーター:積み立てた資産で何歳に退職できるかを知りたい方
出典
2026年11月5日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。