はじめての新NISA(ニーサ)|図でわかる積み立てと取り崩し、シミュレーターの使い方
2026年11月5日確認
このページを読み終わるころには、新NISAシミュレーターに自分の数字を入れて、いくらになるか、毎月いくら使えるか、何歳までもつかを読めるようになります。むずかしい言葉は、出てきたときに説明します。
新NISAとは?ひとことで言うと
ひとことで言うと、増えた分に税金がかからない、投資専用の箱のようなものです。
ふつうは、株式や投資信託で得た利益に約20%(正確には20.315%)の税金がかかります。NISA口座で投資した商品の利益には、それがかかりません。NISAは、少額から投資をする人のための少額投資非課税制度の愛称です。
図は、月3万円を30年積み立てて、毎年5%増えると仮定したときの計算です。5%は仮の数字で、将来を約束するものではありません。
いくらまで入れられる?
枠は2つあり、合わせて使えます。
| 1年に買える額 | 一生で使える枠(買った金額で数えます) | |
|---|---|---|
| つみたて投資枠 | 120万円(月10万円ぶん) | 1,800万円の中で使えます |
| 成長投資枠 | 240万円(月20万円ぶん) | 1,800万円のうち1,200万円まで |
| 合計 | 360万円(月30万円ぶん) | 1,800万円 |
シミュレーターの毎月の積立額は30万円までです。1年の合計の360万円を12で割った額です。
売るときのきまりは3つ
NISA口座で持っている間は、ずっと非課税です(非課税で持てる期間は無期限)。制度そのものにも期限はありません。
NISA口座の中で持っている限り、いつ売っても売却益は非課税です。確定申告もいりません。
売ると、翌年以降に、買った金額の分だけ枠が戻ります。戻った枠で、また買うことができます。
枠は、今の値段ではなく、買ったときの金額で数えます。
始める前に知っておきたいこと
株式や投資信託は、預貯金より高いリターンを期待できる一方で、元本割れのおそれもあります。NISAでも同じです。すぐ使うかもしれないお金は分けておきましょう。
NISA口座で出た売買の損は、税金の上では無かったものとされます。ほかの口座の利益と相殺する損益通算も、3年間の繰り越しもできません。
日本に住んでいる18歳以上の方が、銀行や証券会社で開きます。つみたて投資枠と成長投資枠を別々の金融機関で使うことはできません。金融機関の変更は年単位でできます。
預金、国債や社債そのものは対象になりません。つみたて投資枠で買える商品は、金融庁のサイトの一覧で確かめられます。
取り崩しとは?積み立ての次の話です
取り崩しは、持っている商品を少しずつ売って、生活費などに使うことです。金融庁は、一度に全部売らなくても、「運用を継続しながら取り崩していくことができます」と説明しています。シミュレーターは、この山の全体を計算します。
図は、シミュレーターの例のAさん(35歳から月3万円を30年、積立中は年5%、65歳から毎月10万円、取り崩し中は年3%)の計算です。利回りは仮の数字です。
定額と定率の違いは?取り崩し方は3つ
同じ2,446.1万円でも、取り崩し方で毎月の額と残高の動きが変わります。Aさんの計算で比べます。
毎月受け取る額
残っている資産
毎月の額が決まっているので、生活の計画を立てやすい方法です。そのかわり、運用がうまくいかないと、思ったより早く資産が尽きることがあります。
残高に合わせて使う額が変わるので、計算の上では資産がゼロになりません。そのかわり、毎月の額が変わります。残高が減れば、使える額も減ります。
何歳までに使い切るかから、毎月の額を逆算します。資産を残さない前提なので、決めた年齢より長生きしたときのお金は別に考える必要があります。
どれが正しいというものではありません。まずは、自分が知りたいことに合わせて選びましょう。
| 知りたいこと | 選ぶボタン | 自分で入れるもの |
|---|---|---|
| 毎月◯万円使うと、何歳までもつ? | 定額 | 毎月の取り崩し額 |
| 残高の◯%ずつ使うと、毎月いくら? | 定率 | 取り崩し率 |
| ◯歳で使い切るなら、毎月いくら? | 使い切り | 使い切る年齢 |
迷ったら、3つとも押してみるのが早いです。ボタンを押すだけで、ほかの入力はそのままで結果が変わります。
よく聞く4%ルールは、米国の過去のデータを調べた研究から広まった目安です。研究では、1年目に引退時の資産の4%を取り崩し、2年目以降も同じ額を取り崩す形で調べています(物価に合わせて額を増減させる場合も調べています)。このシミュレーターで試すなら、定率ではなく定額です。積立終了時の資産額×4%÷12を毎月の取り崩し額に入れます。Aさんなら月約8.2万円です。定率は、その時点の残高に割合をかけるので、取り崩す額が増えたり減ったりします。過去のデータに基づく目安で、将来を約束するものではありません。
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。写真はAさんの条件を入れた状態です。
ステップ1 積み立て方を入れる
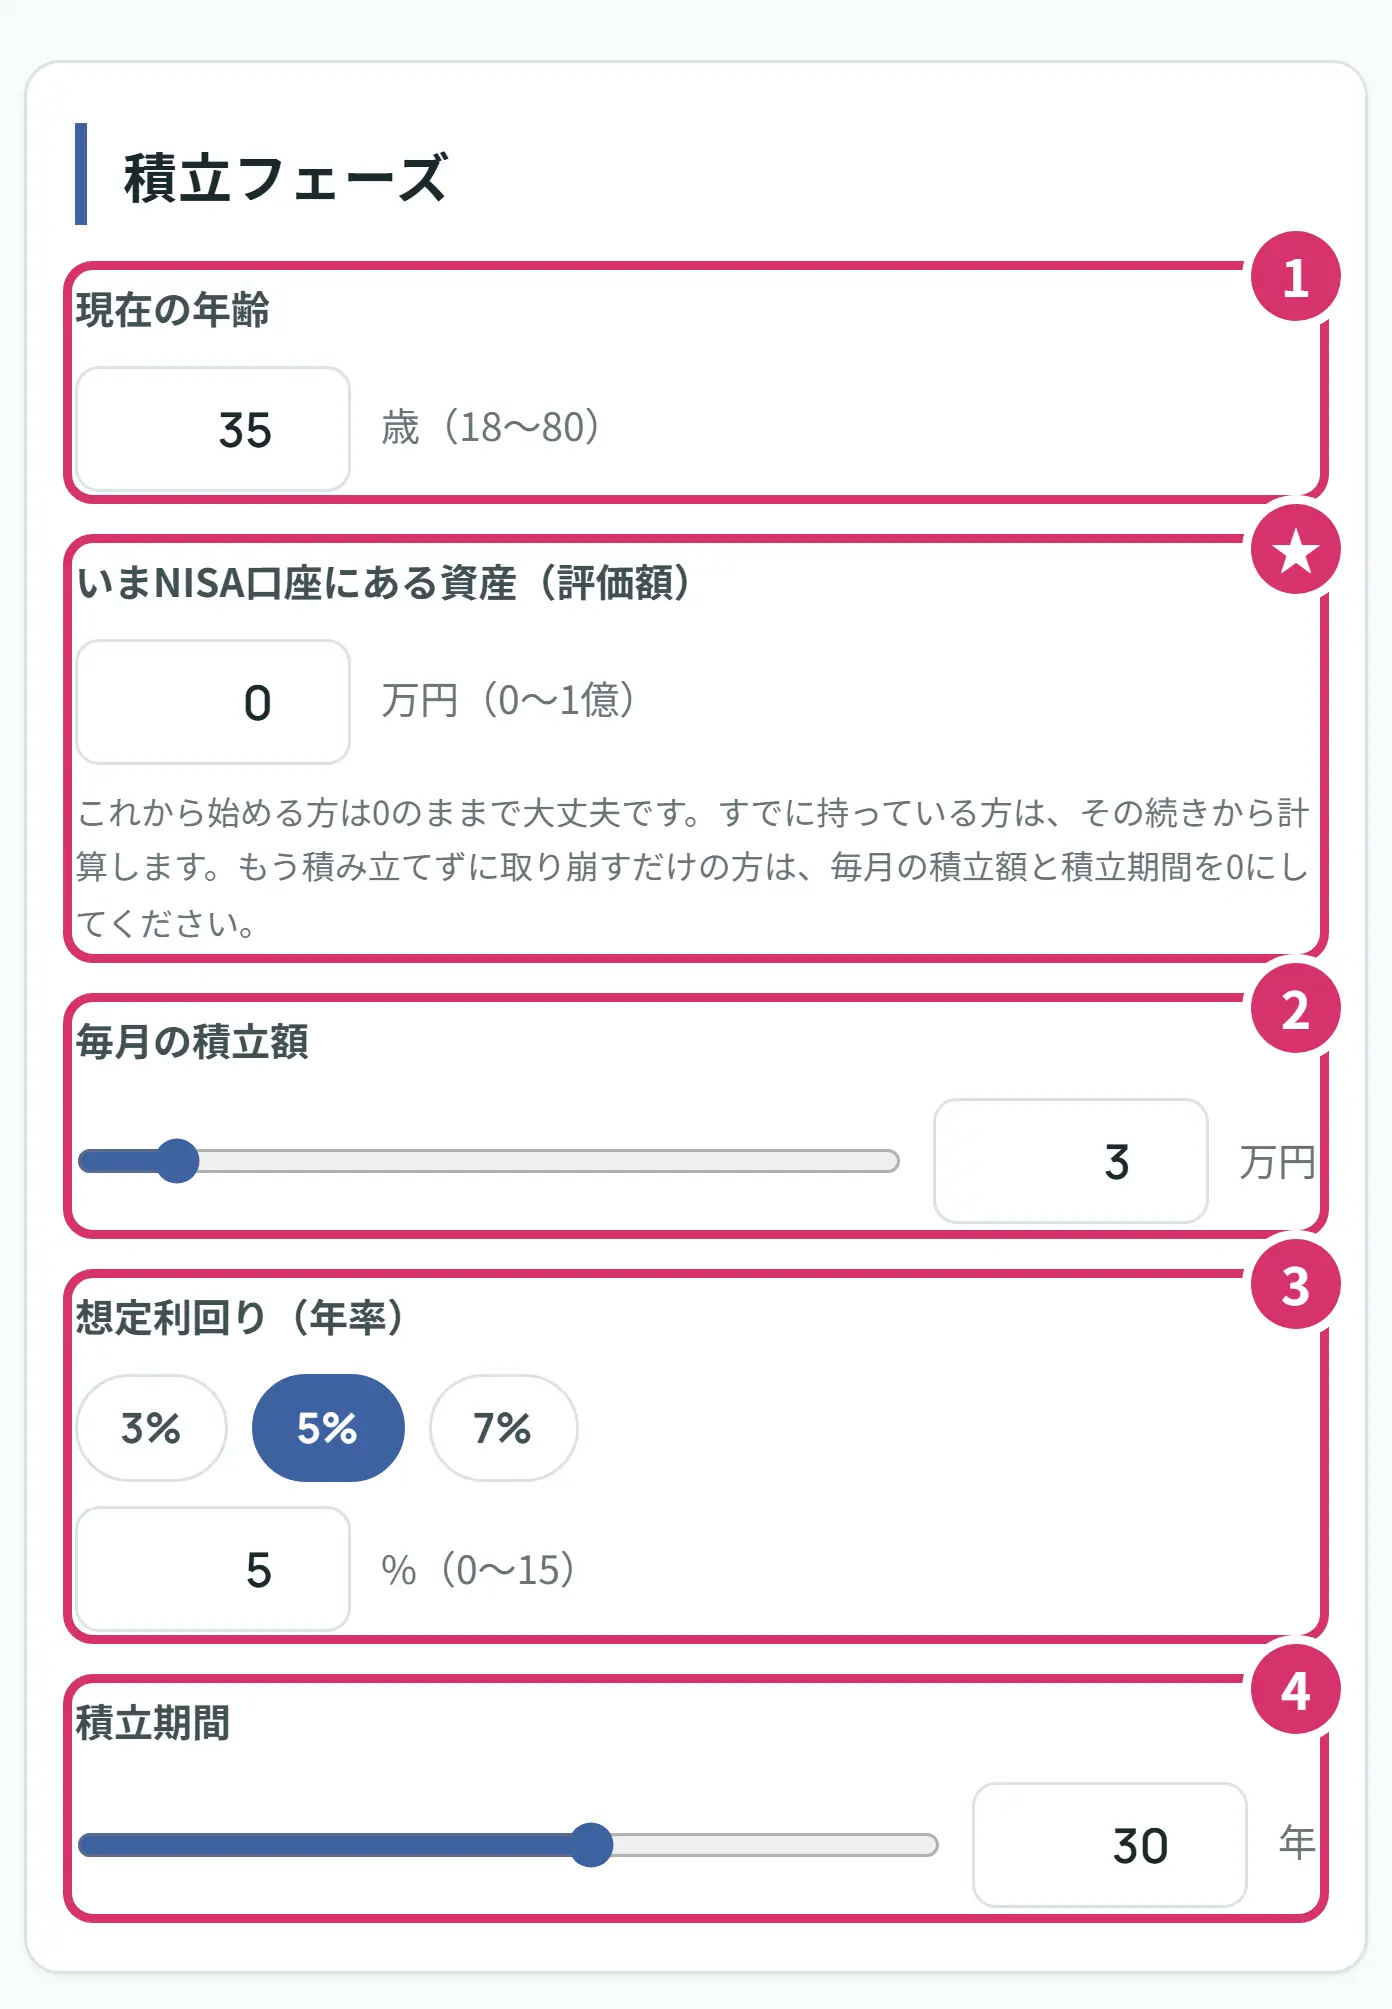
- 1現在の年齢を入れます(18〜80歳)。
- ★いまNISA口座にある資産は、これから始める方は0のままで大丈夫です。すでに持っている方は、いまの評価額を万円の単位で入れると、その続きから計算します。もう積み立てずに使うだけの方は、下の毎月の積立額と積立期間を0にしてください。
- 2毎月の積立額を、万円の単位で入れます。3万円なら3です。つまみを動かしても、右の欄に数字を入れても大丈夫です。金額に迷ったら、毎月の収入から支出を引いた残りを見てみましょう。月10万円までなら、つみたて投資枠だけに収まる額です。
- 3想定利回りは、1年でどのくらい増えるかの仮の数字です。3%・5%・7%のボタンがありますが、どれも将来を約束するものではありません。下の欄には0%から15%まで入れられます。迷ったら、3つとも押して、そのあと0%も入れて、結果の違いを見てみましょう。
- 4積立期間は、何年続けるかです(1〜50年。いまの資産がある方は0年も入れられます)。現在の年齢に足した年齢で、積み立てが終わります。
ステップ2 使い方を入れる
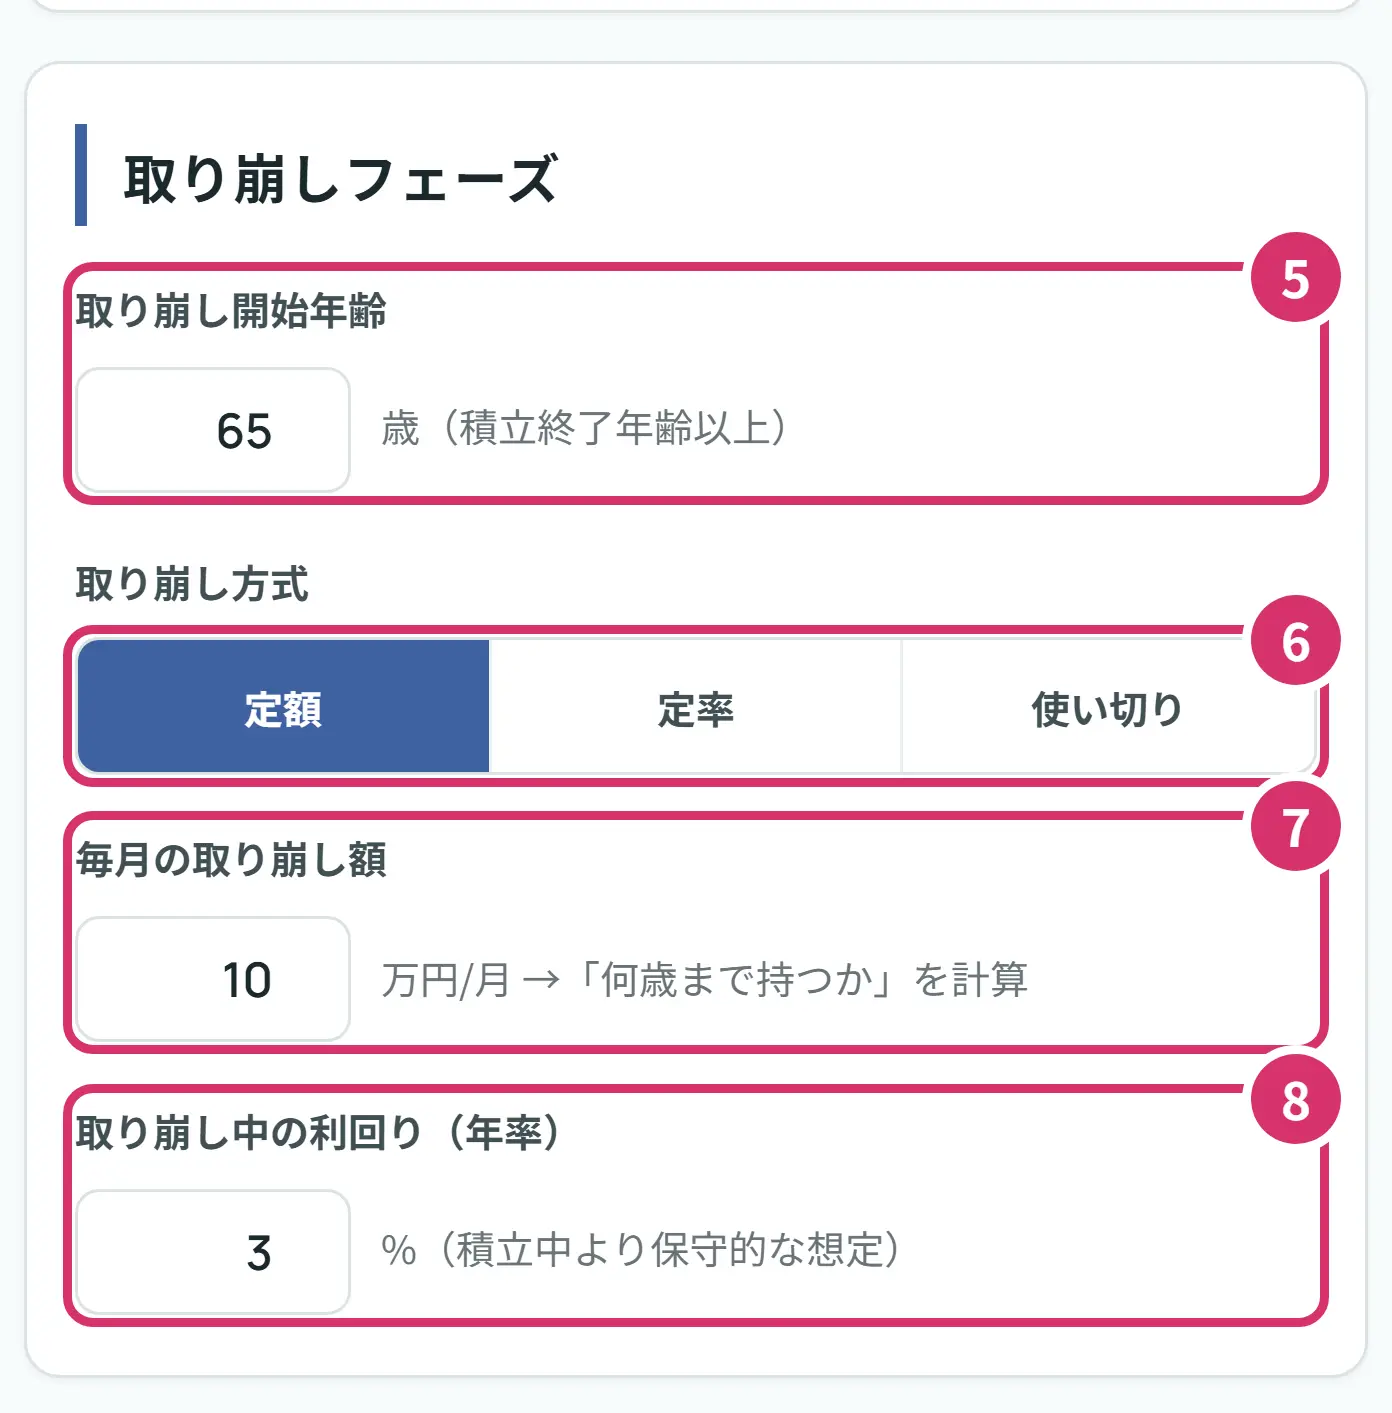
- 5取り崩し開始年齢は、お金を使い始める年齢です。積み立てが終わる年齢より前にはできません(前にすると、赤いお知らせが出ます)。積み立てが終わってから使い始めるまで間があるときは、その間は積み立てずに運用だけを続ける計算になります。
- 6取り崩し方式のボタンで、定額・定率・使い切りを選びます。押すと、その下の欄が変わります。
- 7毎月の取り崩し額は、定額のときの欄です。下の絵のように、毎月の生活費から年金などを引いて足りない分を入れてみましょう。年金の見込みは、ねんきん定期便で確かめられます。50歳未満の方の定期便は、それまでの加入実績で計算した額です。定期便の二次元コードから、公的年金シミュレーターで見込額を試算することもできます。
- 8取り崩し中の利回りは、使っている間にどのくらい増えるかの仮の数字です。最初は積立中より控えめの3%が入っています。積み立てが終わってから使い始めるまでの間も、この利回りで計算します。
定率か使い切りのボタンを押すと、7の欄が次のように変わります。
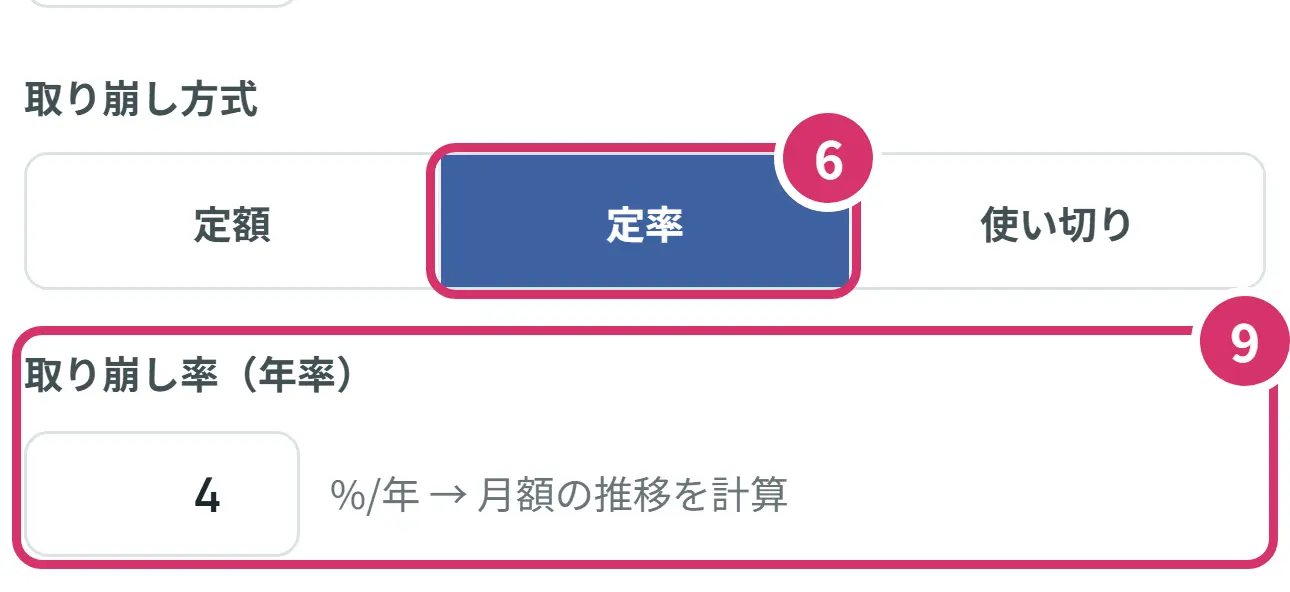
- 9取り崩し率は、残高の何%を1年で使うかです。最初は4%が入っています。3%や5%にも変えて、毎月の額の違いを見てみましょう。
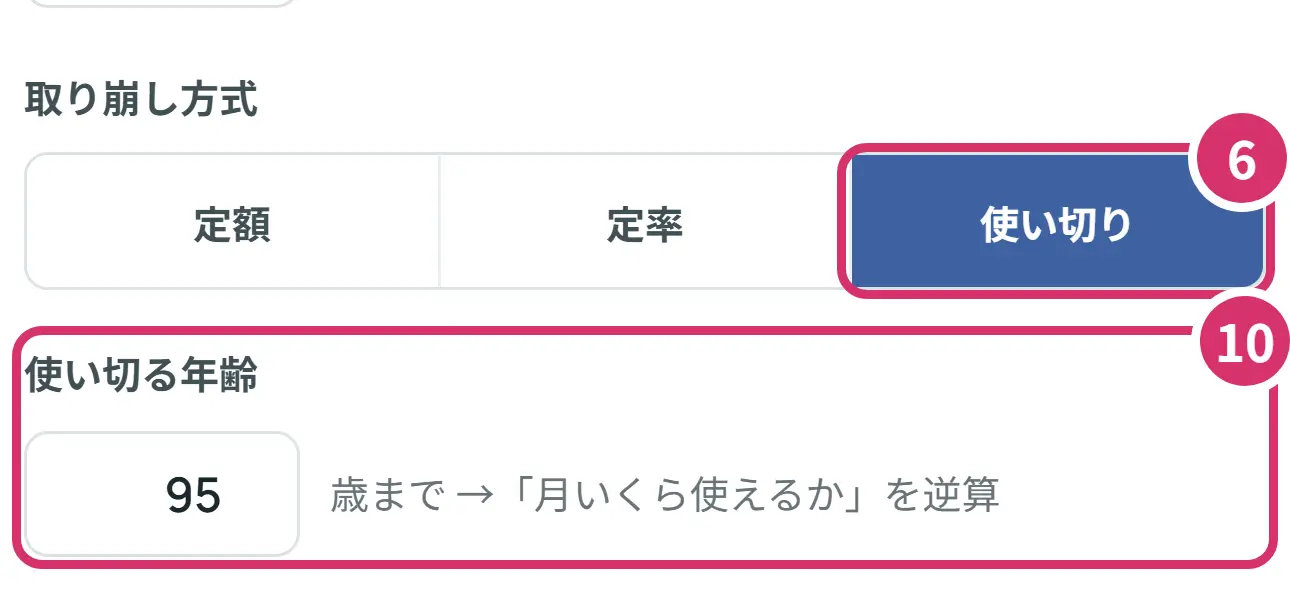
- 10使い切る年齢は、何歳までにゼロにするかです。最初は95歳が入っています。90歳や100歳にも変えて、毎月の額の違いを見てみましょう。
ステップ3 結果を読む
結果は入力欄のすぐ下に出ます。入力を変えると、すぐに計算し直します。まず定額のAさんです。
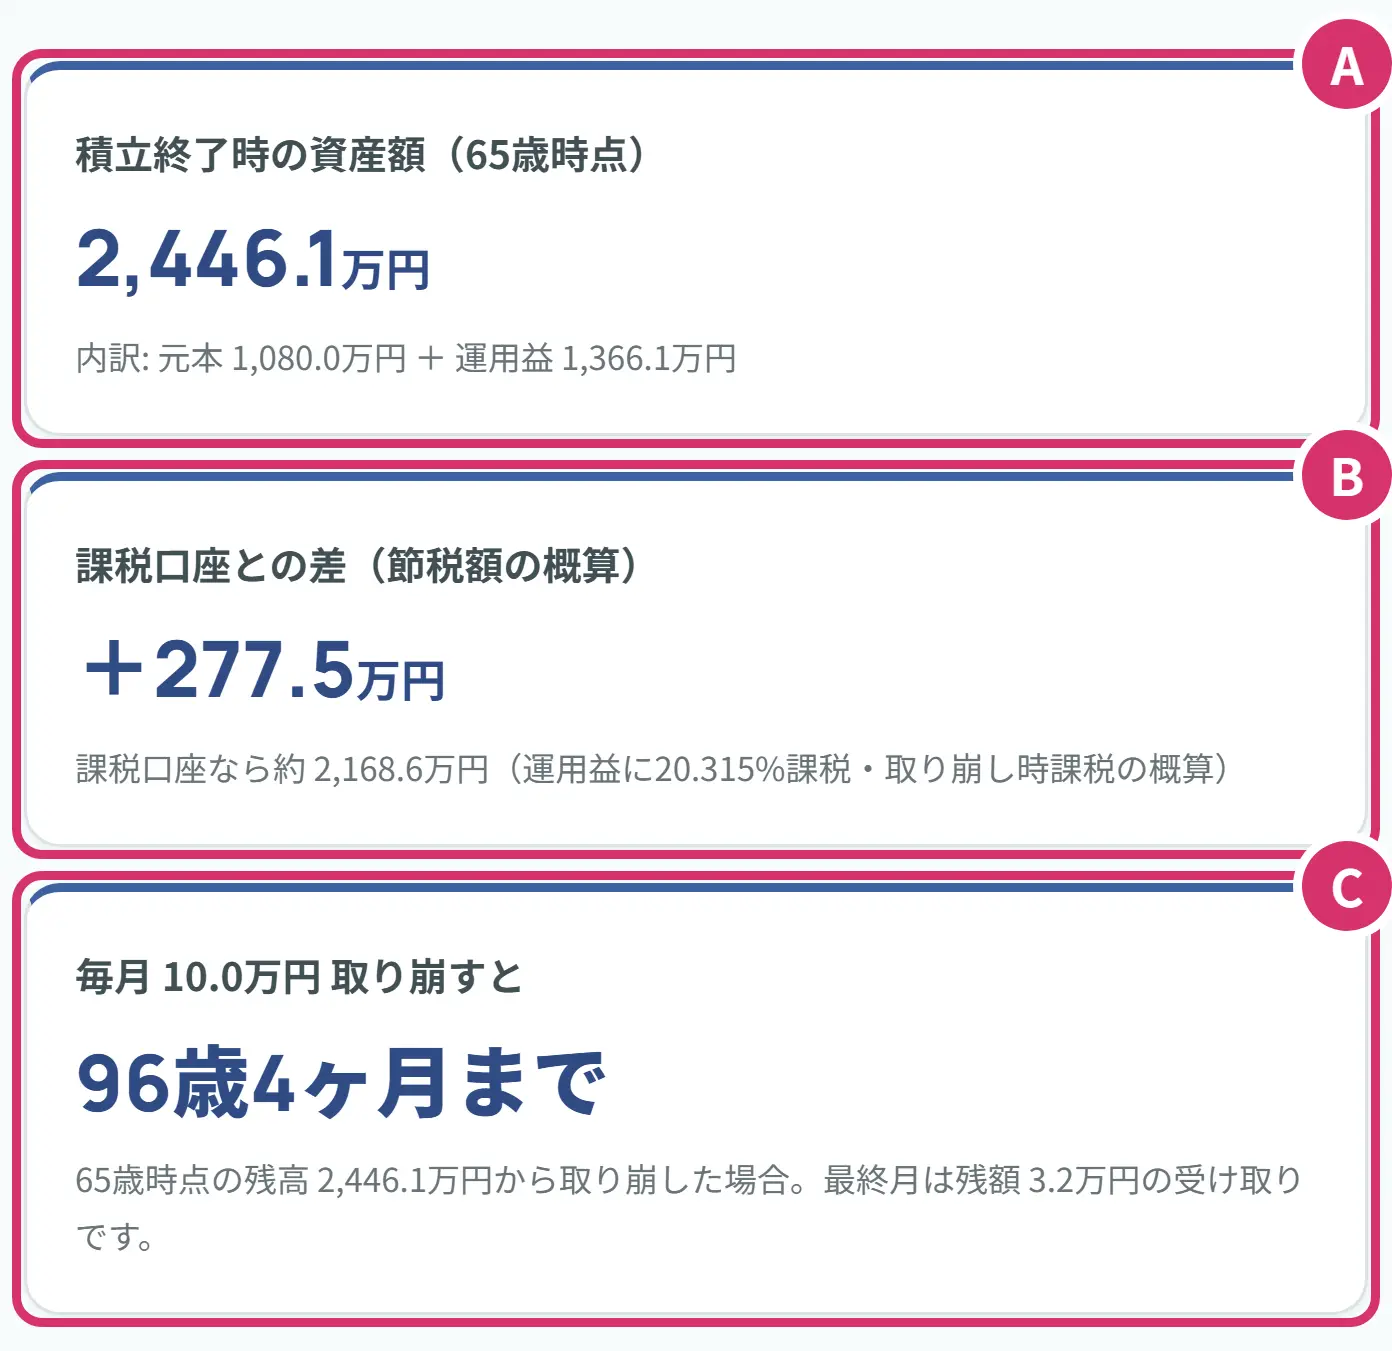
- A積み立てが終わったときの資産です。Aさんは2,446.1万円。自分で入れたお金(元本)が1,080.0万円で、増えた分(運用益)が1,366.1万円という計算です。
- Bふつうの口座(課税口座)と比べて、いくら税金が少ないかです。増えた1,366.1万円に20.315%をかけた277.5万円です。積み立てが終わった時点の増えた分だけで計算した目安で、そのあと使っている間に増える分は入っていません。
- C毎月10万円ずつ使うと、何歳までもつかです。Aさんは96歳4ヶ月までです。最後の月は、残っていた3.2万円を受け取る計算です。条件によっては、資産が減りません、100年以上と出ます。これは、増える分のほうが使う額より多かったり、100年の計算の中では尽きなかったりした場合です。
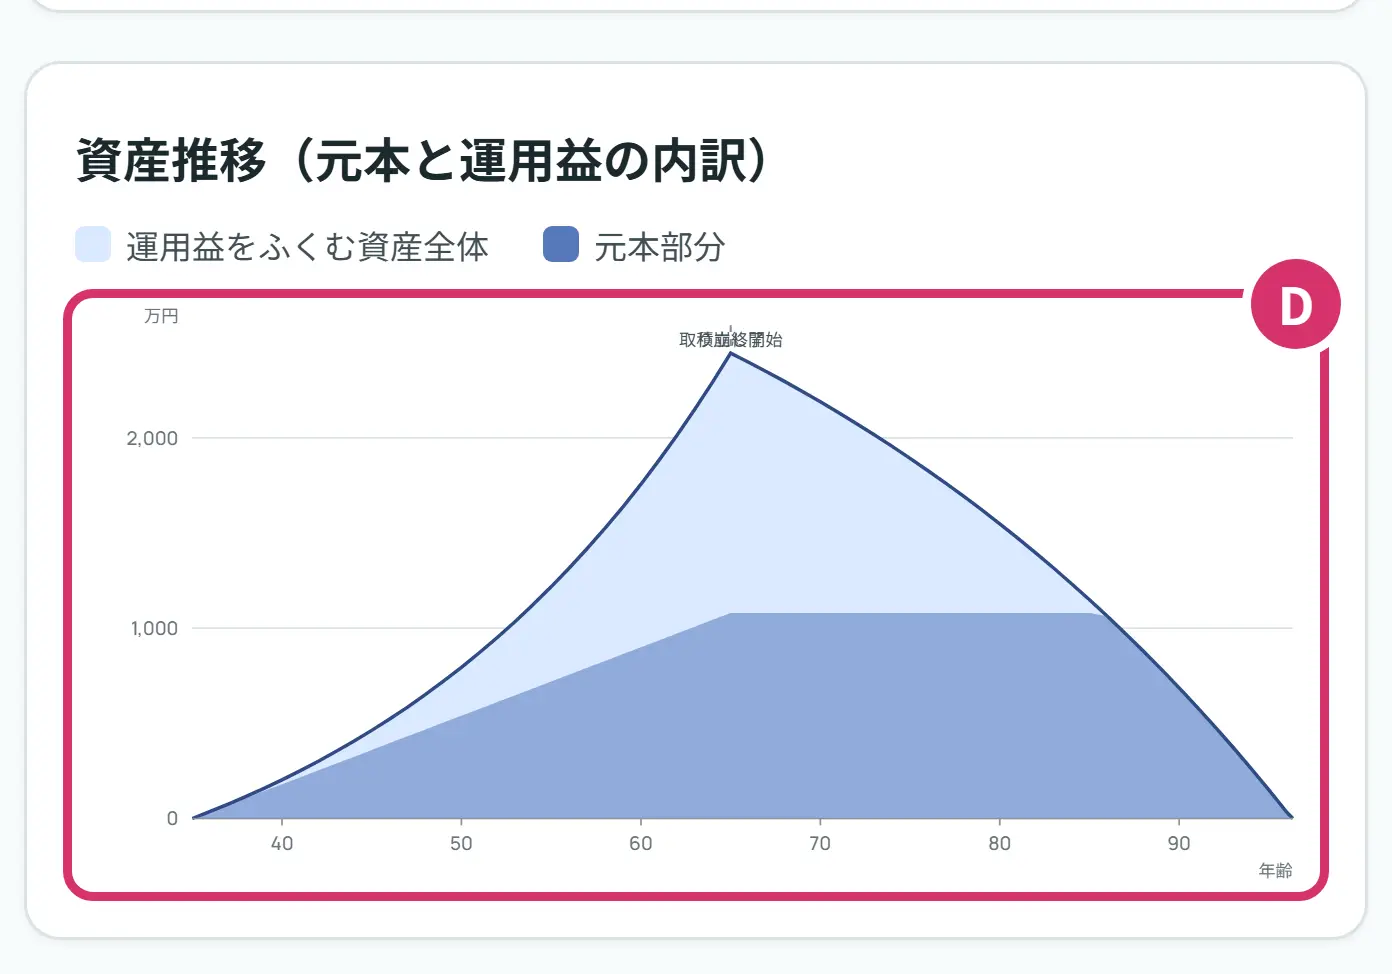
- D年齢ごとの資産のグラフです。薄い色が増えた分を含む全体、濃い色が元本です。山のてっぺんが取り崩しの始まりです。写真のように、積み立ての終わりと取り崩しの始まりが同じ年齢のときは、2つの文字が重なって表示されます。
同じAさんで定率のボタンを押すと、Cのカードだけがこう変わります。
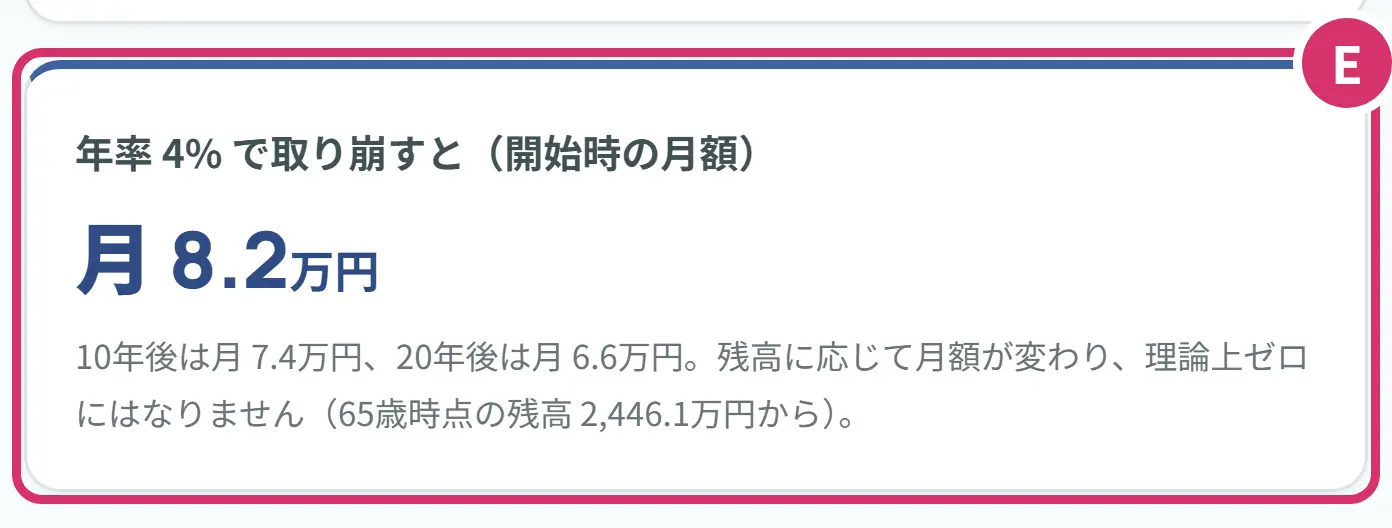
- E定率で年4%にした結果です。はじめは月8.2万円で、10年後は月7.4万円、20年後は月6.6万円に減っていきます。大きな数字は始めたときの額なので、その下の10年後、20年後も見ておきましょう。
使い切りのボタンを押すと、こうです。
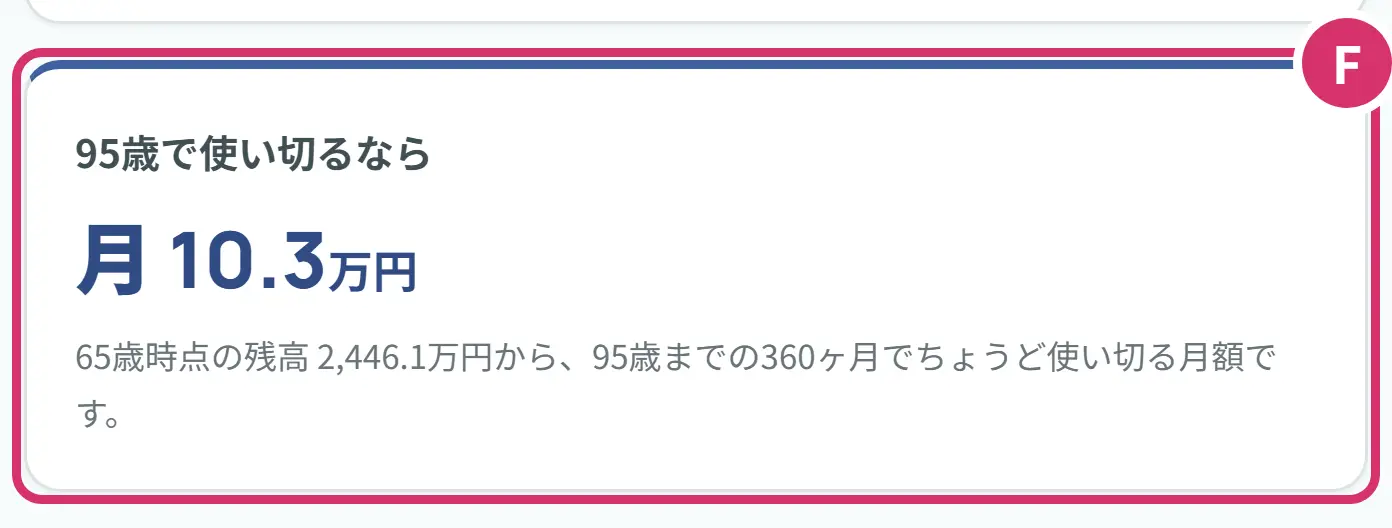
- F95歳で使い切るとした結果です。月10.3万円です。同じ人でも、方式で答えの形が違うことが分かります。
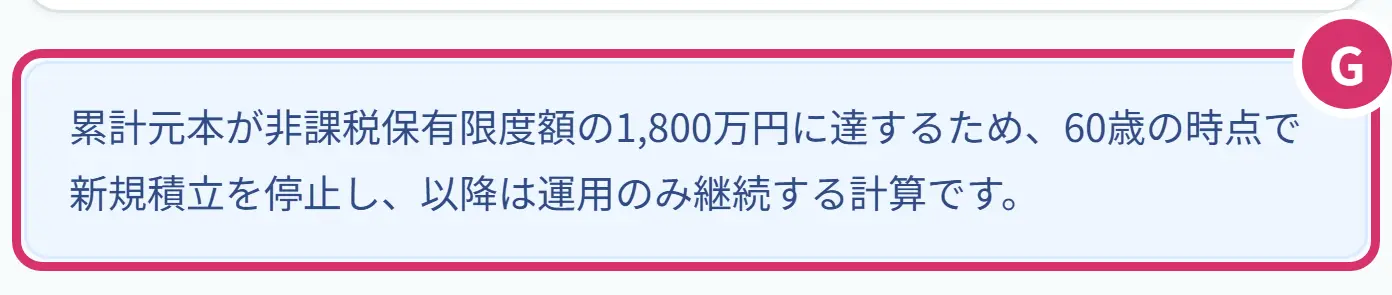
- G1,800万円に届いたときのお知らせです。写真は、45歳から月10万円を20年続けるCさんの例です。60歳で元本が1,800万円に届くので、そのあとは積み立てが止まり、運用だけが続く計算になります。入れた金額が月10万円×20年の2,400万円にならないのは、このためです。
利回りを0%にしても確かめましょう
いちばん大事な見方です。同じAさんで、毎月10万円を使う場合の答えは、利回りの仮の数字で大きく変わります。
増えなくても1,080.0万円を毎月10万円ずつ使えば、9年でなくなります。5%のときの数字だけを見ないで、低い場合も見ておくと、幅で考えられます。
シミュレーターに入っていないこと
毎年同じ利回りで増える計算です。実際には上がる年も下がる年もあります。取り崩しを始めてすぐに大きく下がると、資産のもちに大きく響くことが知られていますが、この計算には表れません。
投資信託の信託報酬などの手数料や、物価の変化は考えていません。手数料まで入れて積み立てを計算したいときは、積立シミュレーターを使えます。
入れた評価額を買った金額とみなして計算します。枠は買った金額で数えるので、実際の枠はもっと残っていることがあります。すでに出ている含み益は、課税口座との差に入れていません。
やってみましょう
シミュレーターの上のほうにある「Aさん」のカードを押してみてください。2,446.1万円、96歳4ヶ月までと出れば、見方は合っています。そのあと、年齢と毎月の積立額を自分の数字に変えてみましょう。
- 現在の年齢と毎月の積立額を入れられた
- 定額・定率・使い切りのボタンを押して、結果の違いを見た
- 毎月の取り崩し額を、自分の生活費から考えて入れた
- 想定利回りと取り崩し中の利回りを0%にしても確かめた
言葉の意味をもう少し見る
- 新NISA
- 2024年1月から始まった今のNISAのことです。金融庁は2024年からのNISAと呼んでいます。2023年までのNISAで買った分は、1,800万円の枠とは別に管理されます。
- つみたて投資枠
- 長期の積立・分散投資に適した商品を、1年に120万円まで買える枠です。
- 成長投資枠
- 株式や投資信託などを、1年に240万円まで買える枠です。整理銘柄や監理銘柄、信託期間が20年未満の投資信託、毎月分配型の投資信託などは買えません。
- 非課税保有限度額(ひかぜいほゆうげんどがく)
- 一生で使える枠のことで、1,800万円です。
- 簿価(ぼか)
- 買ったときの金額のことです。枠は、今の値段ではなく簿価で数えます。
- 元本(がんぽん)
- 自分で入れたお金の合計です。
- 運用益(うんようえき)
- 運用で増えた分のことです。
- 課税口座(かぜいこうざ)
- NISA口座ではない、ふつうの証券口座(特定口座や一般口座)のことです。利益に20.315%の税金がかかります(所得税15%、住民税5%に、復興特別所得税が加わります)。
- 投資信託(とうししんたく)
- 多くの人から集めたお金を、いろいろな資産で運用する商品です。
- 複利(ふくり)
- 増えた分を元本に足して、また運用することです。シミュレーターは1か月ごとに計算します。
- 信託報酬(しんたくほうしゅう)
- 投資信託を持っている間、自動的に引かれていく費用です。
よくある質問
Q1新NISAの取り崩しとは何ですか。
持っている株式や投資信託を少しずつ売って、お金を受け取ることです。一度に全部売らなくてもよく、残りの運用を続けながら少しずつ売っていくこともできます。
Q2新NISAを取り崩すときに税金はかかりますか。
NISA口座の中で持っている商品は、いつ売っても売却益は非課税で、確定申告もいりません。ただ、上場株式の配当金は、証券会社で受け取る株式数比例配分方式を選ばないと非課税になりません。
Q3取り崩し方は、定額と定率のどちらがいいですか。
どちらがよいかは人によって違います。定額は毎月の額が同じで計画を立てやすい一方、運用がうまくいかないと早く尽きることがあります。定率は計算の上では資産がゼロになりませんが、毎月の額が変わります。シミュレーターで同じ条件のまま切り替えて比べられます。
Q4新NISAは取り崩しながら運用できますか。
はい。売った分以外は、そのまま非課税で運用を続けられます。シミュレーターの取り崩し中の利回りの欄は、この間の増え方の仮の数字です。
Q54%ルールとは何ですか。
米国の過去の市場データ(1926〜1995年)を調べた研究から広まった目安で、引退時の資産の4%を毎年取り崩しても、30年程度もった割合が高かった、というものです。将来を約束するものではありません。シミュレーターでは、定額で、積立終了時の資産額×4%÷12を毎月の取り崩し額に入れると試せます。Aさんなら月約8.2万円です。
Q61,800万円の枠を使い切ったらどうなりますか。
新しく買うことはできなくなりますが、持っている分の運用は非課税で続けられます。売ると、翌年以降に買った金額の分だけ枠が戻ります。シミュレーターは、1,800万円に届いたら積み立てを止める計算です。売って戻った枠でまた買う動きは計算していません。
Q7すでにNISAで持っている資産から、何年もつか計算できますか。
できます。いまNISA口座にある資産の欄に金額を入れ、毎月の積立額と積立期間を0にしてください。たとえば65歳で2,000万円を年3%で運用しながら毎月10万円ずつ取り崩すと、23年もつ計算です。ページの下の早見表でも目安を見られます。
Q8未成年でも使えますか。
2027年1月から、つみたて投資枠の年齢要件がなくなり、0歳から17歳も口座を開けるようになります。未成年の年間投資枠は60万円、非課税保有限度額は600万円です。このシミュレーターは18歳以上の計算で、子どもの分はこどもNISAシミュレーターで計算できます。
次に見るとよいもの
- 積立シミュレーター:手数料や為替も入れて積み立てを計算したい方
- NISA・iDeCo 配分シミュレーター:NISAとiDeCoにいくらずつ入れるか迷ったら
- FIRE(早期リタイア)シミュレーター:いちばん早い退職年齢を知りたい方
- 年金の繰上げ・繰下げシミュレーター:年金をいつから受け取るか考えたい方
- こどもNISAシミュレーター:子どものために積み立てたい方
出典
2026年11月5日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。
- 金融庁「NISAを知る」
- 金融庁「資産形成の基本」
- 金融庁「NISAの活用事例」
- 金融庁「よくある質問」
- 金融庁「2023年までのNISA」
- 金融庁「つみたて投資枠対象商品」
- 日本証券業協会(2026年9月版)「2024年以降のNISAに関するQ&A」
- 国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」
- 日本年金機構「「ねんきん定期便」の様式(サンプル)と見方ガイド(令和8年度送付分)」
- Philip L. Cooley・Carl M. Hubbard・Daniel T. Walz, Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable(AAII Journal 1998年2月号)