はじめての年末調整|12月に戻る仕組みとシミュレーターの使い方を絵で説明
2026年11月5日確認
このページを読み終わるころには、年末調整シミュレーターに自分の数字を入れて、12月にいくら戻るかを読めるようになります。給与明細と、会社に出す書類のどこを見ればよいかも、絵で説明します。
年末調整ってなに?
ひとことで言うと、1年分の所得税の答え合わせです。
会社員の所得税は、毎月の給与からだいたいの額が引かれています。1年の給与が決まる年末に、勤め先が1年分の税金を正しく計算し直し、それまでに引いた額との差を精算します。これが年末調整です。多く引かれていれば戻り、足りなければ12月の給与などから引かれます。多くの人は、これで確定申告をしなくて済みます。
なぜ12月に戻るの?
毎月の額と1年分の額がずれる理由は、主に3つあります。
毎月の税金は、1年間ずっと同じ給与が続くものとして計算します。残業や昇給、家族の変化があると、1年分の額とずれます。
生命保険料控除や地震保険料控除は、毎月の計算に入っていません。12月の年末調整でまとめて差し引きます。
基礎控除などが引き上げられましたが、上乗せの分などは毎月の計算に入りません。その分も12月にまとめて精算します。
2026年は、3つ目が大きく効きます。毎月の天引きは前の前提のままで、12月の計算だけが新しい額になるからです。シミュレーターの例のAさん(月給30万円・年収360万円・単身)で見ると、こうなります。
国税庁は、「令和8年11月までの給与の源泉徴収事務に変更は生じません。」と説明しています。12月の年末調整で、新しい基礎控除などを使って1年分を計算し、それまでの天引きと精算します。
12月に戻る額は、シミュレーターでは次の3つに分けて出ます。
毎月の天引きの表に入っていない、基礎控除の上乗せなどの分です。
生命保険料控除、地震保険料控除、自分で払うiDeCoの掛金、住宅ローン控除、所得金額調整控除の分です。
毎月の天引きに使う表の仕組みで出る差です。マイナスになることもあります。
2026年、2027年、2028年で何が違う?
同じ給与でも、年によって読み方が変わります。Aさん(月給30万円・単身)の3年分です。
天引きの前提が基礎控除58万円なので、差が大きく出ます。合計所得金額が655万円を超える人にも、62万円との差の4万円の分があります。
2027年の天引きは表が変わって少し減ります。Aさんなら1年で1,920円減り、その分だけ12月に戻る額も減ります。1年分の所得税は同じです。合計所得金額が655万円を超える人は、改正の精算分がなくなります。
12月に戻る額ではなく、1年分の所得税が2027年より増える額です。いまの法律のままの場合の参考で、基礎控除などの見直しがあると変わります。
| 合計所得金額(給与だけの場合の年収) | 2026年分・2027年分 | 2028年分以後(いまの法律のまま) |
|---|---|---|
| 132万円以下(206万円以下) | 104万円 | 99万円 |
| 132万円超489万円以下(206万円超665万5,556円以下) | 104万円 | 62万円 |
| 489万円超655万円以下(665万5,556円超850万円以下) | 67万円 | 62万円 |
| 655万円超2,350万円以下(850万円超2,545万円以下) | 62万円 | 62万円 |
毎月の天引きの表の前提は、2026年が基礎控除58万円・給与所得控除の最低65万円、2027年が62万円・69万円です。給与所得控除の最低額は、1年分の計算では2026年分・2027年分が74万円、2028年分以後が69万円です。給与だけの場合の年収は目安で、所得金額調整控除などがあると変わります。
知っておきたいこと
賞与の割合が大きい人は、天引きが1年分の所得税に届かないことがあります。そのときは差額が12月の給与などから引かれます。計算の誤りとは限りません。
休業や休職で2026年末までに復職していない人(育休中の人を含むことがあります)は、年末調整に改正が入りません。改正後の控除を受けるには確定申告が必要です。
年収2,000万円を超える人、勤め先に扶養控除等申告書を出していない人は、年末調整の対象になりません。年金は別の精算で、このツールでは計算しません。
戻る額は所得税の話です。住民税は計算していません。
はじめる前に用意するもの
なくても、月給だけで計算できます。あると実際の額に近づきます。
| シミュレーターの欄 | 見るもの | どこを見るか |
|---|---|---|
| 月給・賞与 | 給与明細・賞与の明細 | 総支給額から、通勤手当などを除いた額 |
| 社会保険料(任意) | 給与明細・賞与の明細 | 健康保険、介護保険、厚生年金、雇用保険の欄の合計 |
| 生命保険料控除の額 | 保険料控除申告書 | 生命保険料控除額(計)の欄 |
| 地震保険料控除の額 | 保険料控除申告書 | 地震保険料控除額の欄 |
| iDeCoなどの掛金 | 小規模企業共済等掛金払込証明書 | 1年分の額を12で割る(給与から天引きなら給与明細) |
| 住宅ローン控除の額 | 住宅借入金等特別控除申告書 | 住宅借入金等特別控除額の欄 |
| 配偶者・扶養親族 | 扶養控除等申告書・配偶者控除等申告書 | 家族の名前と生年月日、配偶者の合計所得金額の見積額 |
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。入れた数字はブラウザの中だけで計算され、サーバーへ送られません。
ステップ1 給与と賞与を入れる
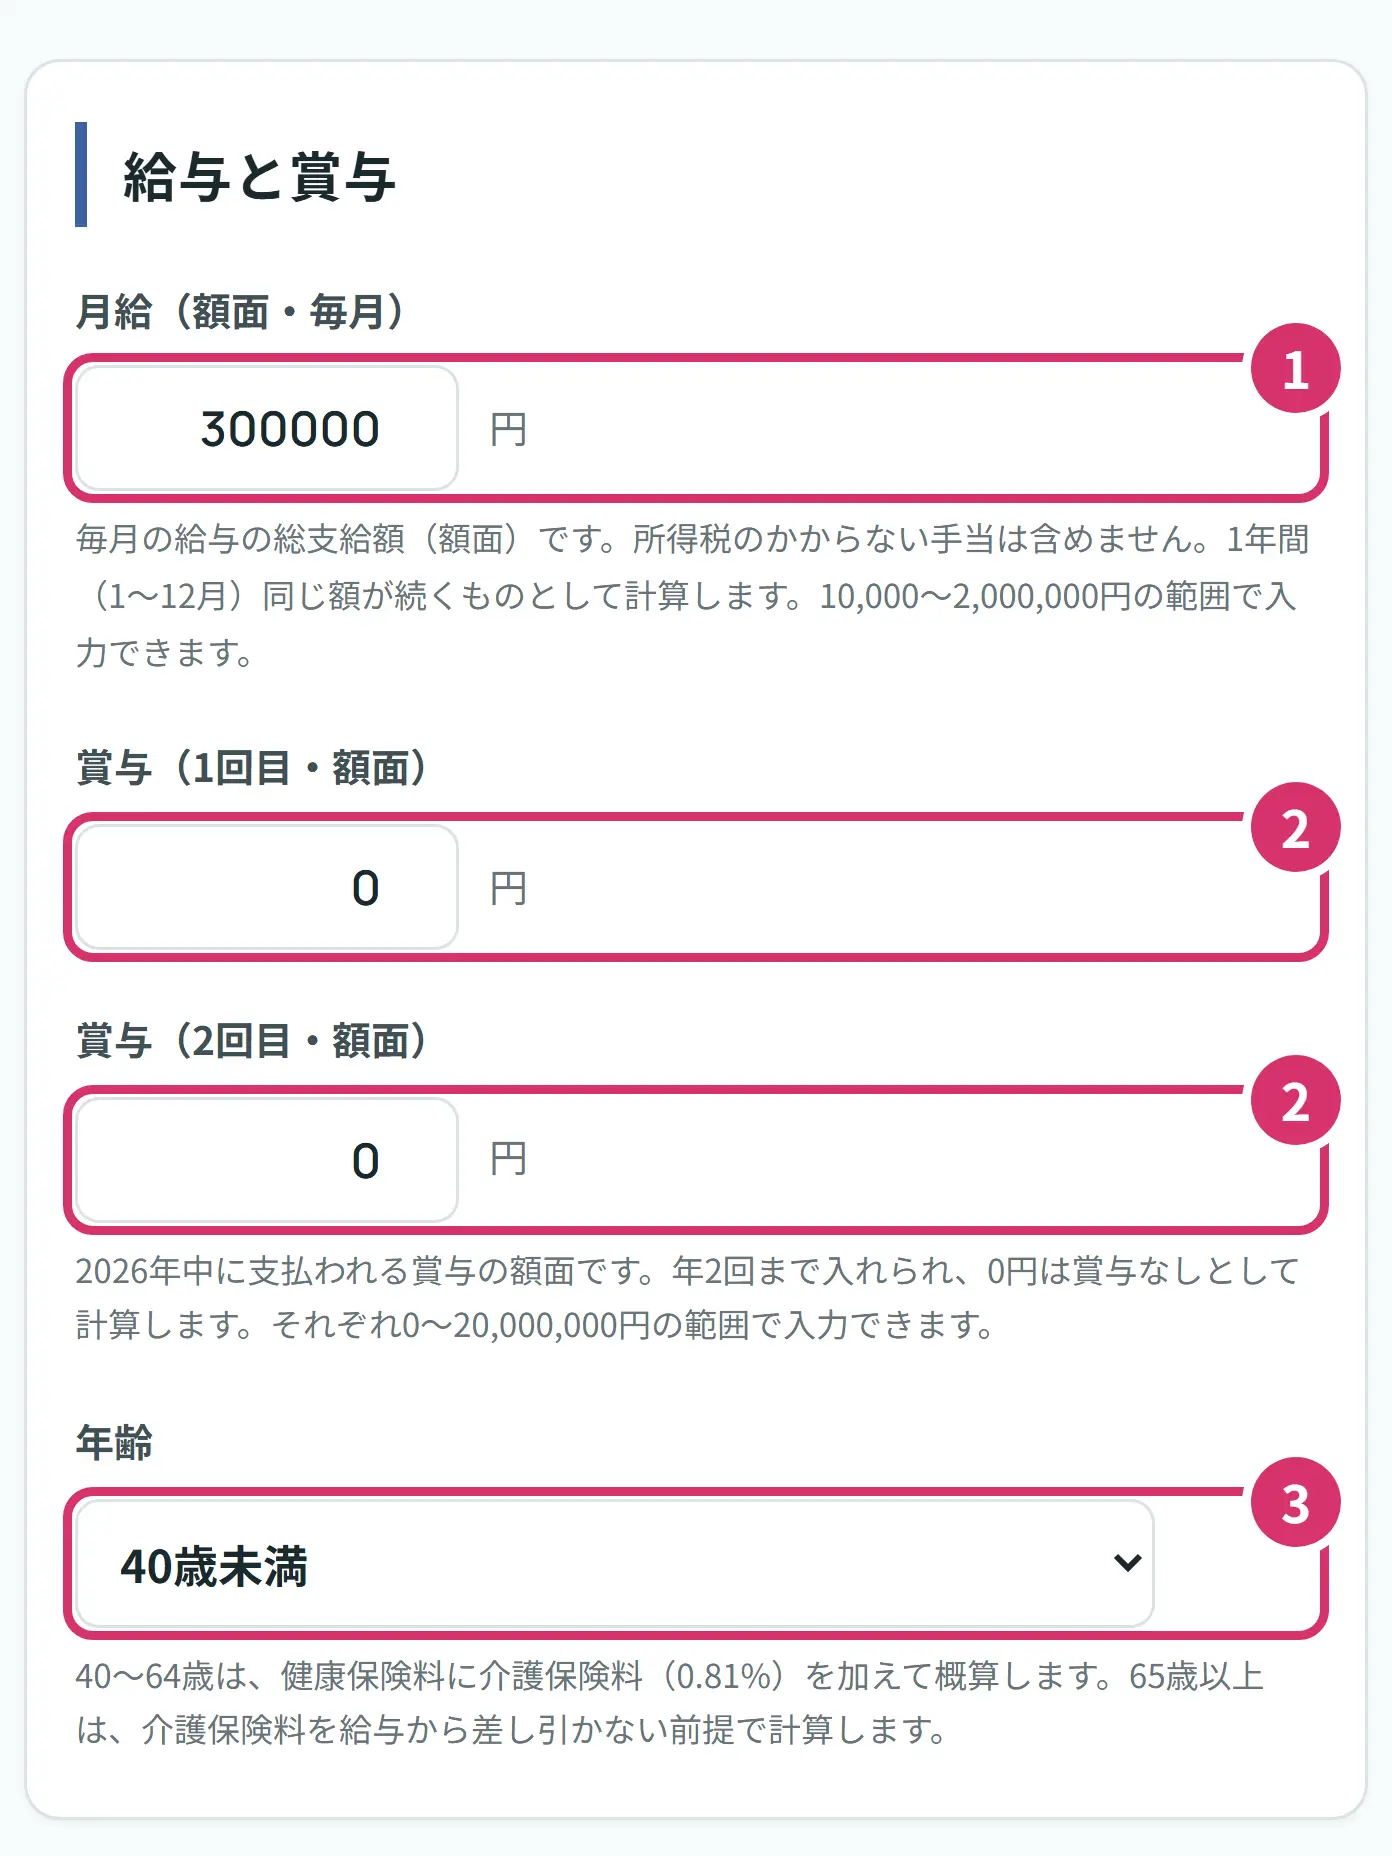
- 1月給(額面)を入れます。手取りではなく、税金などを引く前の額です。下の絵のように給与明細を見ます。通勤手当のような、所得税のかからない手当は入れません。残業などで月によって違う方は、1年分をならした額を入れてみましょう(1年間同じ額が続くものとして計算するので、実際の額とは差が出ます)。
- 2賞与は、2026年中に支払われる額面を、年2回まで入れます。ない方は0円のままで大丈夫です。冬の賞与がまだの方は見込みの額を入れます。
- 3年齢を選びます。40〜64歳は、社会保険料の概算に介護保険料を足します。
絵の金額は説明のための例です。明細の項目の名前は会社によって違います。
ステップ2 申告する控除を入れる
該当する方だけで大丈夫です。ない欄は0円のままにします。
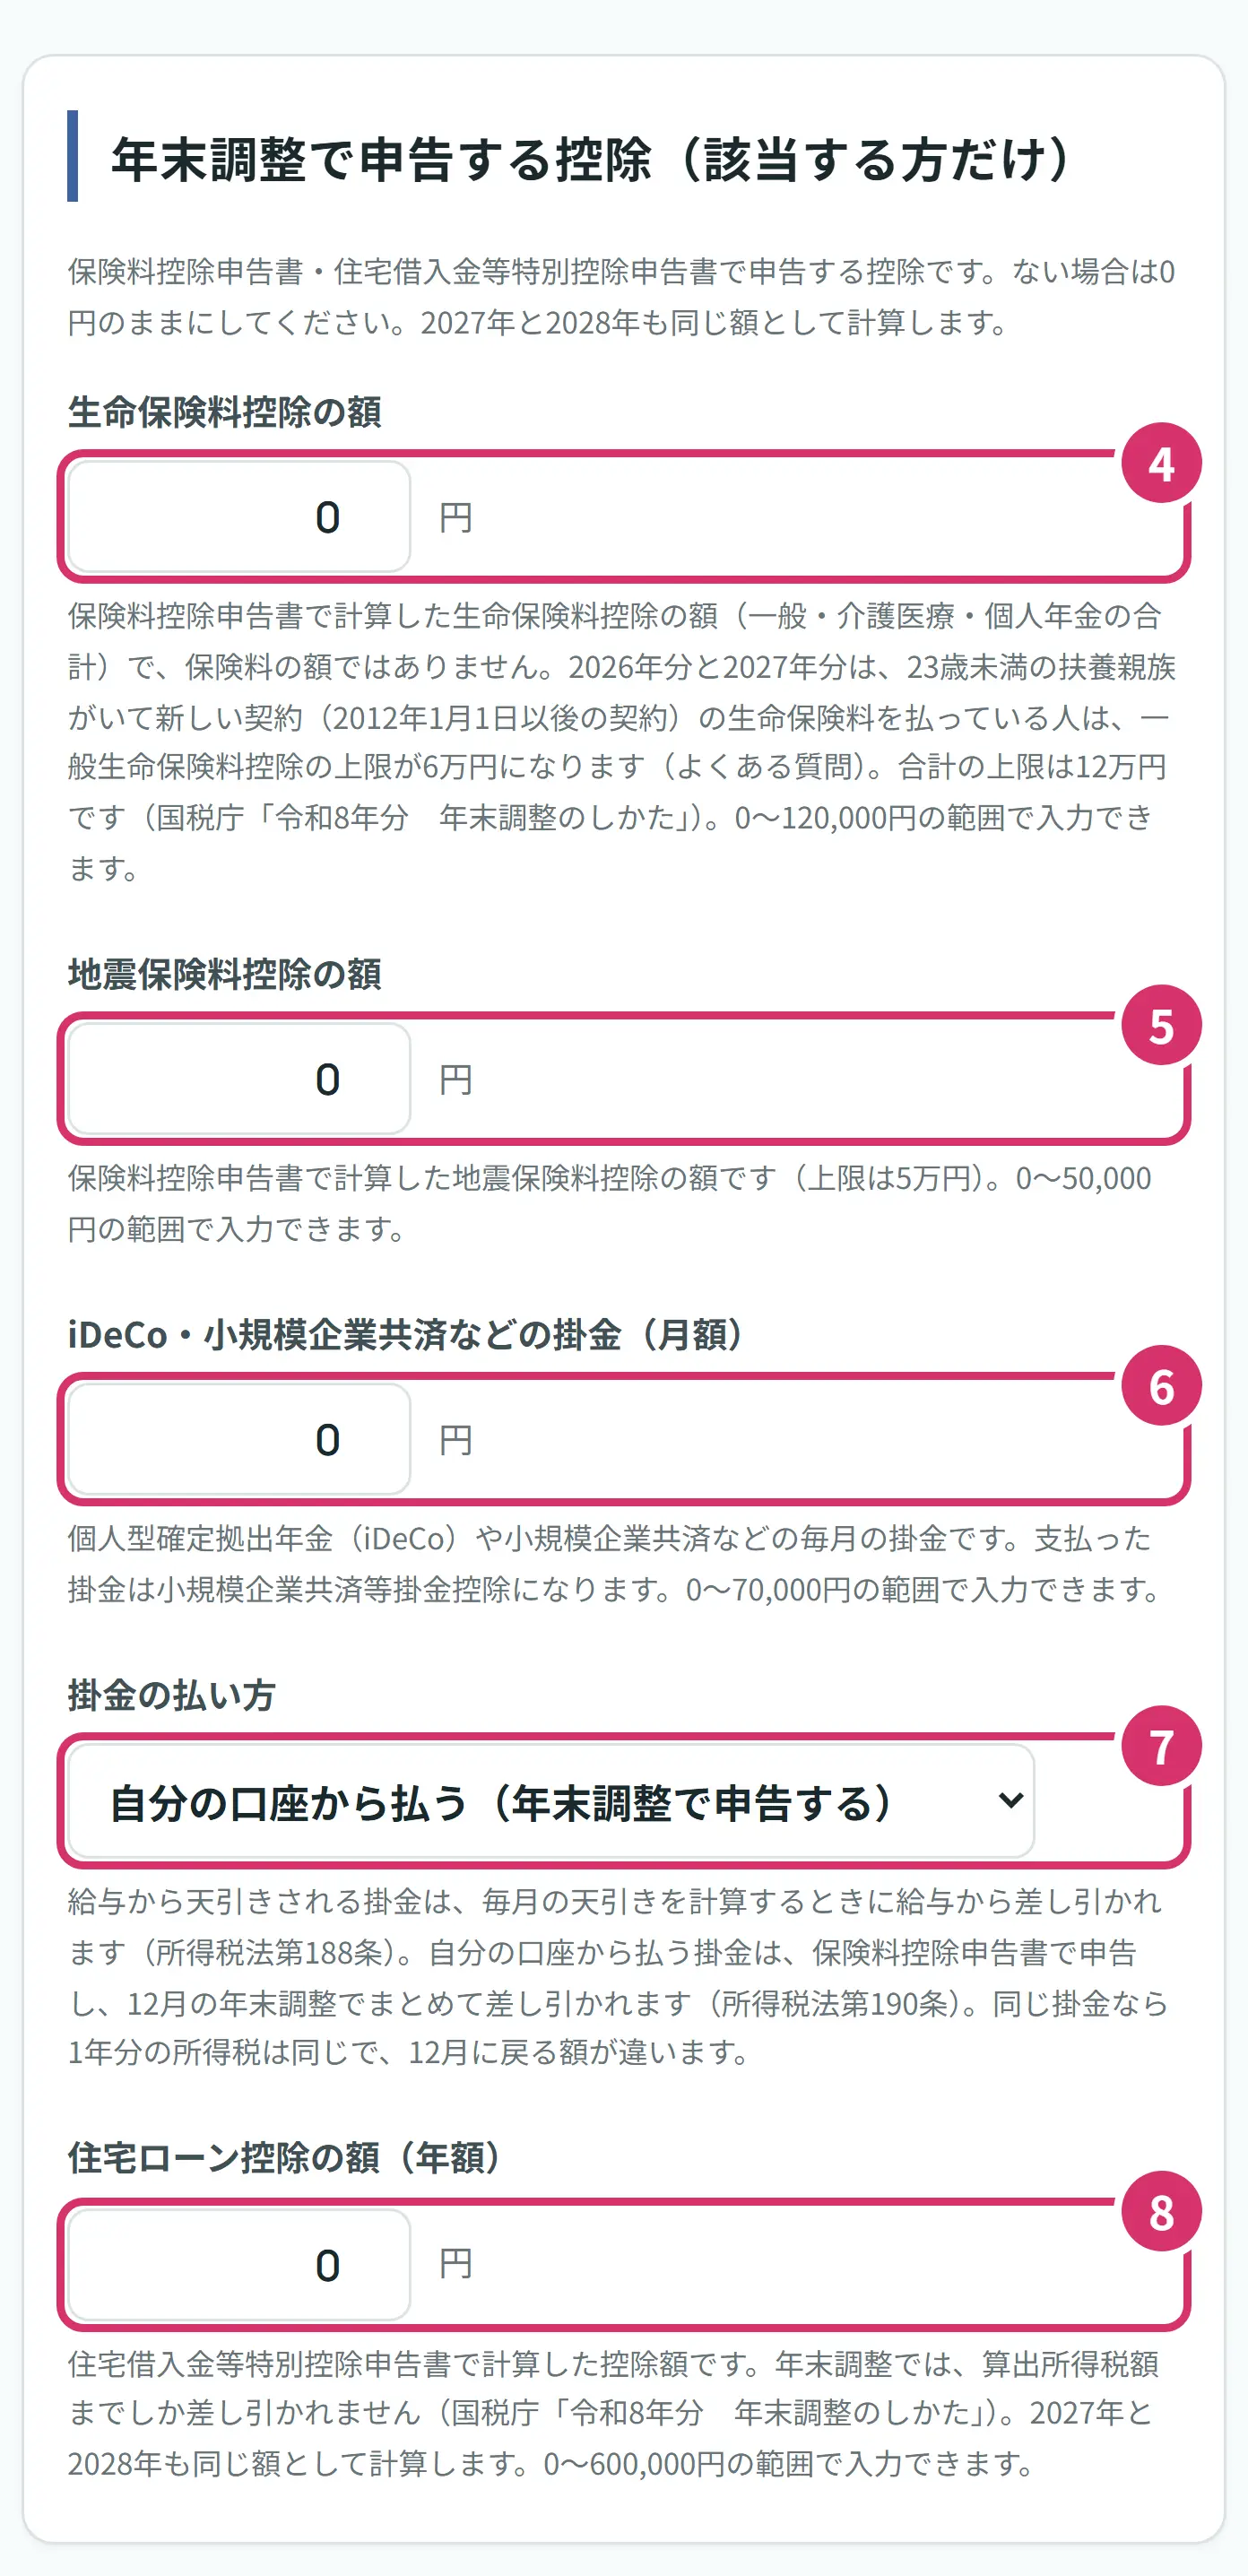
- 4生命保険料控除の額です。下の絵の、申告書の生命保険料控除額(計)の額を入れます。払った保険料の額ではありません。
- 5地震保険料控除の額です。これも申告書の控除額で、上限は5万円です。
- 6iDeCoなどの掛金は、毎月の額を入れます。申告書には1年分を書きますが、この欄は月額です。年の途中で始めた方は、2026年に払う合計を12で割った額を入れてみましょう。自分の口座から払っている方には、毎年10月に国民年金基金連合会から小規模企業共済等掛金払込証明書が届きます(初回の納付が10月以降の方は、納付月の翌月です)。
- 7掛金の払い方を選びます。給与明細の控除の欄に掛金があれば、給与から天引きです。同じ掛金なら1年分の所得税は同じで、12月に戻る額が違います。月給40万円・月23,000円の例なら、自分の口座から払うと59,600円、天引きなら36,080円です。
- 8住宅ローン控除の額を、年額で入れます。住宅借入金等特別控除申告書の、住宅借入金等特別控除額の欄を見ます。1年目は確定申告なので、年末調整で使えるのは2年目以降です。年末調整で差し引けるのは算出所得税額までです。
まだ申告書を書いていない方は、保険会社から届く生命保険料控除証明書を見ます。証明書の形は保険会社で違いますが、一般、介護医療、個人年金の区分ごとに、申告に使う額(申告額など)が書かれています。どの額か迷ったら、保険会社に聞いてみましょう。契約日で新しい契約か旧い契約かを確かめて、その額を次の計算式に当てはめると、控除額が出ます。
| 1年間に払った保険料 | 控除額 |
|---|---|
| 20,000円以下 | 全額 |
| 20,000円超40,000円以下 | 保険料×1/2+10,000円 |
| 40,000円超80,000円以下 | 保険料×1/4+20,000円 |
| 80,000円超 | 一律40,000円 |
| 1年間に払った保険料 | 控除額 |
|---|---|
| 25,000円以下 | 全額 |
| 25,000円超50,000円以下 | 保険料×1/2+12,500円 |
| 50,000円超100,000円以下 | 保険料×1/4+25,000円 |
| 100,000円超 | 一律50,000円 |
新しい契約は2012年1月1日以後、旧い契約は2011年12月31日以前の契約です。一般、介護医療、個人年金の区分ごとに計算して合計し、合計の上限は120,000円です(介護医療は新しい契約だけの区分です)。同じ区分に新しい契約と旧い契約の両方があるときは、申告書の計算欄に沿って計算します。2026年分と2027年分は、23歳未満の扶養親族がいる人の、新しい契約の一般の生命保険料だけ、計算が変わります(30,000円以下は全額、60,000円以下は×1/2+15,000円、120,000円以下は×1/4+30,000円、120,000円超は一律60,000円)。年間60,000円なら45,000円です。
ステップ3 家族を入れる
配偶者・扶養親族がいる場合、という見出しを押して開きます。単身の方は開かなくて大丈夫です。写真は、配偶者をありにした状態です。
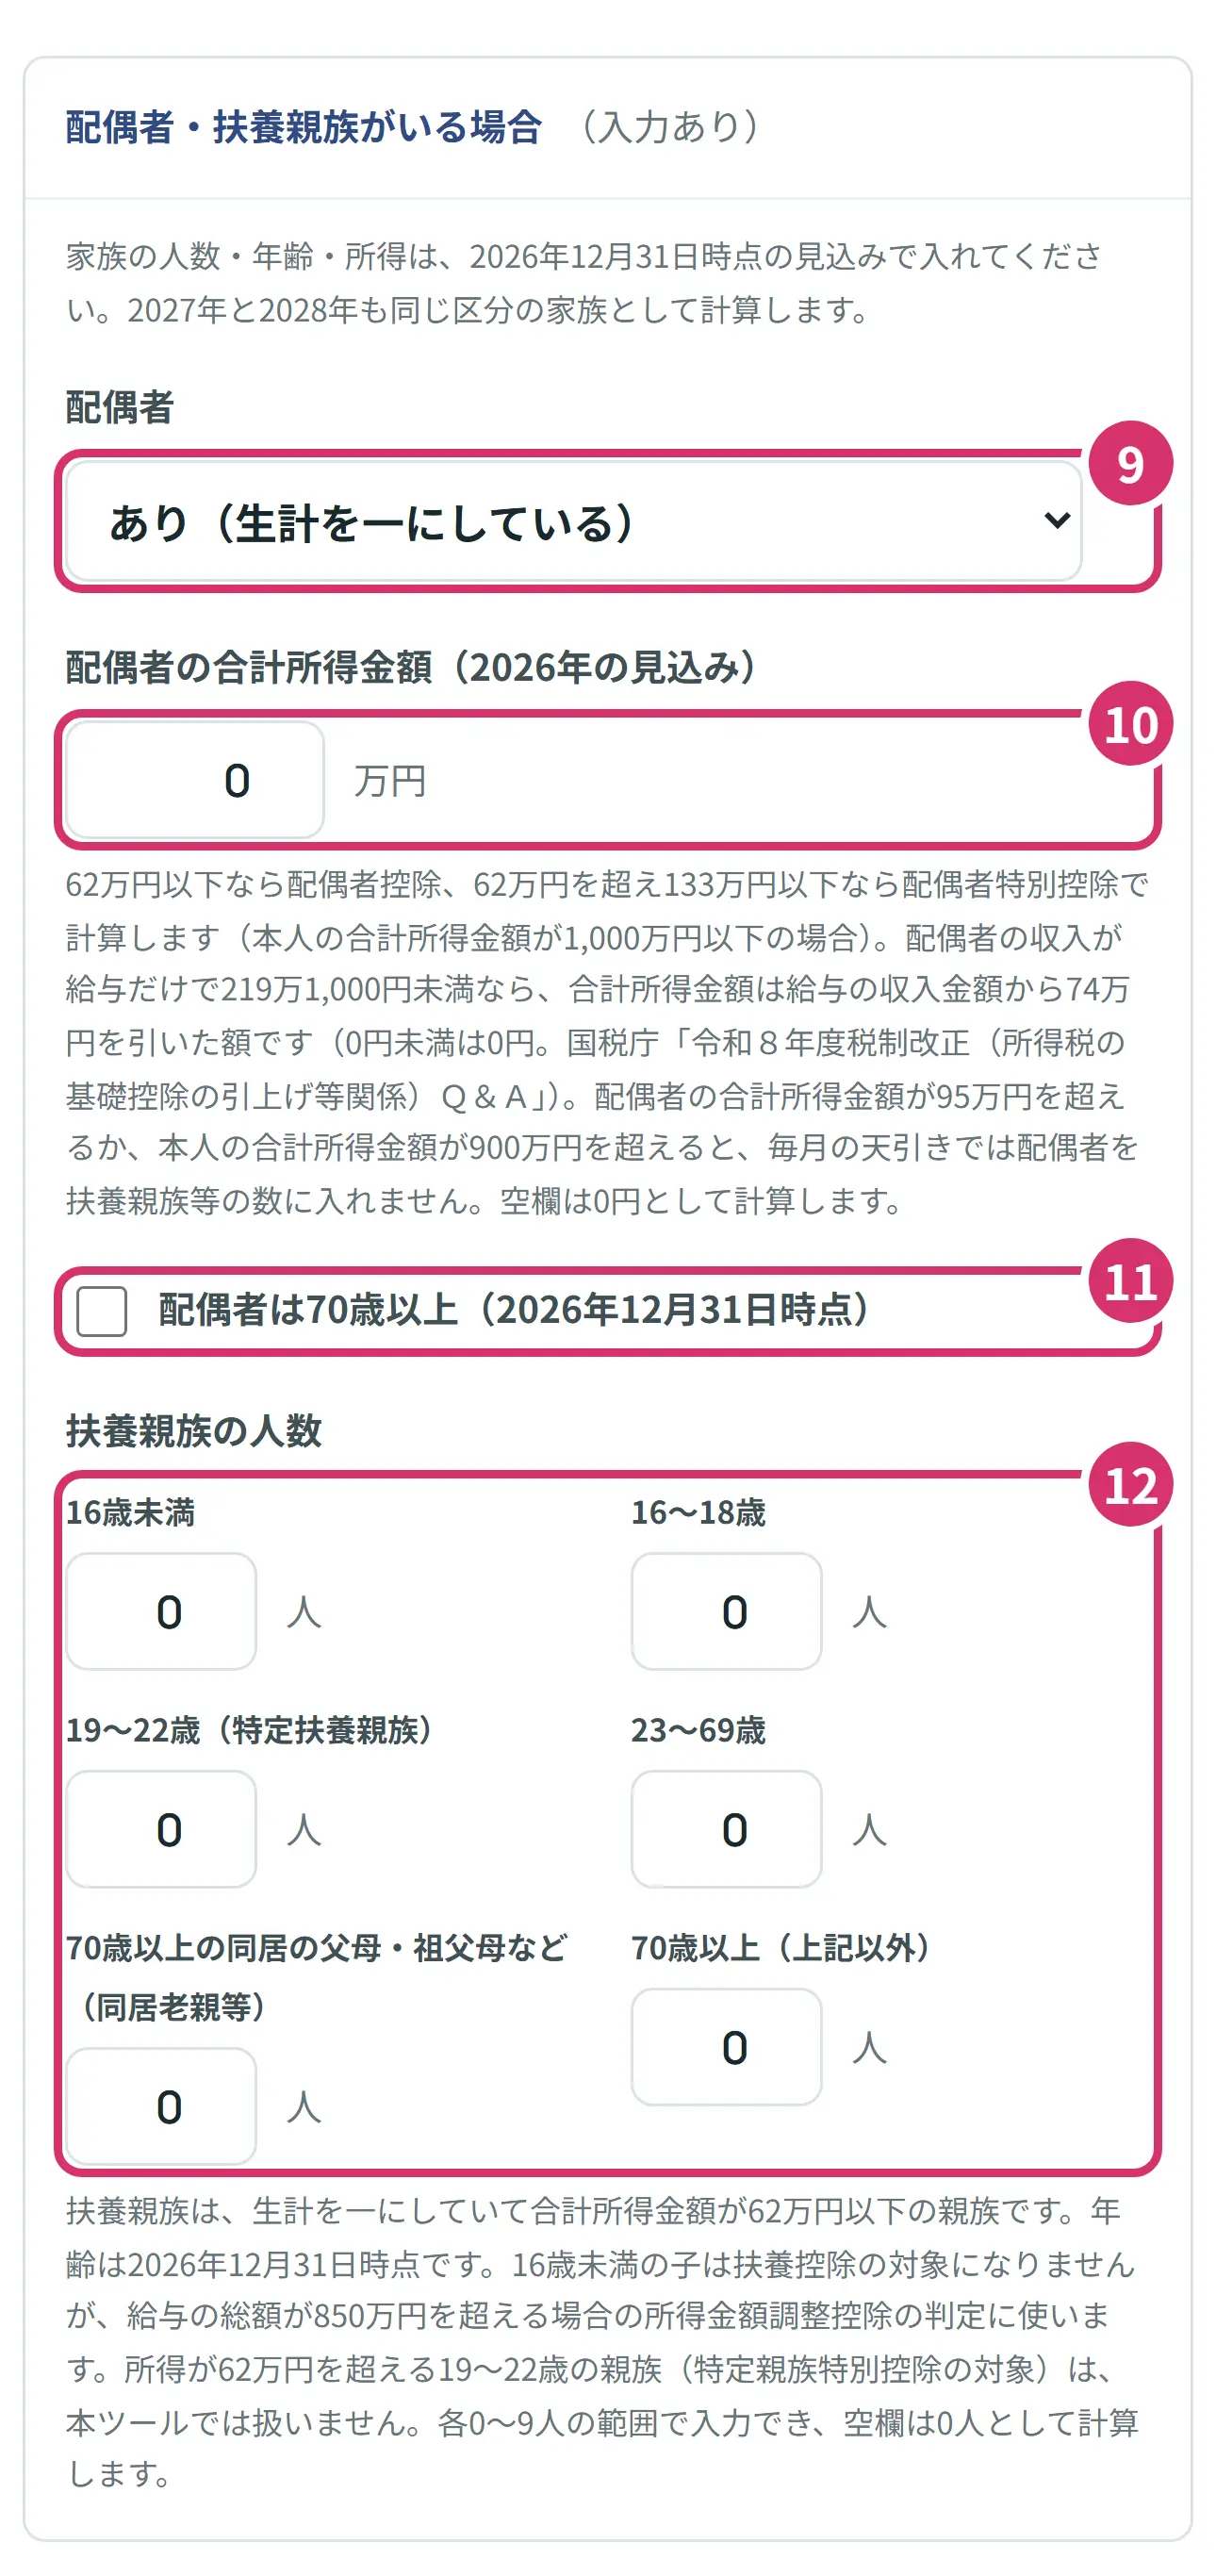
- 9配偶者がいて生計が同じ方は、ありを選びます。入力の欄が増えます。
- 10配偶者の合計所得金額を、万円で入れます。収入ではなく所得です。配偶者の収入が給与だけで219万1,000円未満なら、給与から74万円を引いた額です。パートの給与が120万円なら46万円です。
- 11配偶者が70歳以上なら、印を付けます(2026年12月31日時点)。
- 12扶養親族の人数を、年齢ごとに入れます。年齢は2026年12月31日時点です。扶養親族は、生計が同じで合計所得金額が62万円以下(給与だけなら収入136万円以下)の親族です。16歳未満の子は扶養控除の対象になりませんが、ここに入れます。迷ったら、勤め先に出している扶養控除等申告書を見ましょう。
家族を入れても、戻る額はあまり変わらないことがあります。家族の分は、毎月の天引きにもう入っているからです。Aさんに所得46万円の配偶者を足すと、1年間の天引きは75,840円から56,520円に、1年分の所得税は44,400円から25,000円に下がりますが、12月に戻る額は31,520円で、ほとんど同じです。
ステップ4 社会保険料を入れる(なくても計算できます)
社会保険料を給与明細の額で入れる場合、という見出しを押して開きます。空欄なら概算で計算しますが、実際の明細の額を入れるほうが、自分の数字に近づきます。
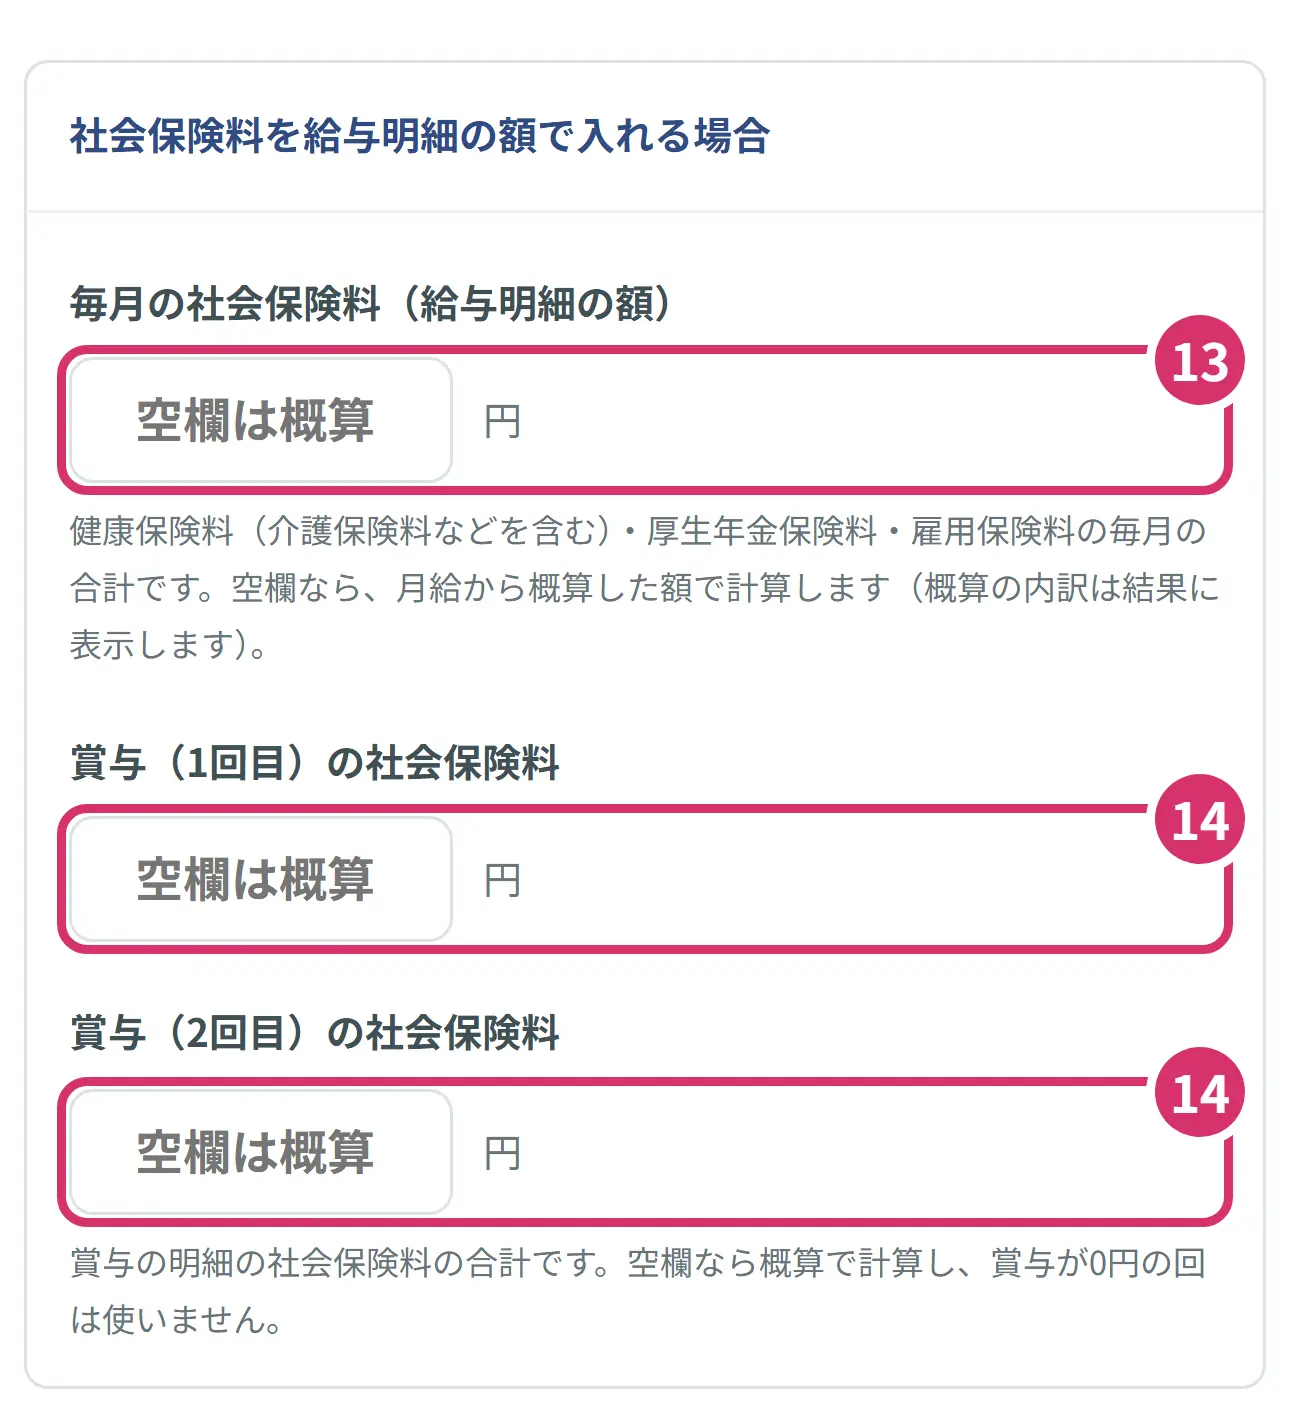
- 13毎月の社会保険料です。健康保険料(介護保険料などを含む)、厚生年金保険料、雇用保険料の合計を入れます。空欄のままなら、月給から計算した概算を使います。
- 14賞与の社会保険料です。賞与の明細の合計を、回ごとに入れます。こちらも空欄なら概算です。
ステップ5 結果を読む
写真は、シミュレーターの例のカードのAさん(月給30万円・賞与なし・40歳未満・単身・申告する控除なし)です。まず、いちばん上のカードを見ます。
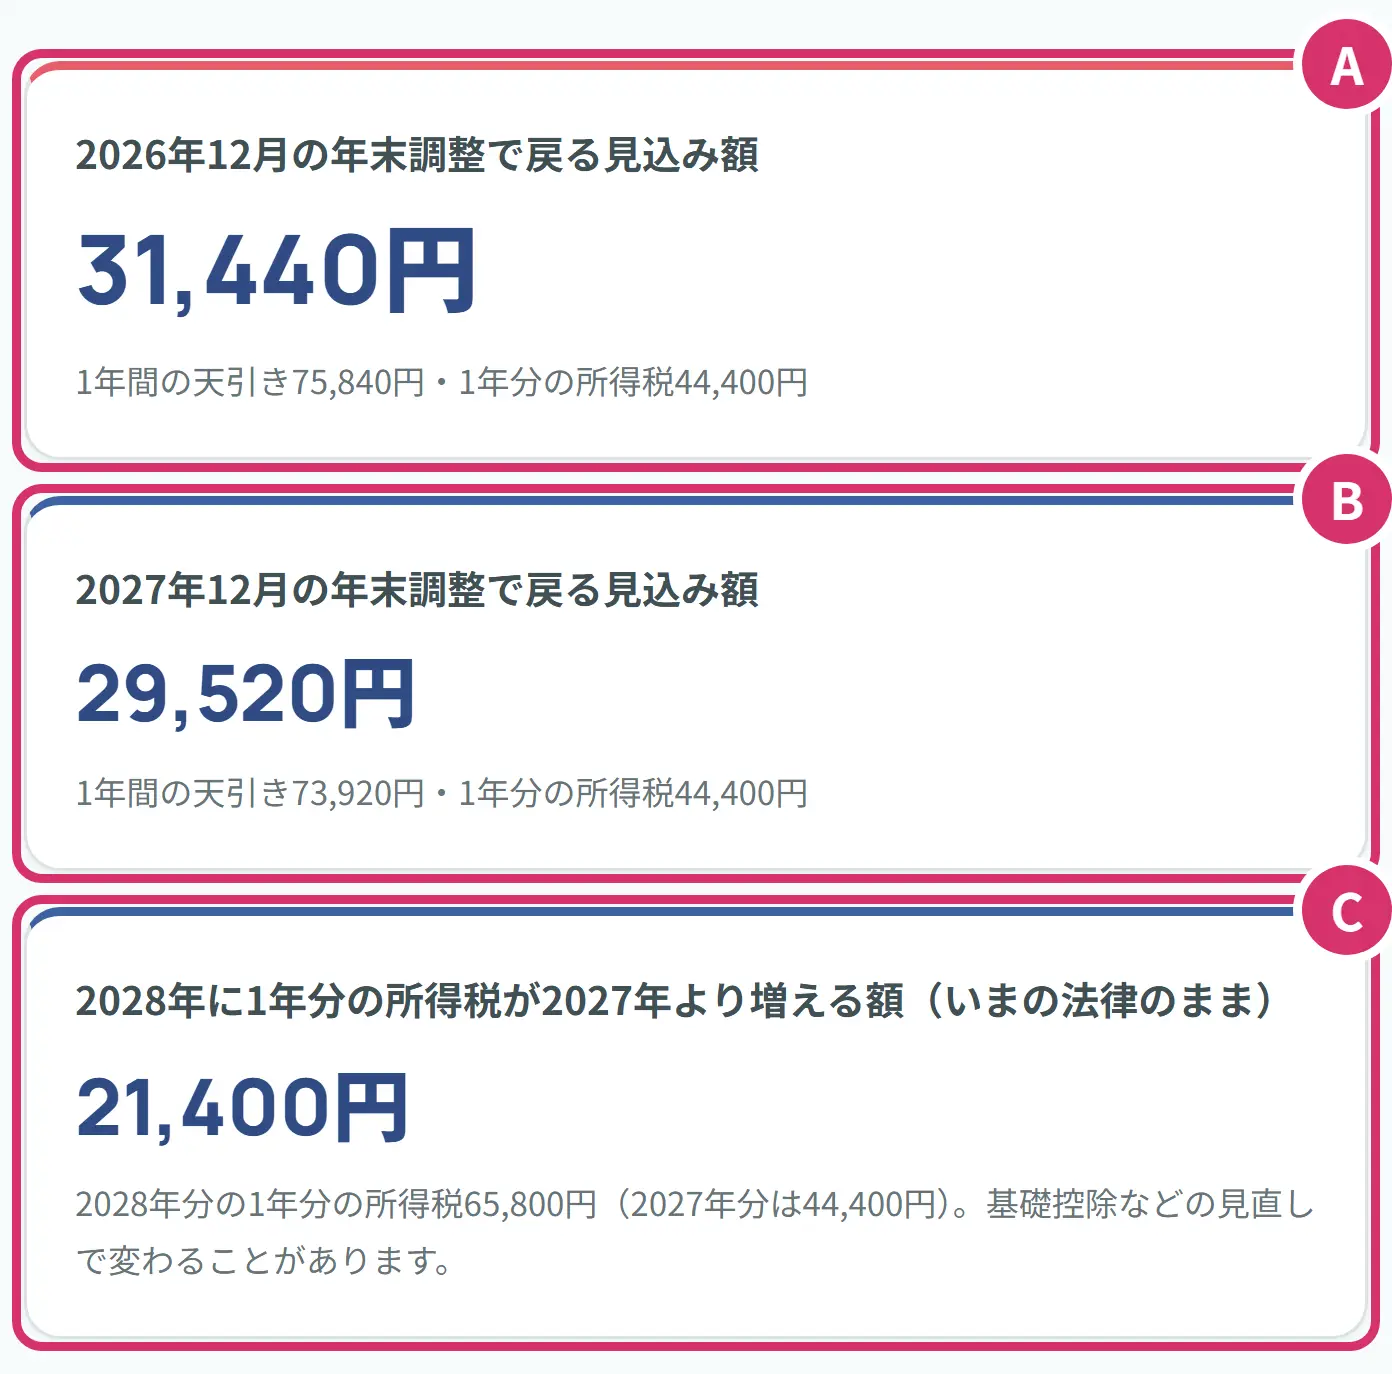
- A2026年12月に戻る見込み額です。Aさんは31,440円。いちばん大事な数字です。下の小さな文字に、1年間の天引き75,840円と1年分の所得税44,400円が出ています。
- B2027年12月に戻る見込み額です。同じ給与と家族が続いた場合で、Aさんは29,520円です。
- C2028年に、1年分の所得税が2027年より増える額です。戻る額ではありません。Aさんは21,400円で、44,400円から65,800円になる計算です。
戻る額は、引き算でできています。
次に、下の表で中身を見ます。まずは、12月に戻る額の内訳です。
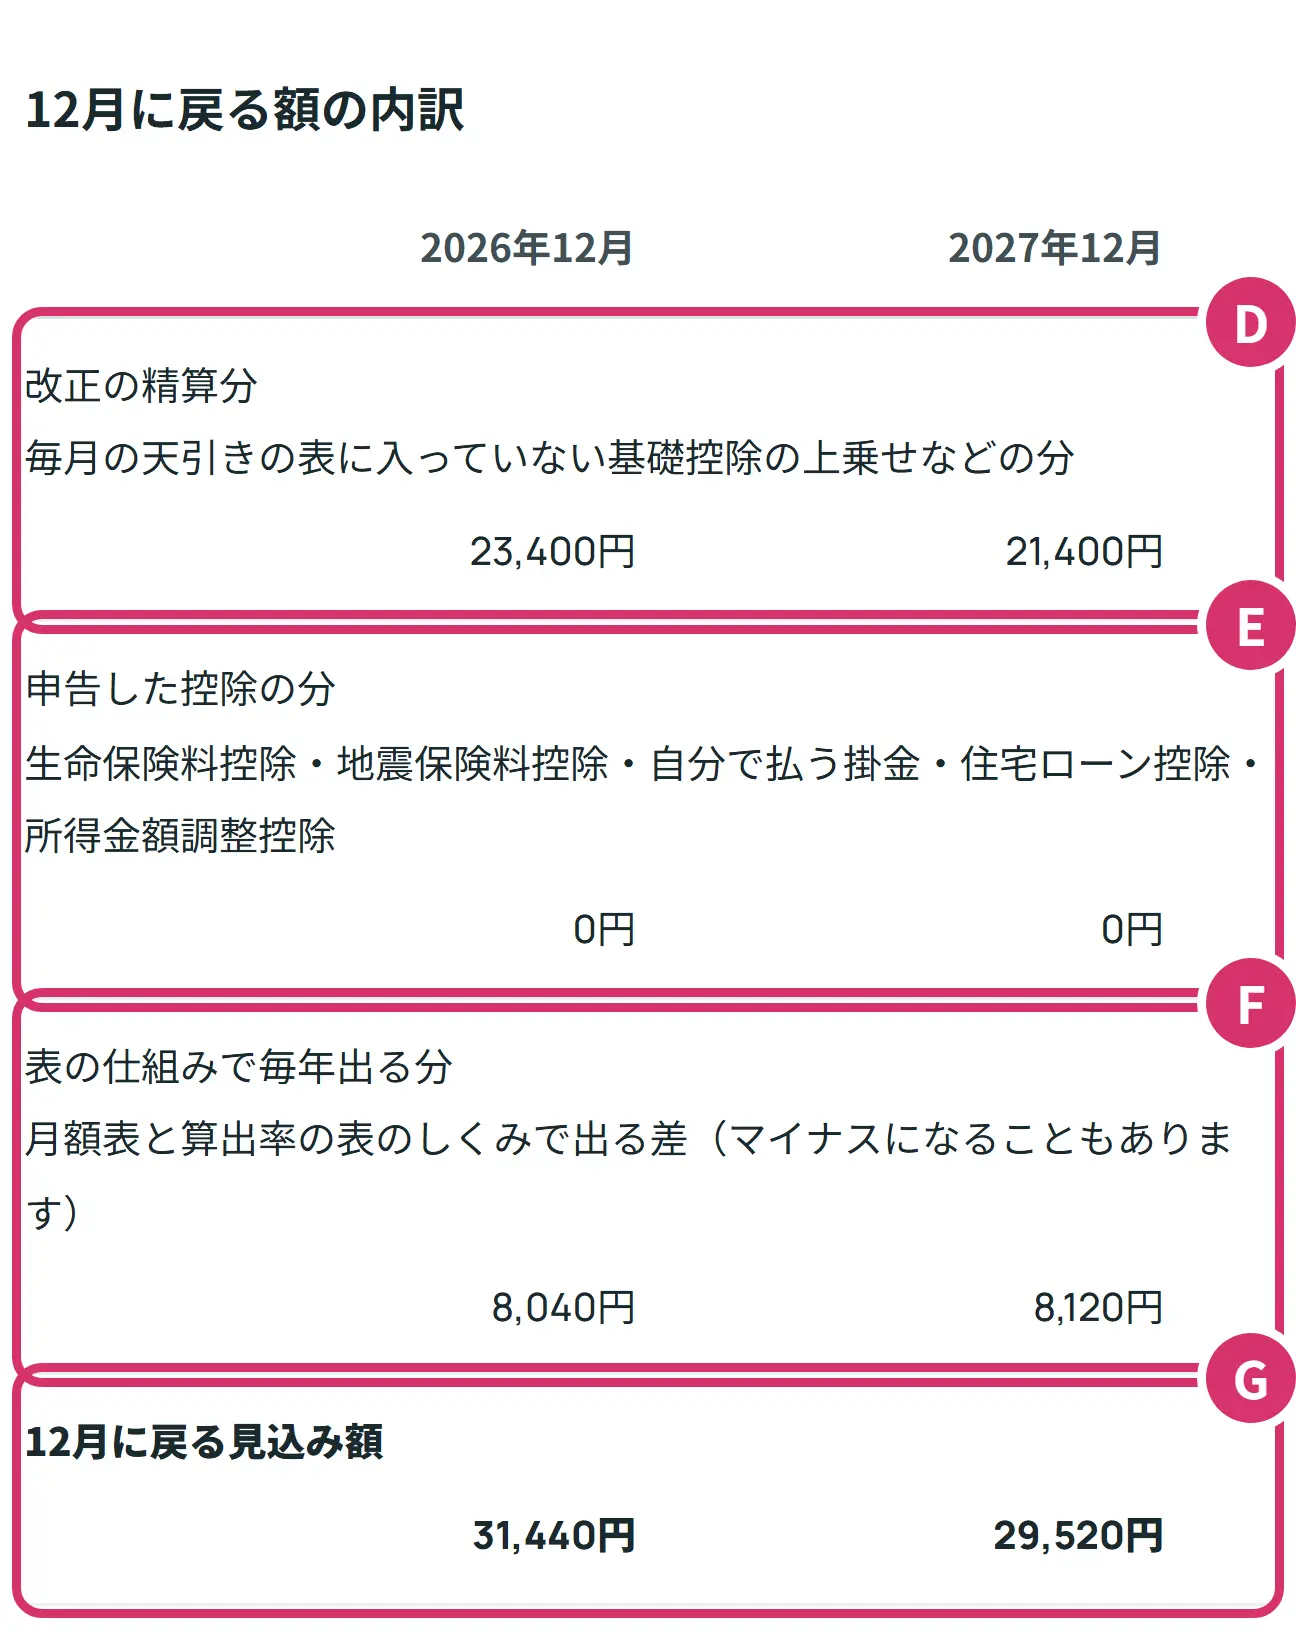
- D改正の精算分です。Aさんは23,400円です。2026年の基礎控除の差46万円に、Aさんの税率5%と復興特別所得税の分を掛けた額に近い数字です。
- E申告した控除の分です。Aさんは何も申告していないので0円です。試しに生命保険料控除の額に40,000円を入れると、ここが2,000円になり、戻る額は33,540円になります(年税額の100円未満の切り捨ての関係で、改正の精算分も100円動きます)。
- F表の仕組みで毎年出る分です。Aさんは8,040円です。改正がなくても出る差です。
- G3つの合計が、12月に戻る見込み額です。上の大きな数字と同じ31,440円になります。
その下は、1年間の天引きの表です。
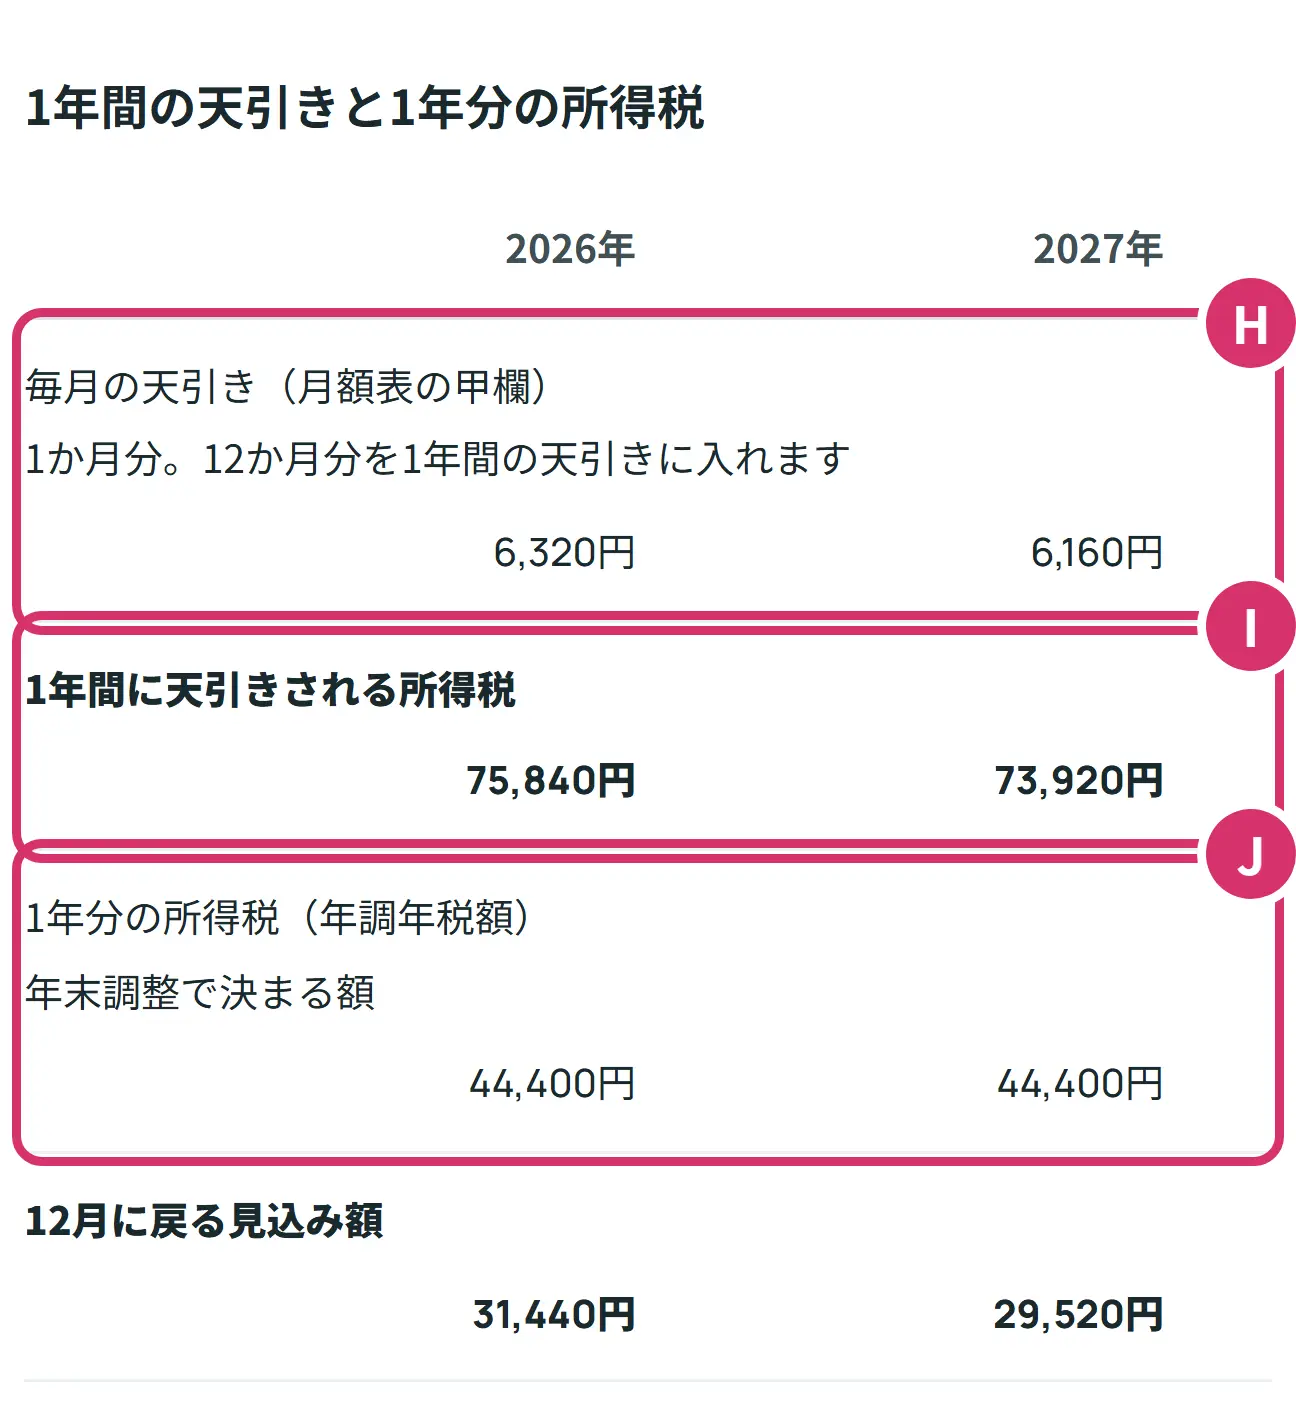
- H毎月の天引きです。Aさんは2026年が月6,320円、2027年が月6,160円です。給与明細の所得税の欄と比べてみましょう。会社の計算方法などで、年に数千円違うことがあります。
- I1年間に天引きされる所得税です。12か月分と賞与の分の合計です。
- J年末調整で決まる1年分の所得税です。Iとの差が、12月に戻る額です。
さらに下は、1年分の所得税の計算の表です。Aさんの2026年分なら、給与の総額3,600,000円から、給与所得控除後の金額が2,440,000円、所得控除の合計が1,569,740円(社会保険料控除529,740円+基礎控除1,040,000円)で、差し引いて1,000円未満を切り捨てた870,000円に税率5%を掛けて43,500円、これに102.1%を掛けて100円未満を切り捨てると44,400円です。
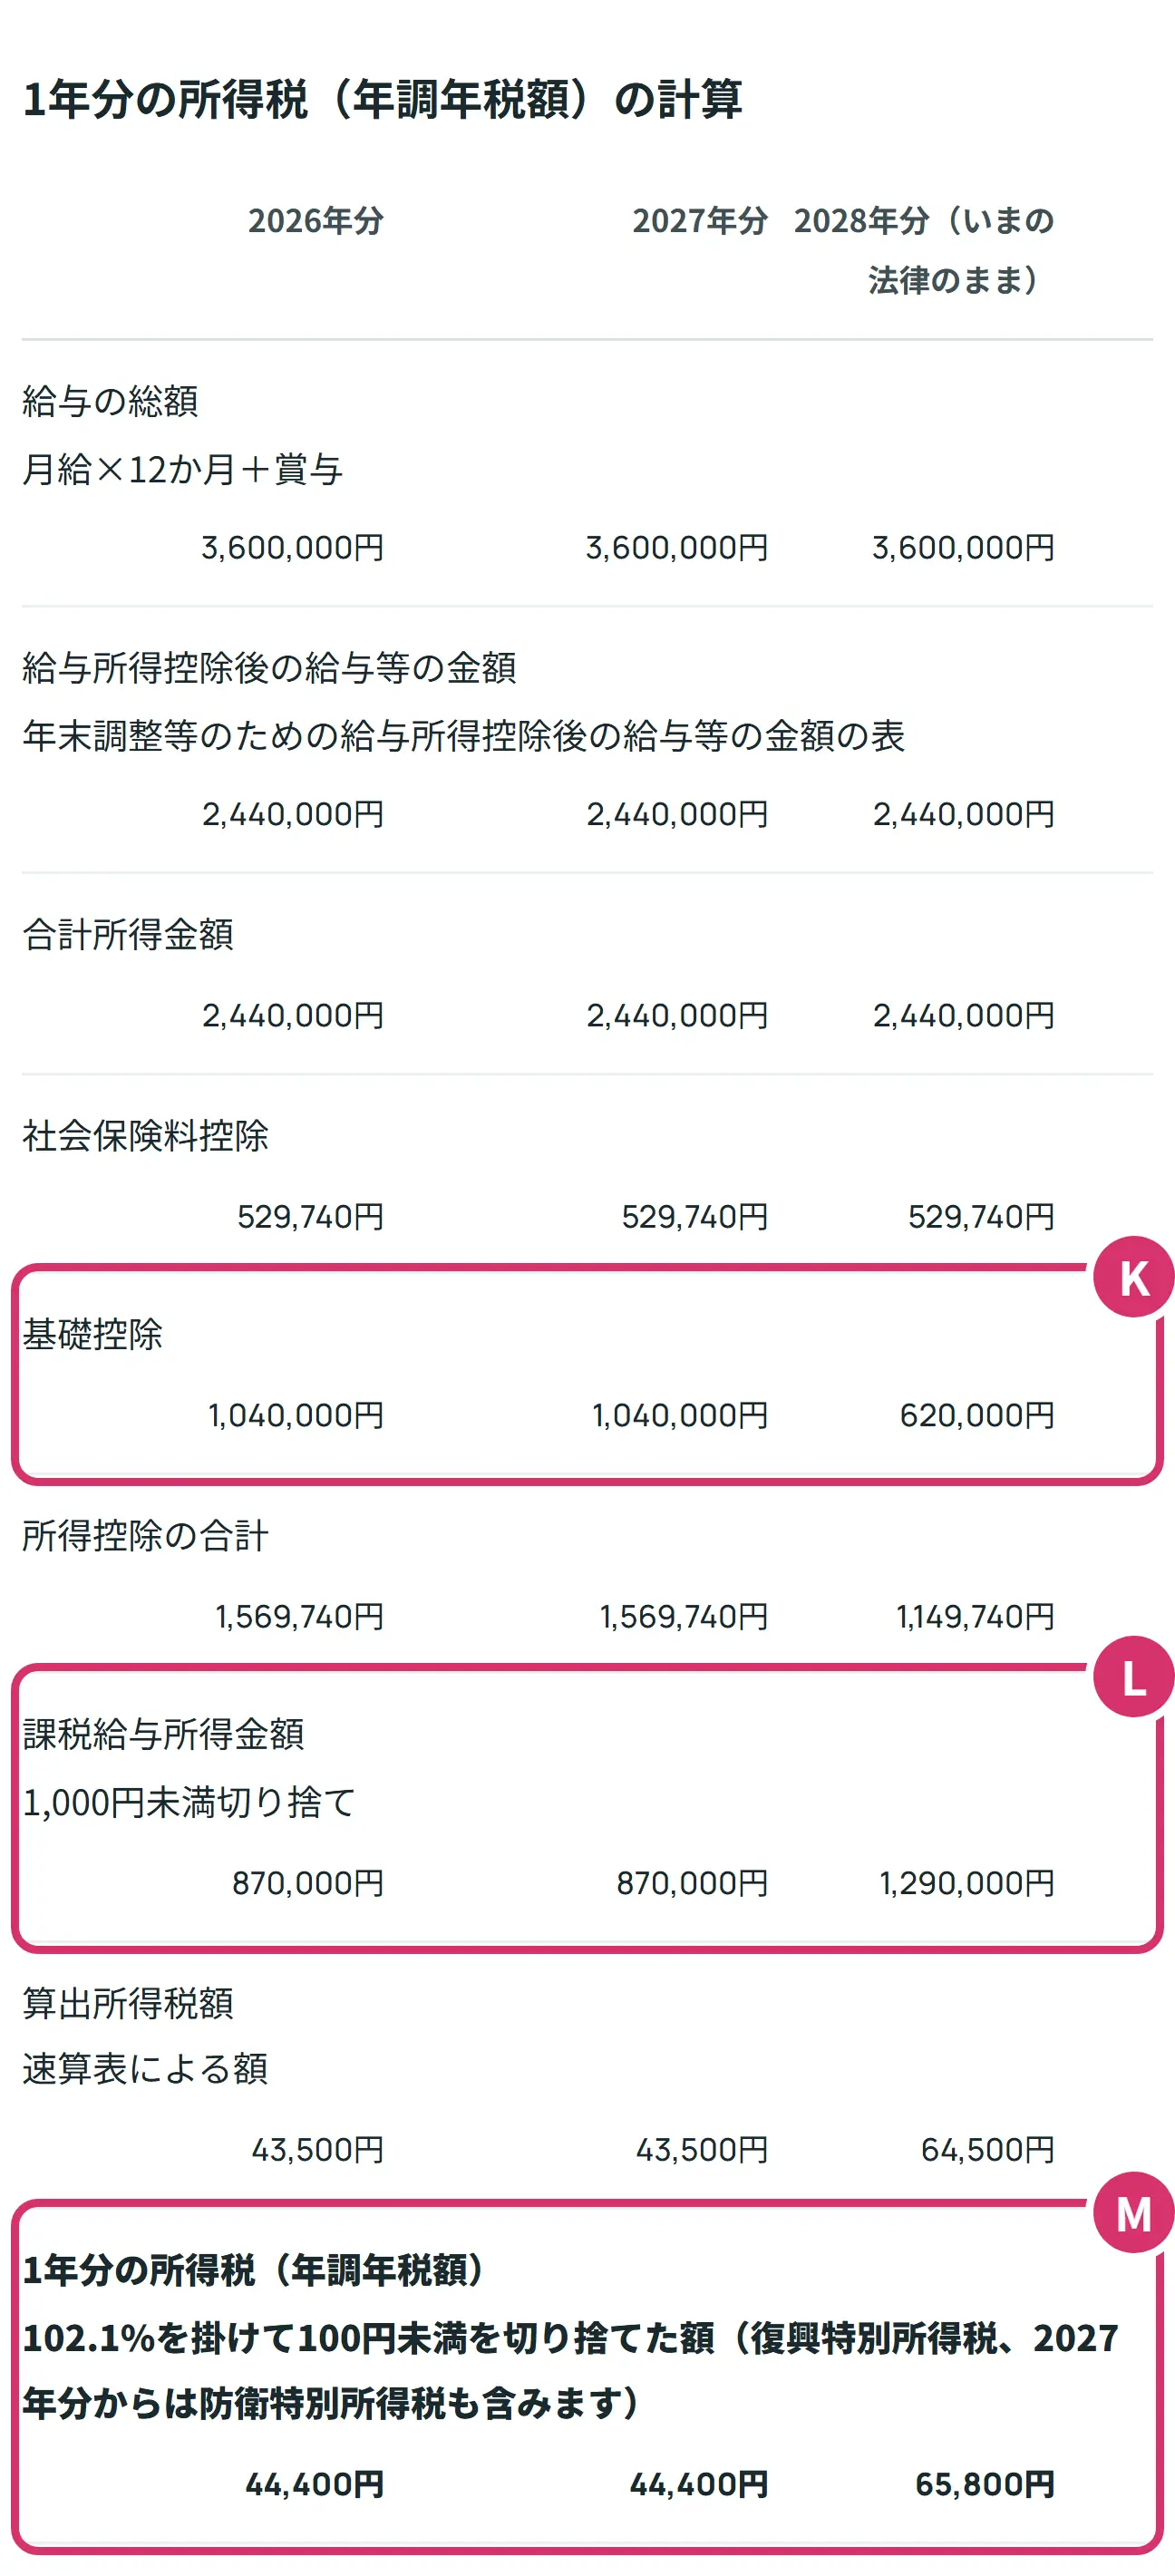
- K基礎控除です。Aさんは2026年分と2027年分が1,040,000円、2028年分が620,000円です。ここが小さくなる分、2028年は税金がかかる所得が大きくなります。
- L課税給与所得金額です。給与から控除を引いて残った、税金がかかる金額です。Aさんの2026年分は870,000円です。
- M1年分の所得税です。Aさんは44,400円です。2028年分の列は、いまの法律のままの場合です。
12月に引かれる人の結果
写真は、例のカードのCさん(月給60万円・賞与100万円×2回・40〜64歳・単身)です。
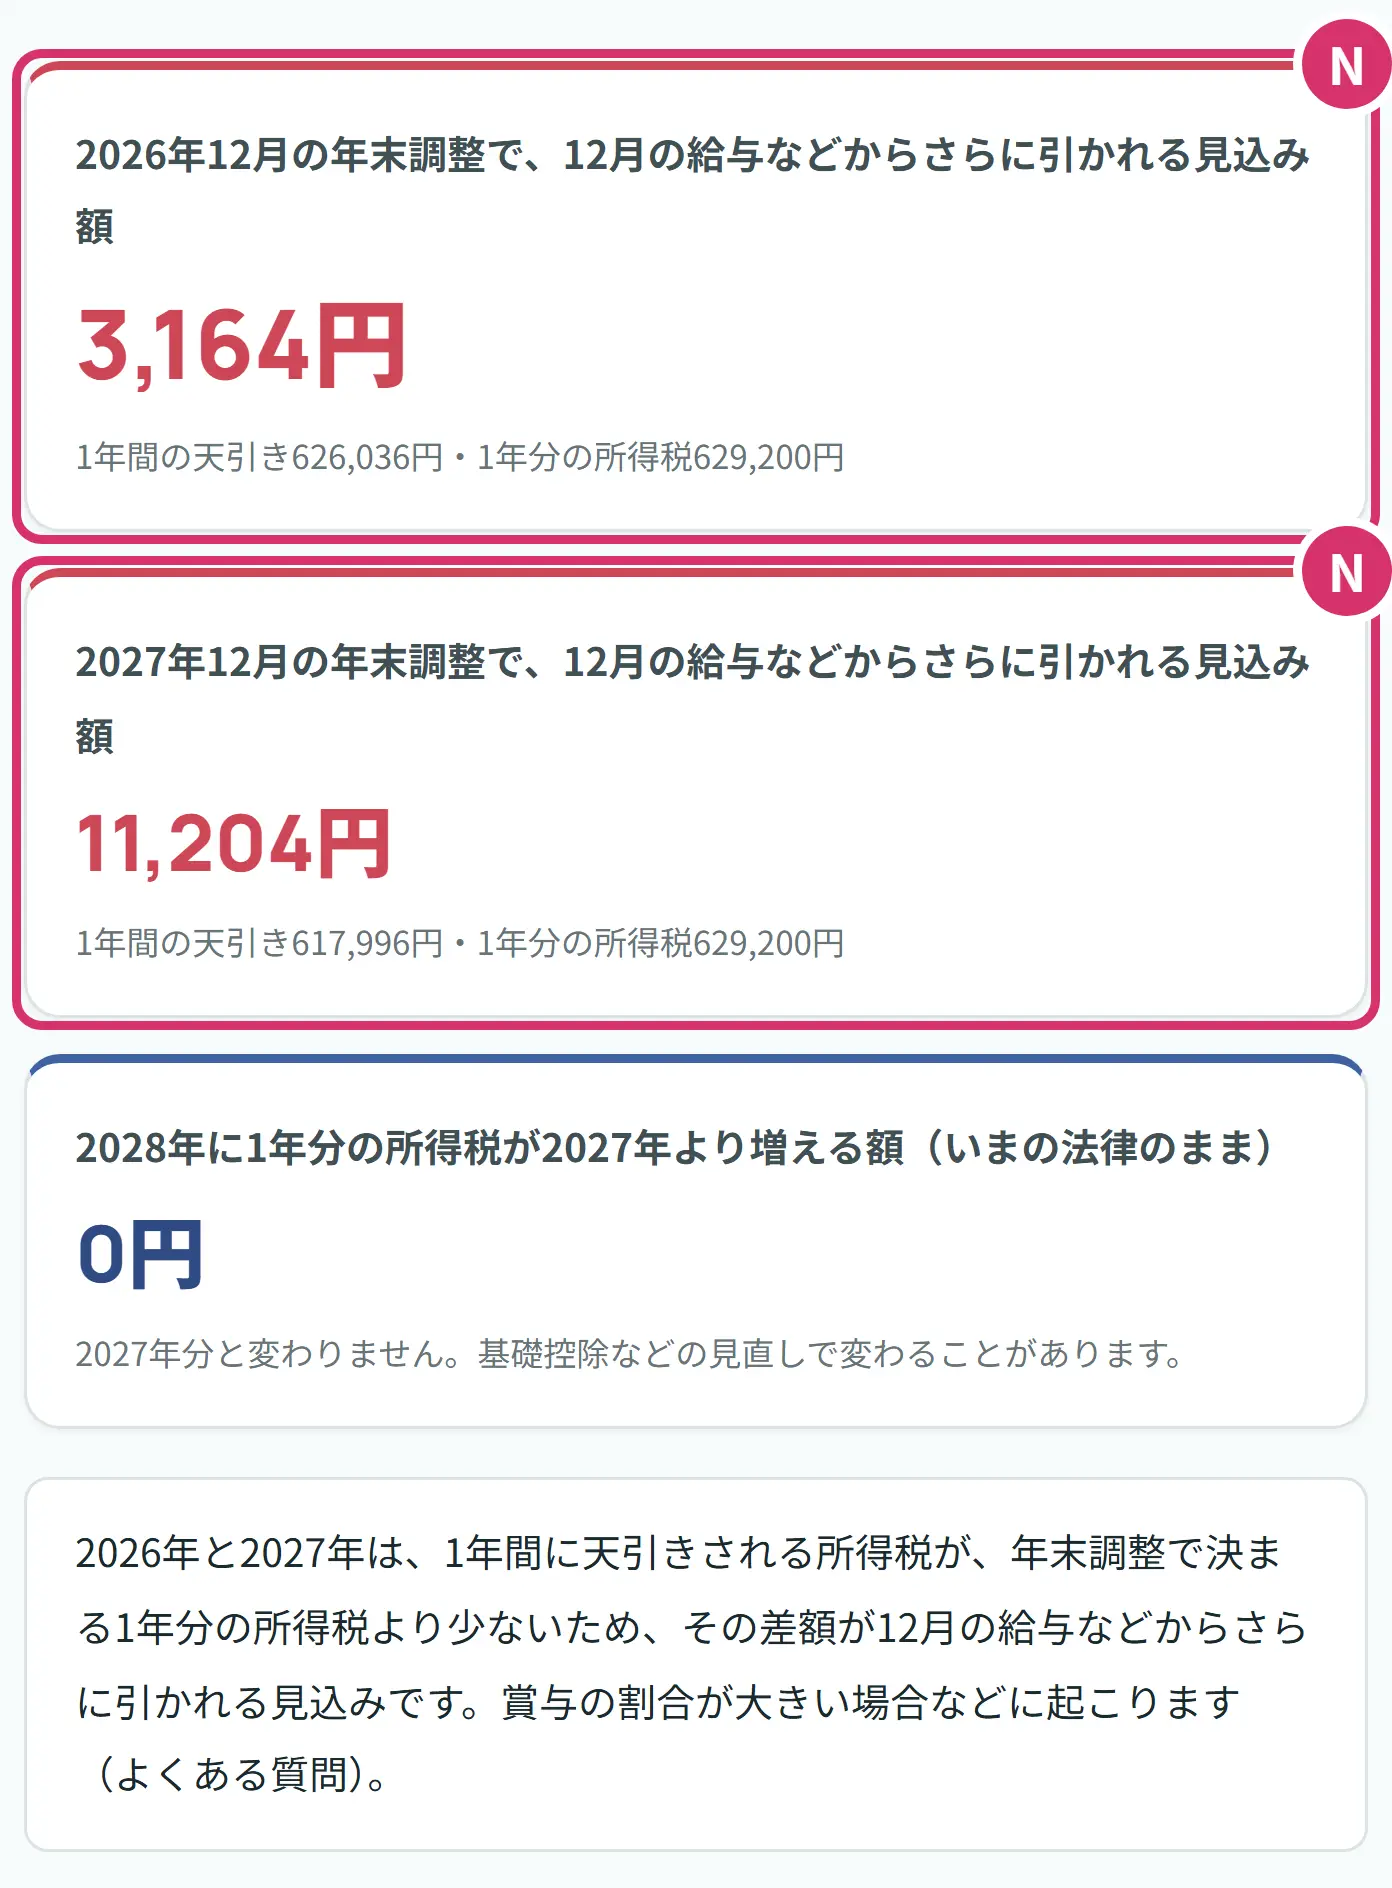
- N見出しが「さらに引かれる」に変わります。Cさんは2026年12月に3,164円、2027年12月に11,204円が、12月の給与などから引かれる見込みです。下に理由の説明も出ます。
結果の下には、条件に合うときだけ説明が出ます。配偶者を毎月の天引きに入れていない場合、住宅ローン控除が引ききれない場合、賞与が月給の10倍を超える場合などです。出たら読んでおきましょう。
やってみましょう
シミュレーターの上のほうにある「Aさん」のカードを押してみてください。2026年12月に31,440円と出れば、見方は合っています。そのあと、月給を自分の数字に変えてみましょう。条件をあとで見返すなら、「この条件のURLをコピー」で残せます。
- 給与明細を見て、月給と賞与を入れられた
- 年齢を選べた
- 保険料ではなく控除の額を入れた(ある方)
- 家族を入れた(いる方)
- 内訳の表で、改正の精算分がいくらかを見た
- 2028年の欄は戻る額ではないと分かった
言葉の意味をもう少し見る
- 源泉徴収(げんせんちょうしゅう)
- 給与から税金をあらかじめ引いて、勤め先が国に納めるしくみです。このページでは天引きと書いています。
- 控除(こうじょ)
- 税金を計算するときに差し引けるものです。
- 基礎控除(きそこうじょ)
- 多くの人が受けられる、所得から差し引く控除です。額は合計所得金額で変わります。
- 給与所得控除(きゅうよしょとくこうじょ)
- 給与から差し引ける、会社員の経費のようなものです。
- 合計所得金額
- 給与だけの人なら、給与から給与所得控除などを引いた額です。年収そのものではありません。
- 所得金額調整控除
- 給与の総額が850万円を超え、23歳未満の扶養親族がいる人などが受けられる控除です。シミュレーターは、この型だけを計算します。
- 年調年税額(ねんちょうねんぜいがく)
- 年末調整で決まる1年分の所得税です。
- 月額表の甲欄(こうらん)
- 毎月の天引きの額を決める、国税庁の表です。扶養控除等申告書を出している人の欄です。
- 電算機計算の特例
- 月額表の代わりに、式で毎月の天引きを求める方法です。表との違いは年末調整で精算されます。
- 特定扶養親族(とくていふようしんぞく)
- 19歳以上23歳未満の扶養親族です。扶養控除が63万円になります。
- 同居老親等(どうきょろうしんとう)
- 70歳以上の扶養親族のうち、同居している父母や祖父母などです。扶養控除が58万円になります。
- 保険料控除申告書
- 生命保険料控除などを勤め先に申告する書類です。保険会社の証明書を付けて出します。
よくある質問
Q1年末調整とは何ですか。
1年間に給与から天引きされた所得税と、1年分の所得税との差を、勤め先が精算する手続きです。多く引かれていれば戻り、足りなければ12月の給与などから引かれます。
Q2年末調整で、いくら戻りますか。
給与、賞与、家族、申告する控除で変わります。単身・40歳未満・月給30万円・賞与なしの例をシミュレーターで計算すると、2026年12月は31,440円、2027年12月は29,520円です。
Q3基礎控除104万円はいつまでですか。
合計所得金額489万円以下で104万円、655万円以下で67万円という額は、2026年分と2027年分の額です。いまの法律のままなら、2028年分以後は132万円以下の人が99万円、それを超えて2,350万円以下の人が62万円になります。
Q4年末調整のお金はいつ戻りますか。
年末調整は、その年の最後に給与を支払うときに行うので、通常は12月です。受け取る時期は、勤め先に聞いてみましょう。
Q5年末調整で12月に引かれるのはなぜですか。
1年間の天引きが、1年分の所得税より少ないときに、差額が引かれます。賞与の割合が大きい人に起こることがあります。単身・40〜64歳・月給60万円・賞与100万円×2回の例では、2026年12月に3,164円が引かれる計算です。
Q6パートやアルバイトでも年末調整はありますか。
勤め先に扶養控除等申告書を出して年末まで勤めている人は、原則として対象です。
Q7保険料控除申告書を出し忘れたらどうなりますか。
年末調整で生命保険料控除を忘れた場合は、確定申告(還付申告)をして控除を受けられます。
Q8控除証明書をなくしました。
生命保険料控除証明書は、保険会社に連絡すると再発行を受けられます。
Q9育休中で12月に給与がありません。
2026年11月30日以前にその年最後の給与を受けた人の年末調整には、改正後の基礎控除などが入りません。改正後の控除を受けるには確定申告が必要です。源泉徴収税額がない場合は、確定申告をしても還付される税金はありません。
次に見るとよいもの
- iDeCoで年末調整はいくら戻る?【2026年分】:掛金ごとの早見表を見たい方
- はじめてのiDeCo:iDeCoの仕組みから知りたい方
- 手取り計算機:1年の手取りを知りたい方
- 年金の所得税シミュレーター:年金を受け取っている方
出典
2026年11月5日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。
- 国税庁「令和8年分 年末調整のしかた」
- 国税庁 令和8年分 年末調整のしかた:昨年と比べて変わった点(PDF)
- 国税庁 令和8年分 年末調整のしかた:年末調整とは(PDF)
- 国税庁 令和8年分 年末調整のしかた:保険料控除申告書の受理と内容の確認(PDF)
- 国税庁 令和8年分 年末調整のしかた:住宅借入金等特別控除申告書の受理と内容の確認(PDF)
- 国税庁「令和8年分 各種控除について(給与所得者用)」
- 国税庁「令和8年分 給与所得者の保険料控除申告書の記載例」
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」
- 財務省 令和8年度税制改正の解説「所得税法等の改正」
- 国税庁「No.2665 年末調整の対象となる人」
- 国税庁「No.2582 電車・バス通勤者の通勤手当」
- 国税庁「No.1140 生命保険料控除」
- 国税庁「No.1145 地震保険料控除」
- 生命保険文化センター「税金の負担が軽くなる「生命保険料控除」」
- 生命保険文化センター「生命保険料控除の申告を忘れてしまった場合、あとから申告できるの?」
- iDeCo公式サイト「よくあるご質問」
- 生命保険料控除証明書の金額の見方の一例(メットライフ生命のよくあるご質問)