はじめてのマッチング拠出|iDeCoとの違いを図で見て、比較シミュレーターを使う
2026年11月6日確認
このページを読み終わるころには、マッチング拠出とiDeCoのどちらで掛金を出すかを、比較シミュレーターに自分の数字を入れて比べられるようになります。会社に企業型DCがある会社員の方向けの話です。むずかしい言葉は、出てきたときに説明します。
マッチング拠出とは?
ひとことで言うと、会社が用意した積み立ての口座に、自分のお金も足すことです。
会社によっては、企業型DC(企業型確定拠出年金)という勤め先の年金があります。会社が毎月お金(会社の掛金)を出し、社員が自分で商品を選んで運用します。iDeCo公式サイトは、マッチング拠出を「企業型確定拠出年金の事業主掛金に、加入者が任意で上乗せして拠出する制度。」と説明しています。
自分の掛金を出す方法は2つあります。会社の口座に足すマッチング拠出と、自分で口座を開くiDeCoです。iDeCoの仕組みははじめてのiDeCoで説明しています。
iDeCoとの違い:同じところと違うところ
いちばん大事なのは、両方は同時に使えないことです。iDeCo公式サイトのよくある質問には「企業型確定拠出年金でマッチング拠出を行っていない(加入者掛金を拠出していない)場合は、iDeCoに加入することが可能です。」とあります。どちらか1つを選びます。
| マッチング拠出 | iDeCo | |
|---|---|---|
| お金が入る口座 | 会社の企業型DCの口座(いまの口座のまま) | 自分で金融機関を選んで開く口座 |
| 掛金の払い方 | 給与から天引き | 自分の口座から引き落とし(勤め先によっては給与から天引き) |
| 選べる商品 | 会社が選んだ商品の中から | 選んだ金融機関の商品の中から |
| 新しくかかる手数料 | なし(企業型DCの手数料をだれが払うかは規約で決まります) | 加入時2,829円、2027年1月から月186円+金融機関による手数料 |
| 節税 | 掛金の全額が所得から差し引かれます | 同じです |
iDeCoを自分で払い込む方は、年末調整か確定申告で控除を受けます。国民年金基金連合会などの手数料は2026年12月までは月171円で、シミュレーターは計算にすべて月186円を使っています。
節税のしくみは同じです。どちらの掛金も、小規模企業共済等掛金控除として、その年に払った全額が所得から差し引かれます。だから、同じ額を出せば、所得税と住民税が少なくなる額も同じです。違いが出るのは、出せる上限が違うときと、手数料・信託報酬が違うときです。
いくら出せる?上限は3つの時期で変わります
2026年は、マッチング拠出とiDeCoの上限が2回変わる年です。会社の掛金が月1万円の会社(企業型DCだけ・規約が法令どおり)で見ると、次のとおりです。
- 2026年3月まで:自分の掛金は、会社の掛金と同じ額まででした。厚生労働省は「マッチング拠出における加入者掛金の額は、事業主掛金の額を超えてはならないという制限が設けられています。」と説明しています。
- 2026年4月から11月分:この制限が4月1日になくなりました。会社の掛金との合計が月5.5万円になるまで出せます。iDeCoは月2万円までのままなので、会社の掛金が月3.5万円より少ない方は、マッチング拠出のほうが多く出せます。
- 2026年12月分から:12月1日に、合計の上限が月6.2万円に上がります。iDeCoの上限も、6.2万円から会社の掛金を引いた額に変わり、上限の差はなくなります。iDeCoでは2027年1月の引き落とし分からです。
| 会社の掛金 | マッチング拠出 〜2026年3月 | マッチング拠出 2026年4月〜11月分 | iDeCo 〜2026年11月分 | どちらも 2026年12月分〜 |
|---|---|---|---|---|
| 5,000円 | 5,000円 | 50,000円 | 20,000円 | 57,000円 |
| 10,000円 | 10,000円 | 45,000円 | 20,000円 | 52,000円 |
| 20,000円 | 20,000円 | 35,000円 | 20,000円 | 42,000円 |
| 30,000円 | 25,000円 | 25,000円 | 20,000円 | 32,000円 |
| 40,000円 | 15,000円 | 15,000円 | 15,000円 | 22,000円 |
DBなどがある会社は、上限からさらに他制度掛金相当額が引かれます。iDeCoは1,000円単位・月5,000円以上です。シミュレーターでは、自分の数字での上限が、結果の中の上限額の移り変わりの表に出ます。
会社の規約が変わらないと、上限は広がりません
ここが分かりにくいところです。マッチング拠出の上限が広がるのは、会社が企業型DCの規約を変えたときです。厚生労働省は、制限の撤廃には規約の変更が要ること、月6.2万円への引き上げは会社が実施しない選択もできることを示しています。iDeCoの上限は、会社の規約に関係なく法令どおりに変わります。
会社の掛金が月1万円の場合、2026年12月分からのマッチング拠出の上限は、規約が法令どおりなら月5.2万円、制限の撤廃だけ対応なら月4.5万円、未対応なら月1万円です。シミュレーターの「会社の規約の対応状況」で、この3つを選べます。分からないときは、勤め先の人事や総務の担当に聞いてみましょう。
シミュレーターの比べ方
シミュレーターは、積み立てを続けた年数ごとに、マッチング拠出の場合とiDeCoの場合の合計を出して、その差を見せます。合計は次の3つの足し算です。
NISAなどの残高が入っているのには理由があります。出したい額が上限より多いと、入りきらない分は掛金にできません。その分も手元に残るお金なので、どちらの場合も、NISAなど(節税なし・運用で増えた分は非課税・手数料なし)で、iDeCo側と同じ信託報酬の商品に積み立てる前提にしています。こうすると、比べる差は節税額・手数料・信託報酬の違いだけになります。
受け取るときの税は計算に入れていません。マッチング拠出もiDeCoも、受け取るときは同じ扱いだからです。積み立ての計算は、はじめから2026年12月分からの制度が続く前提です。
始める前に知っておきたいこと
マッチング拠出をしている方は、iDeCoに入れません。マッチング拠出をやめれば、iDeCoに入れます。会社の規約にマッチング拠出の定めがなければ、選べるのはiDeCoだけです。
2026年の改正でマッチング拠出に出せる額が広がるのは、会社が企業型DCの規約を変えたときです。iDeCoの上限は、規約に関係なく法令どおりに変わります。
マッチング拠出は、変更できる月を規約で決めている会社もあります。iDeCoは、12月分から翌年11月分までのあいだに1回です。
DBなどがある会社で2024年12月の改正の経過措置(合計で月2.75万円)を使っている場合、会社の掛金が年単位で出されている場合、給与の一部を掛金に振り替える選択制の企業型DCで社会保険料が変わる場合、公務員・自営業の方、65歳以上の方は対象外です。
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。写真は例のAさんの条件です。
ステップ1 例のカードで動きを見る
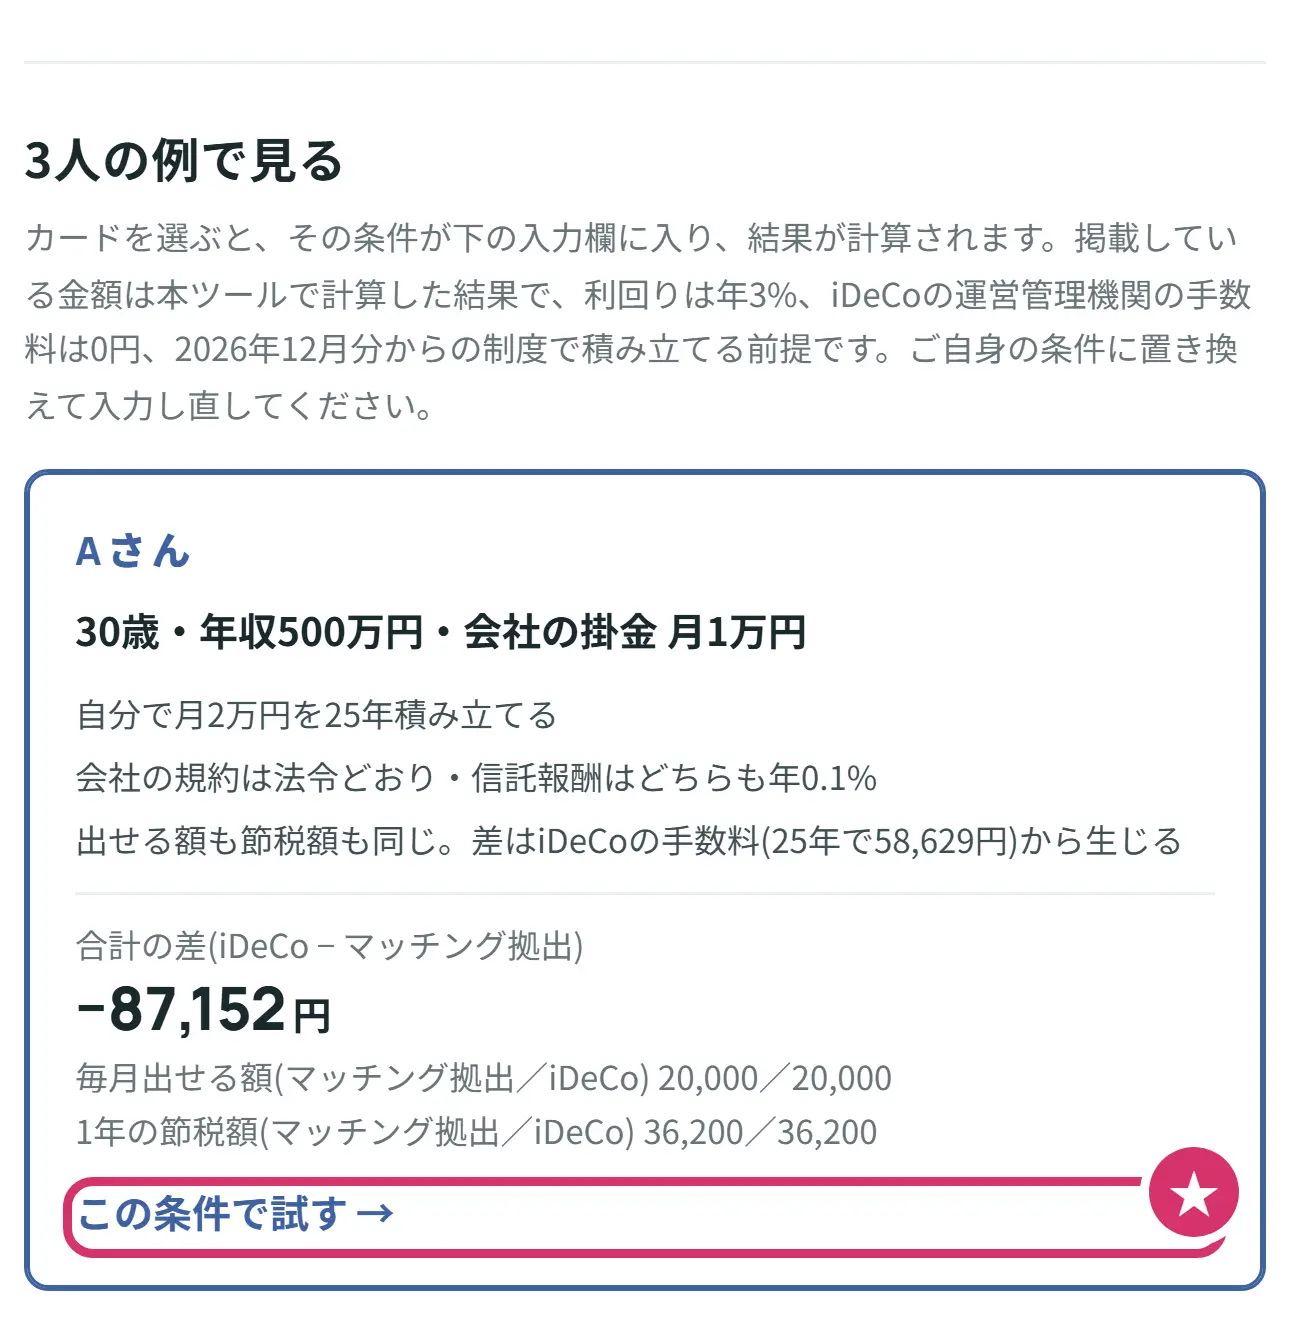
- ★まず、例のカードのこの条件で試すを押します。条件が下の入力欄に入り、結果が計算されます。Aさん・Bさん・Cさんの3人がいます。
ステップ2 あなたと会社の掛金を入れる
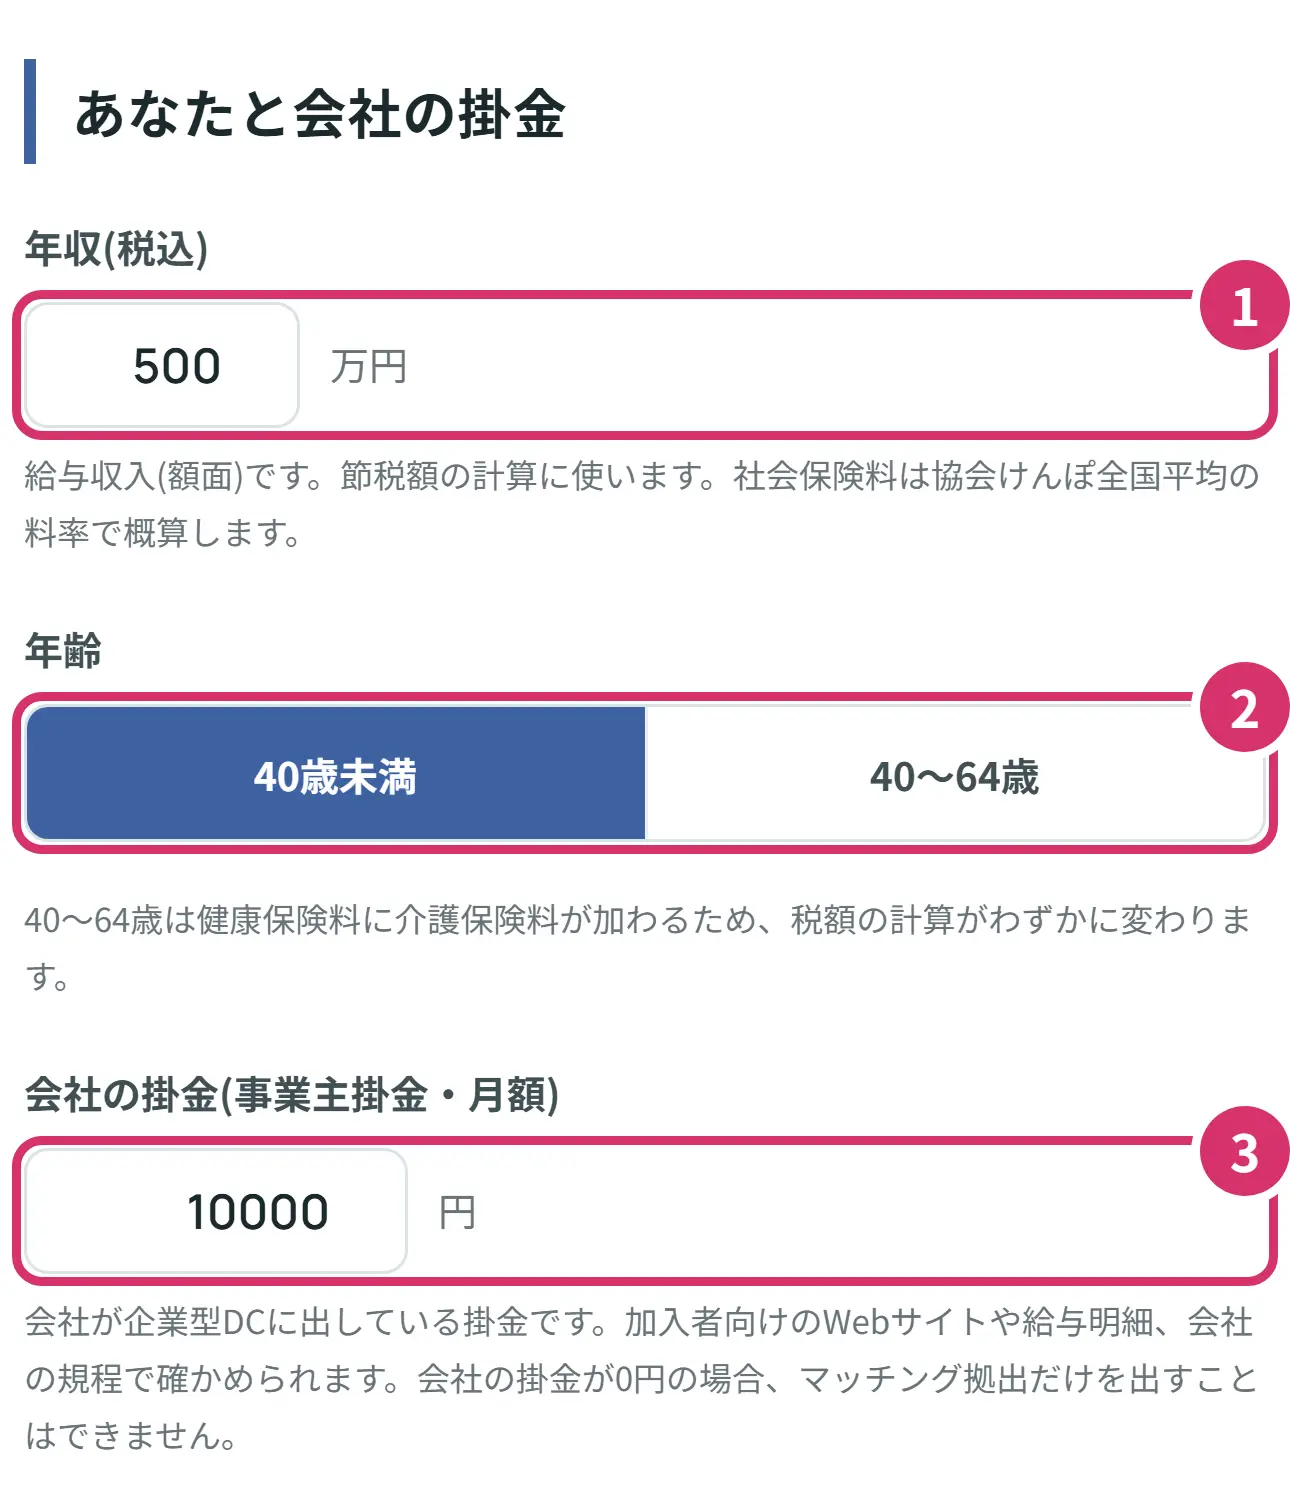
- 1年収は、税金や社会保険料を引く前の給与の額(額面)です。源泉徴収票の支払金額の欄で分かります(絵ははじめてのiDeCoにあります)。節税額の計算に使います。
- 2年齢を選びます。40〜64歳は健康保険料に介護保険料が加わるため、税額の計算がわずかに変わります。
- 3会社の掛金(事業主掛金)を月額で入れます。企業型DCの加入者向けのWebサイトや給与明細、会社の規程で確かめられます。会社の掛金が0円の場合、マッチング拠出だけを出すことはできません。
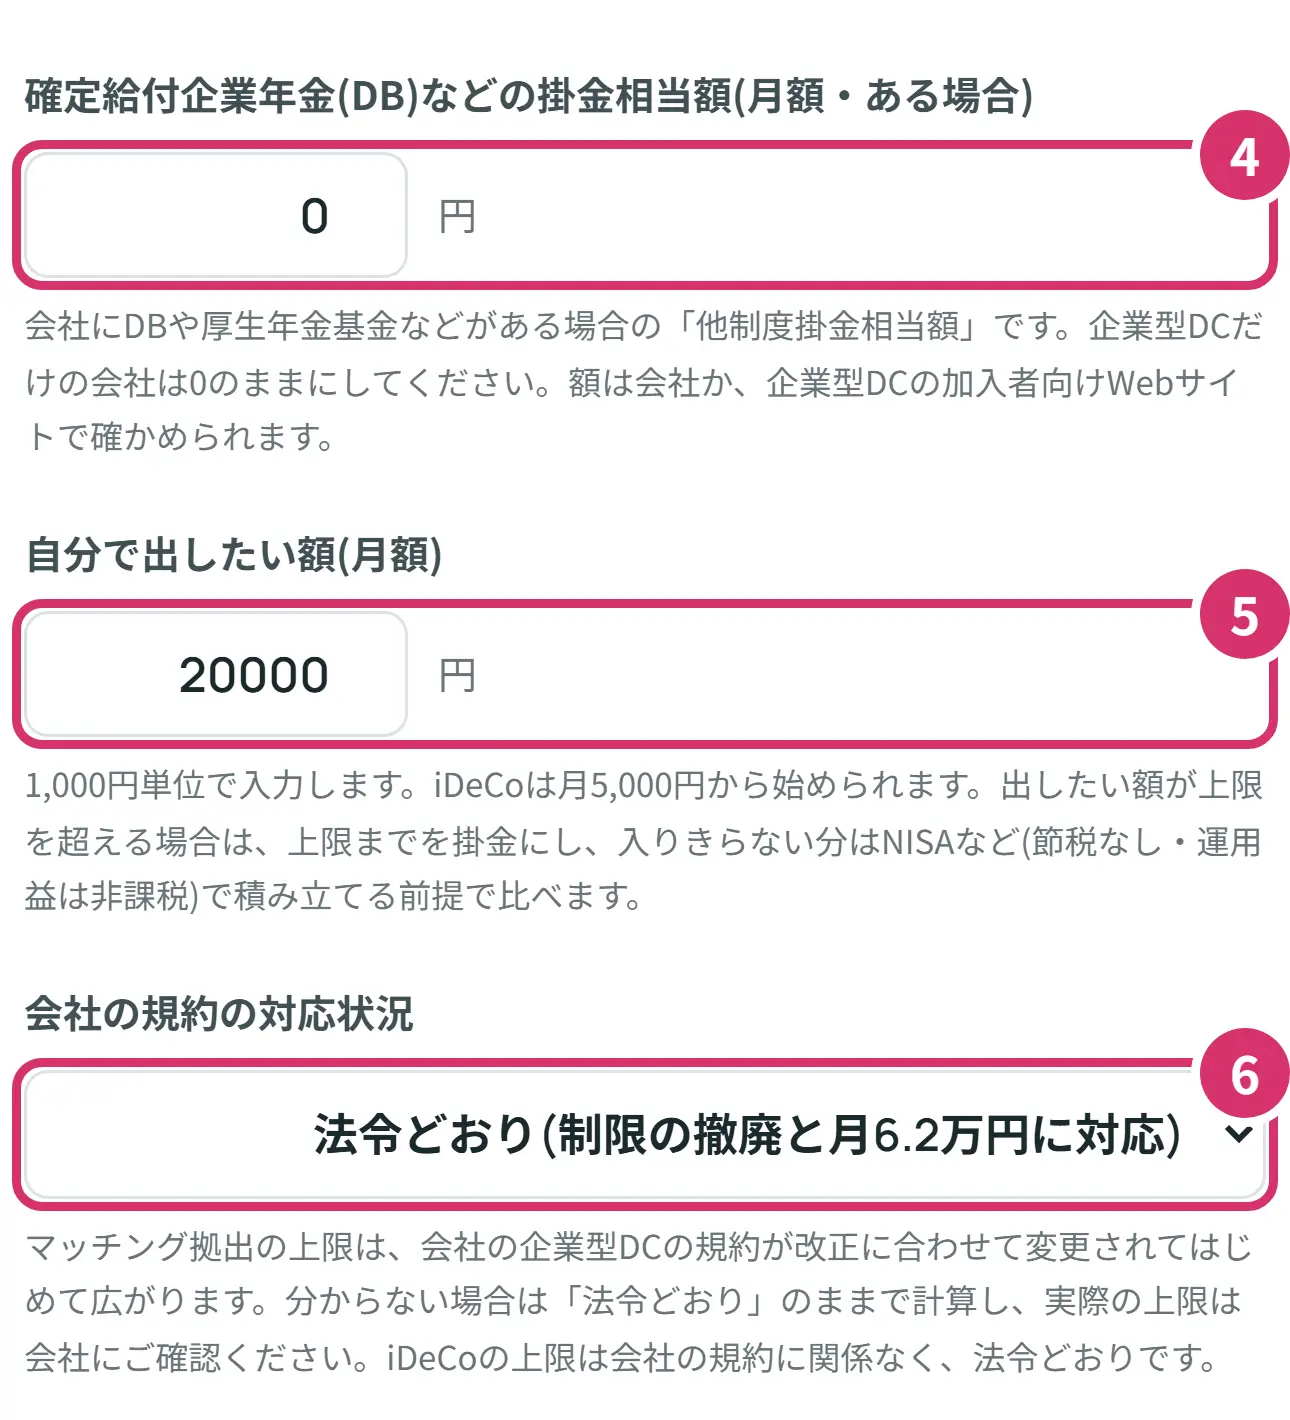
- 4DBなどの掛金相当額は、会社に確定給付企業年金(DB)や厚生年金基金などがある場合だけ入れます。他制度掛金相当額という名前で、会社か加入者向けのWebサイトで確かめられます。企業型DCだけの会社は0のままにします。
- 5自分で出したい額を月額で、1,000円単位で入れます。上限より多い額を入れても大丈夫です。上限までを掛金にし、入りきらない分はNISAなどで積み立てる前提で比べます。
- 6会社の規約の対応状況を3つから選びます。分からないときは、法令どおりのままで計算し、実際の上限は勤め先に聞いてみましょう。
ステップ3 積み立ての前提を入れる
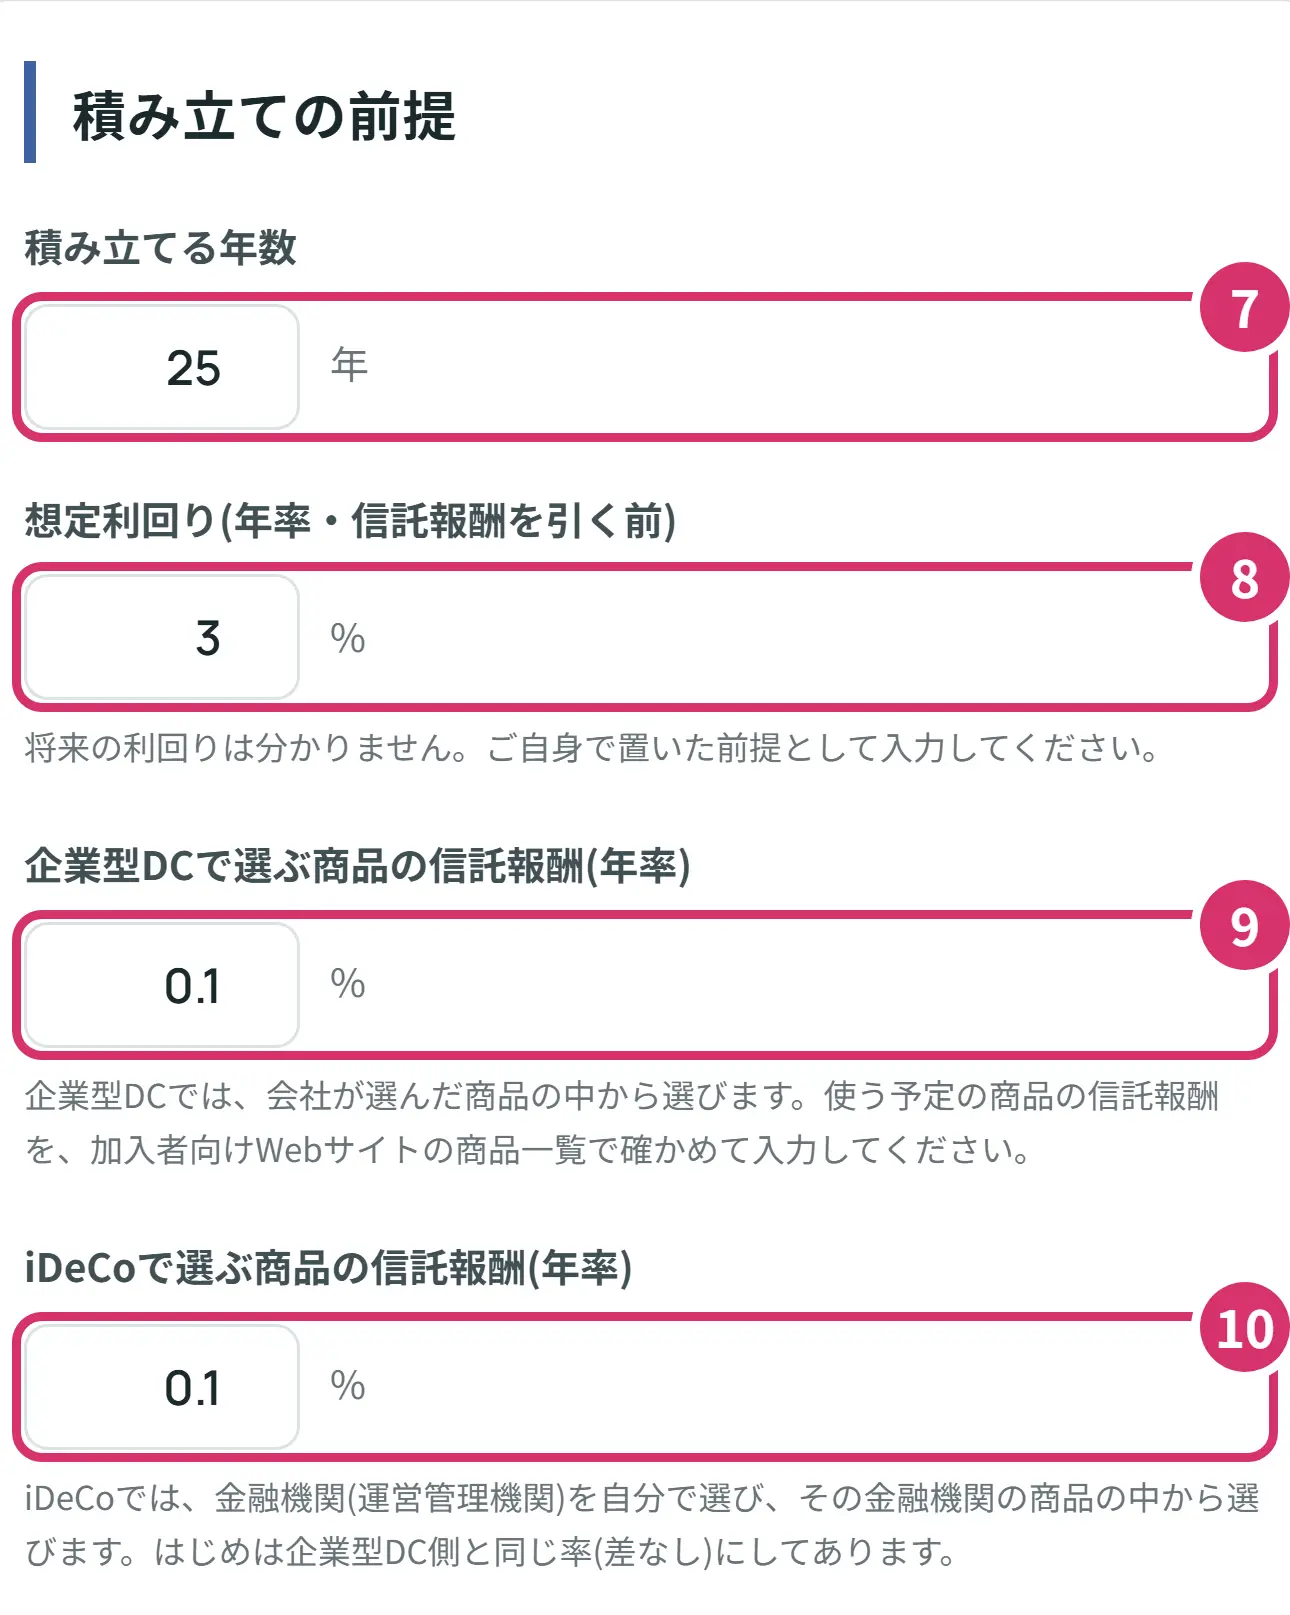
- 7積み立てる年数です。1年から45年まで入れられます。
- 8想定利回りは、1年でどのくらい増えるかの仮の数字です。信託報酬を引く前の率で入れます。将来を約束するものではありません。
- 9企業型DCで選ぶ商品の信託報酬です。企業型DCでは、会社が選んだ商品の中から選びます。加入者向けのWebサイトの商品一覧で、使う予定の商品の率を確かめて入れます。
- 10iDeCoで選ぶ商品の信託報酬です。最初は企業型DC側と同じ率になっています。iDeCoで選びたい商品の率に変えると、差が結果に出ます。
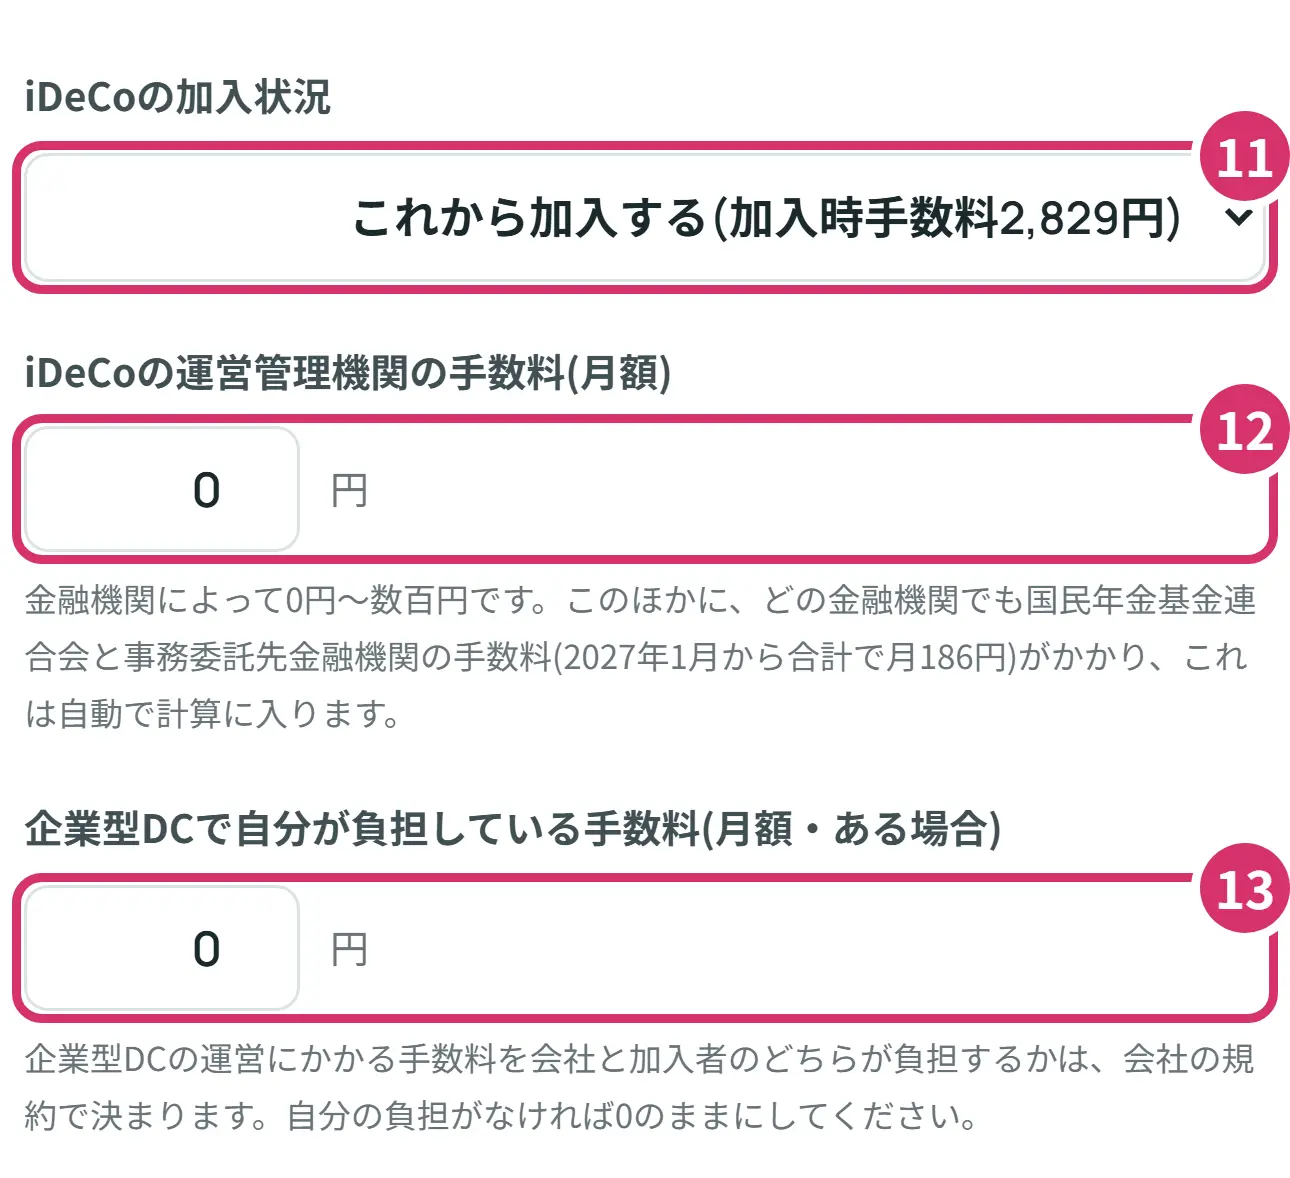
- 11iDeCoの加入状況です。これから加入するなら加入時の2,829円が計算に入り、すでに口座があるなら入りません。
- 12iDeCoの運営管理機関の手数料は、金融機関によって0円から数百円です。月186円の分はどの金融機関でもかかるので、自動で計算に入ります。
- 13企業型DCで自分が負担している手数料は、ある場合だけ入れます。会社が払っているなら0のままです。
ステップ4 結果を読む(Aさん)
Aさんは、30歳・年収500万円、会社の掛金が月1万円で、自分で月2万円を25年積み立てる例です。規約は法令どおりで、信託報酬はどちらも年0.1%、想定利回りは年3%です。
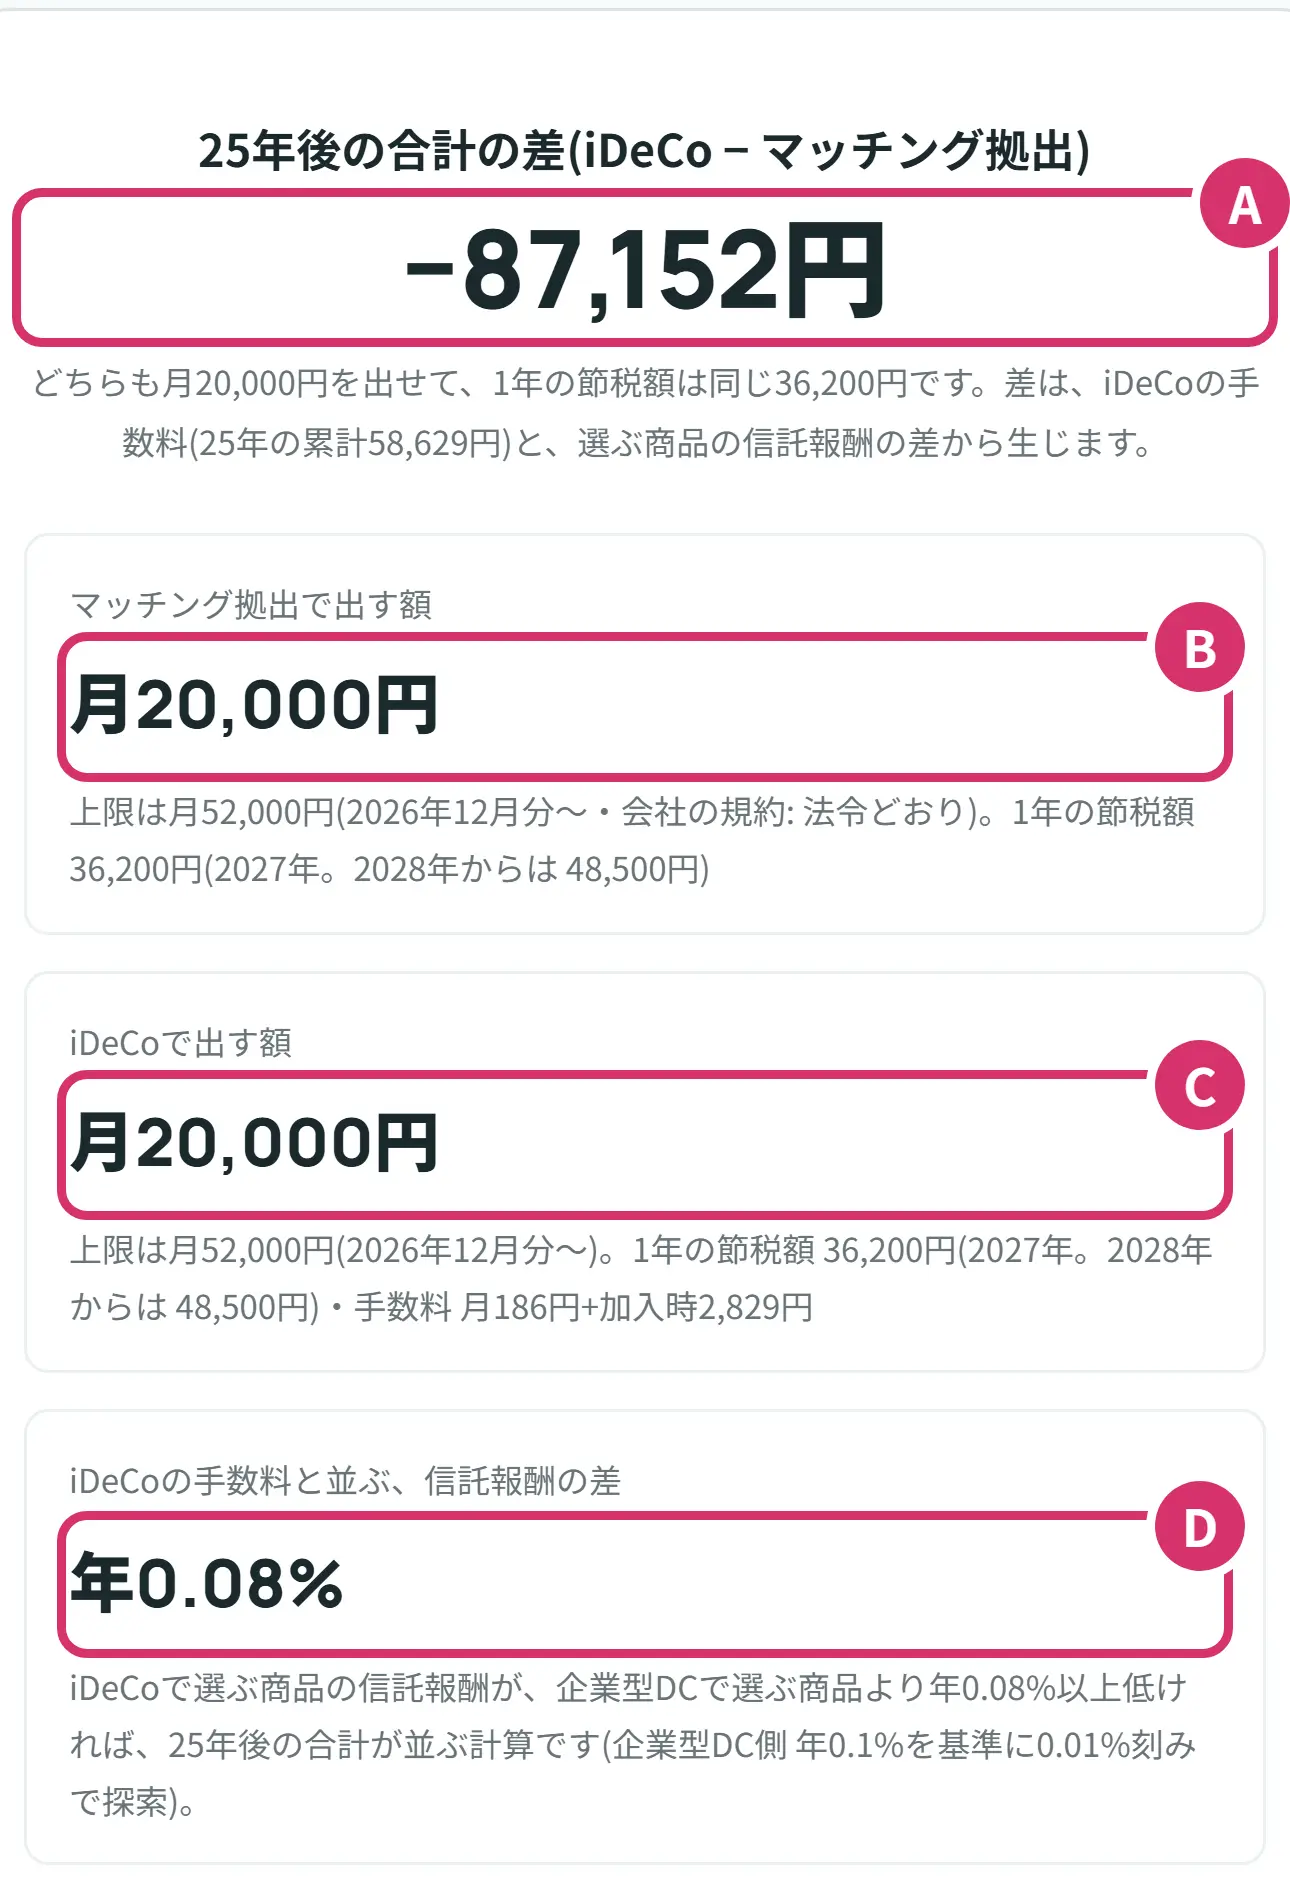
- A25年後の合計の差です。iDeCoの合計からマッチング拠出の合計を引いた額で、Aさんは−87,152円です。マイナスは、マッチング拠出の合計のほうが多いという意味です。
- Bマッチング拠出で出す額です。Aさんは月20,000円。下の小さい字に、上限と1年の節税額が出ます(2027年は36,200円、2028年からは48,500円)。
- CiDeCoで出す額です。Aさんは同じ月20,000円で、1年の節税額も同じです。下の小さい字に、iDeCoの手数料も出ます。
- DiDeCoの手数料と並ぶ、信託報酬の差です。Aさんは年0.08%。iDeCoで選ぶ商品の信託報酬が、企業型DCで選ぶ商品より年0.08%以上低ければ、25年後の合計が並ぶという計算です。出せる額が両方で違うときは、この欄は出ません。
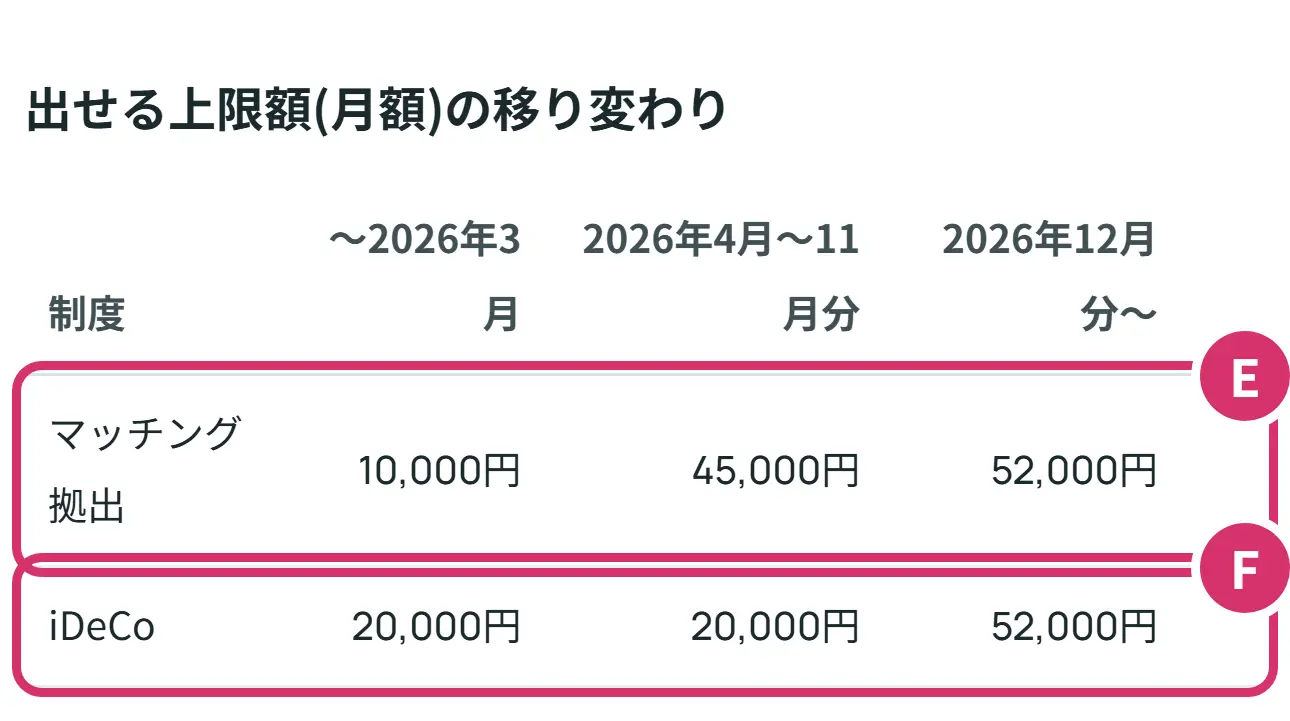
- Eマッチング拠出の上限の移り変わりです。Aさんは、月1万円、月4.5万円、月5.2万円と広がります。
- FiDeCoの上限です。Aさんは2026年11月分まで月2万円で、12月分から月5.2万円です。
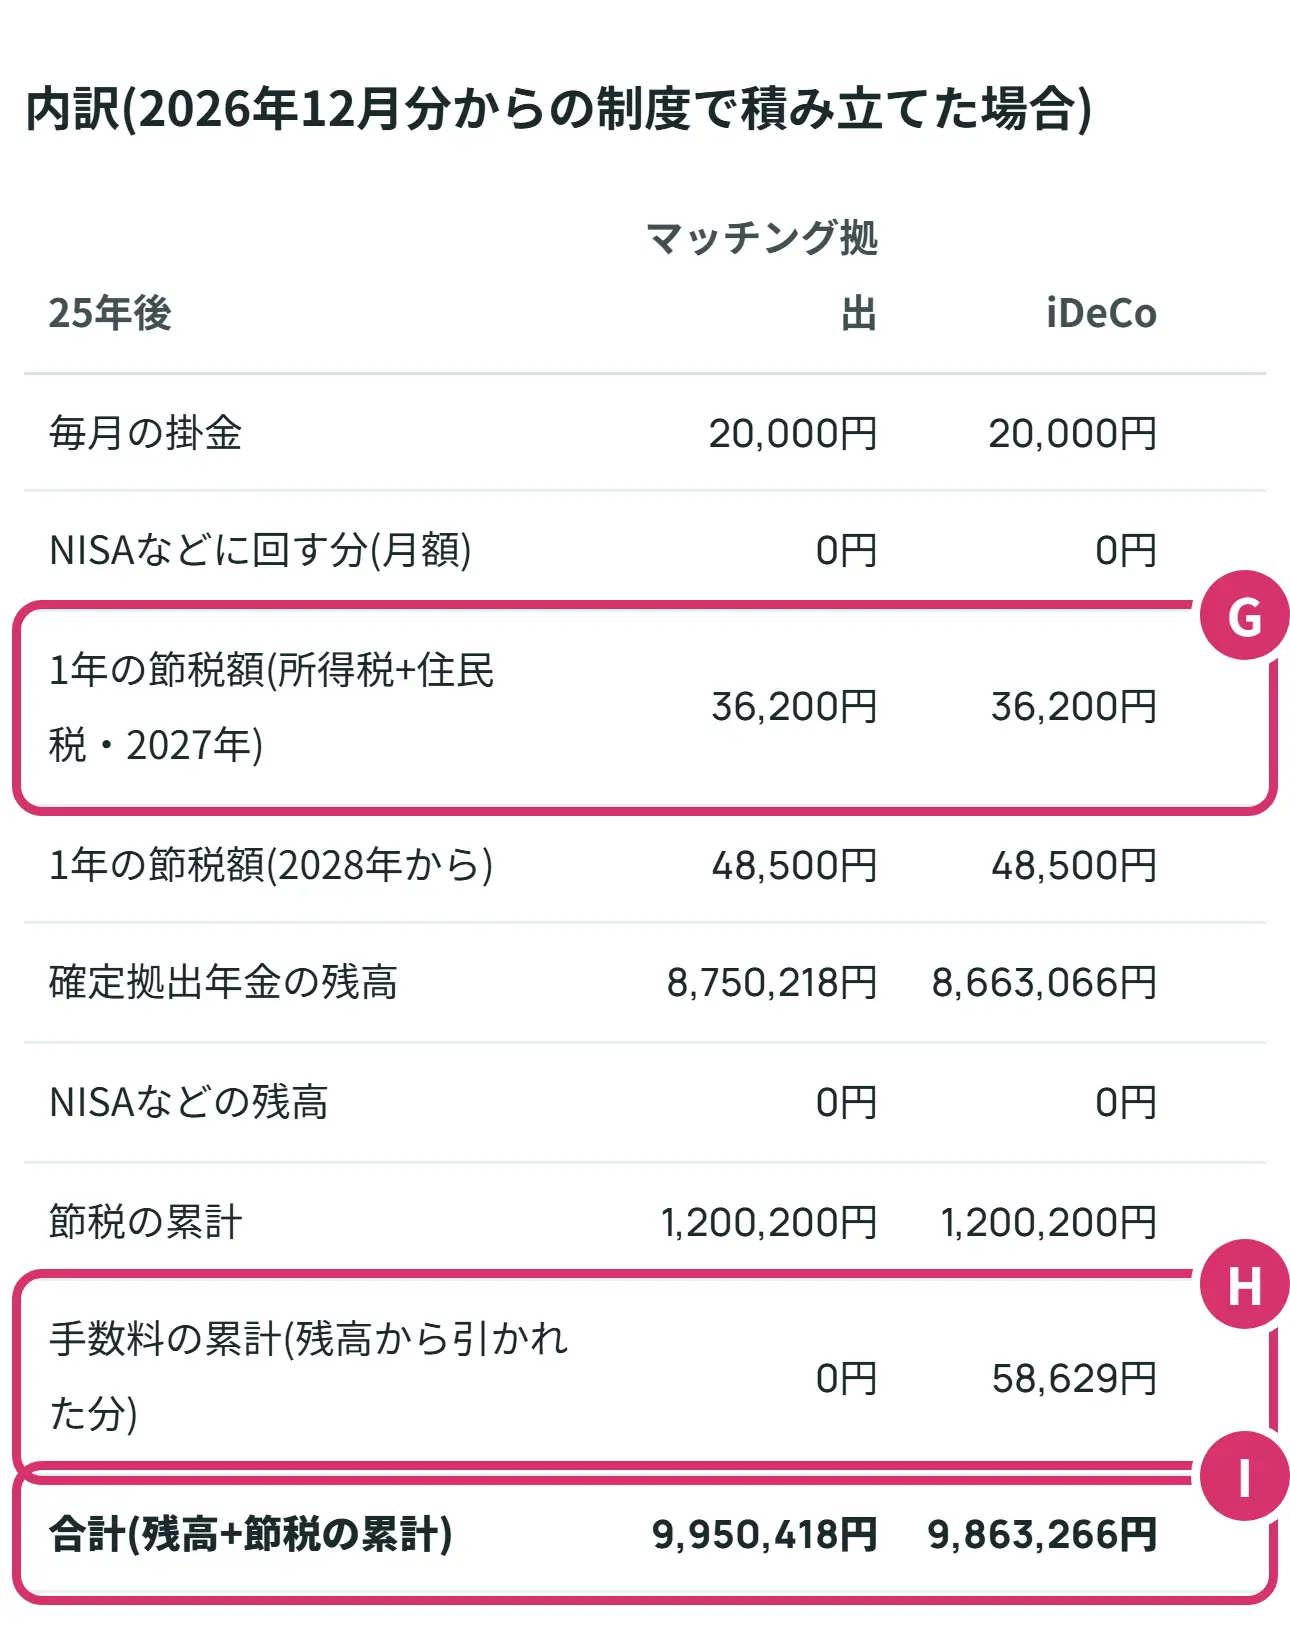
- G1年の節税額です。掛金が同じなので、両方とも同じ36,200円(2027年)です。
- H手数料の累計です。iDeCoは25年で58,629円。マッチング拠出は新しい口座の手数料がないので0円です。
- I合計は、残高と節税の累計を足した額です。マッチング拠出は9,950,418円、iDeCoは9,863,266円。差の87,152円が手数料の58,629円より大きいのは、手数料で引かれたお金はその後運用されないためです。
Aさんのように出せる額が同じなら、差は手数料と信託報酬だけです。差が小さいときは、企業型DCの商品一覧に信託報酬の低い商品があるかどうかで、結果が変わります。
ステップ5 出せる額が違う例(Cさん)
Cさんは、35歳・年収600万円、会社の掛金が月1万円で、自分で月3万円を20年積み立てたい例です。会社の規約が改正に未対応です。
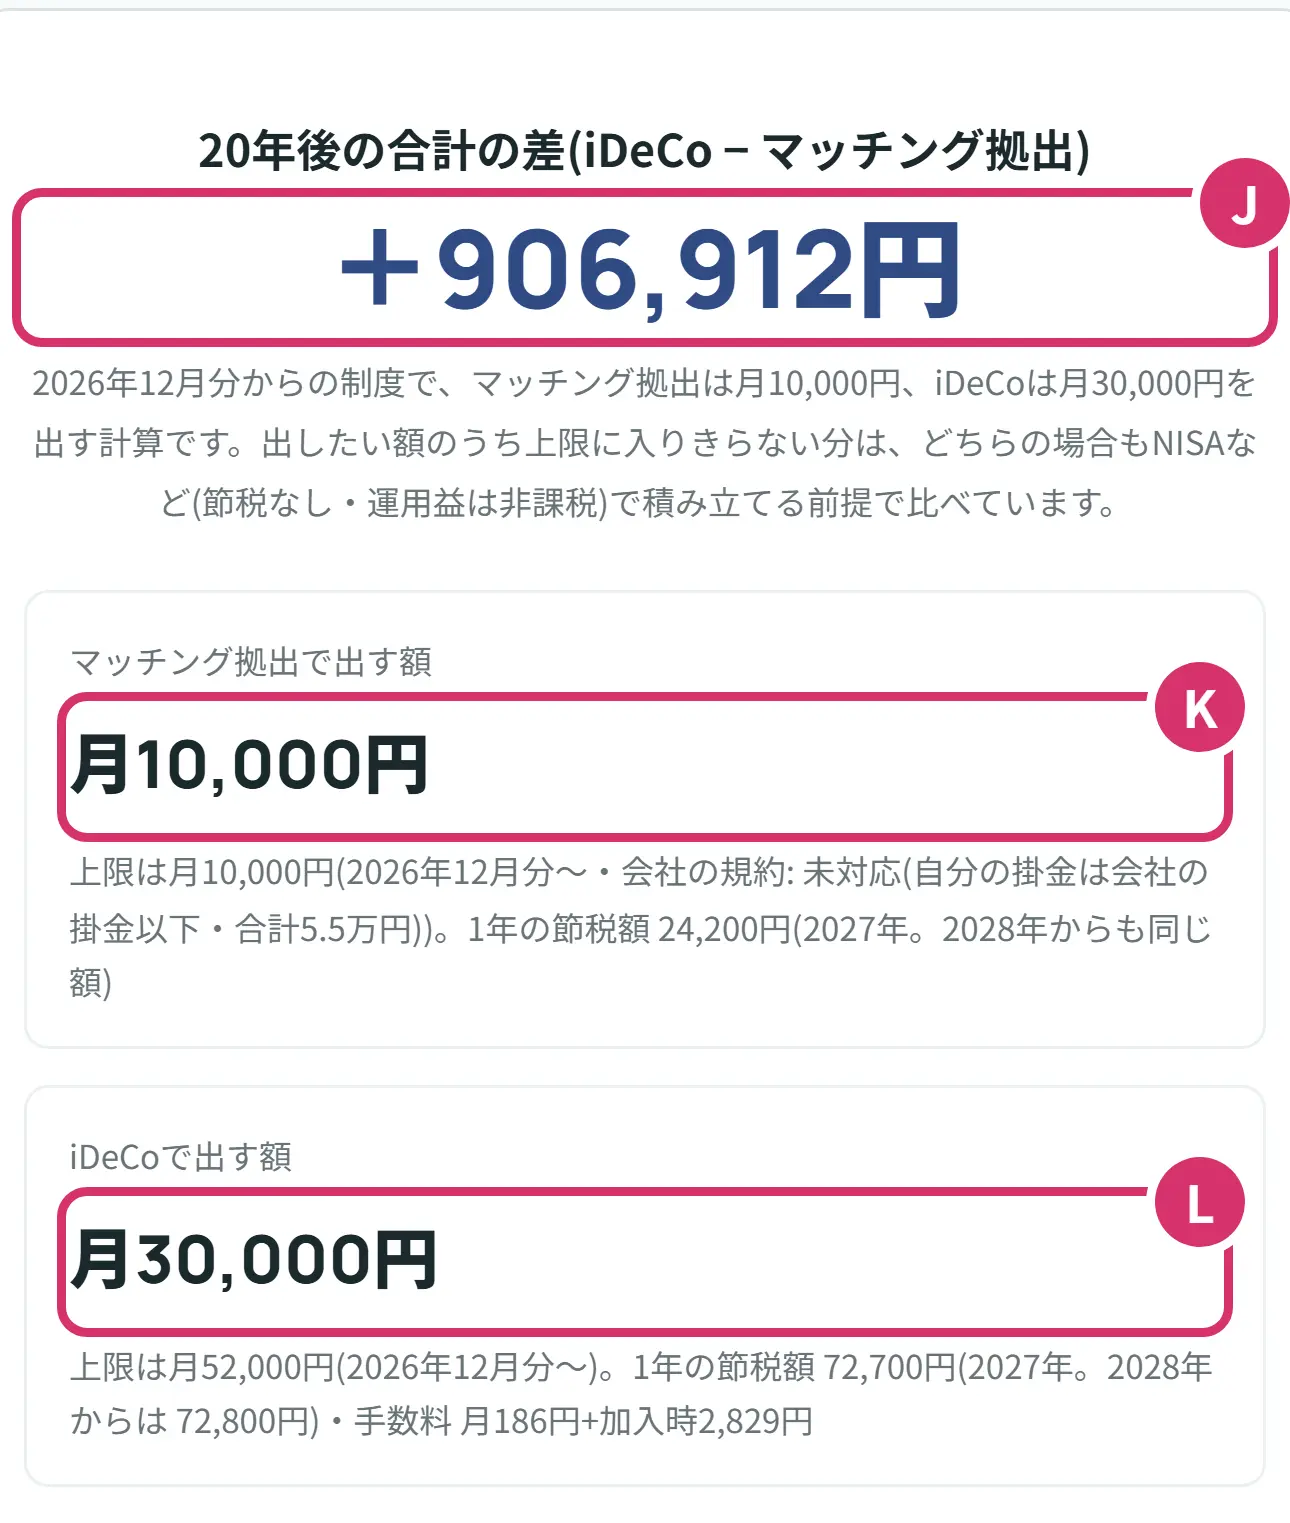
- J20年後の合計の差は+906,912円。こんどはプラスなので、iDeCoの合計のほうが多いという意味です。
- Kマッチング拠出で出せるのは月10,000円まで。規約が未対応なので、会社の掛金と同じ額までです。
- LiDeCoなら月30,000円を全部出せます。1年の節税額は72,700円(2028年からは72,800円)で、マッチング拠出の24,200円より多くなります。
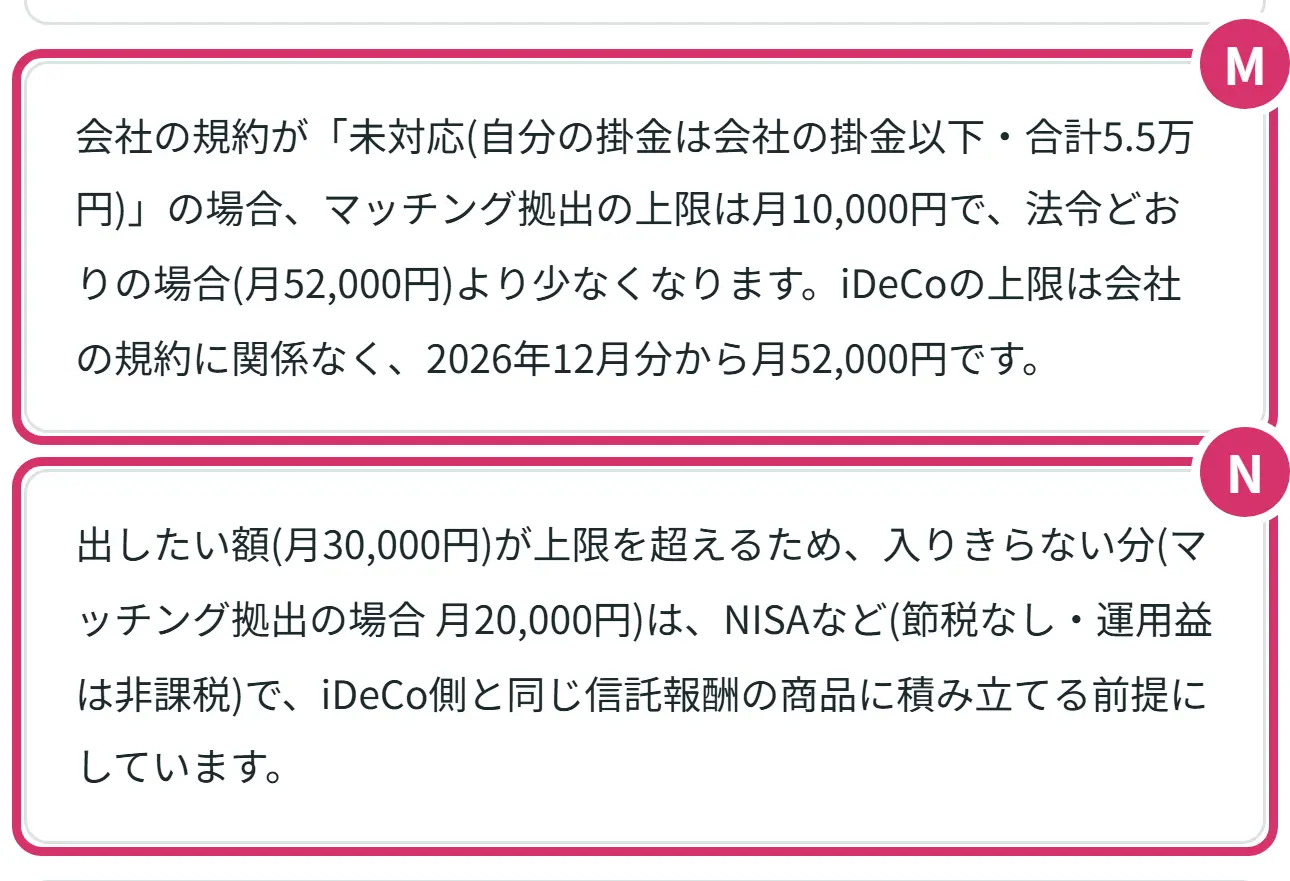
- M規約のせいで上限が少なくなっていることを知らせる文です。
- N入りきらない月20,000円を、NISAなどで積み立てる前提にしていることを知らせる文です。
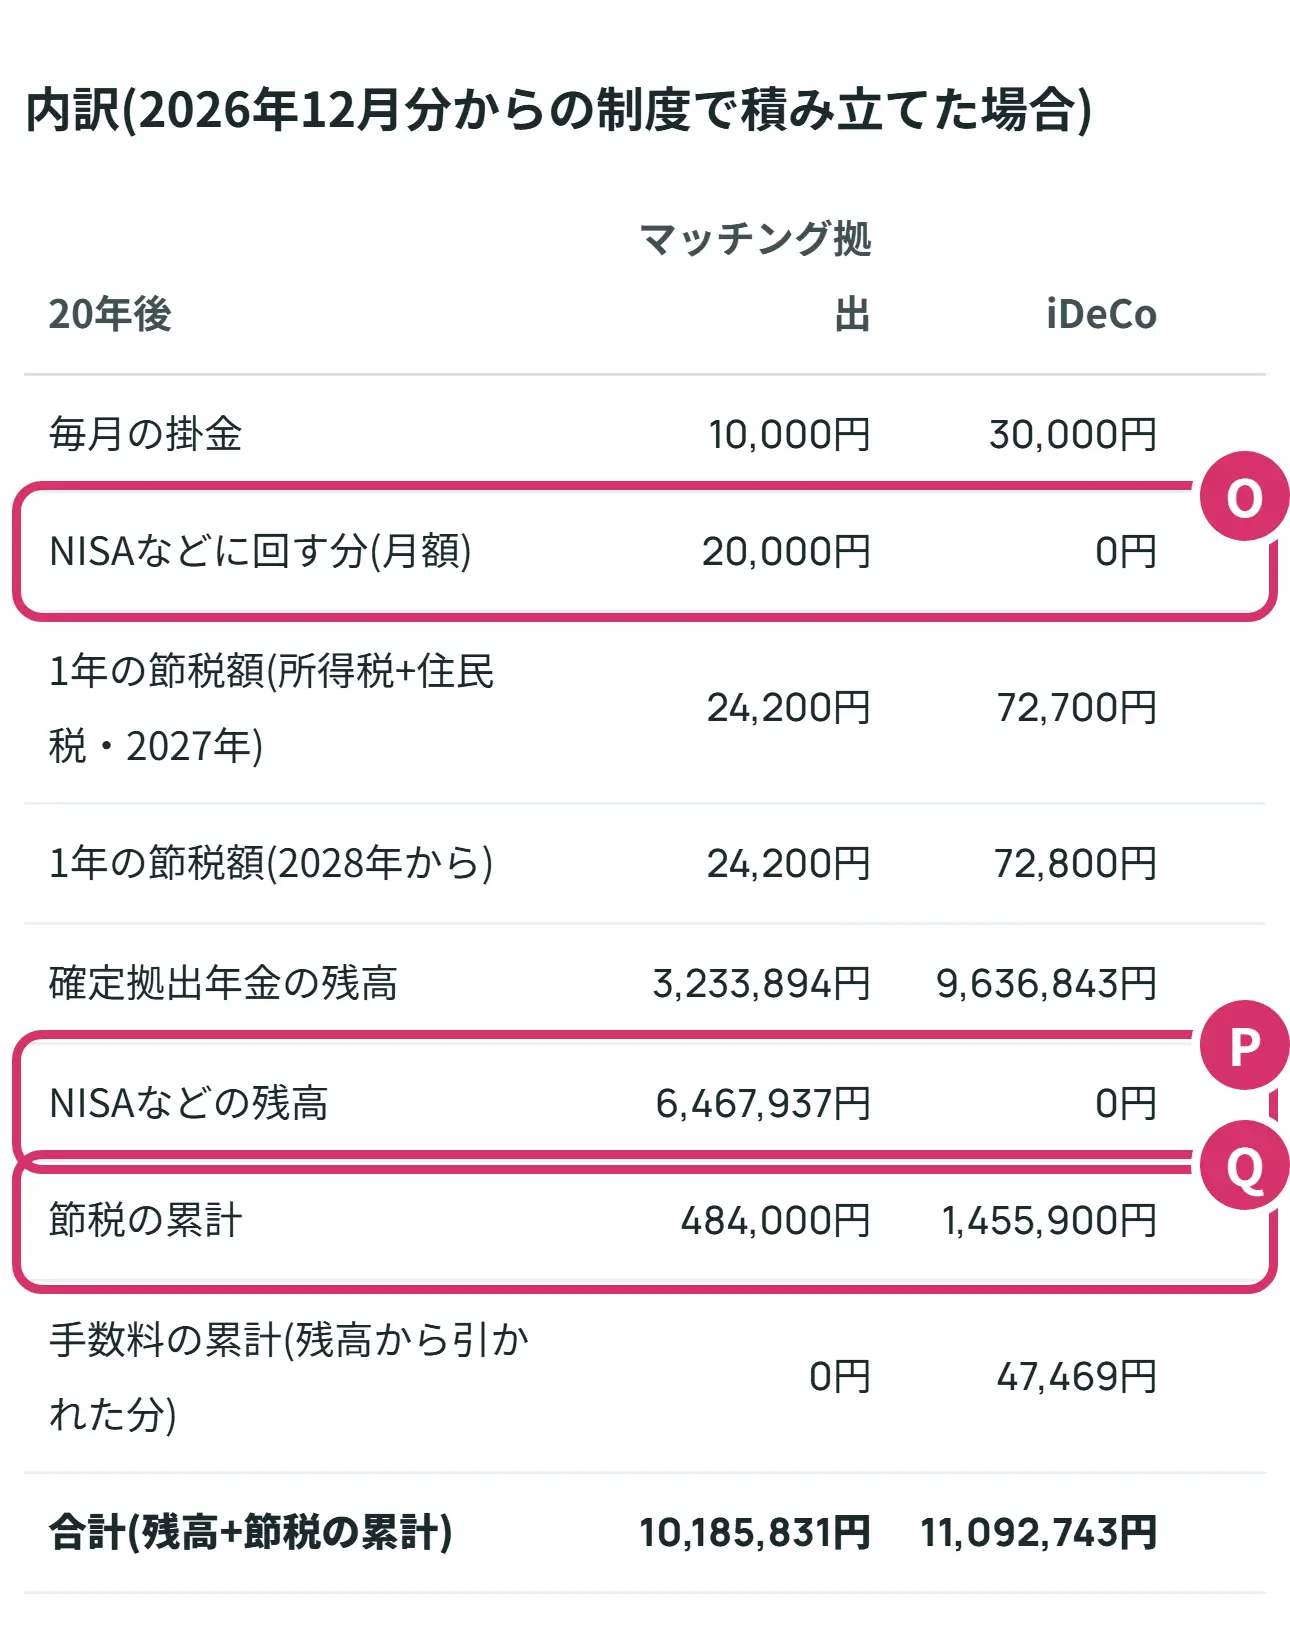
- ONISAなどに回す分です。マッチング拠出の場合は月20,000円、iDeCoの場合は0円です。
- PNISAなどの残高です。マッチング拠出の場合は20年で6,467,937円になる計算です。
- Q節税の累計は、マッチング拠出484,000円、iDeCo1,455,900円。この差の971,900円が、合計の差のほとんどです。
ステップ6 信託報酬の差が効く例(Bさん)
Bさんは、45歳・年収800万円、会社の掛金が月2万円で、自分で月4万円を15年積み立てる例です。企業型DCで選ぶ商品の信託報酬は年0.5%、iDeCoは年0.1%です。
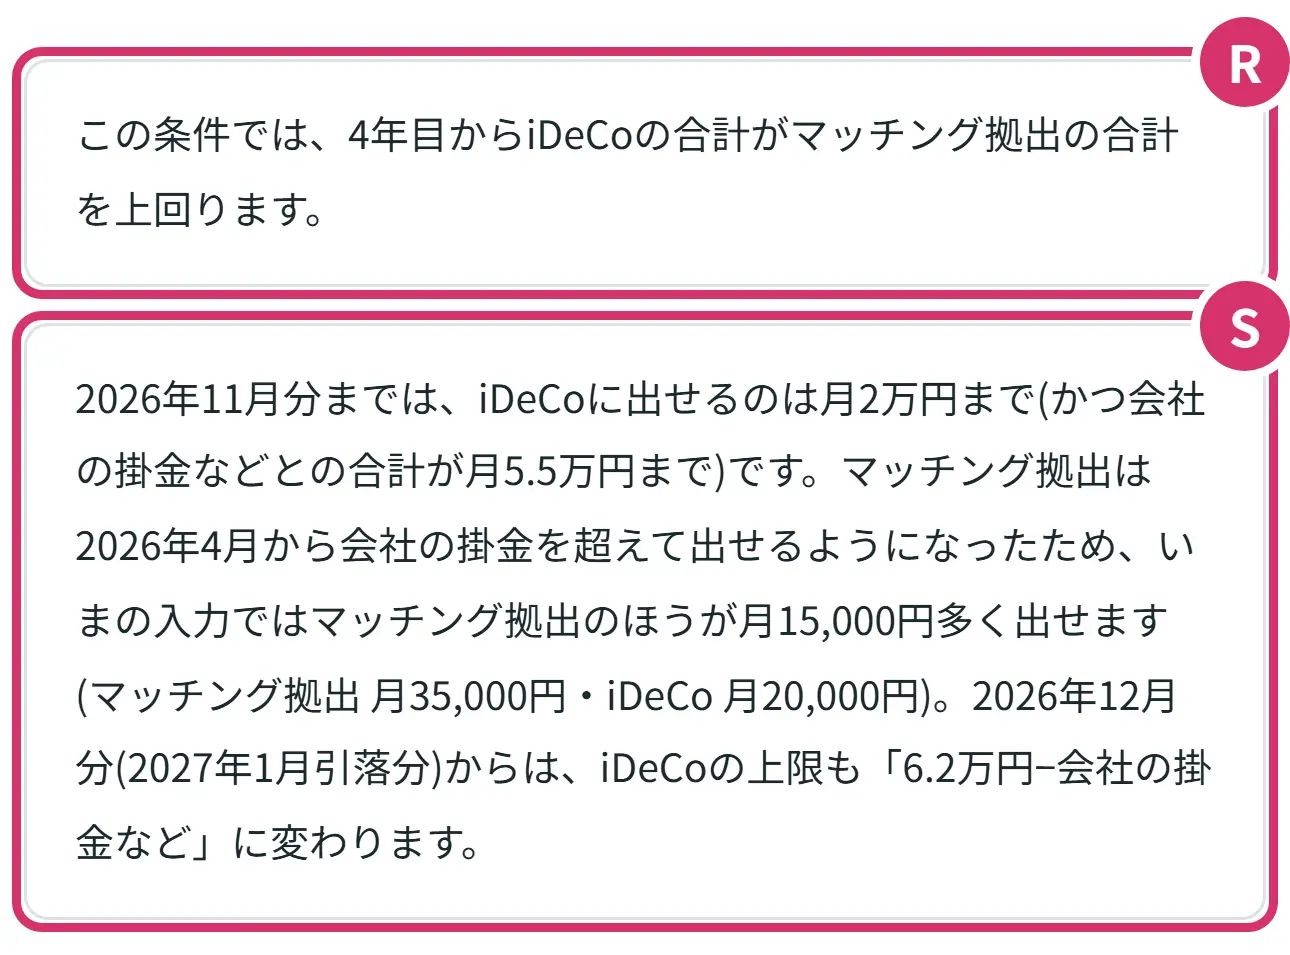
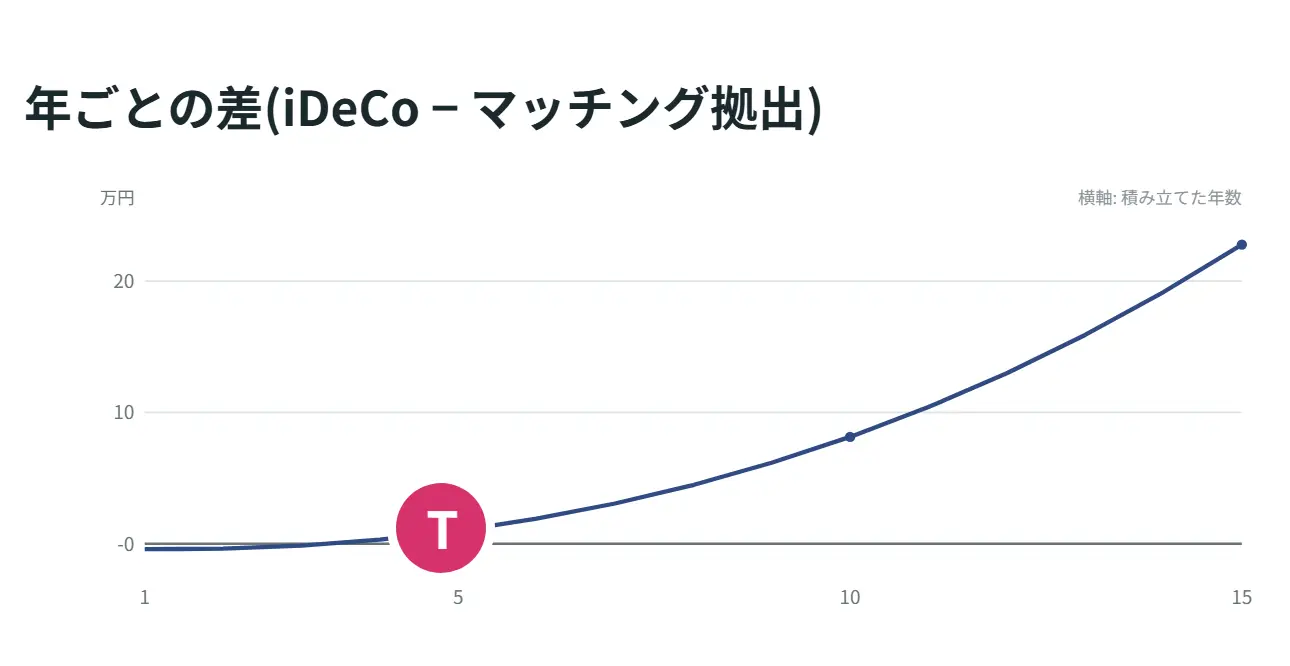
- R何年目からiDeCoが上回るかです。Bさんは、iDeCoの手数料がある最初の3年はマッチング拠出が上ですが、信託報酬の差(年0.5%と年0.1%)が効いて、4年目から上回ります。15年後の差は+227,921円です。
- S2026年11月分までの差の説明です。いまはマッチング拠出なら月35,000円、iDeCoなら月20,000円まで出せます。シミュレーターの積み立ての計算は、2026年12月分からの制度で行っています。
- T年ごとの差のグラフです。点は5年目。線が0より上なら、その年数ではiDeCoの合計のほうが多いことを示します。
グラフの下の年ごとの表では、iDeCoの合計が上回る年の行に色が付きます。入れた条件をあとで見直したいときは、入力欄の下の「この条件のURLをコピー」を押すと、条件の入ったページのアドレスがコピーされます。
やってみましょう
シミュレーターの「Aさん」のカードを押してみてください。合計の差が−87,152円と出れば、見方は合っています。次に「Cさん」を押して、+906,912円になるのを確かめましょう。そのあと、自分の数字に変えてみましょう。
- 会社の掛金を、加入者向けのWebサイトか給与明細で確かめて入れた
- 会社の規約の対応状況を選んだ(分からなければ勤め先に聞く)
- 企業型DCとiDeCoで選びたい商品の信託報酬を入れた
- 想定利回りを0%にしても確かめた
言葉の意味をもう少し見る
- 企業型DC(企業型確定拠出年金)
- 会社が掛金を出して、社員が自分で運用する、勤め先の年金です。
- 事業主掛金(じぎょうぬしかけきん)
- 会社が企業型DCに出す掛金です。
- 加入者掛金(かにゅうしゃかけきん)
- 企業型DCで、社員が自分で上乗せする掛金です。これを出すことをマッチング拠出といいます。
- 拠出限度額(きょしゅつげんどがく)
- 1か月に出せる掛金の上限です。企業型DCでは、会社の掛金と自分の掛金の合計にかかります。
- 他制度掛金相当額
- 会社にDB(確定給付企業年金)などがあるとき、その分として拠出限度額から引かれる額です。
- 規約(きやく)
- 会社の企業型DCの決まりを書いたものです。マッチング拠出をするか、上限をどうするかもここで決まります。
- 運営管理機関
- iDeCoの窓口になる銀行や証券会社のことです。自分で1社だけ選びます。
- 信託報酬(しんたくほうしゅう)
- 投資信託を持っている間、自動的に引かれていく費用です。
- 小規模企業共済等掛金控除
- マッチング拠出の掛金とiDeCoの掛金が入る所得控除の名前です。その年に払った全額が所得から差し引かれます。
よくある質問
Q1マッチング拠出とは何ですか。
会社が企業型DC(企業型確定拠出年金)に出す掛金に、社員が自分の掛金を上乗せして積み立てることです。掛金は給与から天引きされ、その年に払った全額が所得から差し引かれるので、所得税と住民税が少なくなります。
Q2マッチング拠出とiDeCoは、どっちがいいですか。
出せる額が同じなら、1年の節税額は同じです。差は、iDeCoの手数料(加入時2,829円、2027年1月から月186円と、金融機関による手数料)と、選ぶ商品の信託報酬の差から生じます。会社の規約が改正に対応していないと、マッチング拠出に出せる額が少なくなり、iDeCoのほうが多く出せることがあります。どちらが合うかは条件で変わるので、シミュレーターに自分の数字を入れて比べてみてください。
Q3マッチング拠出とiDeCoは、両方使えますか。
同時には使えません。マッチング拠出をしている方はiDeCoに入れず、マッチング拠出をやめればiDeCoに入れます。
Q42026年に、マッチング拠出の上限はどう変わりましたか。
2026年4月1日に、自分の掛金は会社の掛金の額までという制限がなくなりました。2026年12月1日には、企業型DCの拠出限度額が月5.5万円から月6.2万円に上がります(iDeCoは2027年1月の引き落とし分から)。どちらも、マッチング拠出の上限が広がるのは会社の規約が変わったときです。
Q5会社の掛金(事業主掛金)は、どこで分かりますか。
企業型DCの加入者向けのWebサイトや給与明細、会社の規程で確かめられます。DBなどがある会社の他制度掛金相当額は、会社か加入者向けのWebサイトで確かめられます。
次に見るとよいもの
- はじめてのiDeCo:iDeCoの仕組みと、節税シミュレーターの使い方
- iDeCo節税シミュレーター:iDeCoの節税額を、家族や控除まで入れて見たい方
- NISA・iDeCo 配分シミュレーター:受け取るときの税まで入れて、NISAとの分け方を決めたい方
- はじめての積立シミュレーション:信託報酬や想定利回りが、積み立てにどう効くかを知りたい方
出典
2026年11月6日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。