はじめてのFIRE(早期リタイア)シミュレーション|図でわかる必要な資産・辞めたあとの保険料と税金・減る年金と、シミュレーターの使い方
2026年11月6日確認
このページを読み終わるころには、FIREシミュレーターに自分の数字を入れて、何歳で辞めたら資産が何歳までもつという計算を、自分で読めるようになります。辞めるかどうか、いつ辞めるかを勧めるものではありません。数字の見方を説明します。
FIRE(早期リタイア)ってなに?
ひとことで言うと、水をためた水がめから、少しずつ使って暮らすようなものです。
FIRE(ファイア)は、定年より前に仕事を辞めて、ためた資産を取り崩して暮らすことです。働いている間は積み立てで水を増やし、辞めたあとは使っていきます。65歳からは年金が少し水を足してくれます。
シミュレーターは、水がめが空にならずに、決めた年齢(最初は95歳)までもつかを、辞める年齢を1歳ずつ変えて試します。もつ中で、いちばん早い年齢を出します。
辞めたあとに、生活費のほかにかかるもの
会社員のときは、年金や健康保険の保険料を会社と半分ずつ払い、給料から引かれています。辞めると、自分で払うことになります。
60歳になるまで、自分で納めます。令和8年度は月17,920円です。
収入が無くても保険料がかかります。シミュレーターは目安の式で、低い所得の世帯の軽減は入れずに計算します。
売った額のうち、増えた分に20.315%の税金がかかる計算です。
シミュレーターの例のAさん(生活費月25万円・52歳で辞める)で、1年に資産から出ていくお金を見てみましょう。60歳で国民年金の保険料が終わり、65歳から年金が入ると、出ていくお金はぐっと減ります。
65歳からの国民健康保険は、年金から公的年金等控除を引いた所得で計算するので、Aさんは年100,388円になります。この計算で国民健康保険の所得に入れているのは、辞めたあとの収入と、65歳からの年金だけです。
資産を売るときの税金
国税庁によると、上場株式などを売った利益にかかる税率は20%(所得税15%、住民税5%)で、さらに所得税に2.1%の復興特別所得税がかかります。合わせて20.315%です。税金がかかるのは増えた分だけで、自分で入れた元本の分にはかかりません。
手元に必要なお金より、少し多めに売ることになるわけです。Aさんの最初の年は、資産の約6.7%を売る計算です。シミュレーターは、資産の全部を課税口座に置いている前提です。NISAの分は非課税なので、実際の税金はこれより少なくなる方向です。
早く辞めると、年金はどのくらい減る?
65歳からの年金は、国民年金の老齢基礎年金と、厚生年金の報酬比例部分の2つです。老齢基礎年金は、60歳まで保険料を納め続ければ満額(令和8年度は年847,300円)の計算です。報酬比例部分は、厚生年金に入っていた月数に比例するので、辞めるとそこで増えなくなります。
年収600万円のAさんなら、1年長く働くごとに、65歳からの年金が年約32,886円増える計算です。52歳から65歳までの13年分で、年427,518円の差になります。
「生活費の25倍」とどう違う?
FIREの目安としてよく使われるのが、生活費の25倍です。年4%ずつ取り崩す考え方を逆に計算したもので、計算はかんたんですが、税金・社会保険料・年金が入っていません。
Aさんは、25倍の7,500万円より少ない5,393万円で95歳までもつ計算になりました。65歳からの年金が、取り崩す額を大きく減らすからです。反対に、年金が少ない人や生活費が高い人は、25倍より多く必要になることもあります。4%の考え方のくわしい説明ははじめての新NISAにあります。
始める前に知っておきたいこと
金融庁は、投資について「預貯金よりも高いリターンを期待することはできますが、元本割れのおそれもあります。」と説明しています。シミュレーターの年齢は、入れた前提が続いたと仮定した計算です。
実際は上がる年も下がる年もあります。取り崩しが始まってすぐに下がると、同じ平均の利回りでも早く資産が尽きることがあります。
生活費・年金・利回りは、いまの価値のままで計算します。
配偶者や家族の収入・年金、退職金、iDeCo、年金にかかる税金などは扱いません。
値動きの順番で結果が変わるしくみは、はじめての積立シミュレーターの図で説明しています。
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。写真はAさんの条件を入れた状態です。
まず、例のカードを押してみる
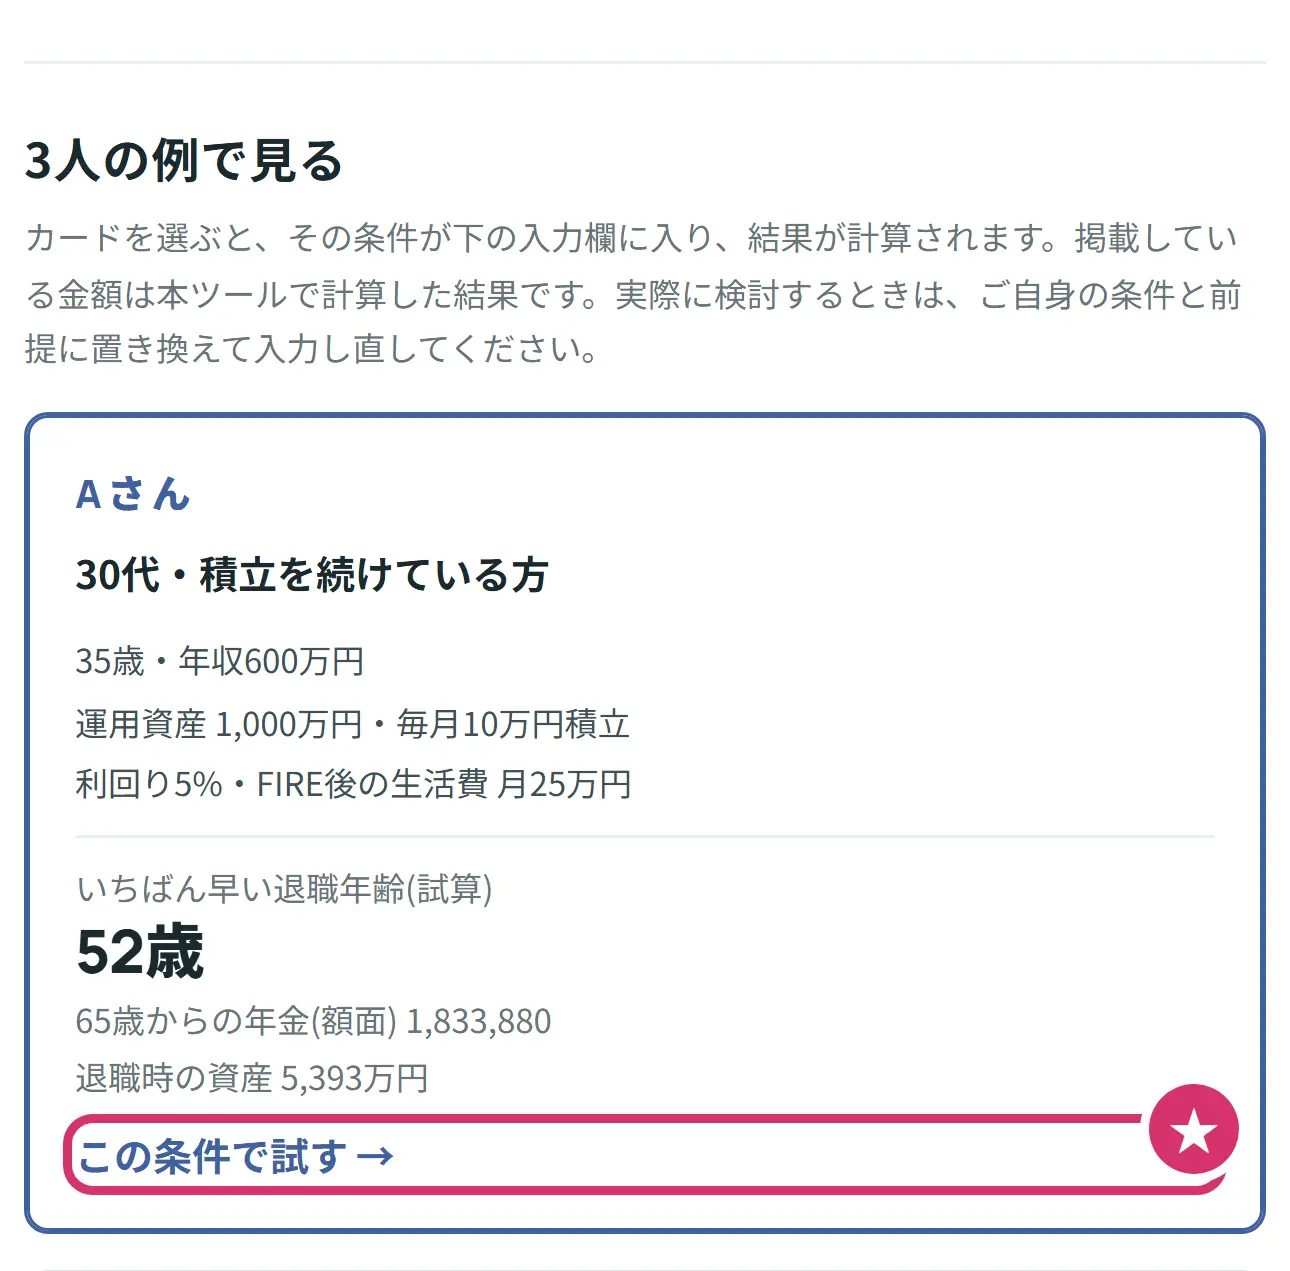
- ★この条件で試すを押すと、その人の条件が入力欄に入り、結果が出ます。まずAさんを押してから、下の説明を読むと分かりやすいです。
ステップ1 基本の条件を入れる
この6つがそろうと、結果が出ます。
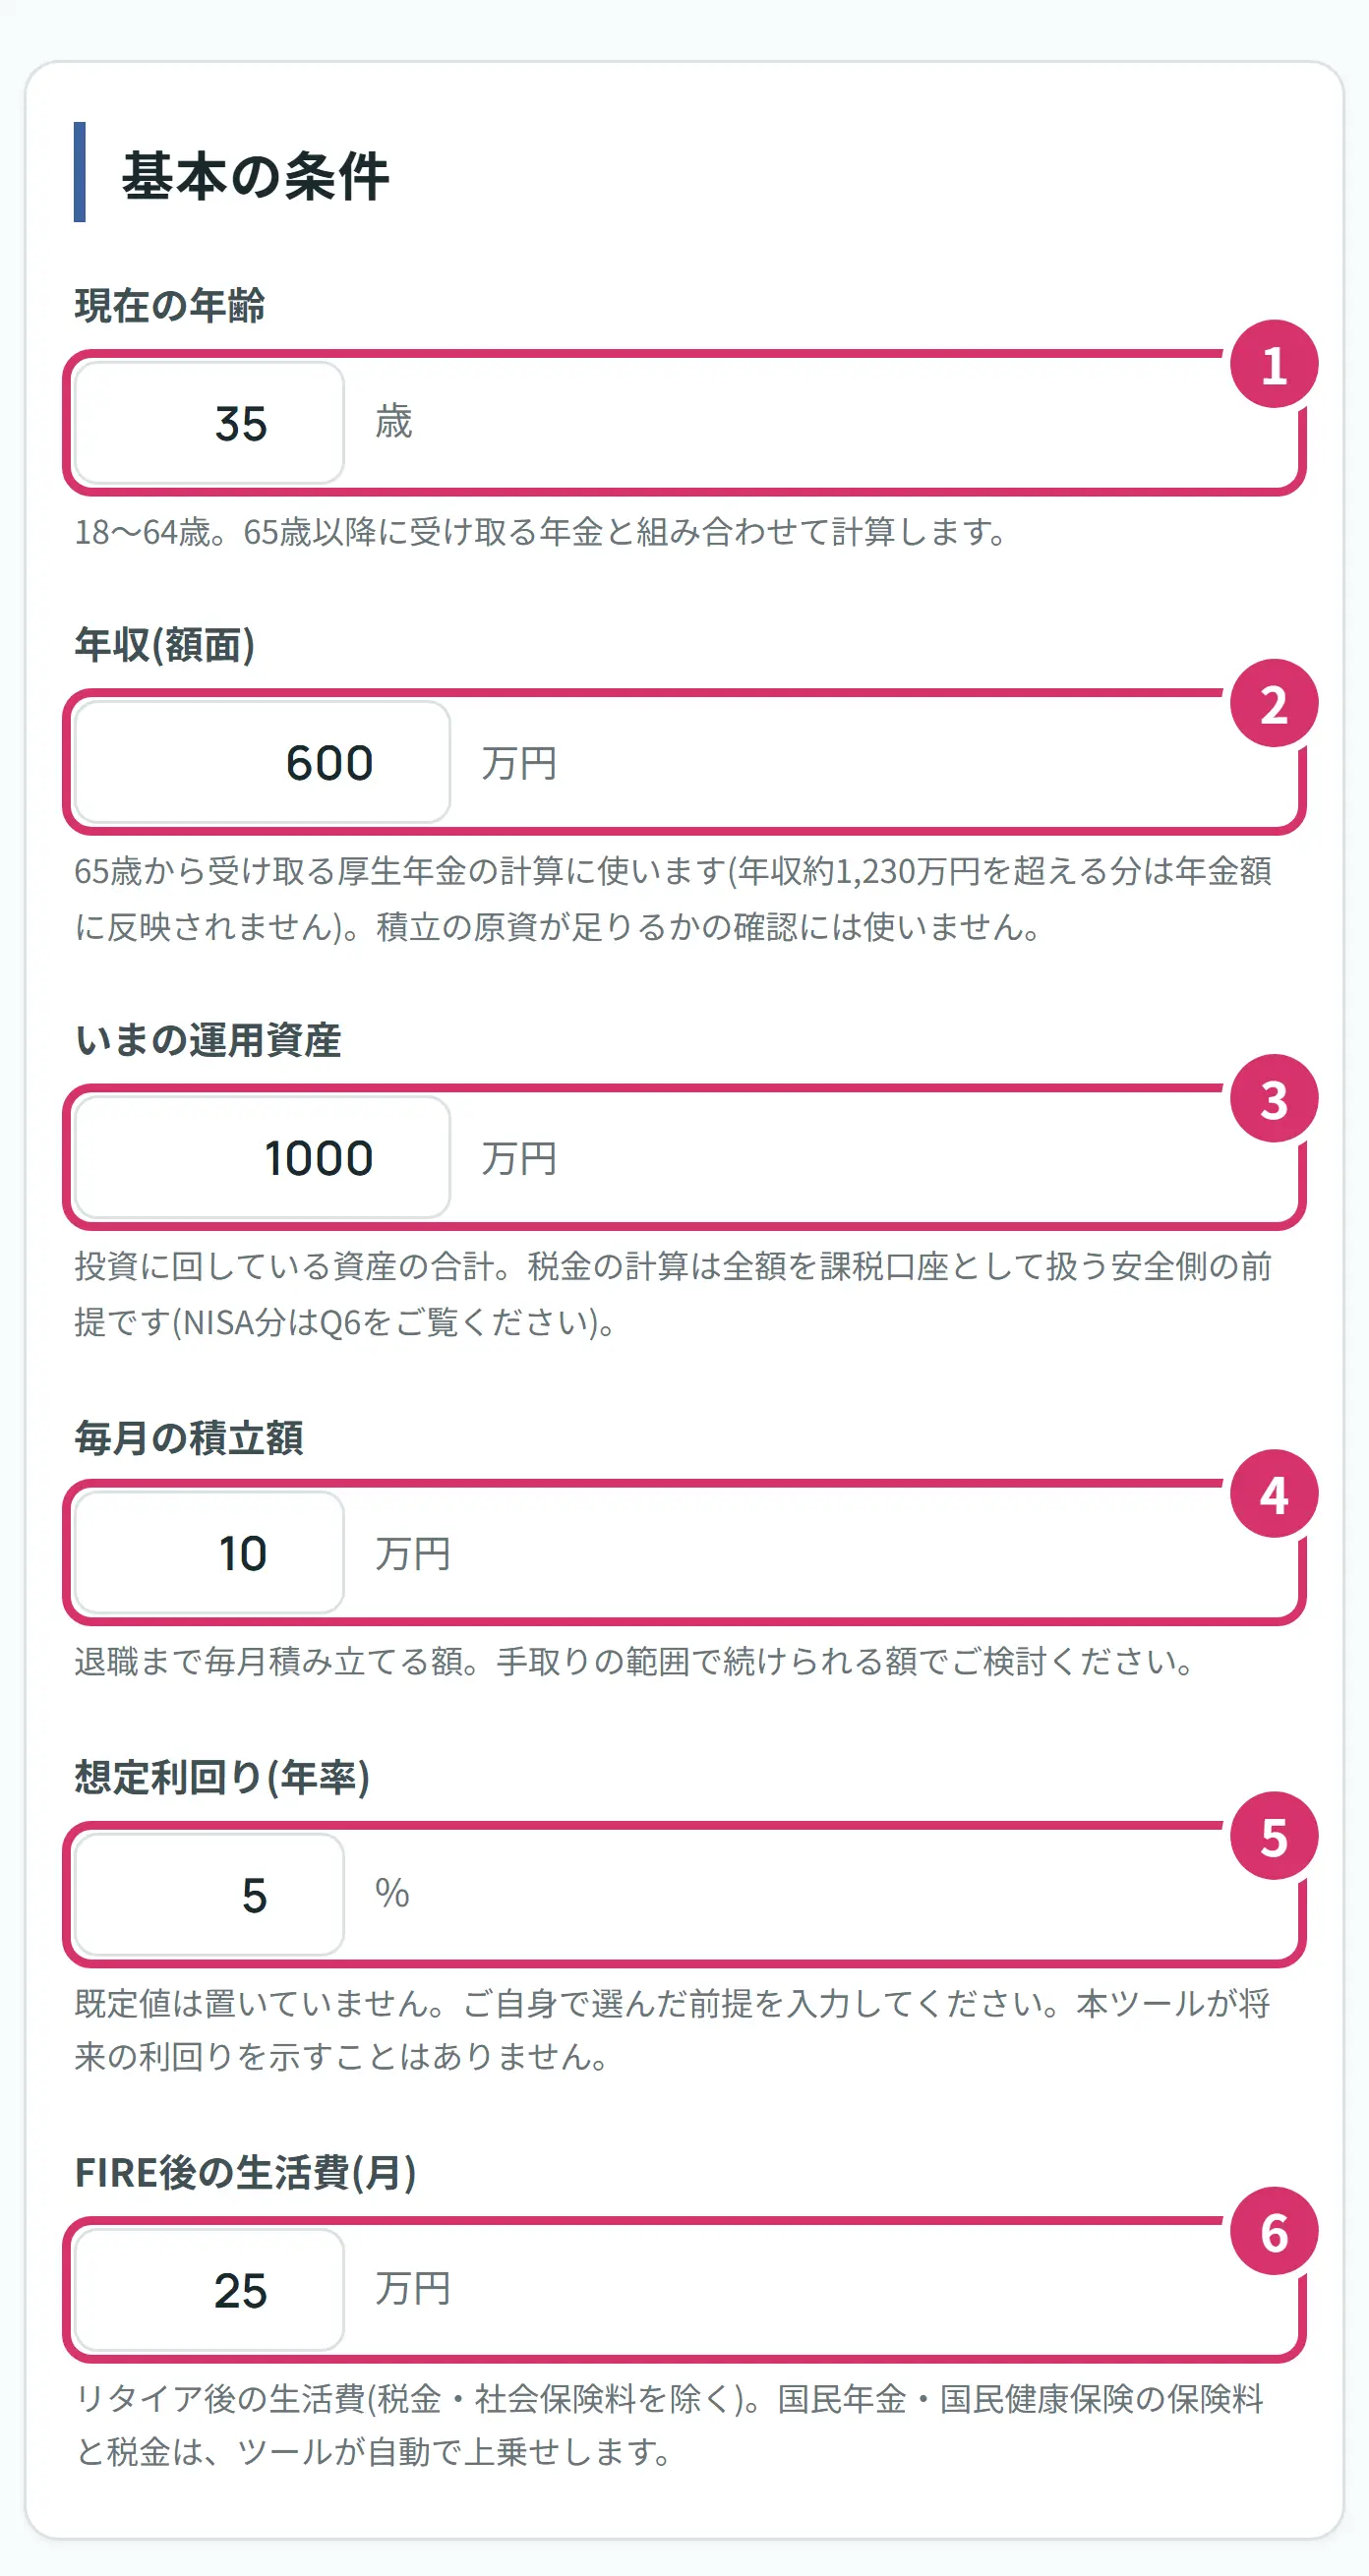
- 1現在の年齢です(18〜64歳)。ここから1歳ずつ、辞める年齢を試していきます。
- 2年収(額面)は、税金や保険料が引かれる前の1年の給料です。源泉徴収票の支払金額の欄を見ると分かります。65歳から受け取る厚生年金の計算に使います。
- 3いまの運用資産は、株式や投資信託など、投資に回しているお金の合計です(万円)。証券口座の評価額を足します。生活のための預金は入れません。
- 4毎月の積立額は、辞めるまで毎月投資に回す額です(万円)。手取りの中で続けられる額を入れます。
- 5想定利回り(年率)は、1年でどのくらい増えるかの仮の数字です。最初は空欄で、決まった数字は入っていません。迷ったら、0%や3%など低い数字でも試してください。
- 6FIRE後の生活費(月)は、辞めたあとの1か月の生活費です。国民年金・国民健康保険の保険料と税金は入れません。シミュレーターが自動で足します。いまの家計簿から、仕事のための支出を引いた額が目安です。
想定利回りは、当てるための数字ではありません。将来の利回りは誰にも分からないので、低い数字でも試して、結果の幅を見ておきましょう。Aさんの利回りを0%にすると、いちばん早い退職年齢は62歳になります。
ステップ2 詳細の条件を入れる(そのままでも計算できます)
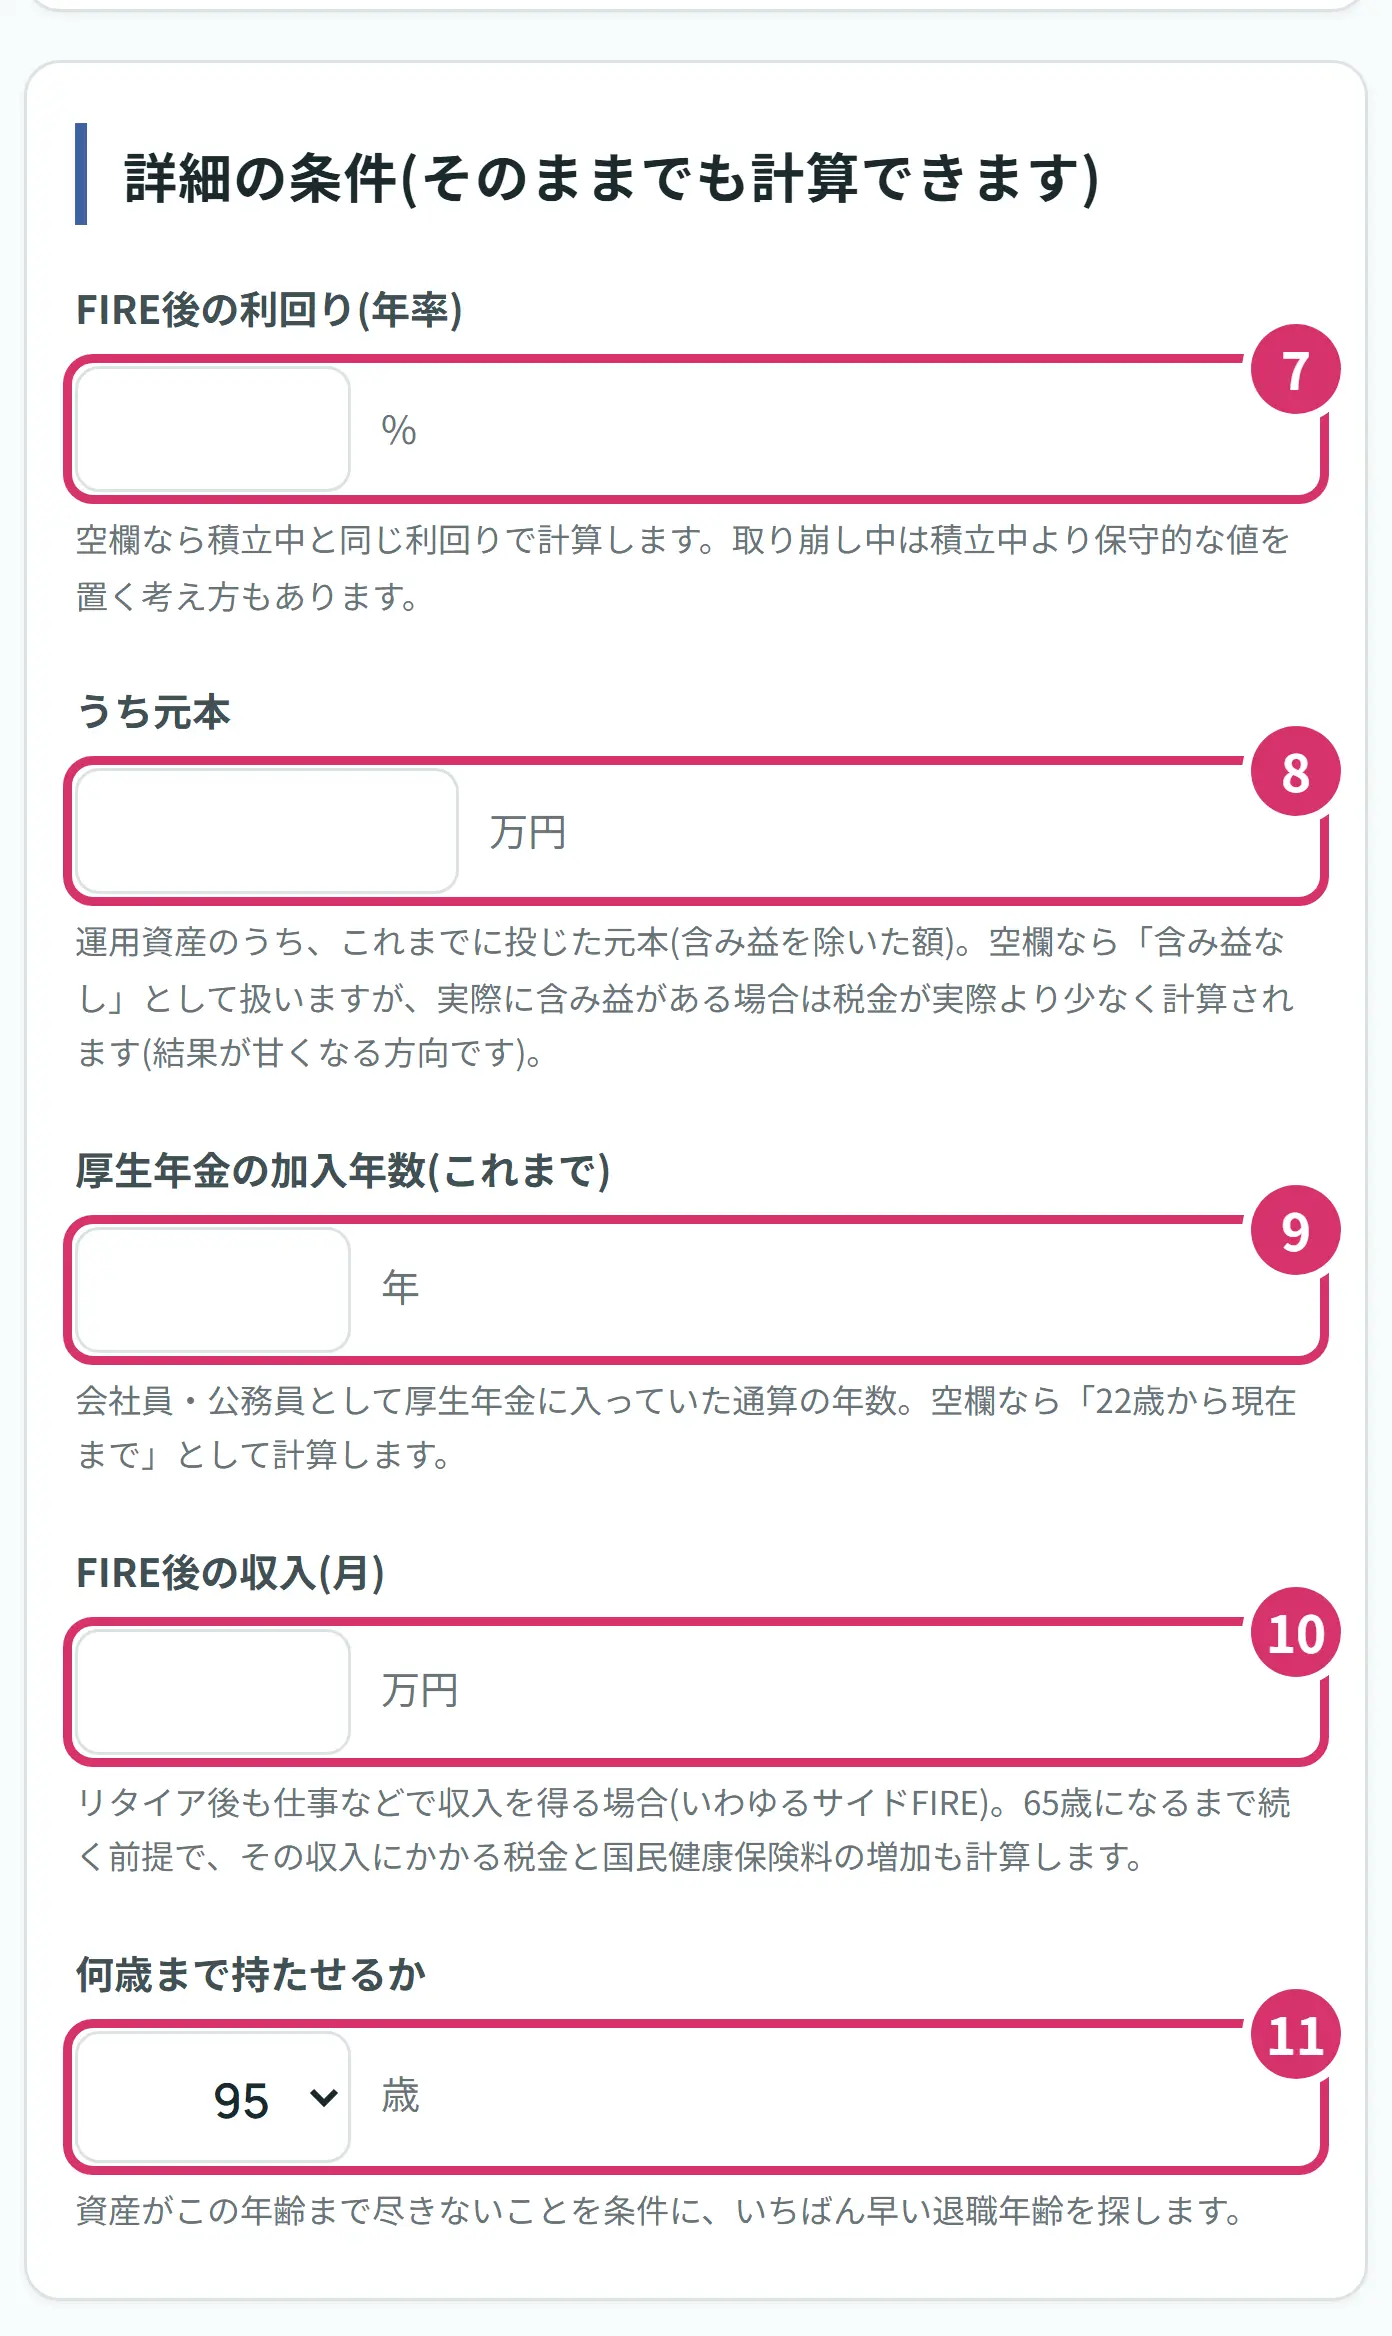
- 7FIRE後の利回りは、辞めたあとの利回りです。空欄なら5の数字を使います。取り崩す時期は低めの数字を置く考え方もあります。
- 8うち元本は、運用資産のうち、自分で入れたお金の合計です。証券口座の取得金額の欄で分かります。空欄だと増えた分が無いとみなすので、取り崩しの税金が少なめに出ます。分かれば入れてください。
- 9厚生年金の加入年数は、会社員・公務員として厚生年金に入っていた年数です。ねんきん定期便で確かめられます。空欄なら22歳から今までとして計算します。
- 10FIRE後の収入(月)は、辞めたあとも仕事などで得る収入です(サイドFIRE)。65歳になるまで続く計算で、その収入にかかる税金と国民健康保険の増える分も計算します。
- 11何歳まで持たせるかは、資産がこの年齢まで尽きないことを条件にします。85・90・95・100歳から選びます。
9を空欄にすると、Aさん(35歳)は22歳から13年入っていた計算です。0年と入れると、52歳で辞めた場合の年金は年1,406,362円になります。
ステップ3 結果を読む
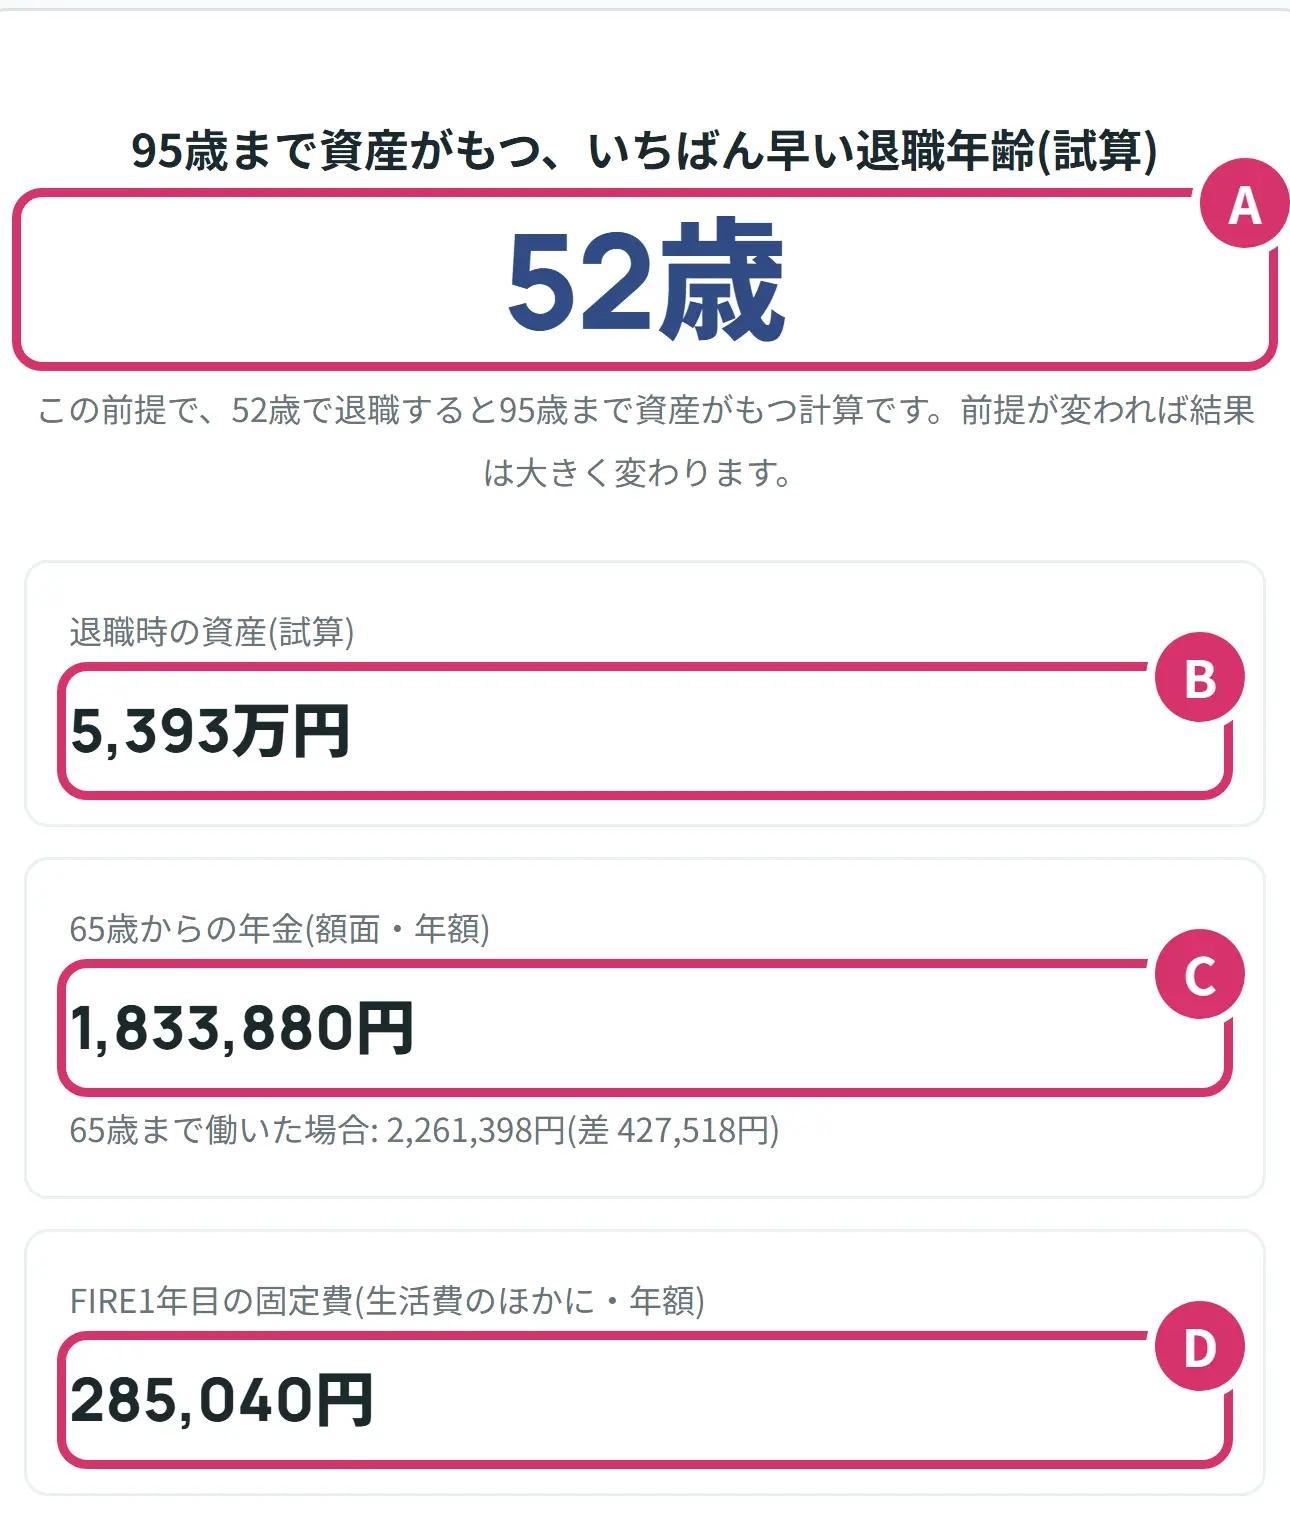
- Aいちばん早い退職年齢です。Aさんは52歳です。52歳で辞めると、95歳まで資産がもつという計算です。
- B辞める年の資産です。Aさんは52歳で5,393万円です。
- C65歳から受け取る年金です(額面・年額)。1,833,880円です。下に、65歳まで働いた場合の2,261,398円と、差の427,518円も出ます。
- D辞めた最初の年に、生活費のほかにかかる額です。Aさんは285,040円です。中身は下の表で見られます。
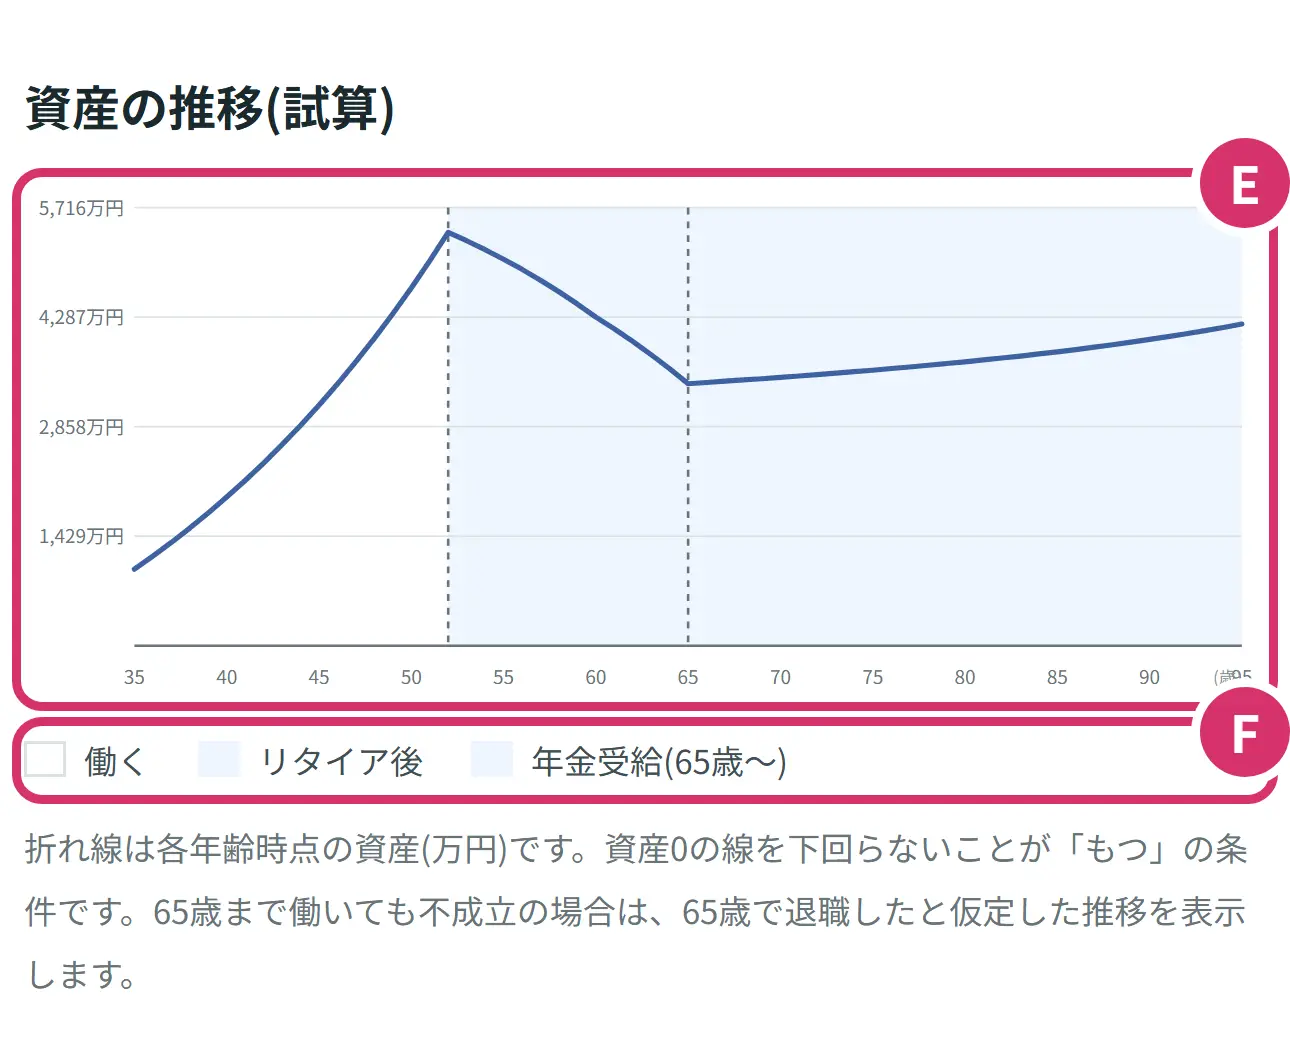
- E資産のグラフです。左の点線が辞める年齢、右の点線が65歳です。働いている間は増え、辞めると減り、65歳からは年金が入るので減り方がゆるやかになります。グラフを押すと、その年齢の資産が出ます。
- Fグラフの色の意味です。白が働く期間、色の付いた所が辞めたあとです。線が0の線を下回らなければ、もつという計算です。
Aさんのグラフで、65歳から線がまた上がっているのは、65歳の資産約3,420万円が年5%で増える分(約171万円)が、取り崩す額より多いからです。1年早い51歳で辞めると、65歳の資産が少なく、94歳で資産がなくなる計算になります。
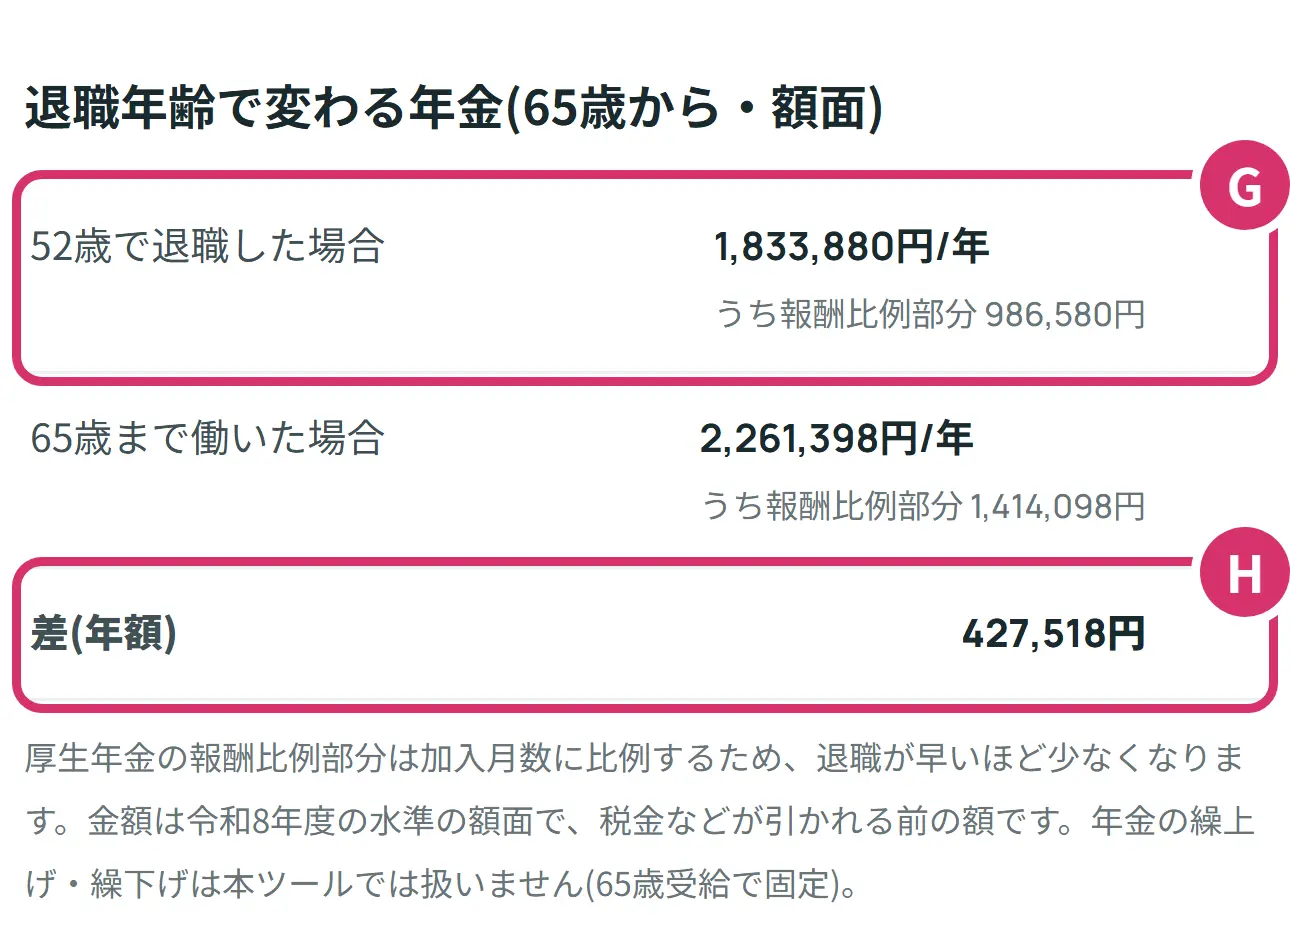
- G辞めた年齢での年金です。報酬比例部分は、厚生年金に入っていた月数に比例します。Aさんは986,580円です。
- H65歳まで働いた場合との差です(年額)。427,518円です。この差は、年金を受け取る間ずっと続きます。
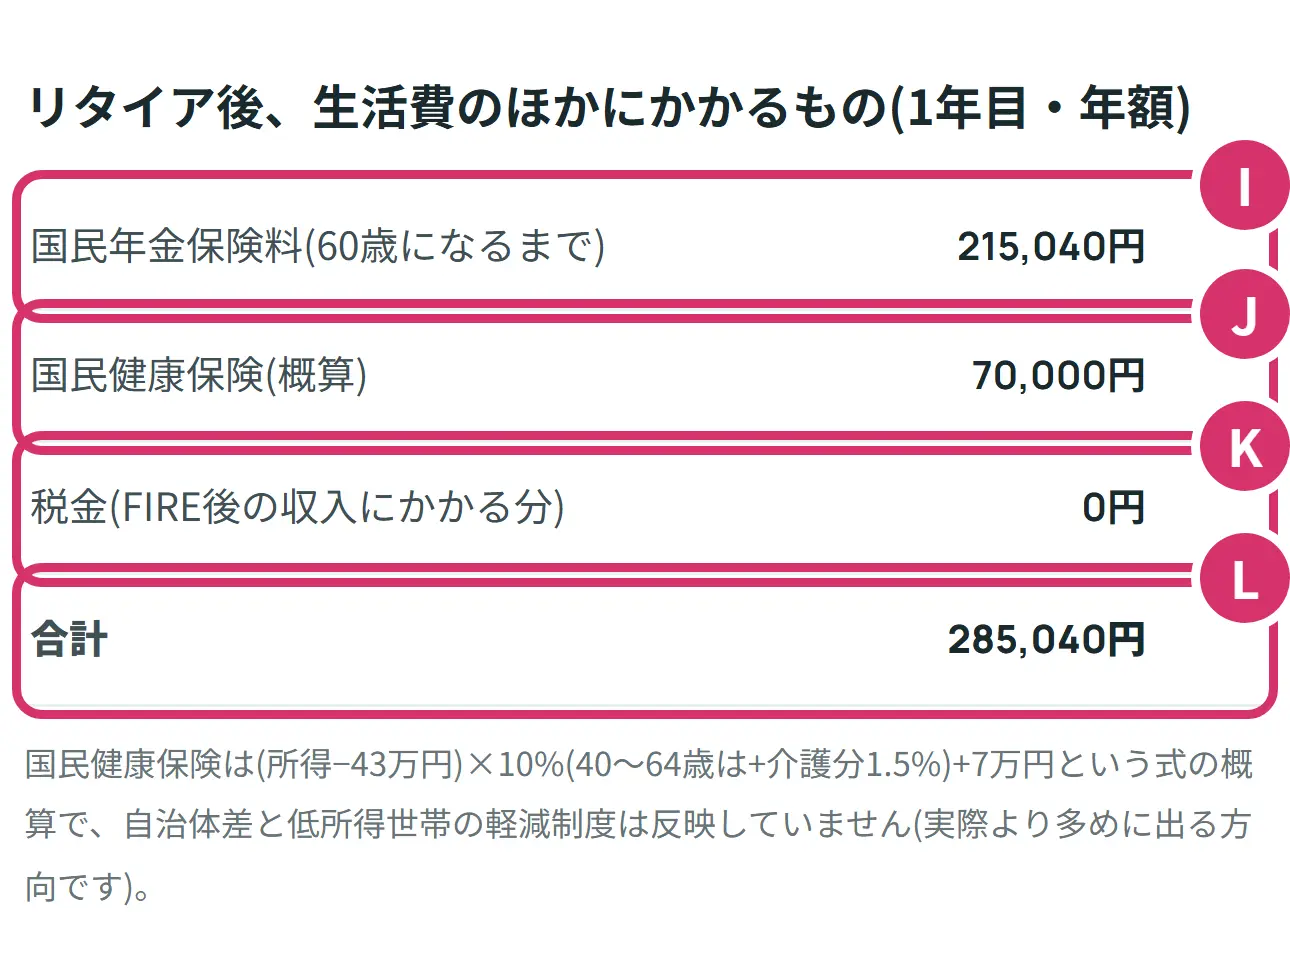
- I国民年金の保険料です。令和8年度は月17,920円なので、年215,040円です。60歳になるまで払う計算です。
- J国民健康保険の目安です。Aさんは辞めたあとの収入が無いので、計算の最低の7万円です。実際の額は住んでいる市区町村で違います。
- KFIRE後の収入にかかる税金です。Aさんは収入が無いので0円です。資産を売るときの税金は、ここではなく資産の減り方に入っています。
- L合計です。285,040円です。生活費に、これが上乗せされます。
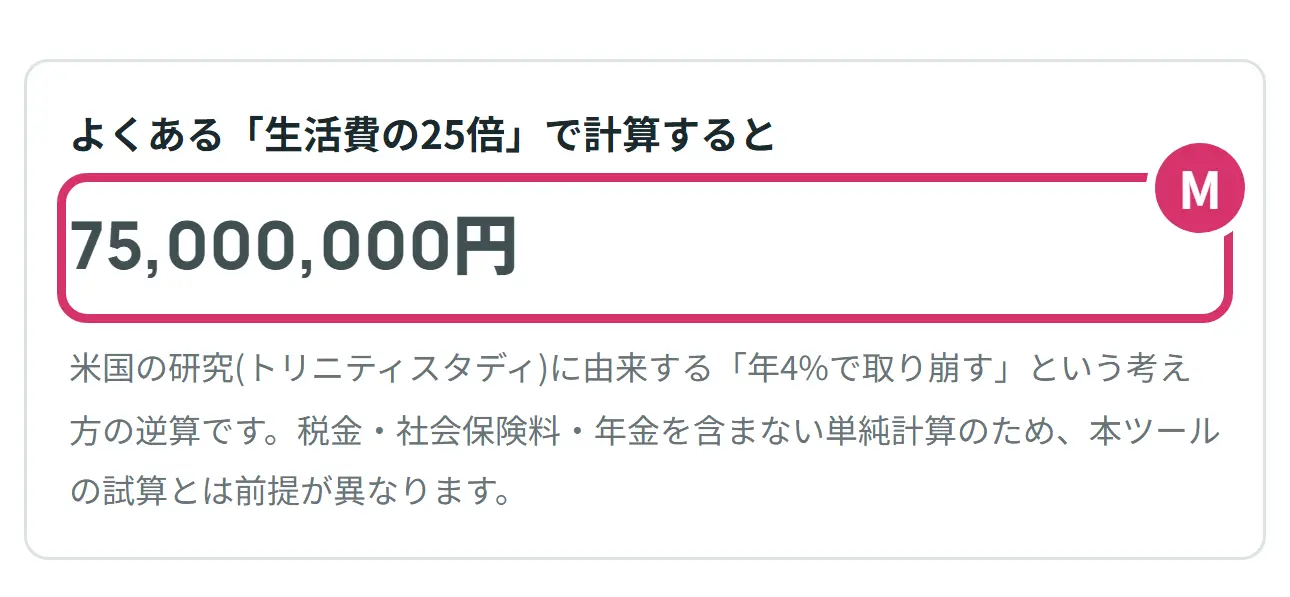
- M生活費の25倍です。Aさんは月25万円なので、75,000,000円です。シミュレーターの結果と比べるための参考です。
サイドFIREのBさんの場合
Bさんは、Aさんと同じ条件で、辞めたあとも月10万円の収入があります。いちばん早い退職年齢は49歳です。収入があると、国民健康保険と税金が増えます。
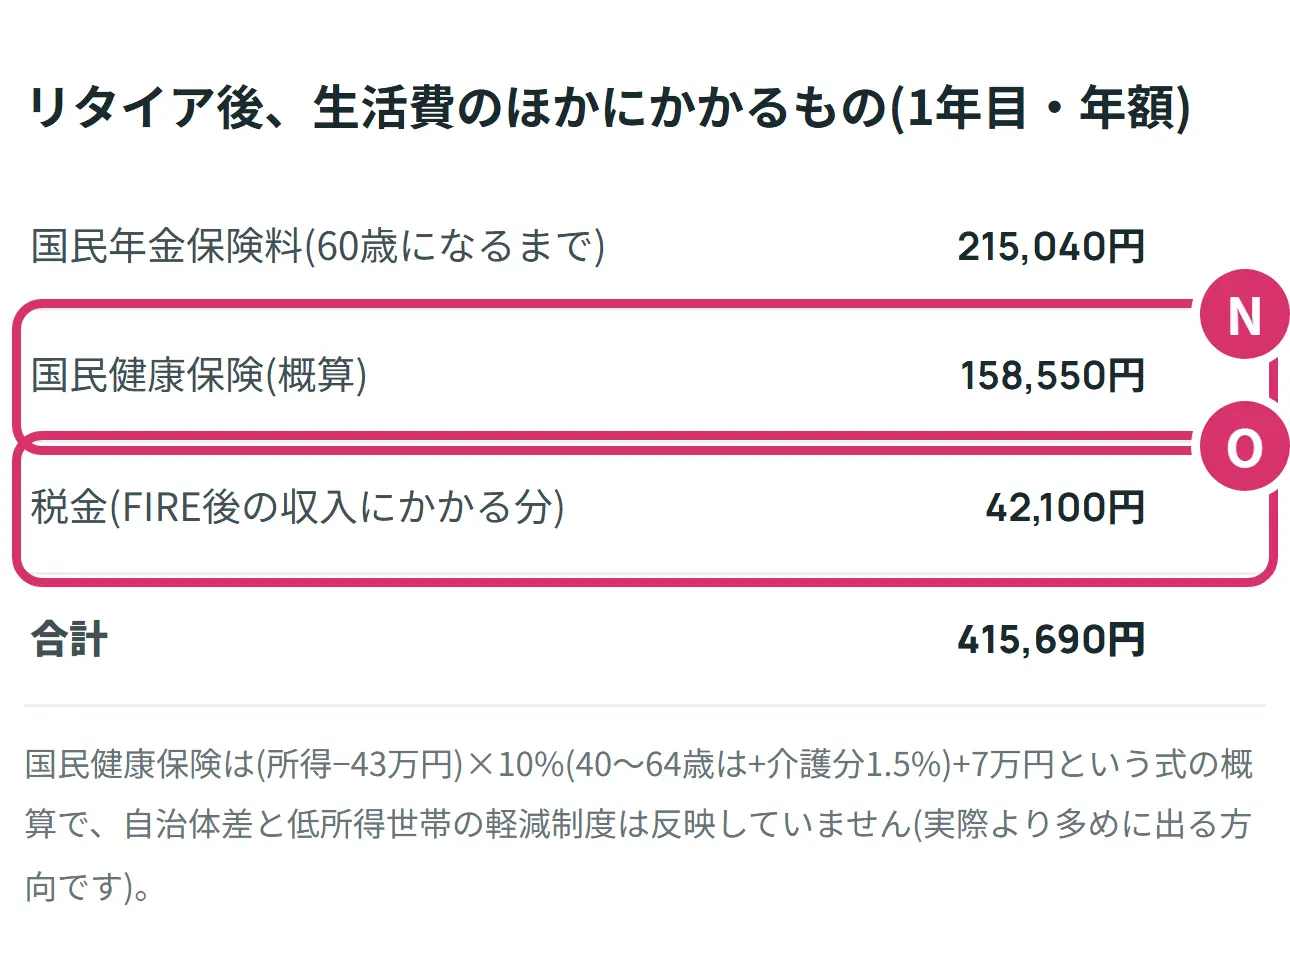
- N国民健康保険が増えます。Bさんは月10万円、年120万円の収入があるので、(120万円−43万円)×11.5%+7万円で158,550円です。40〜64歳は介護の分の1.5%が足されます。
- O収入にかかる税金です。42,100円で、ここでは住民税です。所得税は、基礎控除と保険料を引くと0円になる計算です。
いま辞めてももつとき、もたないとき
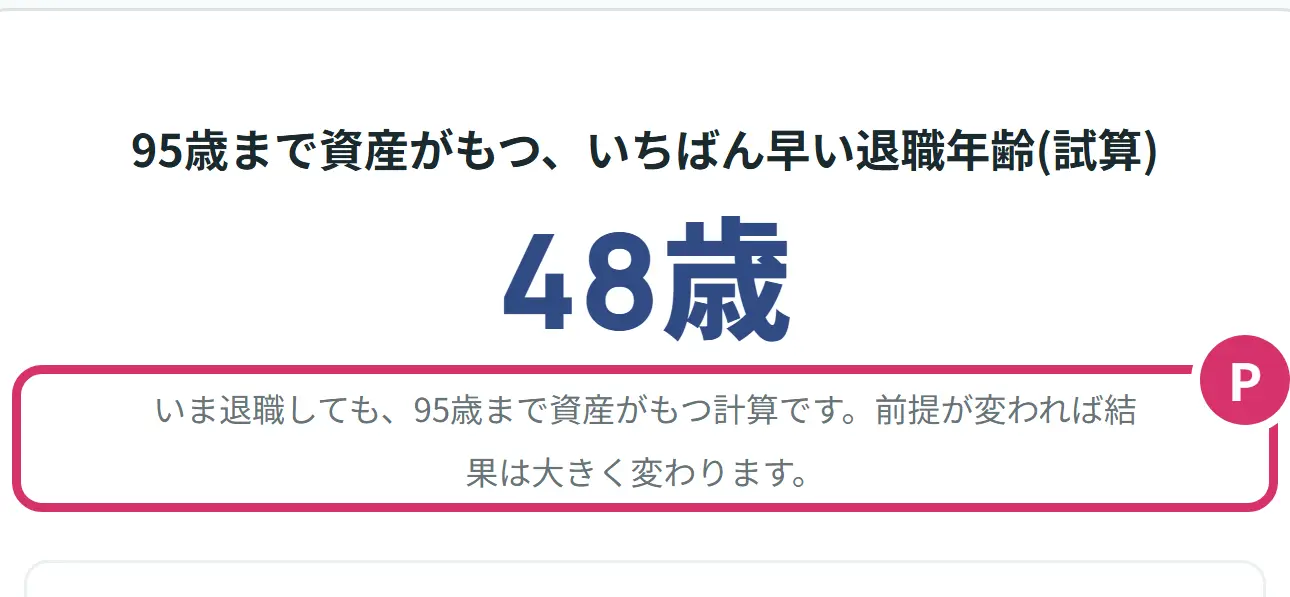
- Pいま辞めてももつときの表示です。Cさんは48歳で資産5,000万円、生活費月22万円です。この場合は、いまの年齢が出ます。
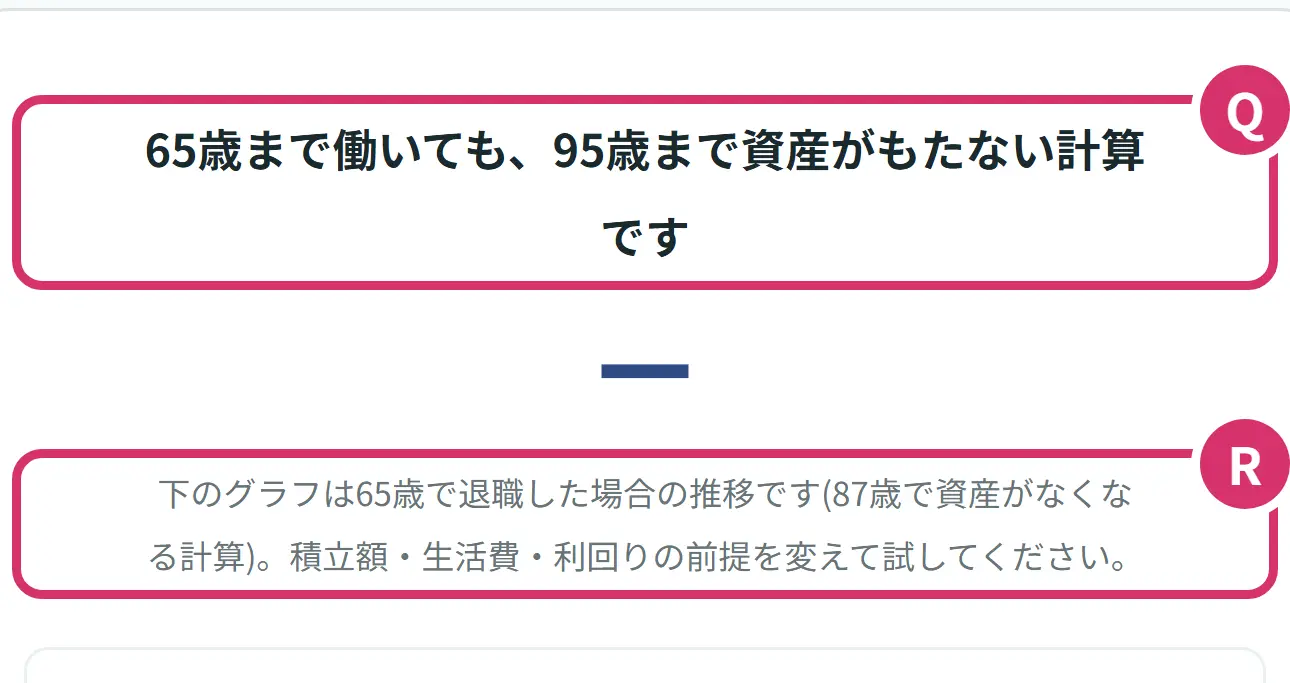
- Q65歳まで働いても、もたないときの表示です。写真は、Aさんの利回りを0%、生活費を月35万円にした例です。
- R何歳で資産がなくなるかです。この例では、65歳で辞めても87歳で資産がなくなる計算です。グラフはこのとき65歳で辞めた場合の線になります。
条件を変えると、どのくらい変わる?
Aさんの条件を、1つずつ変えて計算した結果です。ひとつの前提で、結果が何年も動くことが分かります。
| 変えたこと | いちばん早い退職年齢 |
|---|---|
| 変えない | 52歳 |
| 生活費を月20万円に | 49歳 |
| 生活費を月30万円に | 54歳 |
| 利回りを3%に | 56歳 |
| 利回りを0%に | 62歳 |
| FIRE後の利回りだけ3%に | 53歳 |
| 毎月の積立を15万円に | 49歳 |
| 85歳までもてばよいとする | 51歳 |
| 100歳までもたせる | 52歳 |
シミュレーターで計算した結果です。利回りは仮の数字です。
シミュレーターに入っていないこと
受け取り方の計算は、退職金・iDeCo受け取り方シミュレーターを使います。
繰上げ・繰下げは扱いません。年金の繰上げ・繰下げシミュレーターで計算できます。
ひとりの方の概算です。配偶者の分は別に考えます。
年金にかかる税金、65歳以上の介護保険料、後期高齢者医療は計算に入れていません。受け取る年金が多いと、実際の手取りはもう少し少なくなります。
健康保険は、国民健康保険のほかに、それまでの健康保険を任意継続する方法もあります。全国健康保険協会(協会けんぽ)によると、加入期間は2年間で、保険料は「退職後(資格喪失後)はご本人が全額負担することとなります。」と説明されています。国民年金の保険料の免除を受けると、日本年金機構によれば「保険料を全額納付した場合の年金額の2分の1(税金分)を受け取れます。」となり、満額より少なくなります。
退職金の受け取り方は退職金・iDeCo受け取り方シミュレーター、年金を受け取り始める年齢は年金の繰上げ・繰下げシミュレーターで計算できます。
やってみましょう
シミュレーターを開いて、「Aさん」のカードを押してみてください。いちばん早い退職年齢に52歳、65歳からの年金に1,833,880円と出れば、見方は合っています。そのあと、年齢・資産・生活費を自分の数字に変えてみましょう。
- 基本の条件の6つを自分の数字に変えられた
- 想定利回りを低い数字にしても試した
- 生活費のほかにかかるものの表を読んだ
- 65歳まで働いた場合との年金の差を確かめた
言葉の意味をもう少し見る
- FIRE(ファイア)
- 早期リタイアのことです。資産の取り崩しなどで、定年より前に仕事を辞めて暮らすことを指して使われます。
- サイドFIRE
- 辞めたあとも、少し働いて収入を得ながら暮らす形のことです。
- 取り崩し(とりくずし)
- 持っている資産を売って、生活費に使うことです。
- 元本(がんぽん)
- 自分で入れたお金の合計です。資産から元本を引いたものが、増えた分(含み益)です。
- 想定利回り(そうていりまわり)
- 1年でどのくらい増えるかを、自分で仮に置いた数字です。将来を約束するものではありません。
- 第1号被保険者(だいいちごうひほけんしゃ)
- 自営業の方や仕事を辞めた方などで、国民年金の保険料を自分で納める人のことです。
- 国民健康保険(こくみんけんこうほけん)
- 会社の健康保険に入っていない人が入る健康保険です。保険料は市区町村ごとに決まります。
- 任意継続(にんいけいぞく)
- 会社を辞めたあとも、それまでの健康保険に続けて入る仕組みです。
- 報酬比例部分(ほうしゅうひれいぶぶん)
- 厚生年金のうち、給料と加入した月数で決まる部分です。
- 老齢基礎年金(ろうれいきそねんきん)
- 国民年金から受け取る年金です。令和8年度の満額は年847,300円です。
- 生活費の25倍
- 年4%ずつ取り崩す考え方を逆に計算した、よく使われる目安です。
よくある質問
Q1FIRE(早期リタイア)とは何ですか。
資産を取り崩したり、資産から入るお金を使ったりして、定年より前に仕事を辞めて暮らすことです。シミュレーターは、辞めたあとの生活費と保険料・税金を資産から出し、65歳からは年金も足して、資産が決めた年齢まで尽きない、いちばん早い退職年齢を探します。
Q2FIREにはいくら必要ですか。生活費の25倍とは違うのですか。
生活費の25倍は、年4%ずつ取り崩す考え方を逆に計算した目安で、税金・社会保険料・年金を含みません。シミュレーターはこれらを入れて計算します。保険料と税金は必要な額を増やし、65歳からの年金は減らすので、結果は25倍より多くなることも少なくなることもあります。Aさん(生活費月25万円)の25倍は7,500万円で、シミュレーターでは52歳の資産5,393万円で95歳までもつ計算です。
Q3取り崩しの率は4%を超えてもよいのですか。
シミュレーターは率を決めずに、毎年必要な額を資産から出す計算です。Aさんは52歳の最初の年に、資産5,393万円から360.5万円を売る計算で、約6.7%です。65歳から年金が入ると、出す額は年126.7万円(税金の前)に減ります。率だけで判断せず、年ごとの資産の動きをグラフで見てください。
Q4早く辞めると、年金はどのくらい減りますか。
厚生年金の報酬比例部分は、加入した月数に比例するので、辞めると月数がそこで止まります。年収600万円なら、1年長く働くごとに年約32,886円増える計算です。Aさんは52歳で辞めると65歳から年1,833,880円、65歳まで働くと年2,261,398円で、差は年427,518円です。
Q5仕事を辞めたら国民年金の保険料は払いますか。いくらですか。
60歳になるまでは、自分で納める計算です。令和8年度の保険料は月17,920円、年215,040円です。所得が少ないときの免除の制度もありますが、全額免除の期間は、年金額が全額納付した場合の2分の1になります。シミュレーターは60歳まで納め続け、老齢基礎年金を満額で受け取る前提です。
Q6辞めたあとの健康保険はどうなりますか。
主に、国民健康保険に入る、それまでの健康保険を任意継続する、家族の健康保険の被扶養者になる、の3つです。任意継続の加入期間は2年間で、保険料は全額自分で払います。シミュレーターは国民健康保険の目安で計算しています。
Q7資産を取り崩すときの税金はどう計算しますか。
資産の全部を課税口座に置いている前提で、売った額のうち増えた分の割合に20.315%をかけます。Aさんの52歳の資産5,393万円のうち増えた分は約43.6%で、手元に328.5万円を残すには360.5万円を売り、税金は31.9万円という計算です。NISAの分は非課税なので、実際の税金は少なくなる方向です。
Q8サイドFIREの計算はできますか。
できます。FIRE後の収入(月)の欄に、辞めたあとの収入を入れます。65歳になるまで続く計算で、その収入にかかる税金と、国民健康保険の増える分も足します。Bさん(月10万円)は、49歳で辞められる計算です。
Q9インフレ(物価の上昇)は入っていますか。
入っていません。生活費・年金・利回りは、いまの価値のままで計算します。物価の上昇を入れたいときは、利回りから物価の上昇率を引いた、低めの数字を入れる考え方があります。
Q10失業保険(基本手当)は収入に入れないのですか。
入れていません。ハローワークは、基本手当を受けられる条件に、「就職しようとする積極的な意思があり、いつでも就職できる能力がある」ことなどを挙げています。働く気のない早期リタイアは、この条件に合わないためです。
Q11計算結果を保存できますか。
条件をコピーのボタンを押すと、入力した内容を含むURLがコピーされます。そのURLを開くと、同じ条件で計算された状態になります。
次に見るとよいもの
- はじめての積立シミュレーター:想定利回りの考え方や、値動きの順番で結果が変わるしくみを知りたい方
- はじめての新NISA:NISAの枠と、定額・定率の取り崩し方、4%ルールを知りたい方
- はじめての繰上げ・繰下げ:年金を受け取り始める年齢を変えると、いくら変わるかを知りたい方
- 新NISA 積立→取り崩しシミュレーター:NISAで積み立てて取り崩す場合の、毎月の額と何歳までもつかを知りたい方
- 退職金・iDeCo受け取り方シミュレーター:退職金の受け取り方で税金がどう変わるかを知りたい方
出典
2026年11月6日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。