はじめての在職老齢年金|65万円の線と手取りの見方、シミュレーターの使い方を図で説明
2026年11月6日確認
このページを読み終わるころには、在職老齢年金シミュレーターに自分の給与と年金の額を入れて、いくら止まるか、手取りがいくらかを読めるようになります。どの月給で働くのがよいかは人によって違うので、ここでは勧めません。数字の見方を説明します。
在職老齢年金ってなに?
ひとことで言うと、給与と年金の合計が65万円を超えた月は、超えた分の半分の年金が止まるしくみです。
60歳を過ぎても厚生年金に入って働き、老齢厚生年金を受け取る方が対象です。比べるのは1か月あたりの額で、給与の分(総報酬月額相当額)と、年金の月額(基本月額)を足します。図のBさんは60万円+15万円=75万円で、65万円を10万円超えています。その半分の5万円が止まり、年金は10万円を受け取ります。
止まるのは超えた分の半分なので、給与が増えた分がそのまま年金から消えるわけではありません。
2026年4月から、51万円が65万円に
日本年金機構は「令和8年4月から、年金が減額になる基準額(賃金と老齢厚生年金の合計)が月51万円から65万円に引き上げられました。」と説明しています。シミュレーターの例の3人で、止まる額(月額)を比べると次のとおりです。
| 例の人 | 改正前(51万円) | いま(65万円) | 1年の手取りの差 |
|---|---|---|---|
| Aさん(月給47万円・年金月10万円) | 30,000円 | 0円 | +249,500円 |
| Bさん(月給50万円・賞与年120万円・年金月15万円) | 120,000円 | 50,000円 | +592,260円 |
| Cさん(72歳・月給80万円・年金月12万円) | 120,000円(全額) | 60,000円 | +608,300円 |
65万円は令和8年度の額で、毎年度、賃金の変動に応じて改定されます。
「給与の分」はどう数える?
ここがいちばん分かりにくいところです。給与の分は、手取りでも年収でもなく、総報酬月額相当額という額で数えます。毎月の給与(標準報酬月額)に、1年の賞与を12で割った額を足したものです。
標準報酬月額は、月給をそのまま使うのではなく、区切りの表に当てはめた額です。たとえば月給48万円も46万円も、標準報酬月額は47万円です。厚生年金の上限は65万円なので、月給がそれ以上でも65万円で数えます。シミュレーターは、入れた月給を自動で当てはめます。
年金のほうは、老齢厚生年金(報酬比例部分)の月額だけを使います。老齢基礎年金などは数えず、止まりもしません。日本年金機構は「老齢基礎年金および経過的加算額は全額支給となります。」と説明しています。
月給を上げると、手取りはどう変わる?
月給を上げると、止まる年金も増えます。それでも、止まるのは超えた分の半分なので、給与と年金を足した額は減りません。ただ、税金と保険料も引いた手取りで見ると、増え方は小さくなります。シミュレーターのよくある質問と同じ人(65〜69歳・老齢厚生年金 年120万円・賞与 年120万円・配偶者控除なし)で、月給を59万円から62万円に上げた場合を見てみましょう。
給与は年360,000円増えますが、止まる年金が年180,000円増え、税金と保険料が年147,480円増えるので、手取りの増加は年32,520円という計算です。シミュレーターの早見表のいちばん右の列(額面の増加のうち手取りに残る割合)で、自分の条件の数字を確かめられます。
加給年金を受けている方へ:日本年金機構は「年金支給月額がマイナスになる場合は、老齢厚生年金(加給年金額を含む)は全額支給停止となります。」と説明しています。たとえば、65〜69歳・老齢厚生年金 年120万円・賞与 年150万円・配偶者控除なしで、加給年金(年423,700円)を受けている人が月給を62万円から65万円に上げると、老齢厚生年金が全額止まり、加給年金も止まるので、手取りは年214,638円減る計算です(加給年金がなければ、同じ段で年178,362円増えます)。どちらがよいかは、働き方や家族の状況で変わります。
知っておきたいこと
老齢厚生年金が全額止まると、加給年金(令和8年度は多くの方で年423,700円)も止まります。一部でも支給されていれば、加給年金は全額支給されます。この境目の月給では、手取りが前の等級より減ることがあります(下で数字を見ます)。
65万円は令和8年度(2026年4月〜2027年3月)の額で、毎年度、賃金の変動に応じて改定されます。
厚生年金保険の被保険者ではないので保険料の負担はありませんが、厚生年金の適用事業所に勤めている間は、同じ計算で年金が止まります。75歳以上はシミュレーターの対象外です。
老齢厚生年金を繰り下げても、在職老齢年金のしくみで止まる額にあたる部分は、繰下げによる増額の対象になりません。
70歳未満の方が退職して1か月たつと、退職した翌月分から止まらなくなり、年金額も計算し直されます(退職改定)。65歳以上70歳未満で働いている方は、毎年10月分から年金額が見直されます(在職定時改定)。シミュレーターはこの増え方を入れていません。
60〜64歳の方の高年齢雇用継続給付による年金の停止、厚生年金基金の代行部分、共済組合などからの老齢厚生年金との割り振りは、計算に入っていません。
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。写真は、上で見たBさん(66歳・月給50万円・賞与 年120万円・老齢厚生年金 年180万円・配偶者控除あり)の条件を入れた状態です。
ステップ1 働き方を入れる
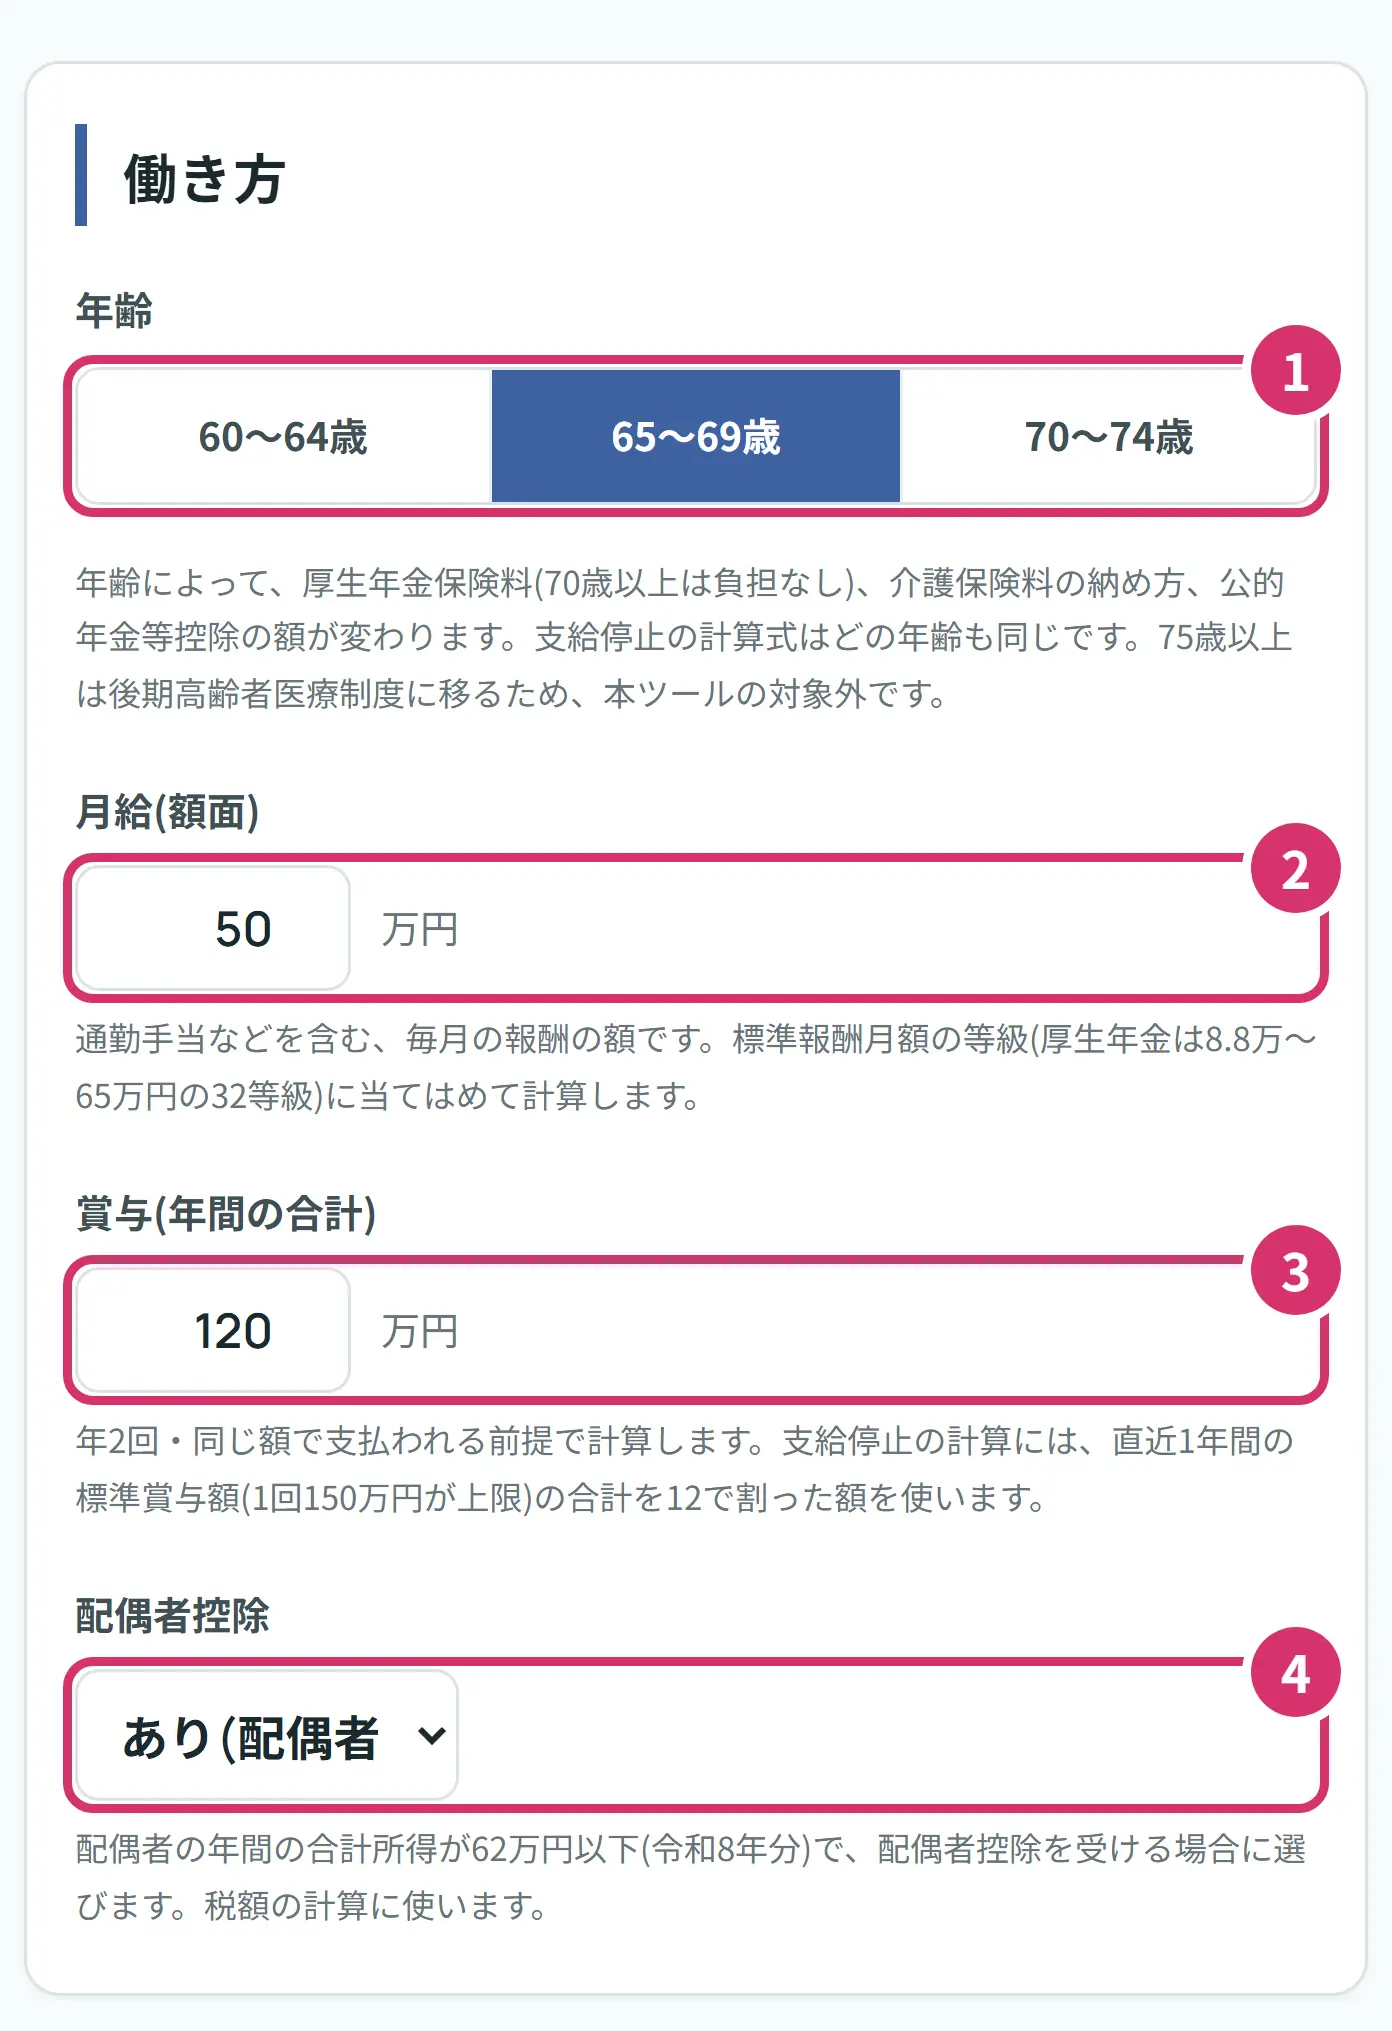
- 1年齢を3つから選びます。年齢で、厚生年金保険料(70歳以上は負担なし)、介護保険料の納め方、公的年金等控除の額が変わります。止まる額の計算式は、どの年齢も同じです。
- 2月給(額面)です。税金や保険料を引く前の、通勤手当なども含む毎月の額を入れます。シミュレーターが標準報酬月額に当てはめます。
- 3賞与(年間の合計)です。年2回、同じ額が出る前提で計算します。賞与がない方は0のままです。
- 4配偶者控除です。配偶者の1年の合計所得が62万円以下(令和8年分)で、配偶者控除を受ける場合に選びます。税金の計算だけに使います。
ステップ2 年金の額を入れる
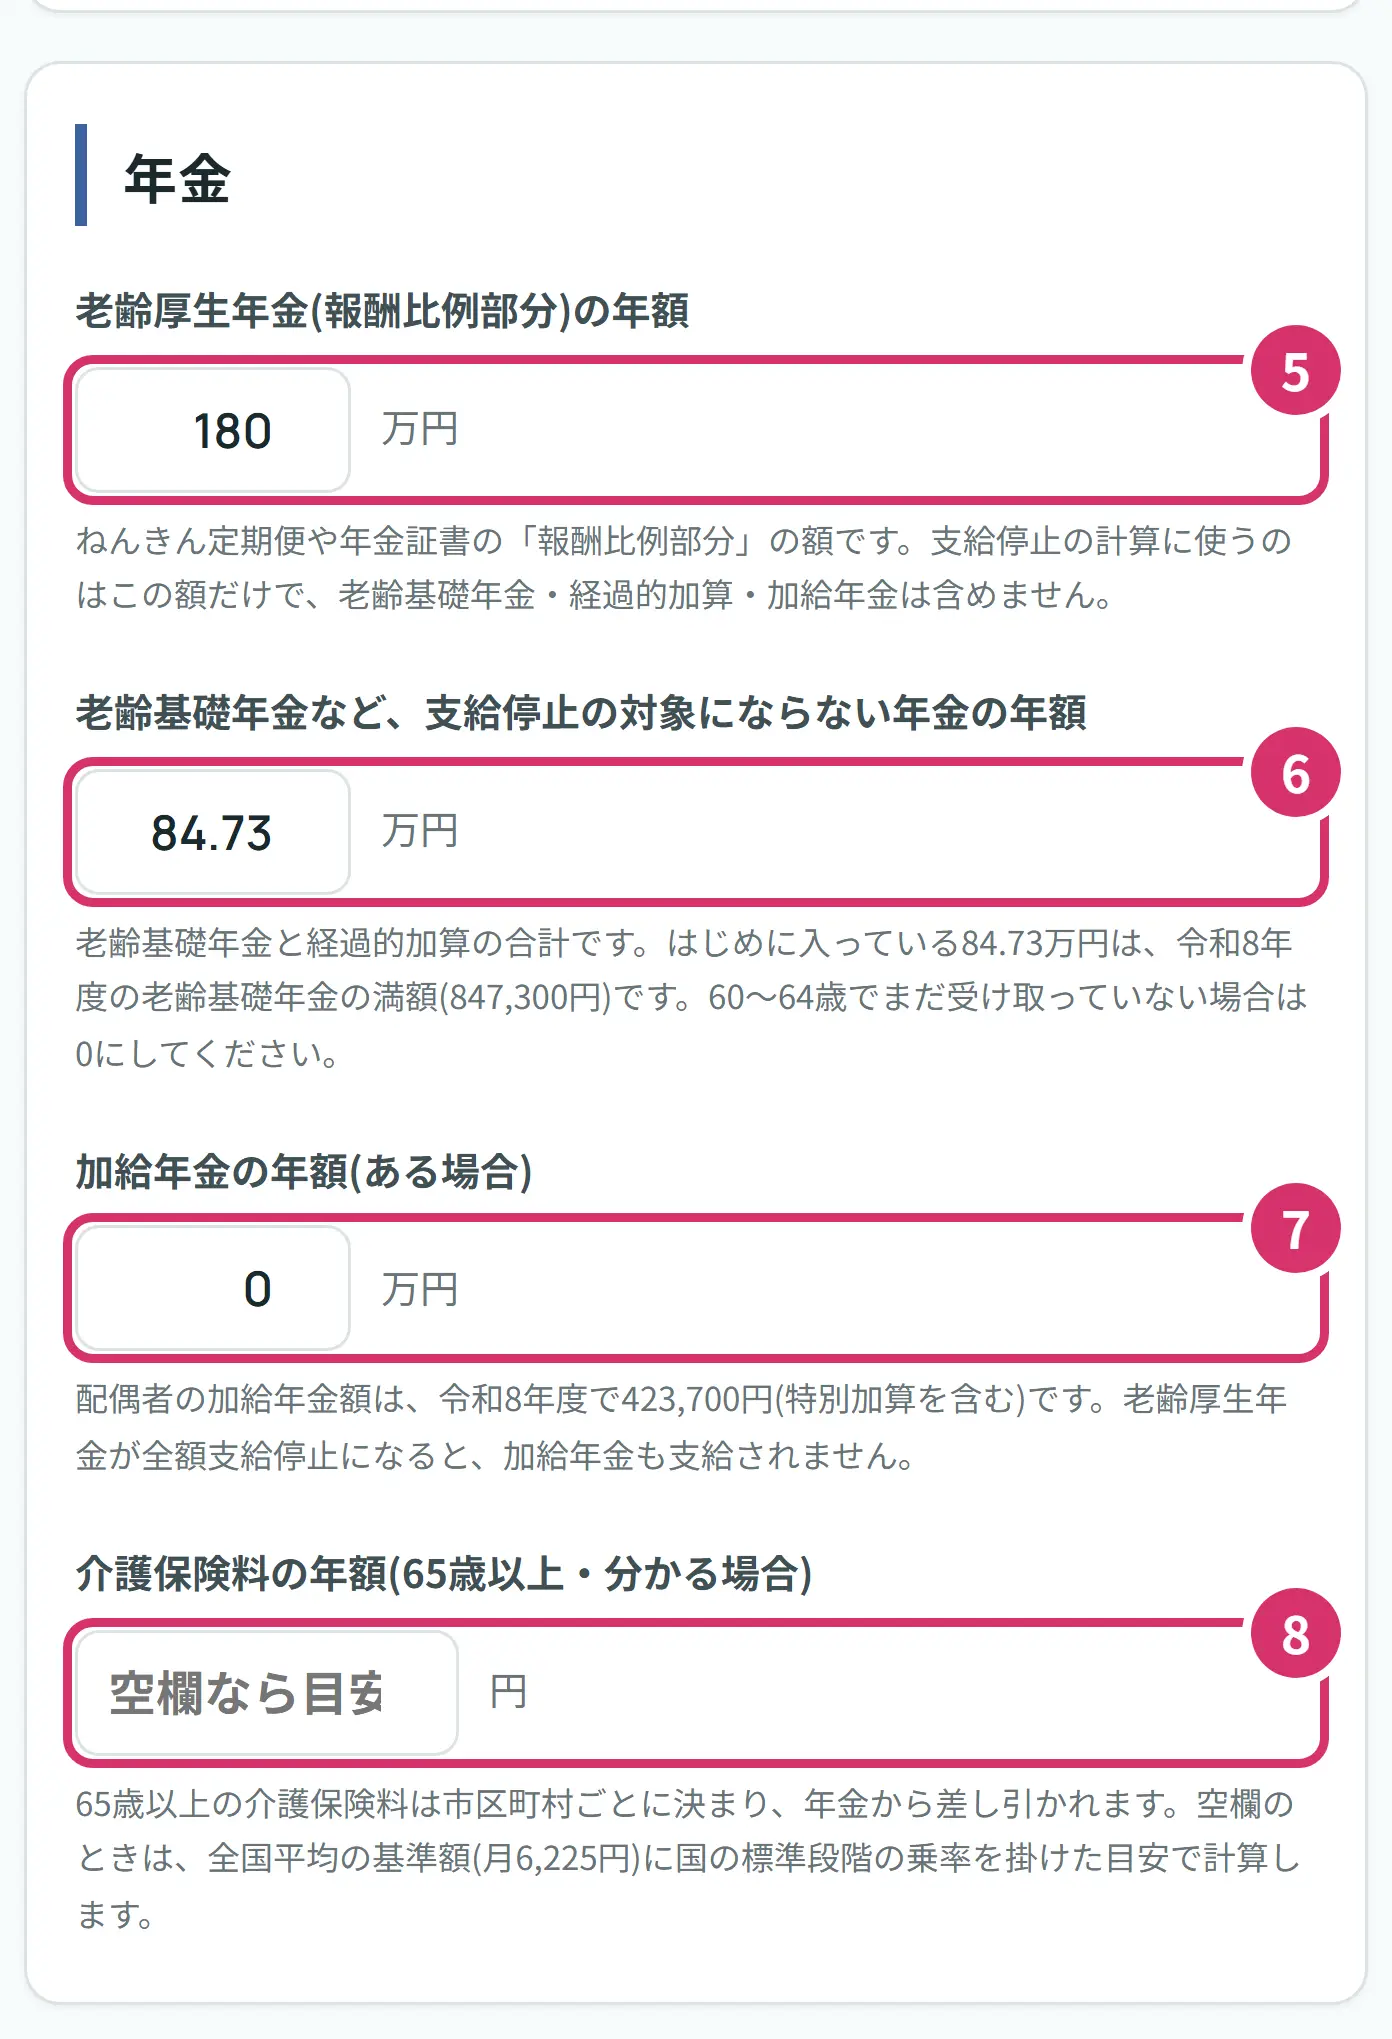
- 5老齢厚生年金(報酬比例部分)の年額です。止まる額の計算に使うのは、この額だけです。老齢基礎年金・経過的加算・加給年金は入れません。
- 6止まらない年金です。老齢基礎年金と経過的加算の合計を入れます。最初の84.73万円は、令和8年度の老齢基礎年金の満額(847,300円)です。60〜64歳でまだ受け取っていない方は0にします。
- 7加給年金を受けている方だけ、その年額を入れます。年金決定通知書・支給額変更通知書の厚生年金の段に、加給年金額の欄があります。
- 8介護保険料(65歳以上)です。分からなければ空欄のままで、全国平均の基準額から作った目安で計算します。市区町村から届く通知で年額が分かれば入れます。
年金の額は、どこを見る?
5番と6番の額は、誕生月に届くねんきん定期便で分かります。50歳以上の方のハガキなら、裏面の次の場所です。
- 5報酬比例部分:いちばん右の列の、老齢厚生年金(報酬比例部分)の額を5番に入れます。
- 6老齢基礎年金と経過的加算部分:2つを足した額を6番に入れます。
65歳以上の方の定期便の見込額は、65歳時点の加入実績で計算した額です。そのあと働いた期間の分は入っていないので、いま受け取っている額とは違うことがあります。ねんきん定期便の見方ははじめての年金の繰上げ・繰下げでも説明しています。
すでに年金を受け取っている方には、毎年6月に年金額改定通知書が届きます。厚生年金保険の段に、基本額・支給停止額・年金額が並んでいるので、働いて止まっている方は、シミュレーターの止まる額と見比べられます。
シミュレーターに入れるのは報酬比例部分だけです。通知書の額が報酬比例部分だけかどうか分からないときは、ねんきんネットか年金事務所で確かめましょう。給与や賞与が変わると、年金決定通知書・支給額変更通知書が届くことがあります。変更理由の欄には、たとえば「勤務先から賞与(ボーナスなど)が支払われたことにより、最近一年間に受け取られた賞与の平均額が変わったため、支給停止額を変更しました。」と書かれます。
ステップ3 結果を読む
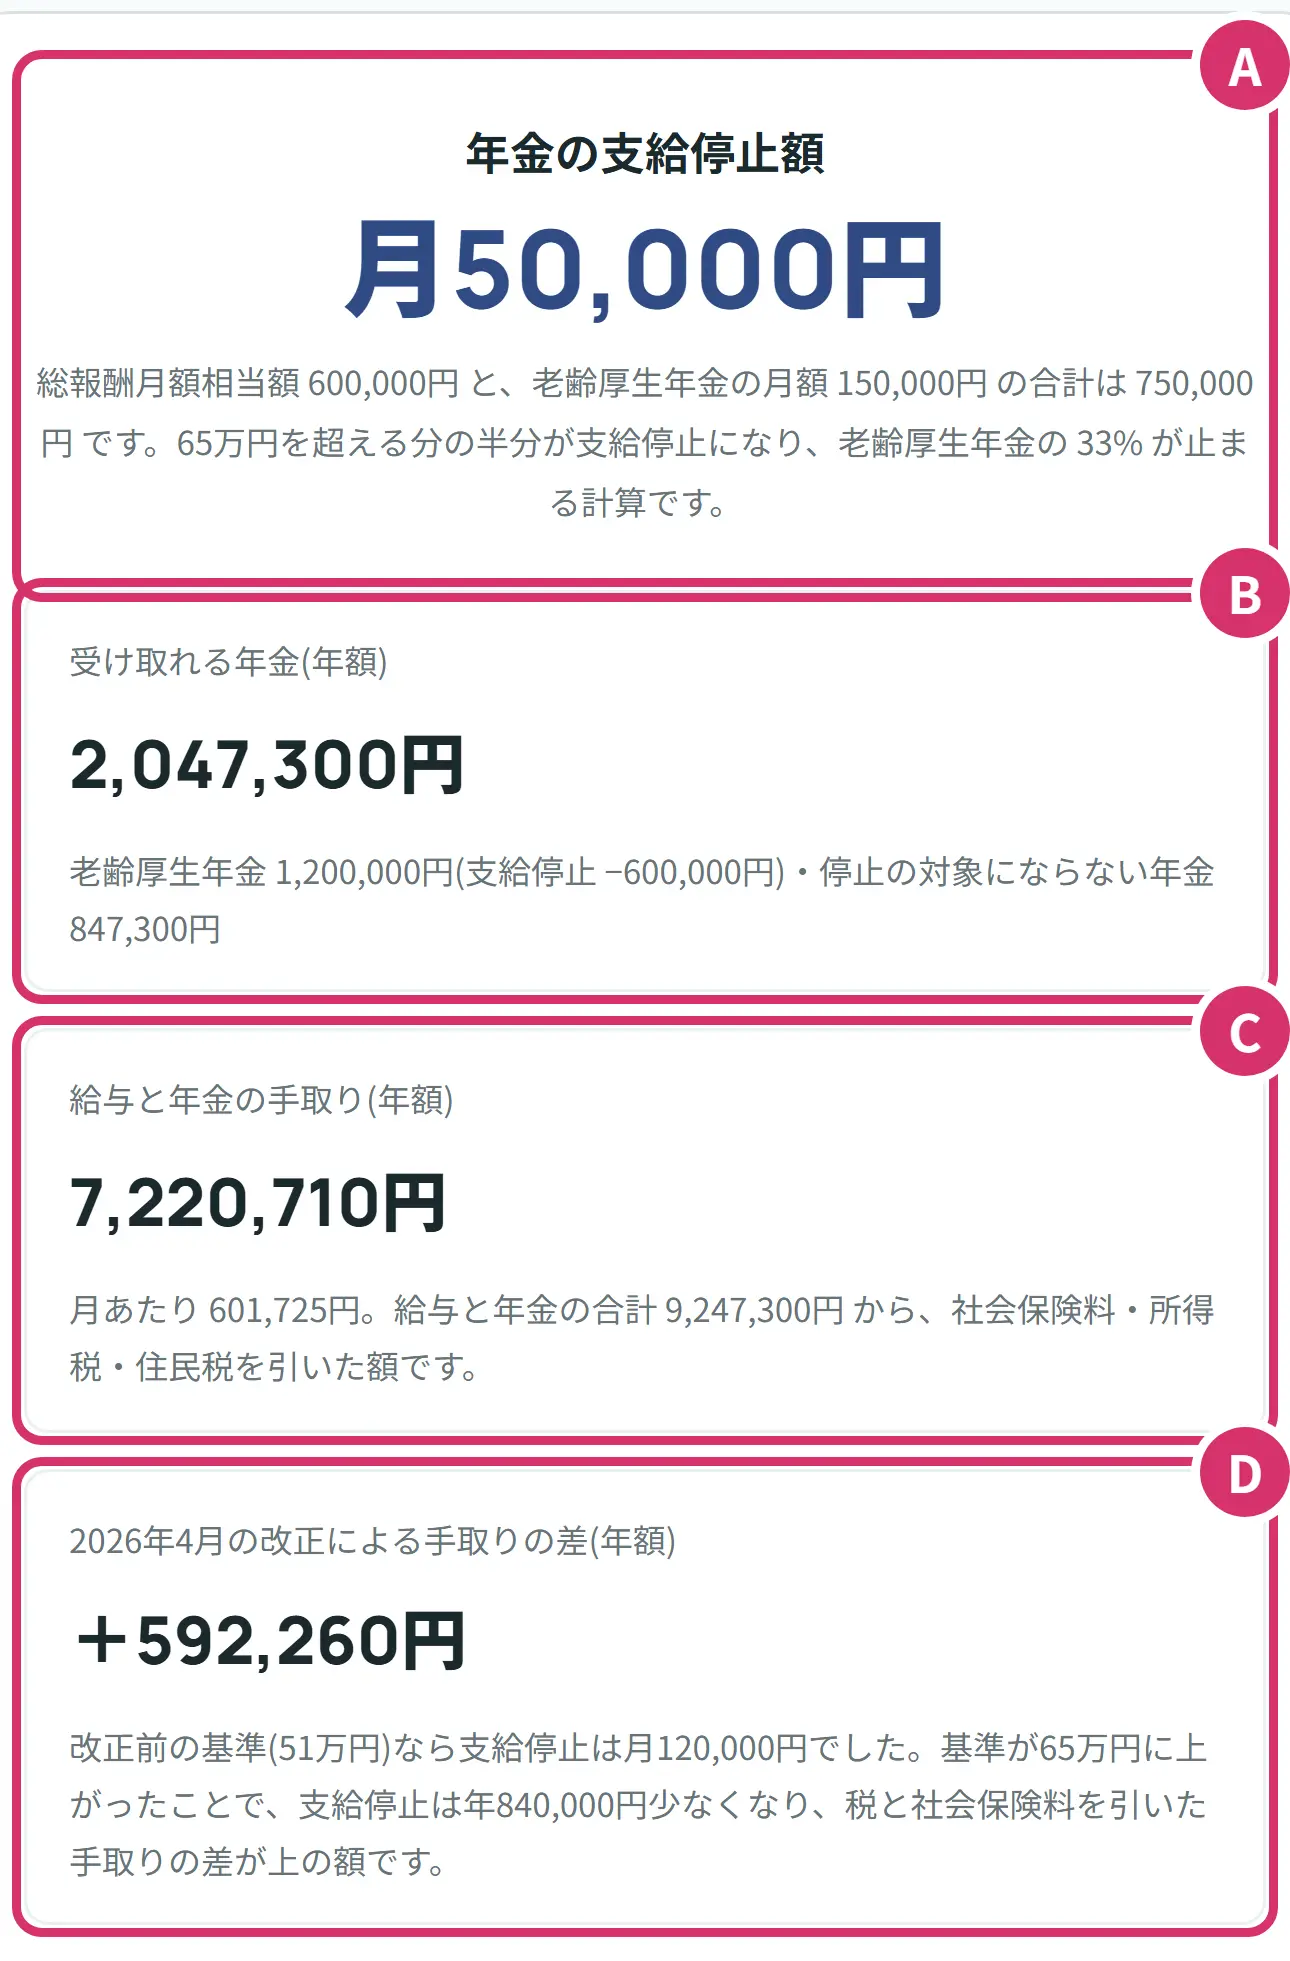
- A年金の支給停止額です。Bさんは月50,000円。下の小さな字に、総報酬月額相当額600,000円と、老齢厚生年金の月額150,000円の合計750,000円が出ます。65万円を超えた分の半分が止まる、上の図と同じ計算です。
- B実際に受け取れる年金(1年)です。2,047,300円。老齢厚生年金180万円から止まる600,000円を引いた1,200,000円に、止まらない年金847,300円を足した額です。
- C給与と年金の手取り(1年)です。7,220,710円(月あたり601,725円)。給与と年金の合計9,247,300円から、社会保険料・所得税・住民税を引いた額です。
- D2026年4月の改正で、手取りがいくら変わったかです。+592,260円。改正前の51万円の基準なら、止まる額は月120,000円でした。
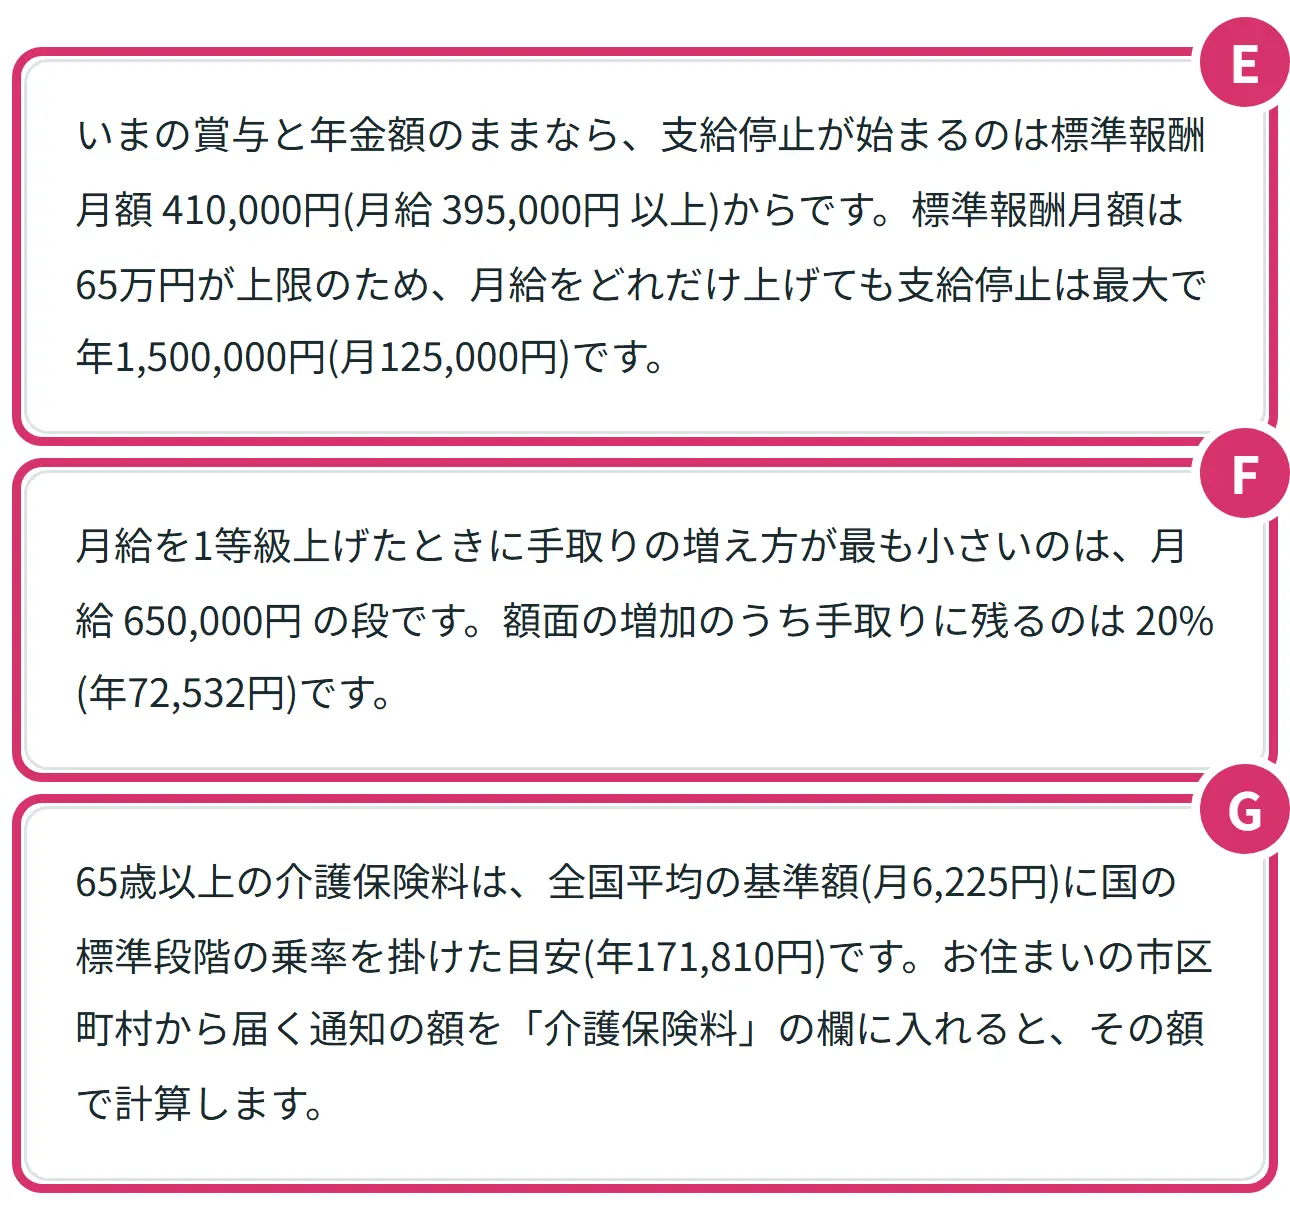
- E止まり始める月給です。いまの賞与と年金額のままなら、月給395,000円以上(標準報酬月額410,000円)から止まり始めます。月給をいくら上げても、止まる額は最大で月125,000円です。
- F手取りの増え方がいちばん小さい段です。Bさんは月給65万円の段で、増えた額面のうち手取りに残るのは20%(年72,532円)です。
- G介護保険料の目安の説明です。Bさんは年171,810円の目安で計算しています。
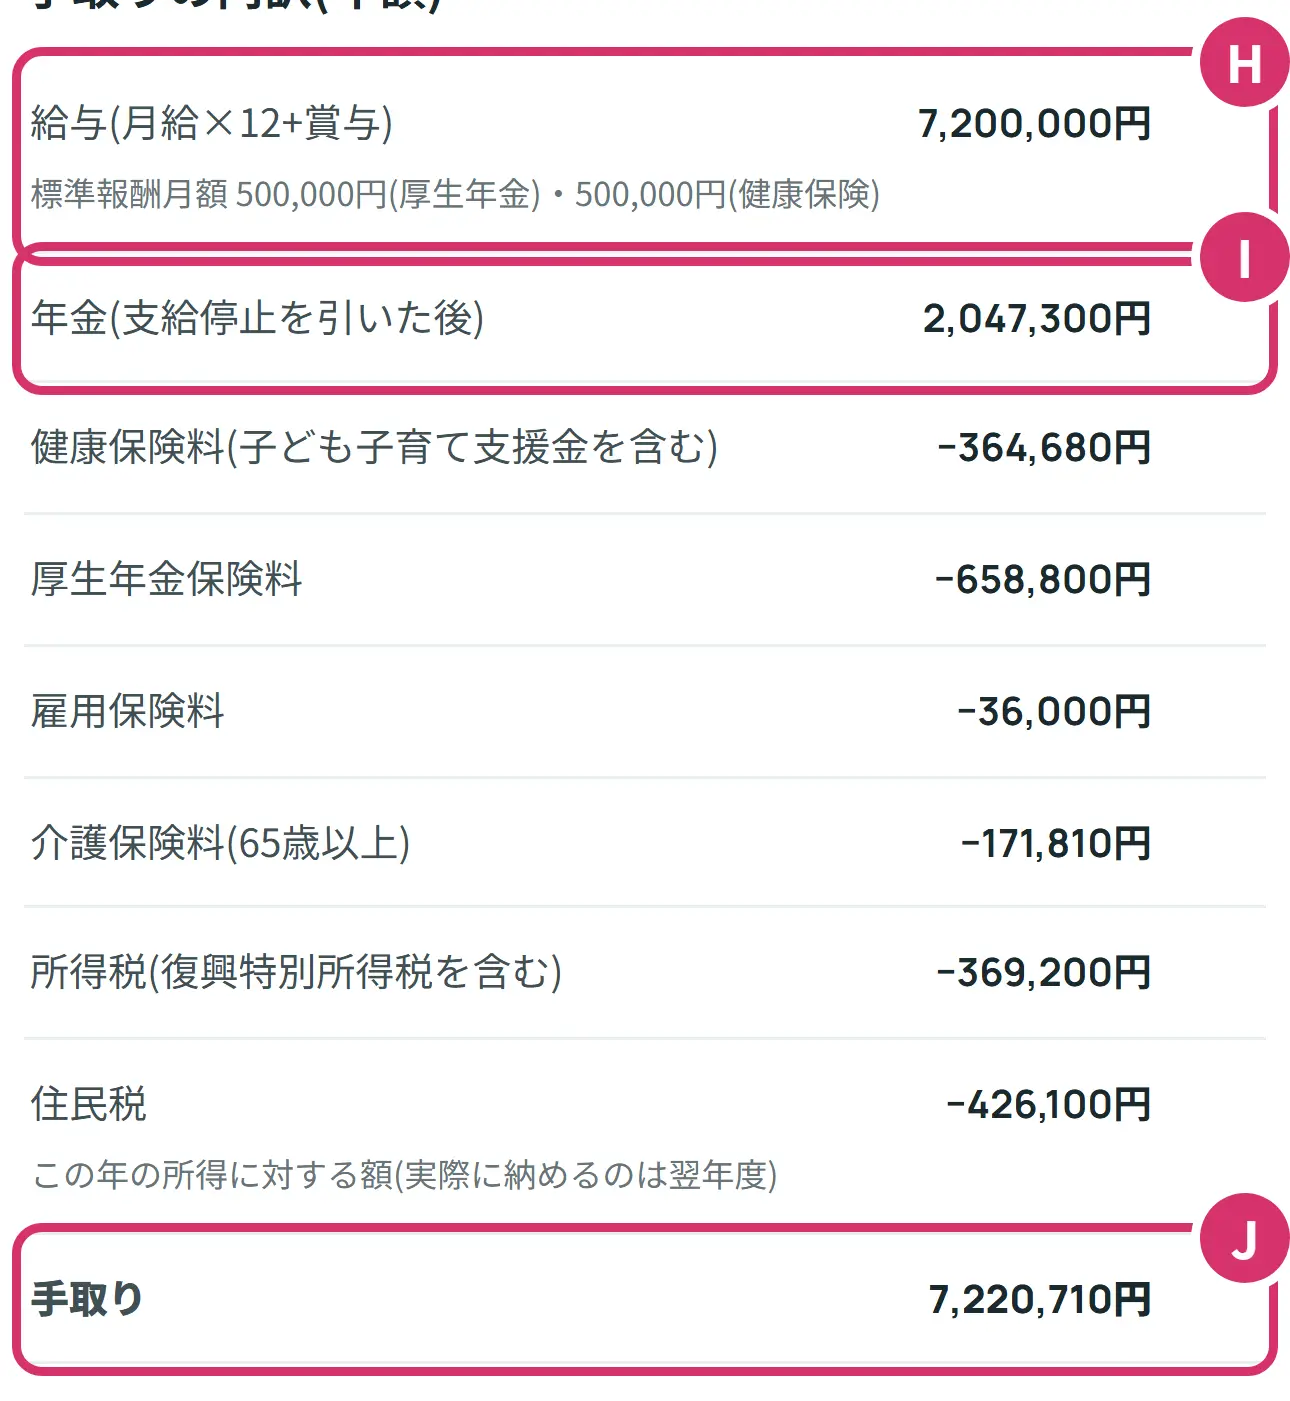
- H給与(月給×12+賞与)7,200,000円と、当てはめた標準報酬月額です。
- I止まった分を引いた年金2,047,300円です。
- J手取り7,220,710円です。間の行は、健康保険料364,680円、厚生年金保険料658,800円、雇用保険料36,000円、介護保険料171,810円、所得税369,200円、住民税426,100円です。
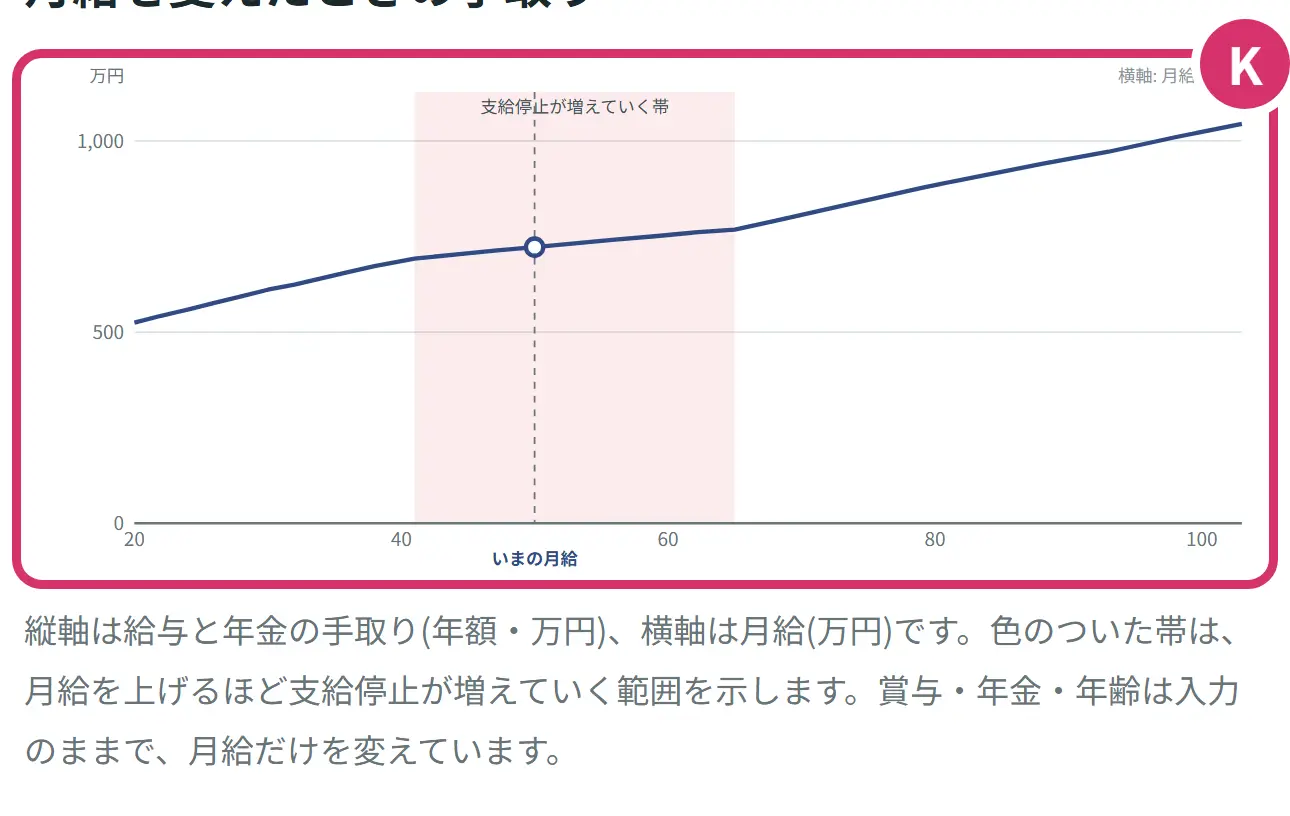
- K月給を変えたときの手取りのグラフです。横が月給、縦が1年の手取りです。色のついた帯が、月給を上げるほど止まる額が増えていく範囲で、そこでは線の傾きがゆるくなります。白い丸がいまの月給です。
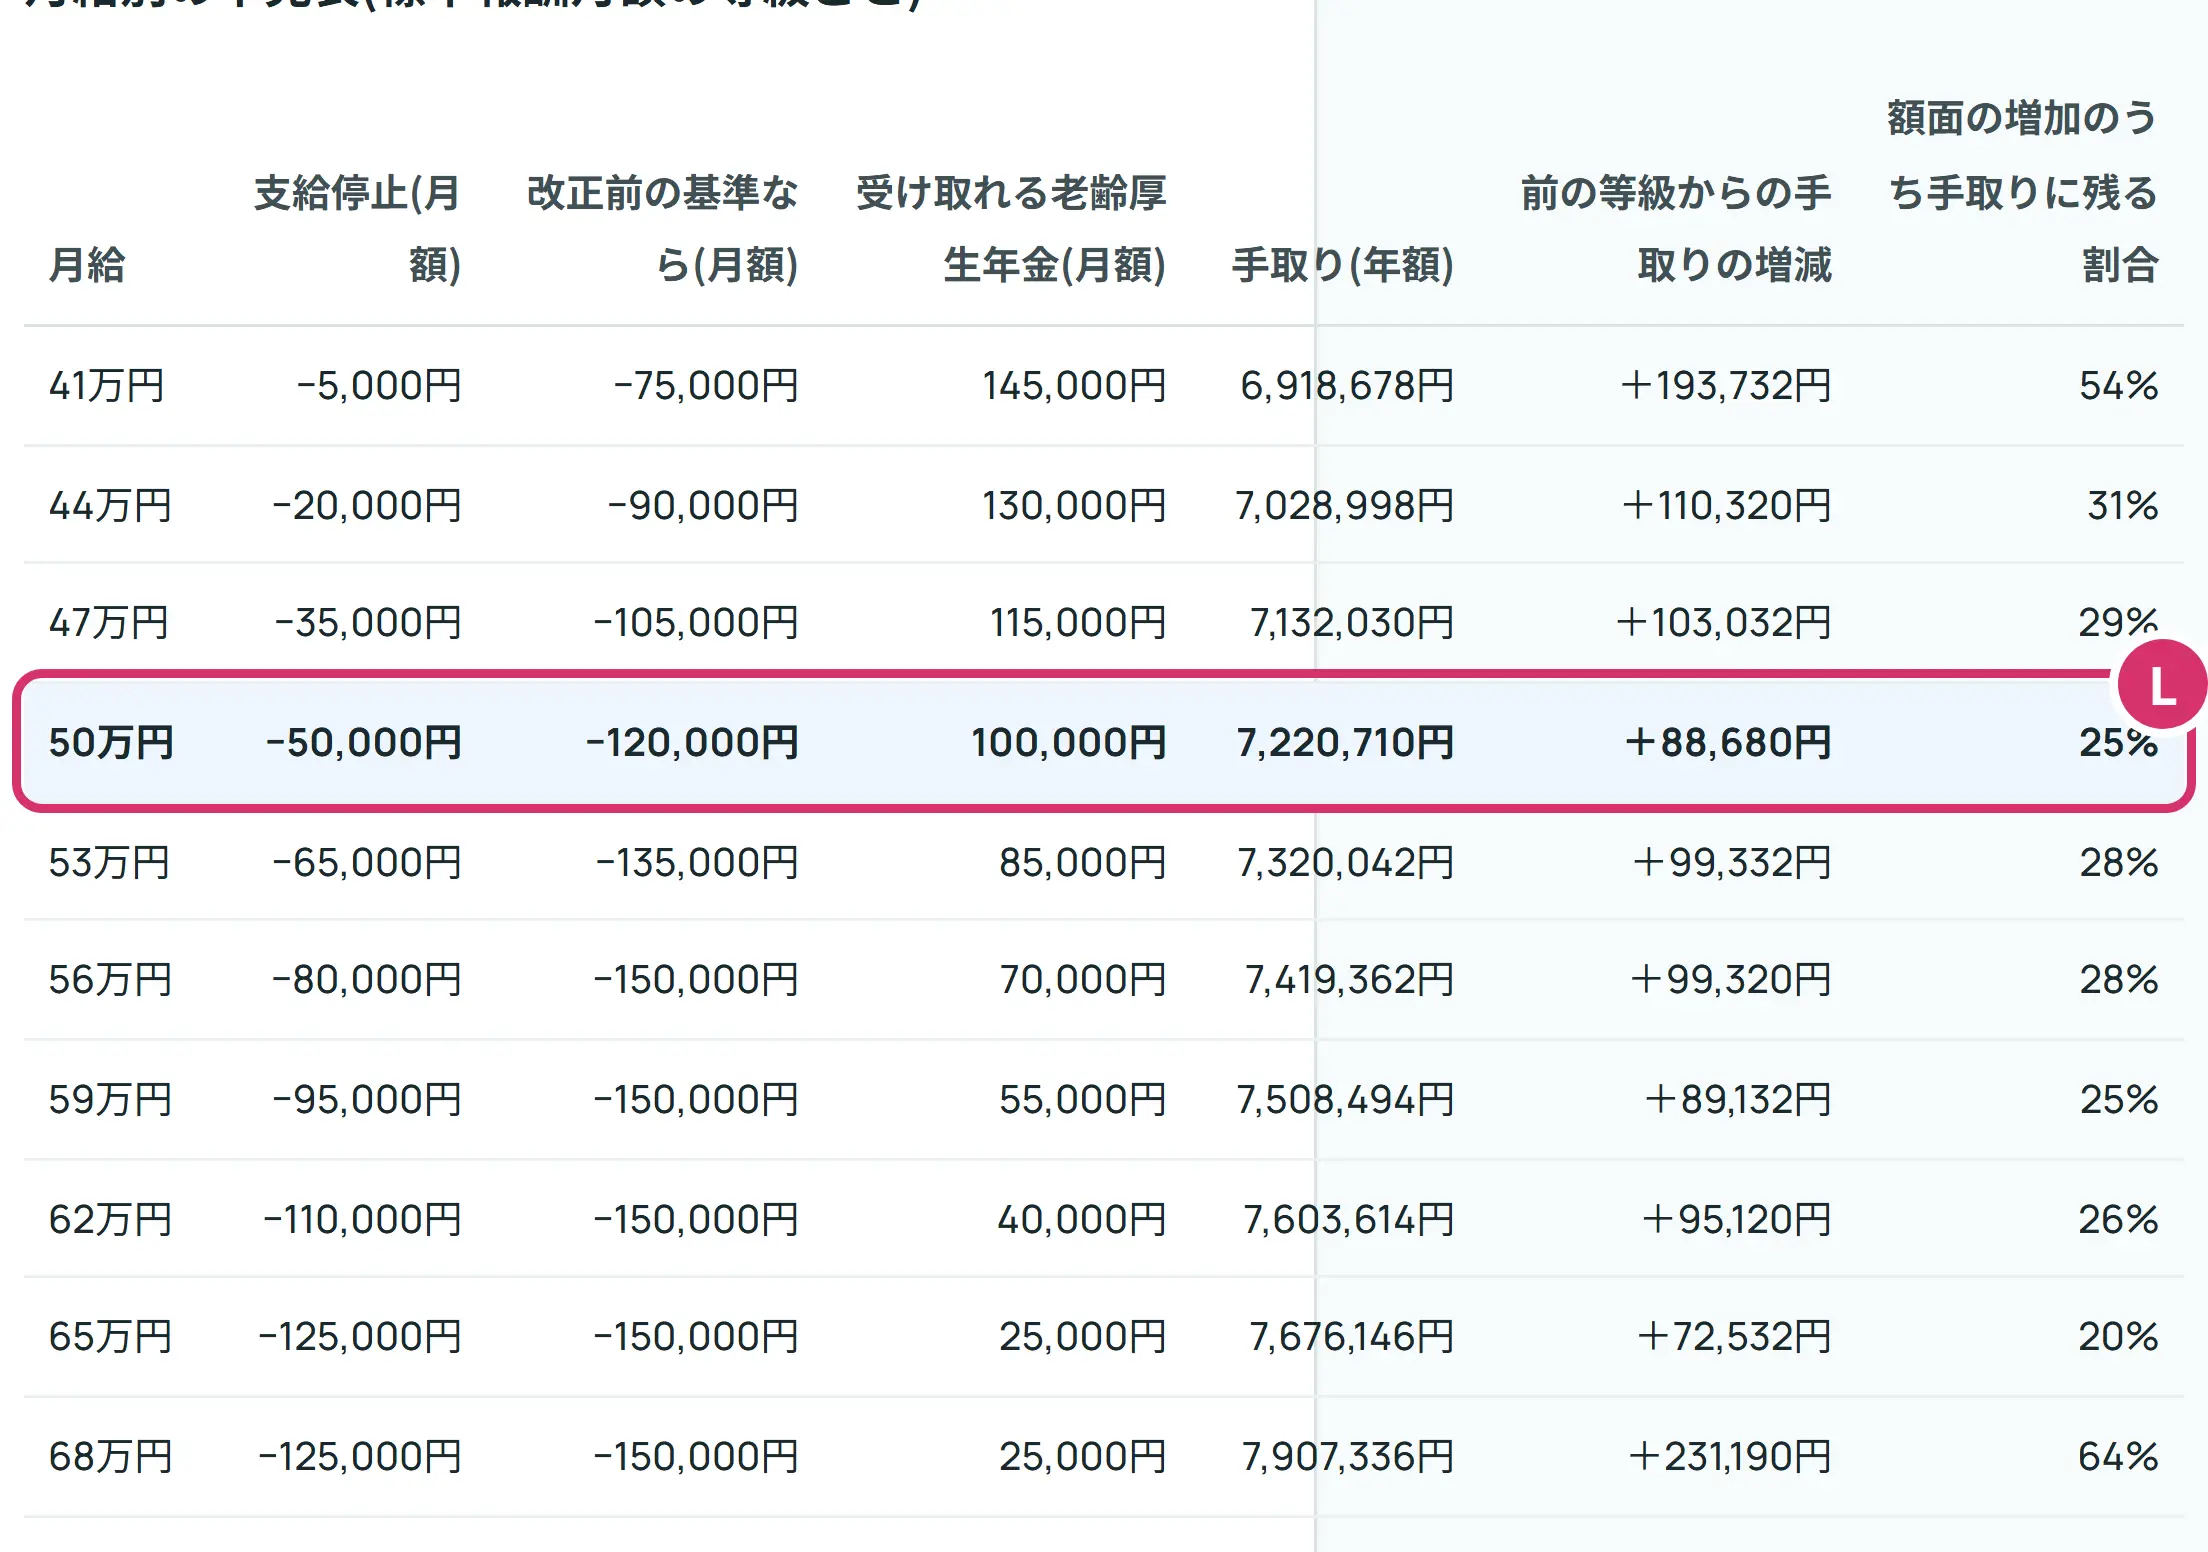
- L月給別の早見表です。色のついた行がいまの月給の等級です。Bさんの行は、止まる額が月50,000円(改正前なら月120,000円)、受け取れる老齢厚生年金が月100,000円、手取りが7,220,710円です。右の2列は、1つ前の等級から月給を上げたときに手取りがいくら増えたか(+88,680円)と、増えた額面のうち手取りに残る割合(25%)です。
早見表は、月給が標準報酬月額の等級の額と同じ場合の計算です。写真は表の一部(月給41万円から68万円)です。
加給年金があると変わるところ
上で見た、加給年金を受けている人の条件(65〜69歳・月給65万円・賞与 年150万円・老齢厚生年金 年120万円・加給年金 42.37万円・配偶者控除なし)を入れると、次のように出ます。
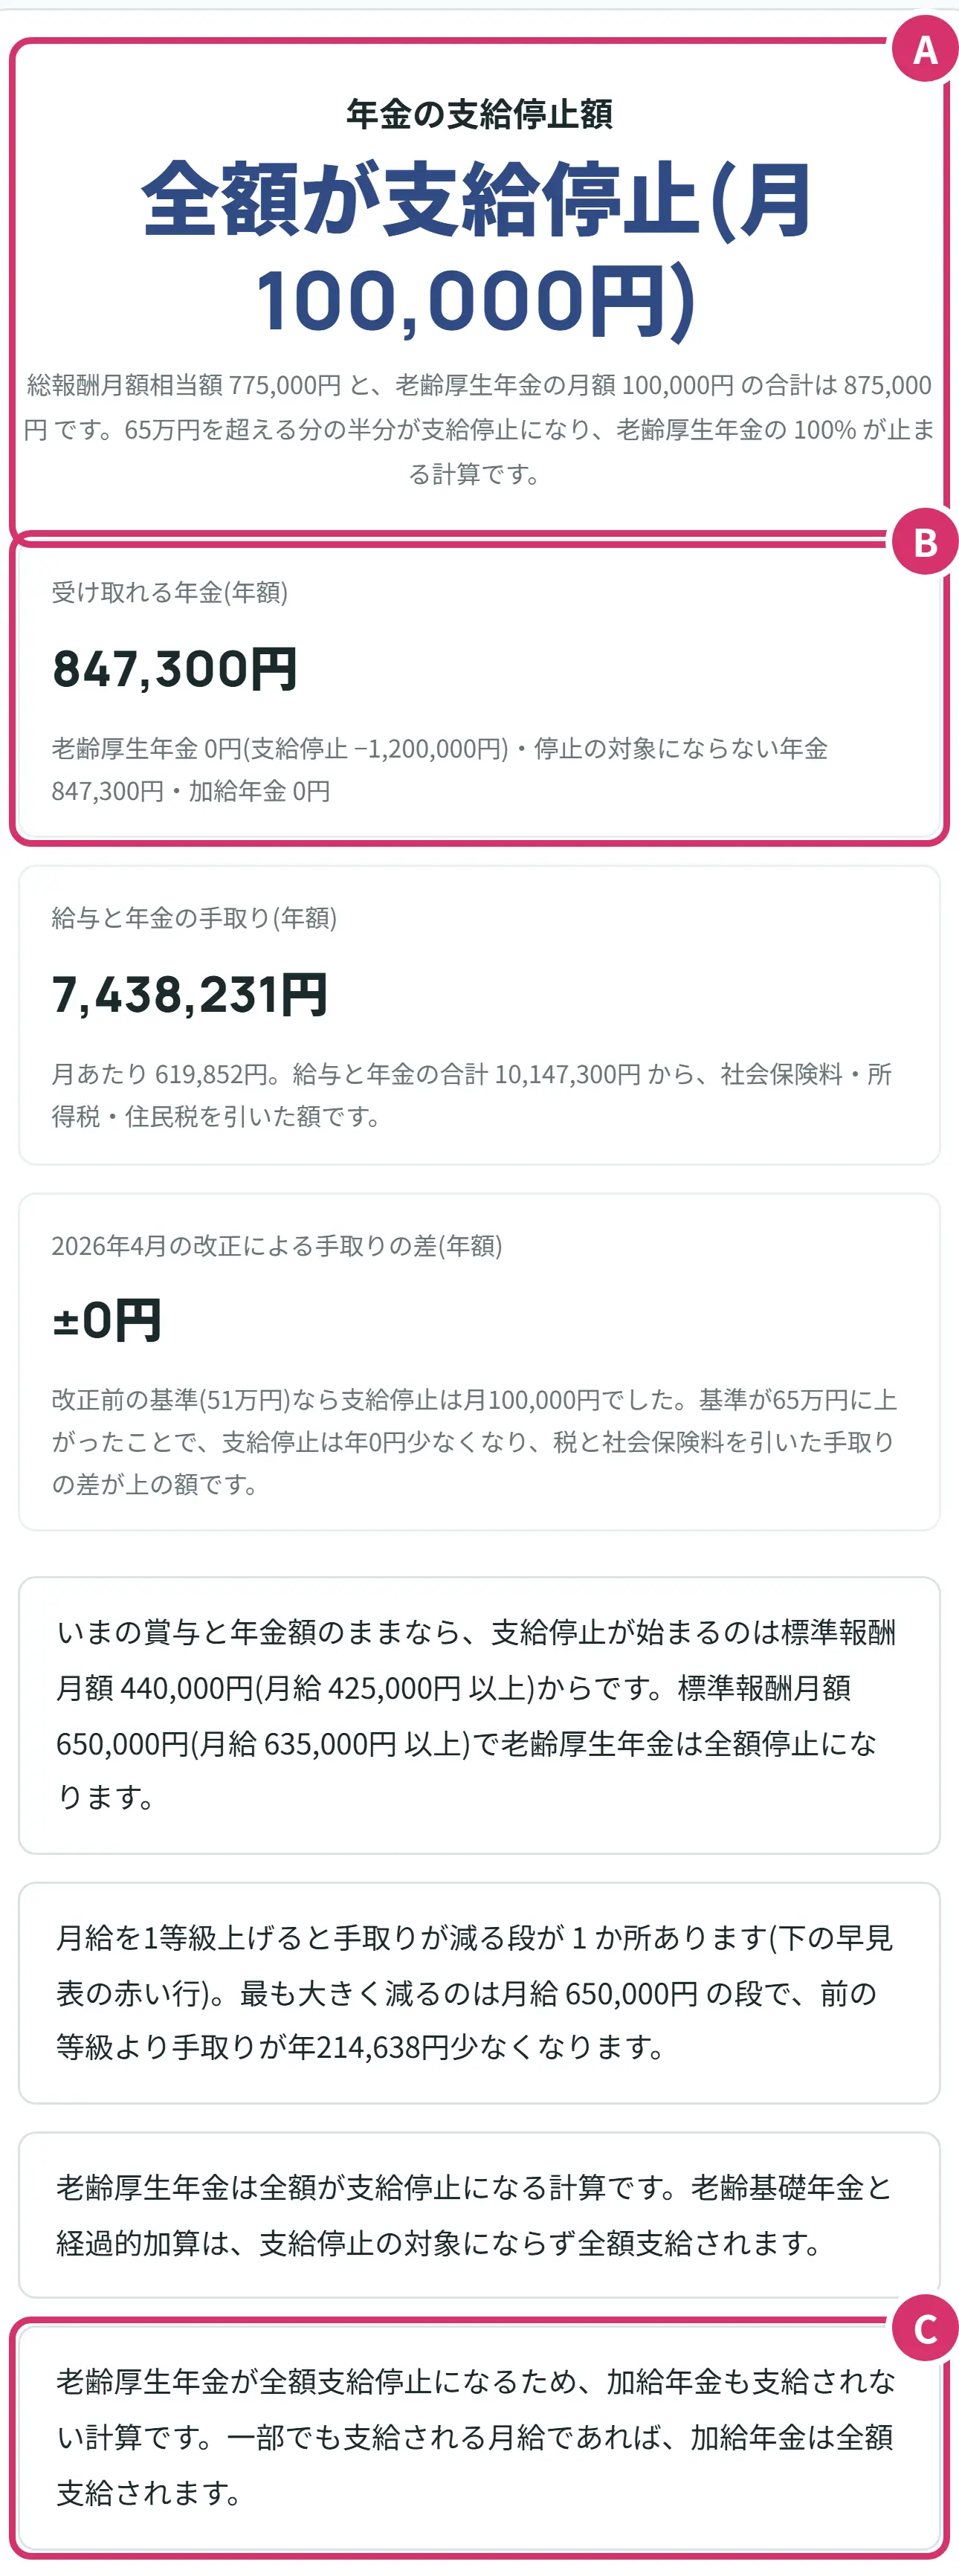
- A総報酬月額相当額775,000円(標準報酬月額65万円+賞与150万円÷12の12.5万円)と、老齢厚生年金の月額100,000円の合計は875,000円。65万円を超えた22.5万円の半分(11.25万円)が、年金の月額10万円より大きいので、老齢厚生年金は全額が止まります。
- B受け取れる年金は老齢基礎年金の847,300円だけで、加給年金も0円になります。
- C加給年金が止まることを知らせる注記です。
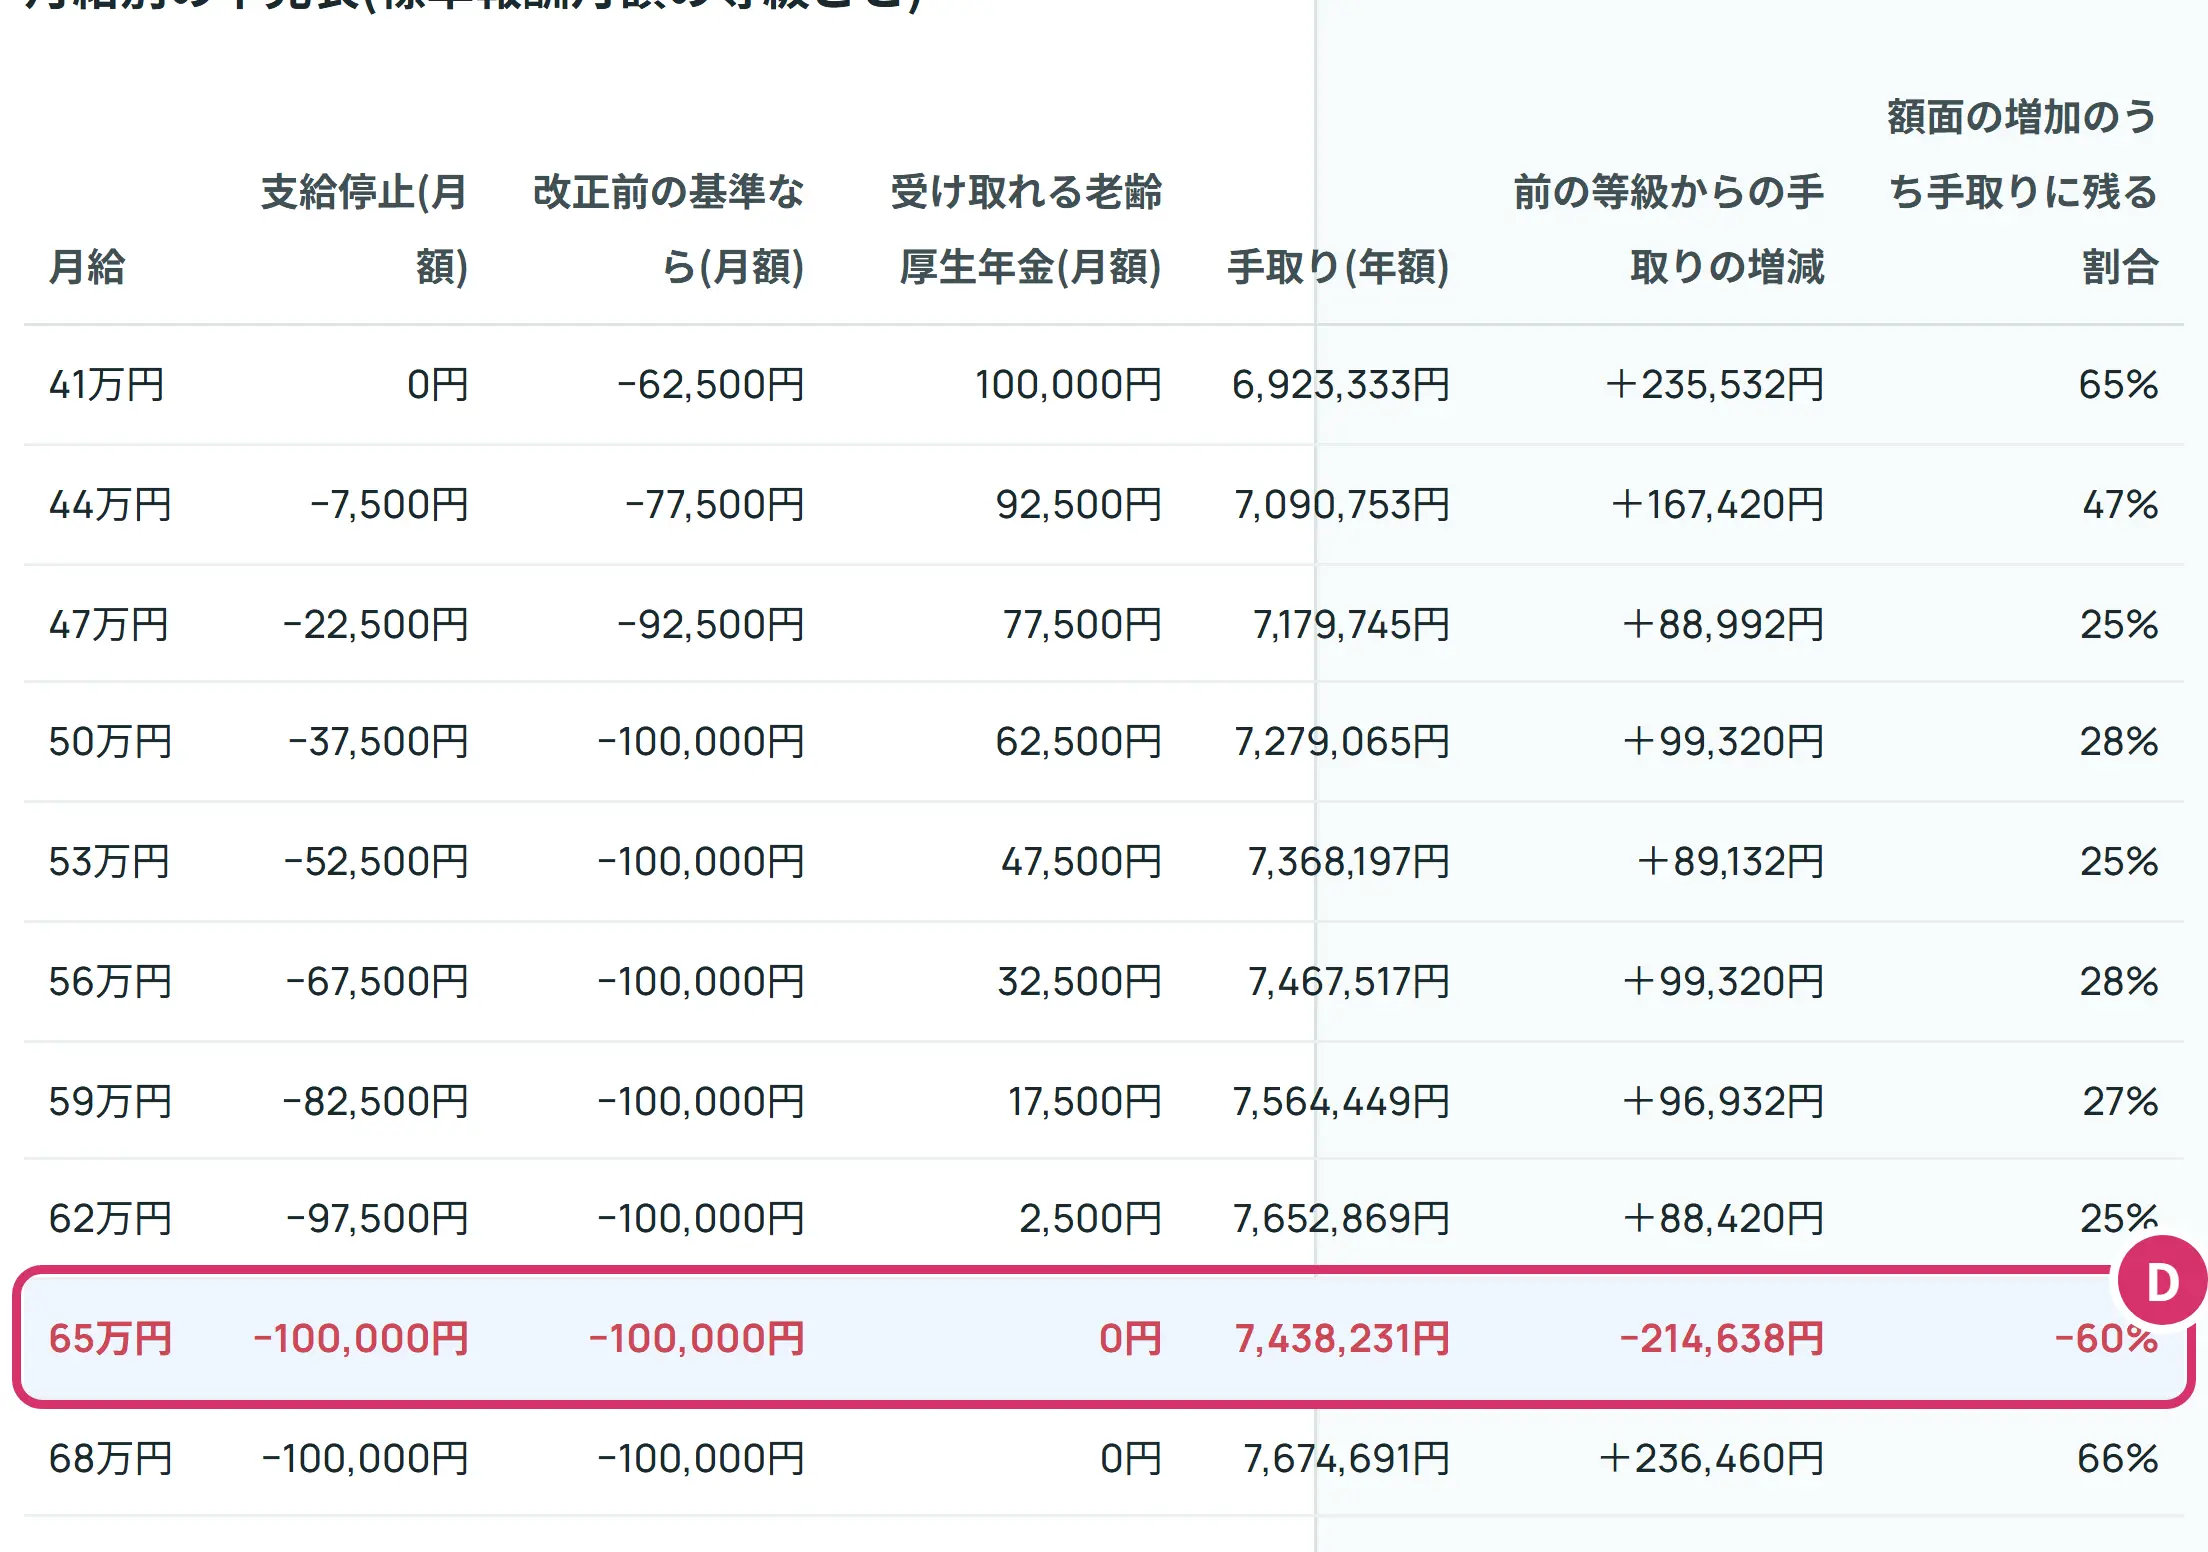
- D赤い字の行が、前の等級より手取りが減る段です。月給62万円の手取り7,652,869円(年金は月97,500円止まり、加給年金は受け取れる)が、65万円では7,438,231円になり、年214,638円減ります。その次の68万円の段では、また+236,460円増えます。
「この条件のURLをコピー」のボタンを押すと、入れた条件が入ったアドレスをコピーできます。入力した内容はブラウザの中で計算され、サーバーには送られません。
やってみましょう
シミュレーターの上のほうにある「Bさん」のカードを押してみてください。支給停止額に月50,000円、手取りに7,220,710円と出れば、見方は合っています。そのあと、ねんきん定期便や通知書を見ながら、自分の数字に変えてみましょう。
- 年齢のボタンを選べた
- 月給と賞与を入れられた
- 報酬比例部分の額を5番に入れられた
- 止まり始める月給を確かめた
- 早見表で、月給を変えたときの手取りを見た
言葉の意味をもう少し見る
- 在職老齢年金(ざいしょくろうれいねんきん)
- 厚生年金に入って働きながら老齢厚生年金を受け取るとき、給与と年金の合計に応じて、年金の一部か全部が止まるしくみです。
- 支給停止(しきゅうていし)
- 年金の一部か全部が支払われないことです。止まった分は、あとから受け取れるものではありません。
- 支給停止調整額
- 止まり始める線の額です。令和8年度は65万円で、毎年度改定されます。
- 基本月額
- 加給年金額を除いた、老齢厚生年金(報酬比例部分)の月額です。
- 標準報酬月額
- 保険料や年金の計算のために、月給を区切りの表に当てはめた額です。厚生年金は8.8万円から65万円です。
- 標準賞与額
- 賞与の1,000円未満を切り捨てた額です。厚生年金では1回150万円が上限です。
- 総報酬月額相当額
- 標準報酬月額に、その月以前1年間の標準賞与額の合計を12で割った額を足したものです。
- 経過的加算
- 老齢厚生年金に含まれて支払われる分の1つで、在職老齢年金では止まりません。
- 加給年金
- 厚生年金に20年以上入っている方に、生計を維持している65歳未満の配偶者などがいるときに足される年金です。
よくある質問
Q1在職老齢年金とは何ですか。
厚生年金に入って働きながら老齢厚生年金を受け取るときに、給与(総報酬月額相当額)と年金の月額(基本月額)の合計が基準額を超えると、超えた分の半分の年金が止まるしくみです。基準額は令和8年度で65万円です。老齢基礎年金は止まりません。
Q2在職老齢年金の65万円は、いつからですか。
2026年(令和8年)4月からです。それまでは51万円でした。65万円は令和8年度の額で、毎年度、賃金の変動に応じて改定されます。
Q3いくらの月給から年金が止まりますか。
老齢厚生年金の額と賞与で変わります。たとえば老齢厚生年金が年120万円(月10万円)で賞与がない方は、月給545,000円以上(標準報酬月額560,000円)から止まり始めます。改正前の51万円の基準では、月給425,000円以上からでした。自分の条件では、シミュレーターの結果に出ます。
Q4働いて年金が止まると、手取りは減りますか。
止まるのは超えた分の半分なので、月給を上げて給与と年金を足した額が減ることはありません。ただ、止まる額が増えていく範囲では、税金と保険料も引いた手取りの増え方は小さくなります(月給59万円から62万円で、額面は年360,000円増え、手取りは年32,520円増える例があります)。加給年金を受けている方は、老齢厚生年金が全額止まる月給の段で、手取りが減ることがあります。
Q5賞与(ボーナス)も入りますか。
入ります。その月以前1年間の標準賞与額の合計を12で割った額が、総報酬月額相当額に足されます。賞与が出た月だけでなく、その後1年間の止まる額に影響します。
Q670歳を過ぎても年金は止まりますか。
厚生年金の適用事業所に勤めている間は、70歳以上でも同じ計算で止まります。厚生年金保険料の負担はありません。
Q7退職したら、止まっていた年金はどうなりますか。
70歳未満の方は、退職して1か月たつと、退職した翌月分から止まらなくなり、年金額も計算し直されます(退職改定)。止まっていた過去の分が戻るわけではありません。
次に見るとよいもの
- はじめての年金の繰上げ・繰下げ:ねんきん定期便の見方と、受け取り始める年齢による違いを知りたい方
- はじめての手取り:給与から引かれる税金と保険料のしくみを知りたい方
- 年金の繰上げ・繰下げシミュレーター:受け取り始める年齢による年金額を計算したい方
- 年金の所得税シミュレーター:年金から引かれる所得税を見たい方
- 退職金・iDeCo受け取り方シミュレーター:退職金やiDeCoの受け取り方もあわせて考えたい方
出典
2026年11月6日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。