はじめての国債と預金の比べ方|図でわかる違いとシミュレーターの使い方
2026年11月5日確認
このページを読み終わるころには、個人向け国債と預金の比較シミュレーターに今の金利を入れて、5つの置き場所の受取額を自分で読めるようになります。むずかしい言葉は、出てきたときに説明します。
個人向け国債と預金は、どう違う?
ひとことで言うと、預金は銀行に預けるお金、個人向け国債は国に貸すお金です。
どちらも利子を受け取れますが、途中で使うときの決まりと、守られ方が違います。シミュレーターでは、普通預金、定期預金(1年もの)、個人向け国債の3つの種類の、合わせて5つを並べます。個人向け国債そのものの仕組みは、はじめての個人向け国債で説明しています。
| 置き場所 | 金利 | 途中で使うとき | 守られ方 |
|---|---|---|---|
| 普通預金 | 銀行ごとに違い、変わることがあります | いつでも引き出せます | 預金保険の対象です |
| 定期預金 | 預けたときの金利が満期まで続きます | 中途解約すると金利が下がります | 預金保険の対象です |
| 個人向け国債 変動10年 | 半年ごとに変わります | 発行から1年たつと換金できます | 国が発行する債券です |
| 個人向け国債 固定5年 | 満期まで変わりません | 発行から1年たつと換金できます | 国が発行する債券です |
| 個人向け国債 固定3年 | 満期まで変わりません | 発行から1年たつと換金できます | 国が発行する債券です |
定期預金の金利と中途解約の決まりは、銀行や商品によって違います。
利子の増え方が違います
同じ年1%のように見えても、受け取り方が違います。シミュレーターでは、定期預金は1年ものを税引後の元利合計で毎年預け直し、個人向け国債は半年ごとに利子を受け取るとして計算します。
図は300万円の例です。定期預金は金利1.00%で、税引後の利子が1年目23,906円、2年目24,097円、3年目24,288円と少しずつ増えます。個人向け国債は利率1.80%で、半年ごとに税引後21,515円を受け取ります。どちらの金利も仮の数字です。
税金を引いたあとで比べます
金利の一覧に出ている数字は、ふつう税金を引く前の数字です。預金の利子も個人向け国債の利子も、受け取るときに20.315%が差し引かれます。全国銀行協会も、表示の金利と実際に受け取る利息は同じではないと説明しています。
税率は同じなので、利率が高いほうが税引後も多くなります。ただ、差し引かれる額や満期があるので、利率の高い低いだけでは受取額の順番が決まりません。そこを計算するのがシミュレーターです。
途中で使うことになったら?
定期預金について、全国銀行協会は「中途解約した場合、表示した金利とは異なる金利が適用されます」という条件がつくのが一般的だと説明しています。個人向け国債は、発行から1年は原則として換金できません。1年たつと換金できますが、「直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。」。
1年たつ前に使うかもしれないお金を国債に入れると、原則として取り出せません。例外は、口座の名義の方が亡くなった場合と、災害救助法の適用対象となった大規模な自然災害で被害を受けた場合です。シミュレーターの期間が1年からなのは、このためです。例の利率で300万円を1年後に換金すると、受取額は3,000,001円で、額面とほぼ同じです。
守られ方も違います(預金保険と国債)
預金保険で保護されるのは、1金融機関につき預金者1人当たり「元本1,000万円までと破綻日までの利息等」です。同じ金融機関にいくつ口座があっても、合算して数えます。超えた部分は、破綻した金融機関の財産の状況に応じて支払われ、一部カットされることがあります。農協や漁協は、別の貯金保険制度に入っています。
個人向け国債は預金ではないので、預金保険の対象ではありません。財務省は「元本や利子の支払いは、国が責任を持って行います。」と説明しています。どの金融機関で買っても、「取扱機関によって、個人向け国債の発行条件や中途換金の換金金額が異なることはありません。」とされています。令和8年12月募集分からは商品名が個人向け国債プラスに変わりますが、財務省は「基本的な商品性に変更はありません」としています。
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。先に、大事なことを1つだけ書いておきます。
最初に入っている金利は、計算の例です。今の金利ではありません。このシミュレーターは、金利を自分で調べて入れて使います。下の写真と文中の金額も、例の金利のときのものです。
ステップ1 金額と使う時期を入れる
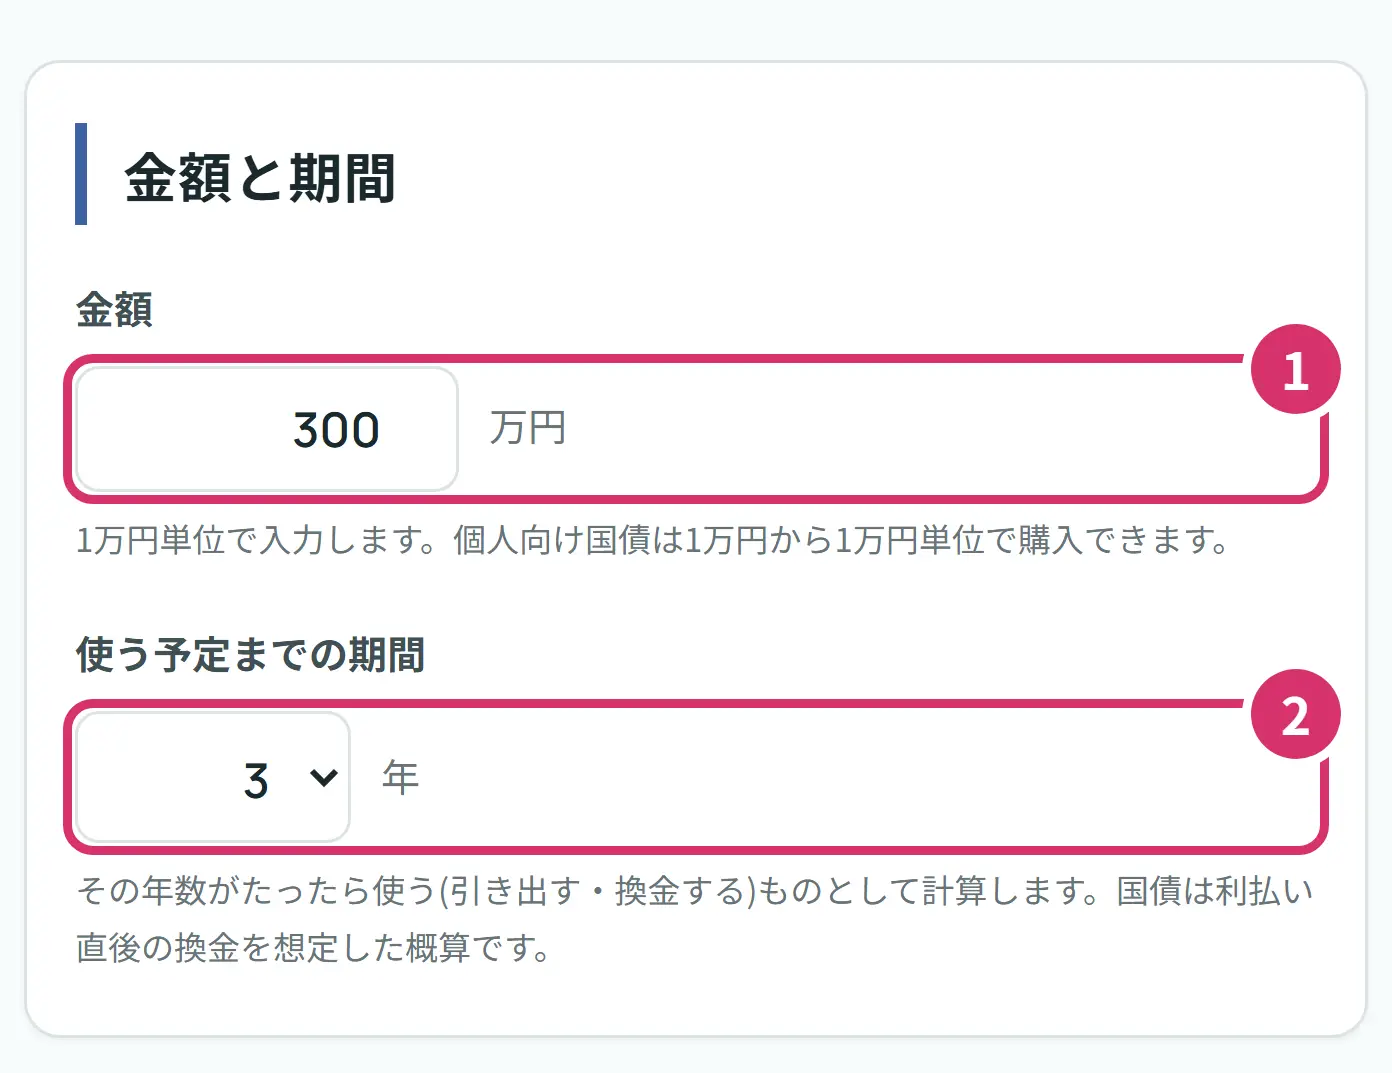
- 1金額を万円単位で入れます。300万円なら300です。3000000と入れないようにしましょう。1万円から3億円(30000)まで入れられます。
- 2使う予定までの期間を、1年から10年で選びます。その年数がたったら引き出す、または換金するものとして計算します。いつ使うか決まっていないときは、1年、3年、5年と順に選んで、結果の変わり方を見てみましょう。
ステップ2 今の金利を調べて入れる
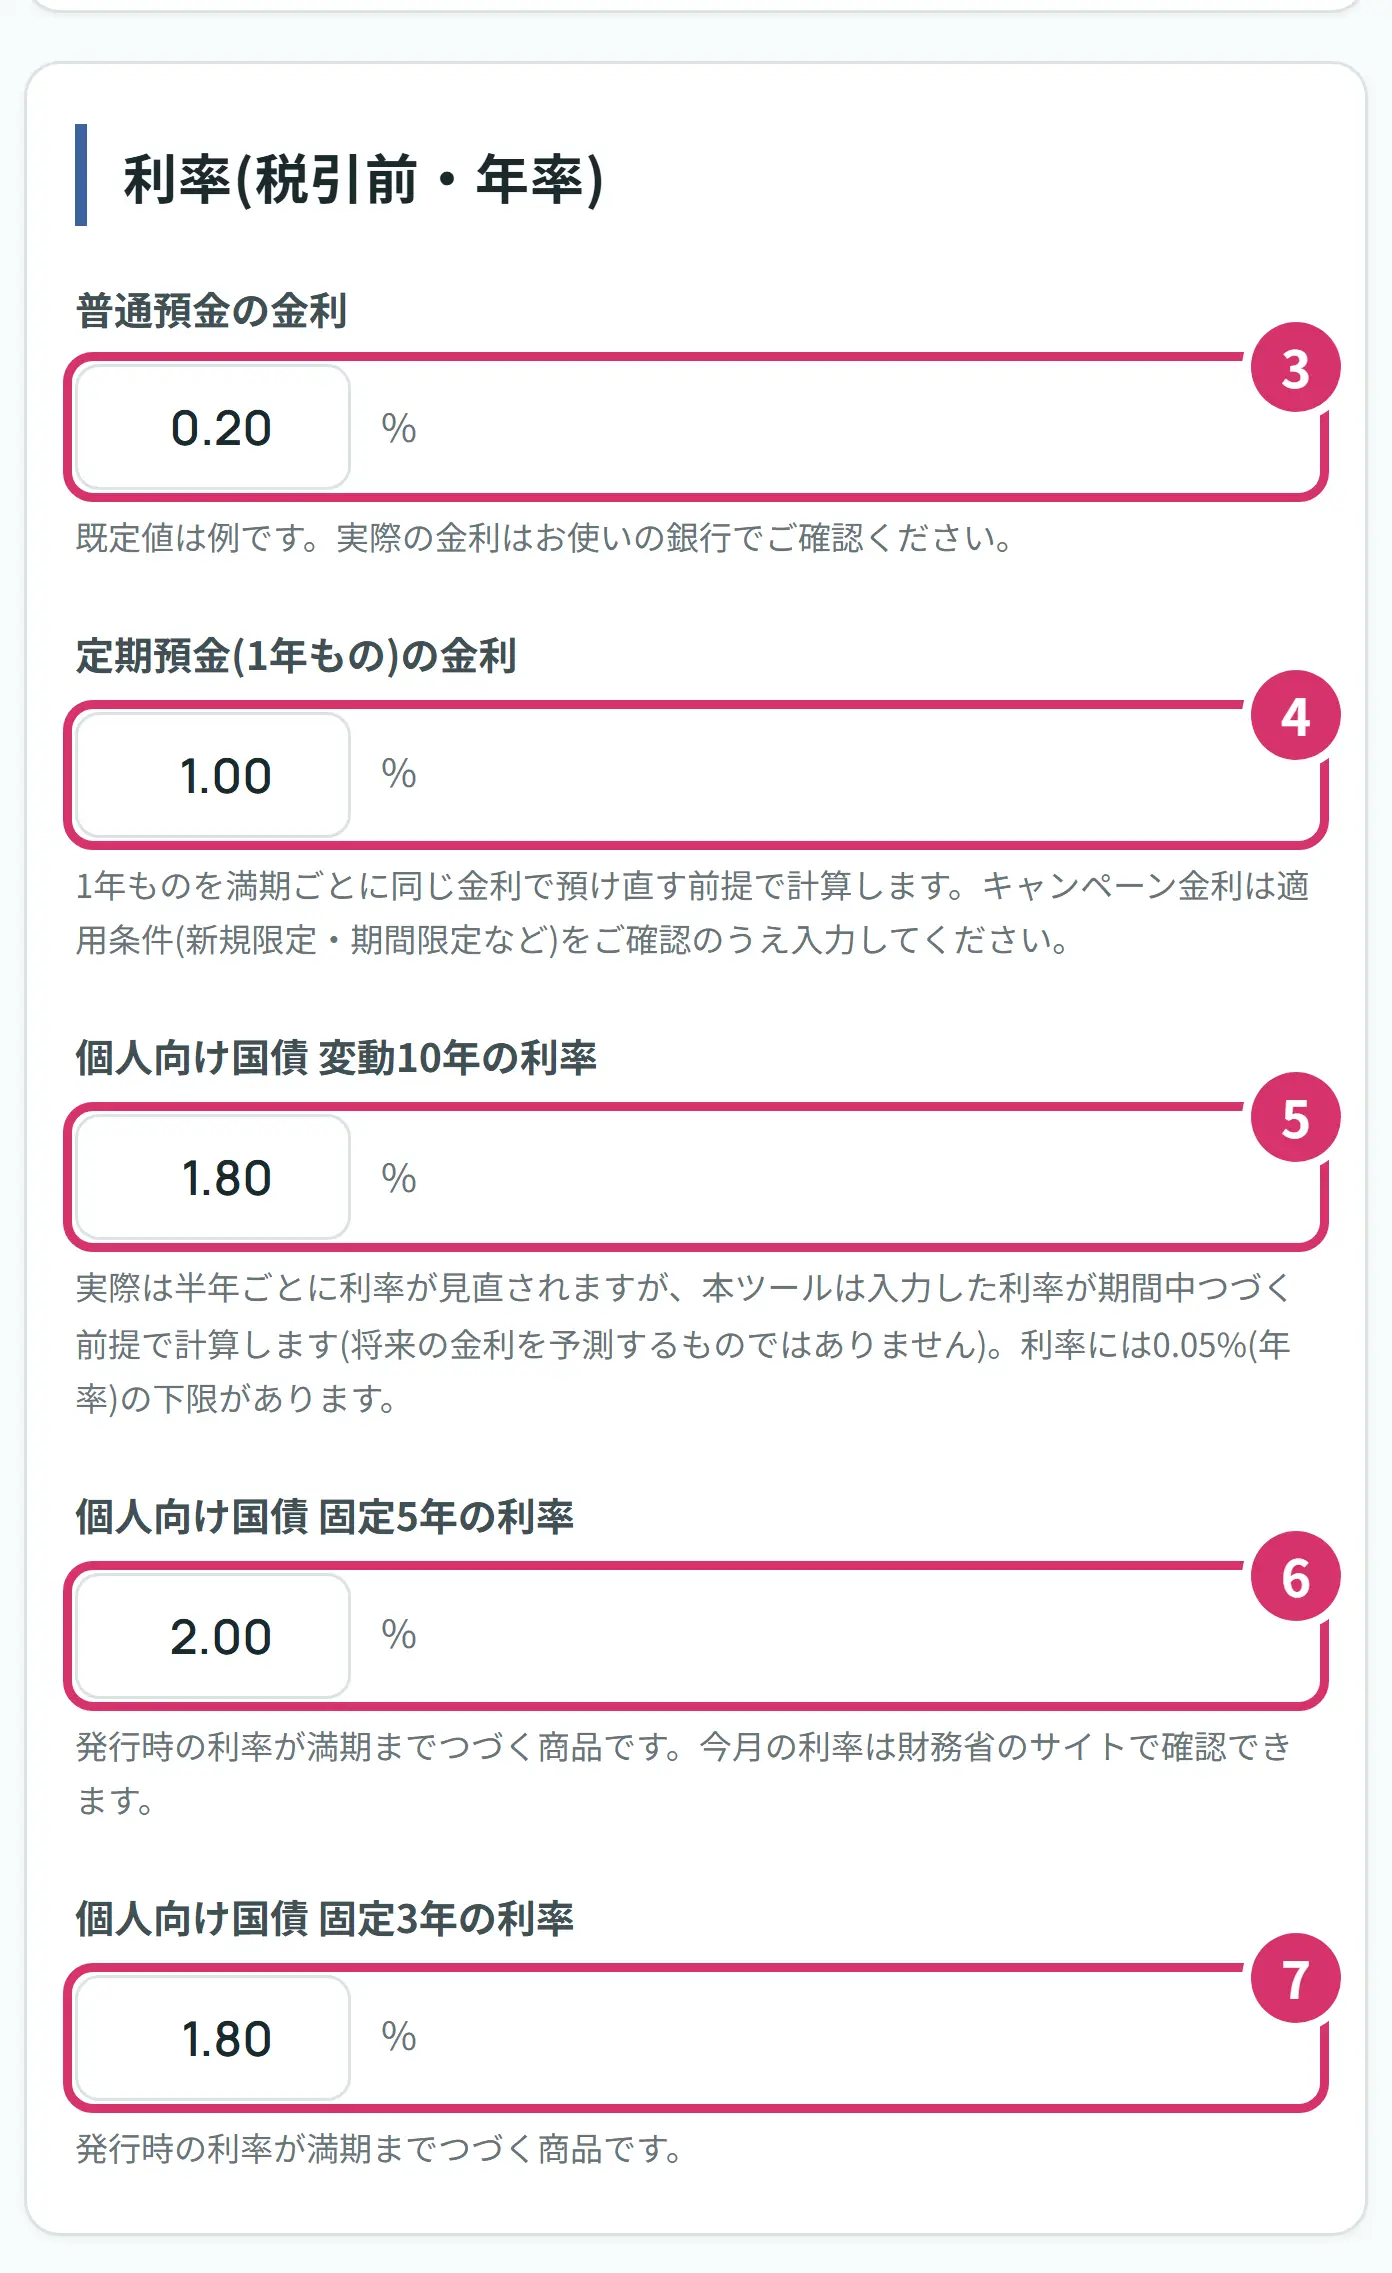
- 3普通預金の金利です。お使いの銀行の金利の一覧で分かります。年利で、税金を引く前の数字を入れます。0.2%なら0.20です。
- 4定期預金の金利です。候補の銀行の1年ものの数字を入れます。シミュレーターは1年ものを同じ金利で毎年預け直す計算なので、3年ものの金利を入れても、その預金どおりの計算にはなりません。キャンペーンの金利は、新規の口座だけ、期間限定などの条件を確かめましょう。2年目以降は通常の金利に戻ることが多いので、通常の金利でも試してみましょう。
- 5変動10年の利率です。財務省の表の表面利率を入れます(下の絵)。実際は半年ごとに変わりますが、入れた数字がずっと続くとして計算します。
- 6固定5年の利率です。同じ表の数字を入れます。
- 7固定3年の利率です。入れ方は固定5年と同じです。5から7の国債の欄は、0.05より小さい数字を入れると0.05に直ります。商品の利率の下限が0.05%だからです。
預金の金利は、候補の銀行のホームページや窓口の金利の一覧で分かります。絵のように、3と4の欄に入れる数字はここです。
国債の利率は、財務省の現在募集中の個人向け国債のページの表で分かります。同じ表に新窓販国債も載っていますが、別の商品です。変動10年・固定5年・固定3年の欄を見ましょう。絵のように、5から7の欄に入れる数字はここです。
利率は毎月の募集ごとに変わります。新しい利率は、募集開始日の前営業日から財務省のホームページで見られます。絵は2026年10月募集分の数字です。
変動10年で間違えやすいところです。このシミュレーターに入れるのは表面利率(2026年10月募集分なら2.05)です。もとになる基準金利(同じ月は3.10)ではありません。個人向け国債 3種比較シミュレーターの詳しい計算には基準金利を入れるので、2つのツールで入れる数字が違います。
ステップ3 例のカードで動きを見る
「このツールが役に立つ人」の下に、Aさん・Bさん・Cさんのカードがあります。金額と使う時期が違う3つの例です。利率は例のままで計算してあります。
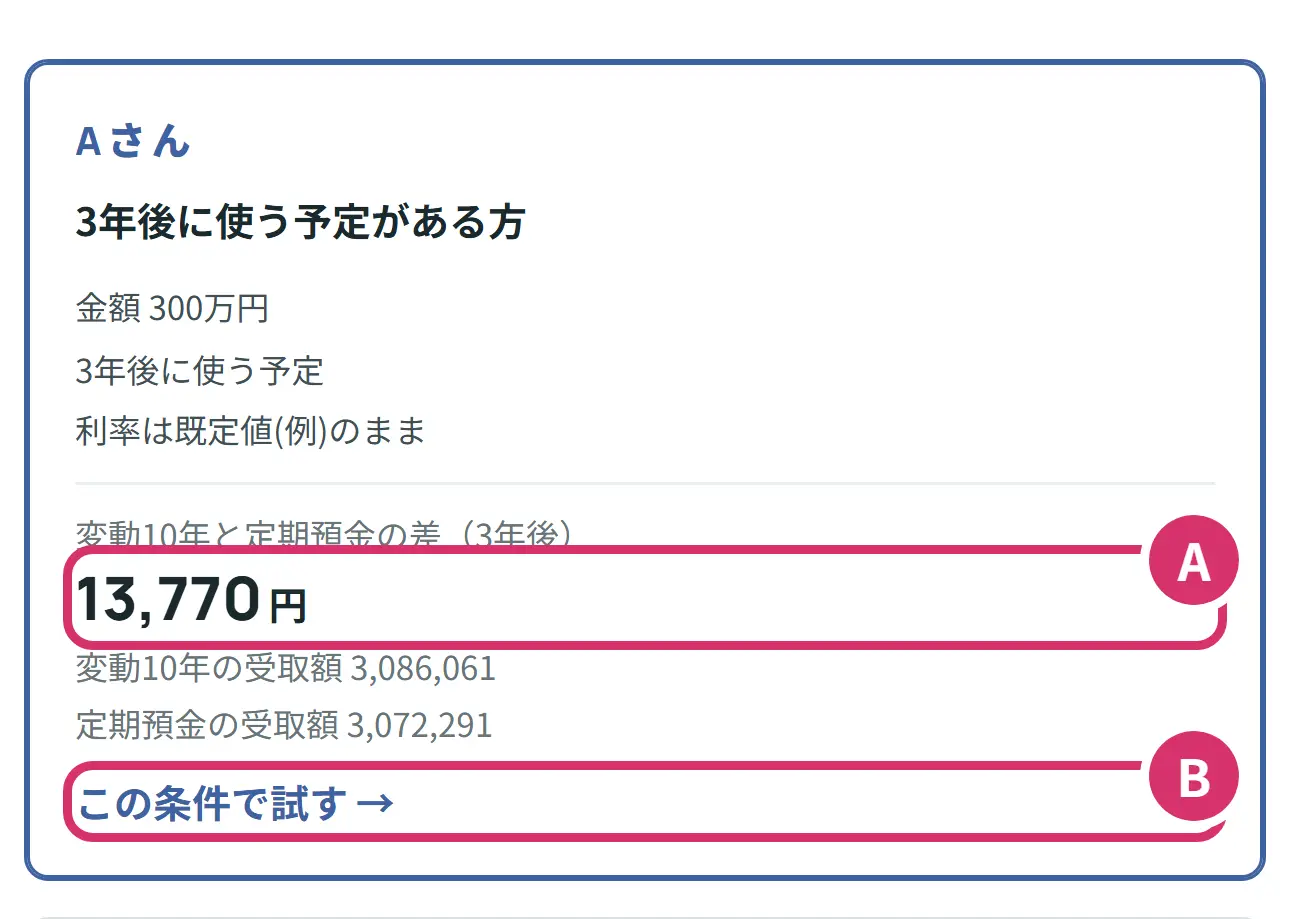
- A変動10年と定期預金の差です。Aさんは300万円を3年後に使う例で、13,770円です。
- Bカードのどこかを押すと、条件が入力の欄に入り、結果のところまで画面が動きます。カードの金額と、結果のいちばん上の金額が同じになれば、正しく動いています。
ステップ4 結果を読む
写真は、300万円を3年後に使うAさんの例です。金利はすべて例の数字で、将来を示すものではありません。
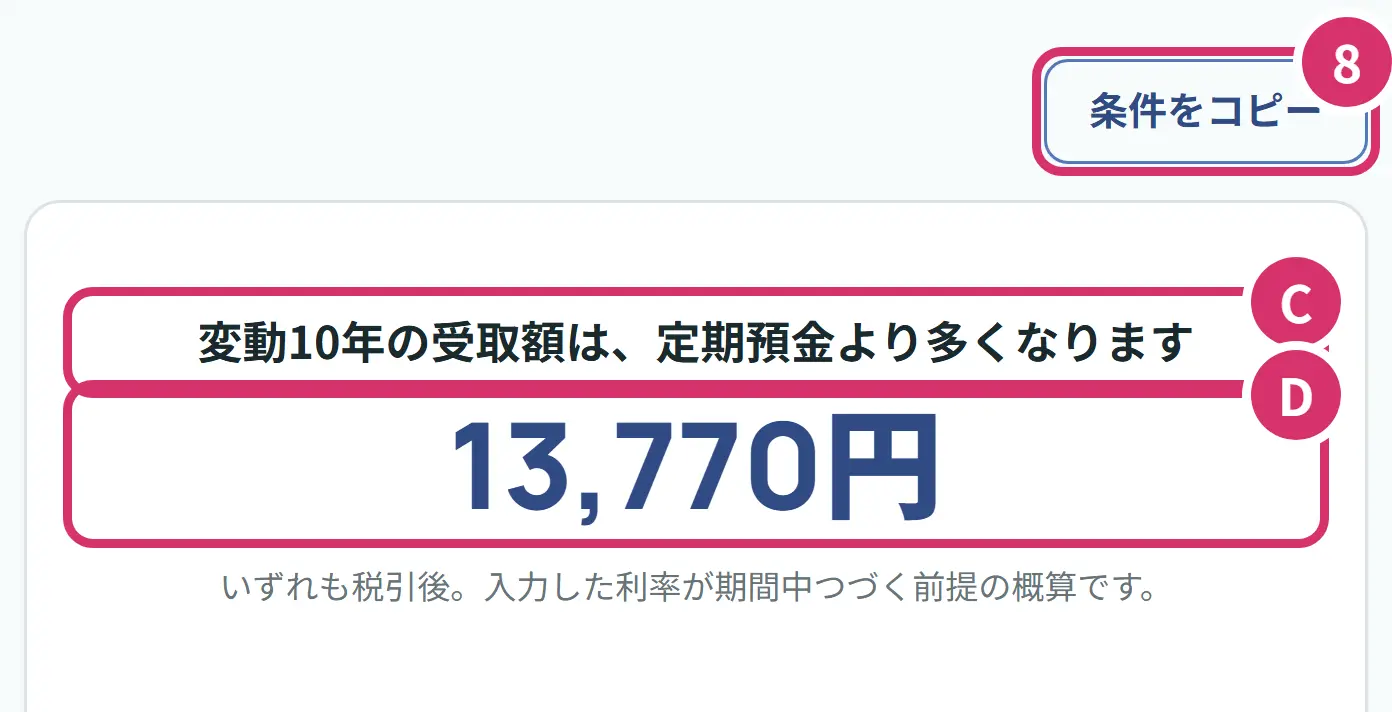
- 8「条件をコピー」を押すと、入れた条件のままのページのアドレスがコピーされます。家族と一緒に見たいときに使えます。
- C変動10年の受取額が、定期預金より多いか少ないかが書いてあります。入れた数字によって、多くなります、少なくなります、同じになります、のどれかに変わります。
- Dその差の金額です。Aさんは13,770円です。比べているのは変動10年と定期預金の2つだけなので、ほかの3つは下の表で見ます。
スマホでは表が横に長いので、指で横に動かすと右の備考まで見られます。写真は全体が入るように縮めています。
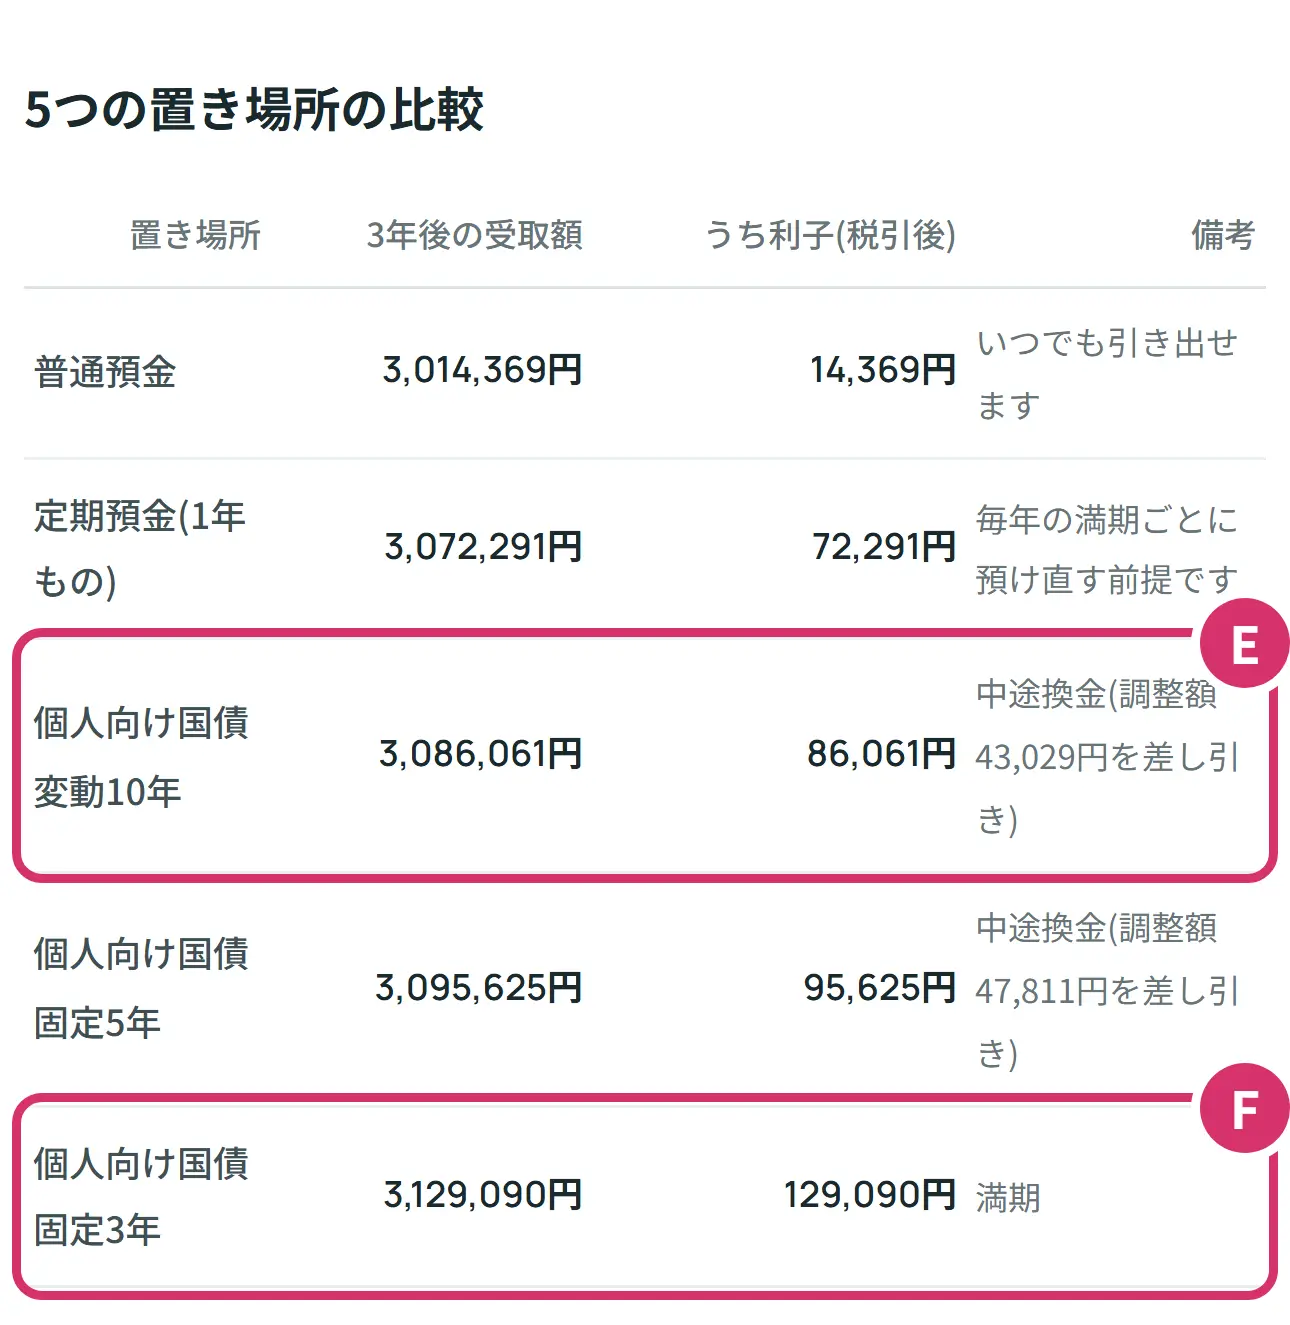
- E変動10年の行です。受取額は3,086,061円です。備考に、途中で換金する形で、調整額43,029円を差し引いたと書いてあります。受取額は、もう差し引いたあとの金額です。
- F固定3年の行です。3年後がちょうど満期なので、差し引きがなく3,129,090円です。5つのうち、この例ではいちばん多い数字です。
同じ1.80%なのに、なぜ差が出るの?例では変動10年も固定3年も1.80%です。それでも固定3年のほうが43,029円多いのは、3年後が固定3年の満期だからです。満期では差し引きがありません。変動10年は途中換金の形なので、43,029円が引かれています。使う時期と満期がそろうかどうかで、受取額が変わります。
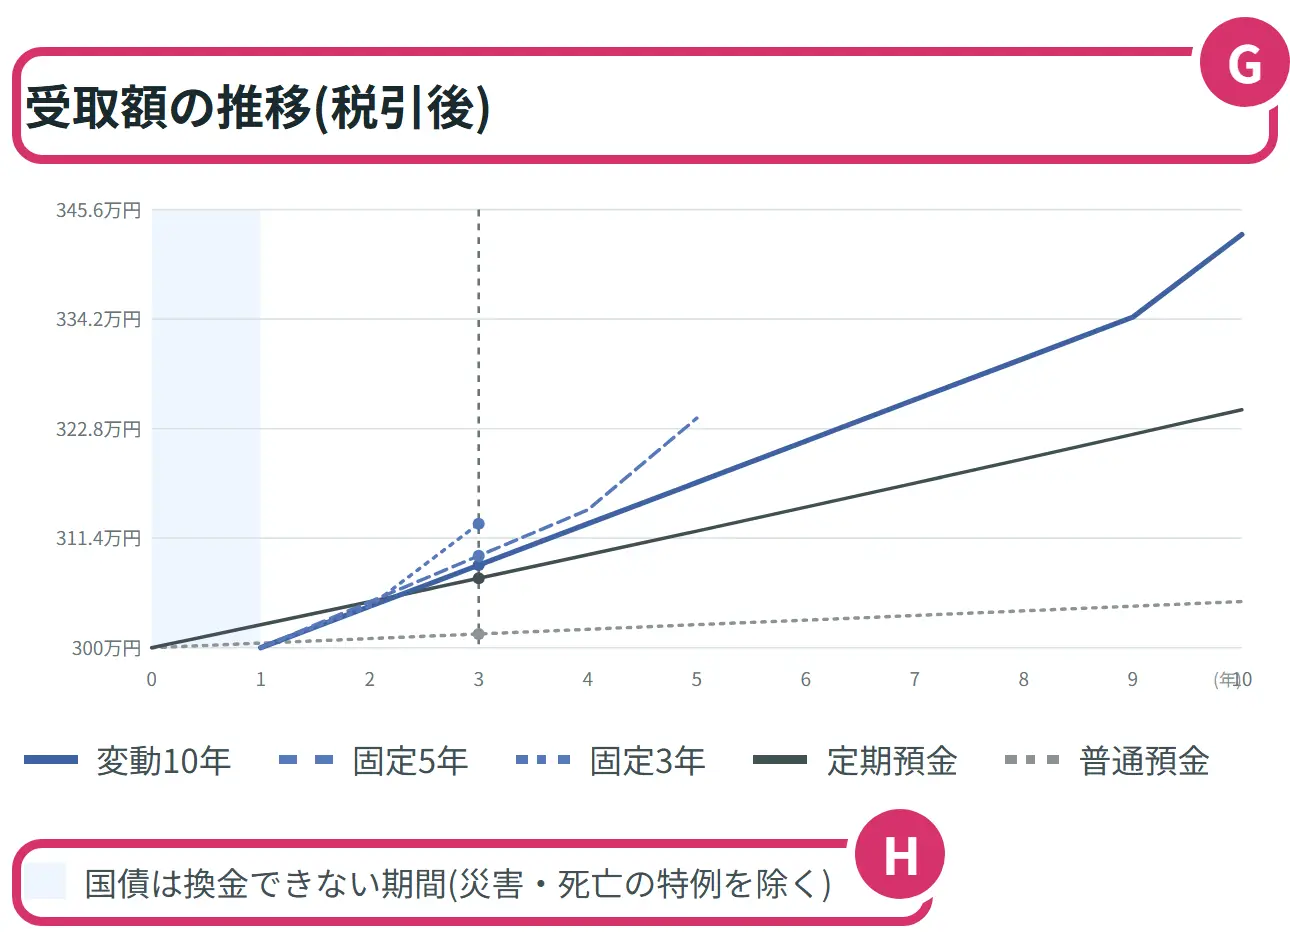
- G各年に引き出した場合の受取額のグラフです。線の見分け方は、グラフの下に書いてあります。縦の点線が、選んだ期間です。グラフの上をなぞったり押したりすると、その年の金額が出ます。固定5年と固定3年の線は、満期の年に上がって、そこで終わります。
- H薄い色の帯は、国債を換金できない最初の1年です。国債の線は1年のところから始まります。
グラフを見ると、使う時期で順番が入れ替わるのが分かります。例の金利では、定期預金と変動10年を比べると、1年後は定期預金が3,023,906円で変動10年が3,000,001円、2年後も定期預金のほうが多く、3年後に変動10年のほうが多くなります。
10年など長い期間を選んだときの読み方
写真は、500万円を10年後に使うBさんの例です。変動10年は5,717,180円、定期預金は5,413,026円で、差は304,154円です。
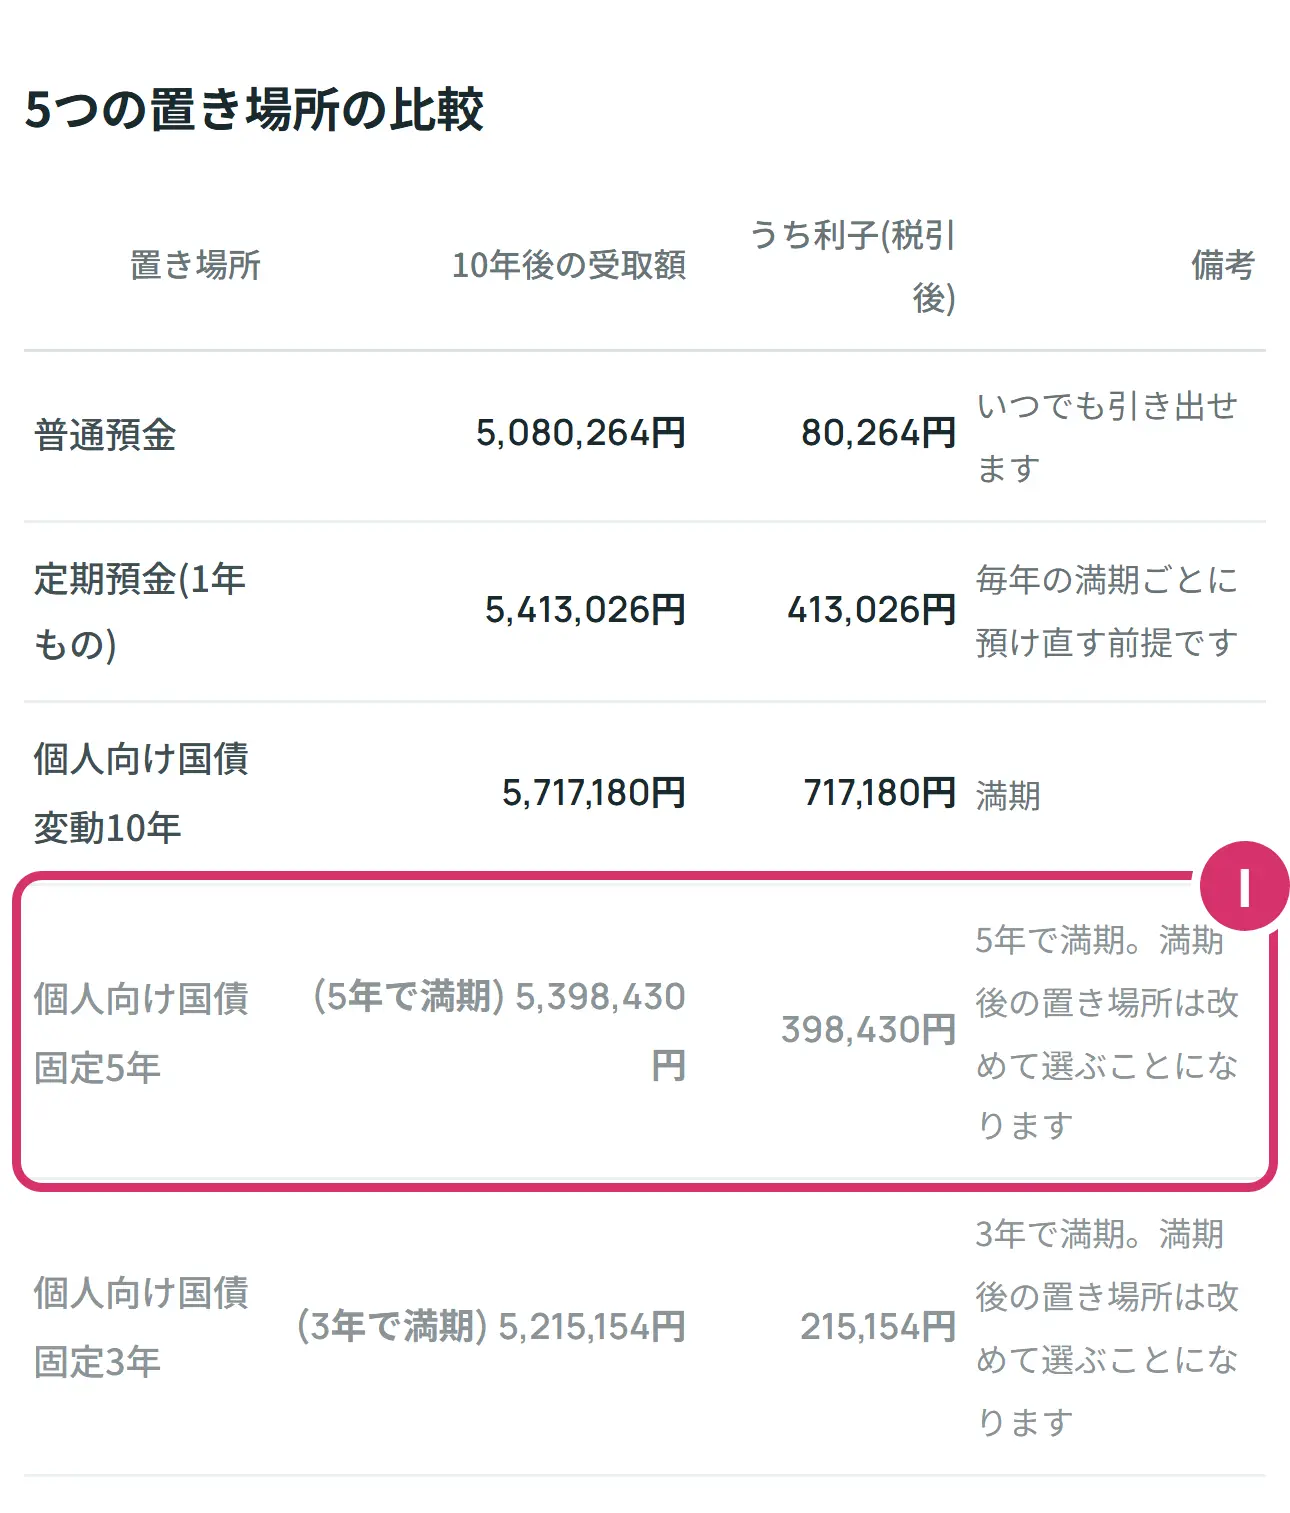
- I灰色になった行は、選んだ期間より前に満期が来る国債です。5年で満期の5,398,430円のように、満期のときの金額が出ています。その先の利子は入っていないので、10年後の5,717,180円(変動10年)とそのまま比べることはできません。満期のあとのお金をどこに置くかは、改めて選ぶことになります。
1,000万円を超えるときの読み方
Cさんは1,200万円を5年後に使う例です。変動10年は12,688,481円、定期預金は12,485,793円で、差は202,688円です。ここで預金のほうは、1つの銀行に全額を預ける計算です。
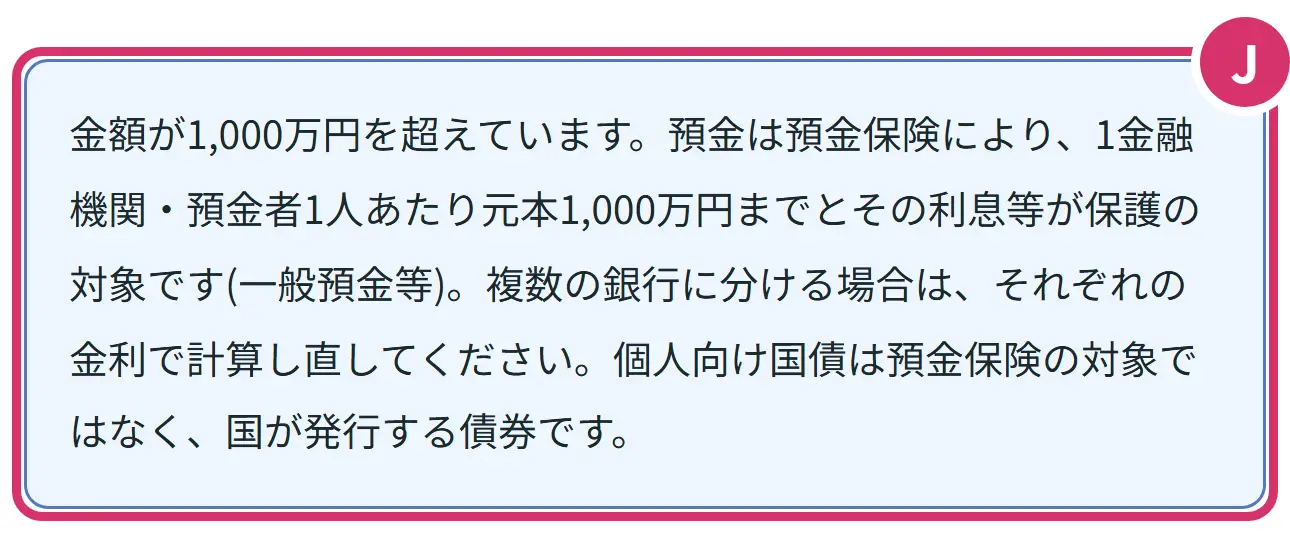
- J金額が1,000万円を超えると、預金保険の注意が出ます。銀行を分けて預けるときは、銀行ごとの金額と金利を入れて、1つずつ計算し直しましょう。
ステップ5 今の金利に入れ替える
例の数字のままでは、自分の答えになりません。たとえばAさんの条件で、国債の3つの欄を2026年10月募集分の利率(2.05・2.39・2.07)に替えると、受取額は変動10年3,098,018円、固定5年3,114,274円、固定3年3,148,458円に変わります。定期預金を例の1.00%のままにすると、変動10年との差は25,727円です。ここに、候補の銀行の金利を入れて比べます。
計算に入っていないことです。入れた金利が期間中ずっと続くとして計算します。国債の換金は利払いの直後として計算し、経過利子と初回の利子の日数の調整は入れていません。定期預金の中途解約、普通預金の実際の利息のつき方、マル優などの非課税の制度も入れていません。実際の額とは数円単位で違うことがあります。個人向け国債の正確な額は、財務省の個人向け国債シミュレーションで確かめられます。
やってみましょう
シミュレーターの「Aさん」のカードを押してみてください。結果のいちばん上に13,770円と出れば、見方は合っています。そのあと、金額と期間を自分の数字に変え、今の金利を入れてみましょう。
- 金額を万円単位で入れて、使う時期を選べた
- 財務省の表の表面利率を、国債の3つの欄に入れた
- 候補の銀行の金利を、普通預金と定期預金の欄に入れた
- 備考を読んで、満期か途中換金かを確かめた
- 使う時期を前後に動かして、受取額の順番が変わるかを見た
言葉の意味をもう少し見る
- 額面(がくめん)
- 国債の金額のことです。個人向け国債は額面100円につき100円で買えるので、買った金額と同じです。
- 表面利率(ひょうめんりりつ)
- 財務省の表に出ている年率の数字です。税金を引く前の数字で、シミュレーターにはこれを入れます。
- 基準金利
- 変動10年の利率のもとになる金利です。これに0.66を掛けたものが適用利率です。/okiba/ には入れません。
- 税引前・税引後
- 税金を引く前と、引いたあとです。金利の一覧の数字はふつう税引前で、シミュレーターの受取額は税引後です。
- 満期(まんき)
- 預ける期間や国債の期間が終わる日のことです。
- 中途解約(ちゅうとかいやく)
- 定期預金を満期の前に解約することです。
- 中途換金(ちゅうとかんきん)
- 個人向け国債を、満期の前に国に買い取ってもらってお金にすることです。
- 中途換金調整額
- 中途換金で差し引かれる額です。シミュレーターの備考に、調整額として出ます。
- 預金保険
- 金融機関が破綻したときに、預金などを守るしくみです。預金者が手続きをしなくても、対象の金融機関に預けると自動的に対象になります。
- 名寄せ(なよせ)
- 同じ金融機関にある同じ人の口座を、合算することです。
- マル優
- 障害者等の少額預金の利子所得等の非課税制度の呼び名です。シミュレーターでは扱っていません。
よくある質問
Q1個人向け国債と定期預金、どっちがいいですか。
どちらがよいかは、このページでは決めません。いつ使う予定か、入れる金利がいくつか、金額が1,000万円を超えるかで、見方が変わるためです。シミュレーターに今の金利を入れて、使う時期を変えながら受取額を比べ、ご自身で判断してください。
Q2個人向け国債と定期預金の違いは何ですか。
定期預金は銀行に預けるお金で、個人向け国債は国にお金を貸す債券です。定期預金は途中で解約すると金利が下がります。個人向け国債は発行から1年は原則として換金できず、そのあとの換金では直前2回分の利子の分が差し引かれます。守られ方も違います。
Q3個人向け国債は預金保険の対象ですか。
対象ではありません。個人向け国債は預金ではなく、国が発行する債券です。財務省は「元本や利子の支払いは、国が責任を持って行います。」と説明しています。口座を開いている金融機関が破綻した場合でも、元本や利子の受け取りができなくなることはないとされています。
Q4定期預金が1,000万円を超えるとどうなりますか。
預金保険で保護されるのは、1つの金融機関につき1人あたり、元本1,000万円までと破綻日までの利息などです。超えた部分は、破綻した金融機関の財産の状況に応じて支払われ、一部カットされることがあります。同じ金融機関の口座は合算されます。
Q5定期預金を途中で解約するとどうなりますか。
全国銀行協会は「中途解約が可能な場合は、満期まで預け入れた場合の金利よりも低くなります」と説明しています。低くなった金利がいくつかは銀行ごとに決まっています。シミュレーターは中途解約を計算しません。
Q6個人向け国債を途中で換金すると元本割れしますか。
財務省の案内には、発行後1年経過すれば中途換金ができ「元本割れのリスクなし」とあります。差し引かれる額はありますが、受け取った利子と合わせた受取額が額面を下回らない仕組みです。例の利率で300万円を1年後に換金すると、受取額は3,000,001円で、利子はほとんど残りません。
Q7シミュレーターに最初から入っている金利は、今の金利ですか。
いいえ。計算の例として入れた数字です。実際に比べるときは、財務省の表の利率と、銀行の金利を入れ直してください。
Q8税金はいくら引かれますか。
預金の利子も個人向け国債の利子も、受け取るときに20.315%(所得税など15.315%、住民税5%)が差し引かれます。シミュレーターの受取額は、この税金を引いたあとの額です。
次に見るとよいもの
- はじめての個人向け国債:国債そのものの仕組みと3つの種類を知りたい方
- 個人向け国債 3種比較シミュレーター:将来の金利が上がる、下がると置いて比べたい方
- 積立シミュレーター:毎月少しずつ積み立てることも考えたい方
- 新NISA 積立→取り崩しシミュレーター:使う予定の遠いお金を考えたい方
出典
2026年11月5日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。
- 財務省「現在募集中の個人向け国債・新窓販国債」
- 財務省「個人向け国債商品概要」
- 財務省の個人向け国債の買い方のページ
- 財務省「個人向け国債の金利についてのよくある質問」
- 財務省「個人向け国債の中途換金についてのよくある質問」
- 財務省「個人向け国債のその他のよくある質問」
- 財務省の変動10年 第199回債の発行条件
- 財務省の変動10年の基準金利の一覧(CSV)
- 財務省の個人向け国債シミュレーション
- 財務省「個人向け国債の法人等への販売対象拡大について」
- 国税庁「No.1310 利息を受け取ったとき(利子所得)」
- 預金保険機構「預金保険制度の基礎知識」
- 預金保険機構「預金保険制度の概要」
- 預金保険機構「よくあるご質問」
- 全国銀行協会「知っておきたい、金利表示の見方と注意点」
- 全国銀行協会「預金のちょっとした疑問をチョイス!なんでもQ&A」
- 知るぽると「スーパー定期預金」