はじめてのこどもNISA|図でわかる枠・贈与・払い出しと、シミュレーターの使い方
2026年11月6日確認
このページを読み終わるころには、こどもNISAシミュレーターにお子さんの年齢と毎月の積立額を入れて、18歳でいくらになるか、大学の費用に足りるか、贈与税の線を超えないかを読めるようになります。親のNISA枠を使い切っている世帯が子の枠を使うと、税金がいくら変わるかの見方も説明します。
こどもNISAとは?ひとことで言うと
ひとことで言うと、子どものための口座で、毎月積み立てた投資信託の増えた分に、税金がかからない仕組みです。
令和8年度の税制改正で作られ、2027年(令和9年)1月に始まる予定の制度です。大人のNISAのつみたて投資枠を、0〜17歳にも広げる形です。18歳になると、大人のつみたて投資枠へ自動的に移ります。2023年末で新しい投資が終わったジュニアNISAとは、別の制度です。
このページは、財務省と金融庁が公表している制度の概要をもとにしています。細部は今後の政省令で変わることがあります。
こどもNISAの上限は?いくらまで入れられる?
毎月にすると5万円です。シミュレーターの毎月の積立額も、5万円が上限です。
積み立てた元本(簿価)の合計が600万円に届くと、それ以降は積み立てられません。
大人のつみたて投資枠と同じ、長期の積み立て・分散投資に向くと金融庁が認めた投資信託を、積み立てで買います。
月5万円で積み立てると、10年で600万円に届きます。0歳から始めると、9歳の年です。届いた後は積み立てられませんが、それまでに買った分は運用が続きます。
入れたお金は子どものもの。贈与税は?
親や祖父母がこどもNISAに入れるお金は、子どもへの贈与です。入れた時点で、子どもの財産になります。親の投資枠が増えるのではありません。
国税庁は、暦年課税について「1年間に贈与を受けた財産の価額の合計額が110万円以下なら贈与税はかかりません」と説明しています。110万円は、受け取る人1人あたりの額です。こどもNISAの年間投資枠60万円だけなら、この範囲に収まります。同じ年に祖父母からの贈与などがあれば、合わせて判定します。
親が自由に使うつもりで、子どもの名義に置いているだけだと、贈与と認められないことがあります。こどもNISAに入れたお金は、子どもの財産として扱われることが前提です。
いつ払い出せる?18歳になったら?
原則として、18歳になるまで払い出せません。財務省の資料には「12歳以降において、子の同意を得た場合にのみ、親権者等による払出しを可能とする。」とあります。使い道が子どものためのもので、子どもが同意したことを示す書面とともに、親権者などが金融機関に申し出ます。
18歳になると、大人のつみたて投資枠へ自動的に移ります。こどもNISAで持っていた600万円までの元本が、大人の非課税保有限度額1,800万円の中に数えられるかは、一次資料に書かれていません。シミュレーターは18歳から先を計算しません。
始める前に知っておきたいこと
口座開設の申し込みを2026年10月から受け付けている証券会社があります。こどもNISAで積み立てられるのは、制度が始まり、口座が開設された後です。手続きと時期は、口座を作る金融機関の案内で確かめましょう。
18歳になった後の枠の扱いや、払い出した後に枠が戻るかは、いまの資料に書かれていません。細部は今後の政省令で変わることがあります。
シミュレーターは、入れた利回りが毎年続くとして計算します。将来の運用成果を示す数字ではありません。
信託報酬、為替、物価の上昇は計算に入っていません。
児童手当の額で積み立てる計算は、第1子・第2子の額(0〜2歳 月15,000円・3歳から月10,000円)です。第3子以降の月30,000円は入れていません。
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。シミュレーターには、見たいことに合わせて2つの視点があります。
お子さん1人の積み立てが、18歳になる時点でいくらになるか。大学の費用に足りるか、贈与税の線を超えないかも出ます。
親のNISA枠を使い切っている世帯が、子の枠も使うと、課税口座で運用するより税金がいくら少なくなるかを出します。
まずは例のカードを押すと、入力欄がいっぺんに埋まって、使い方がつかめます。Aさん(0歳の子に月2万円)のカードのこの条件で試すを押してみましょう。Bさんは児童手当の額を積み立てる例、Cさんは世帯の非課税枠の例です。
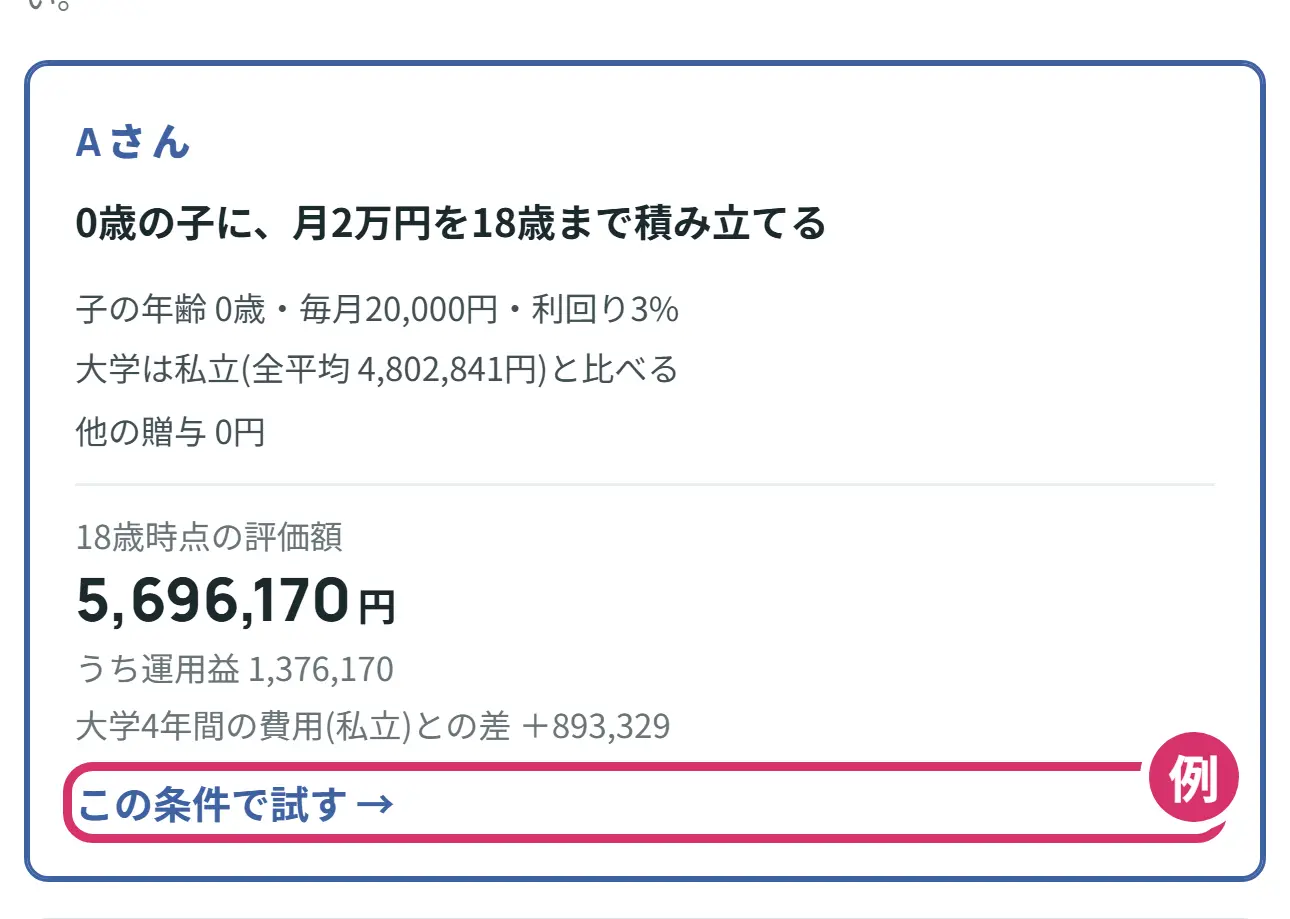
ステップ1 視点と利回りを選ぶ
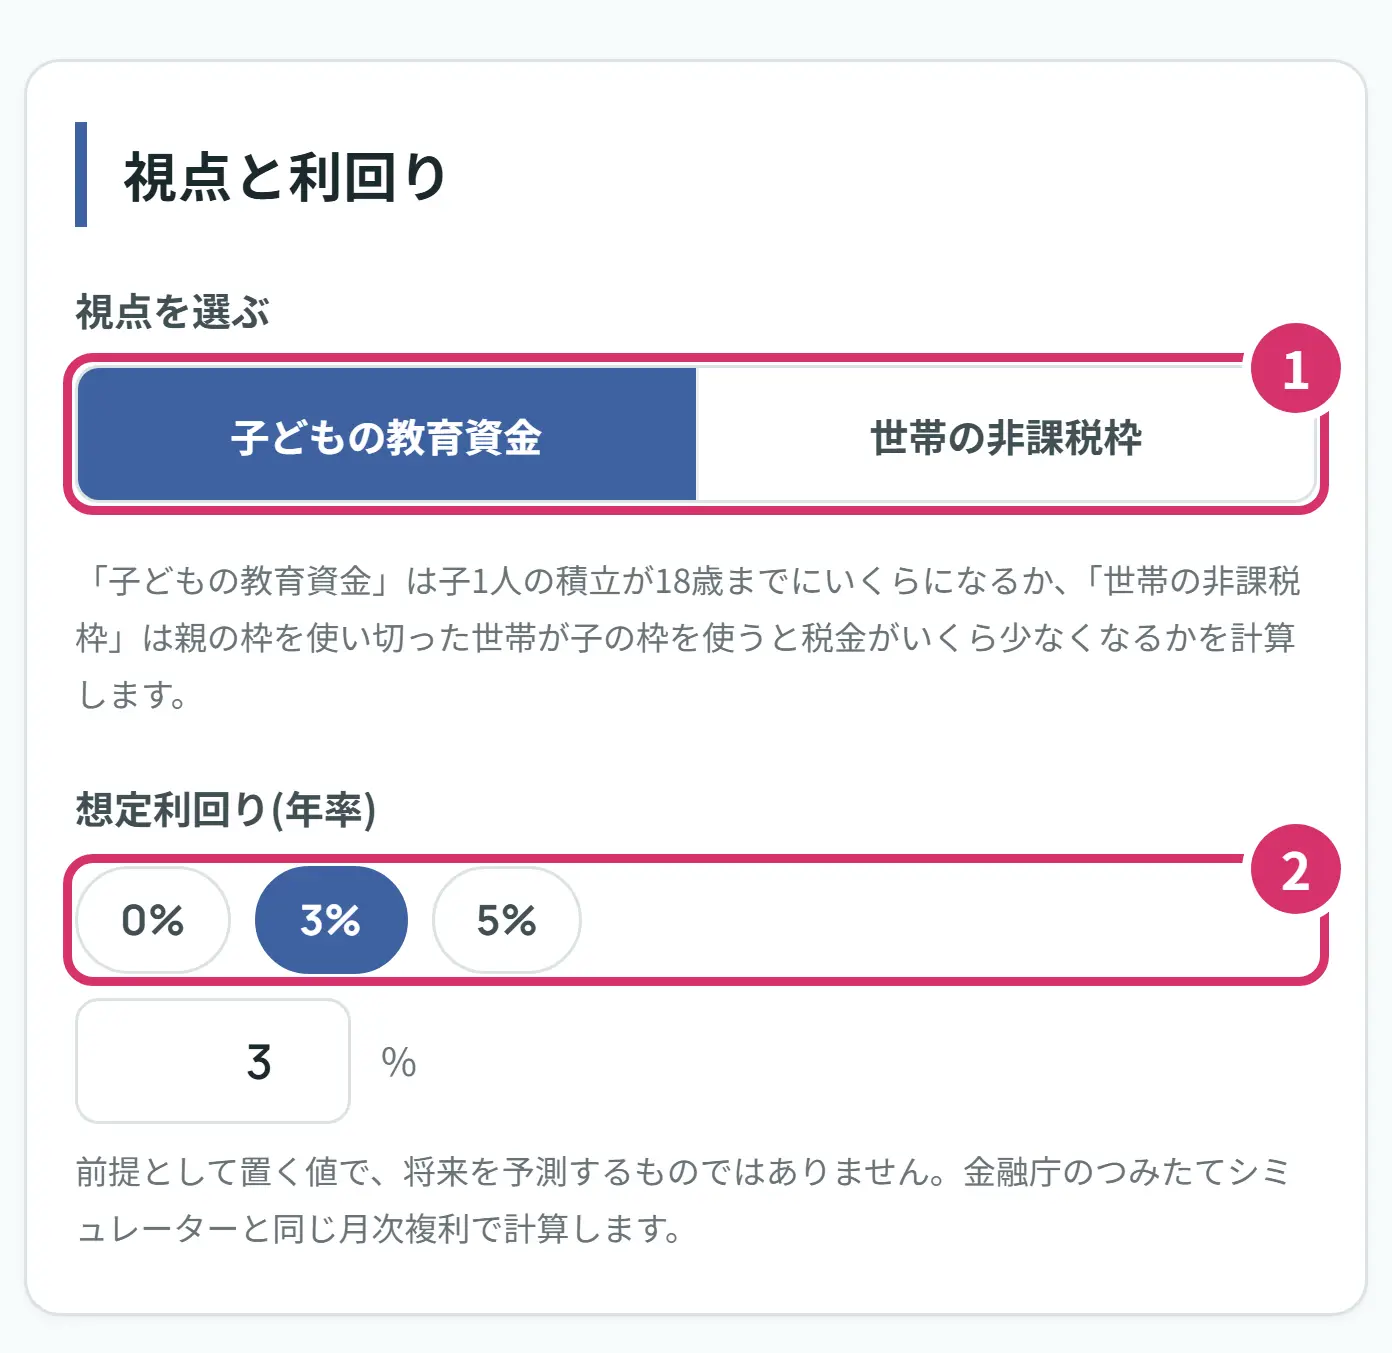
- 1視点を選ぶです。最初は子どもの教育資金が選ばれています。親のNISA枠の話を見たいときは世帯の非課税枠を押します(このページの後半で説明します)。
- 2想定利回り(年率)です。0%・3%・5%のボタンを押すか、0〜10%の数字を入れます。将来を予測する数字ではないので、1つに決めず、いくつか入れて比べてみましょう。0%にすると、増えなかった場合(積み立てた元本と同じ額)が分かります。
ステップ2 子どもの条件を入れる
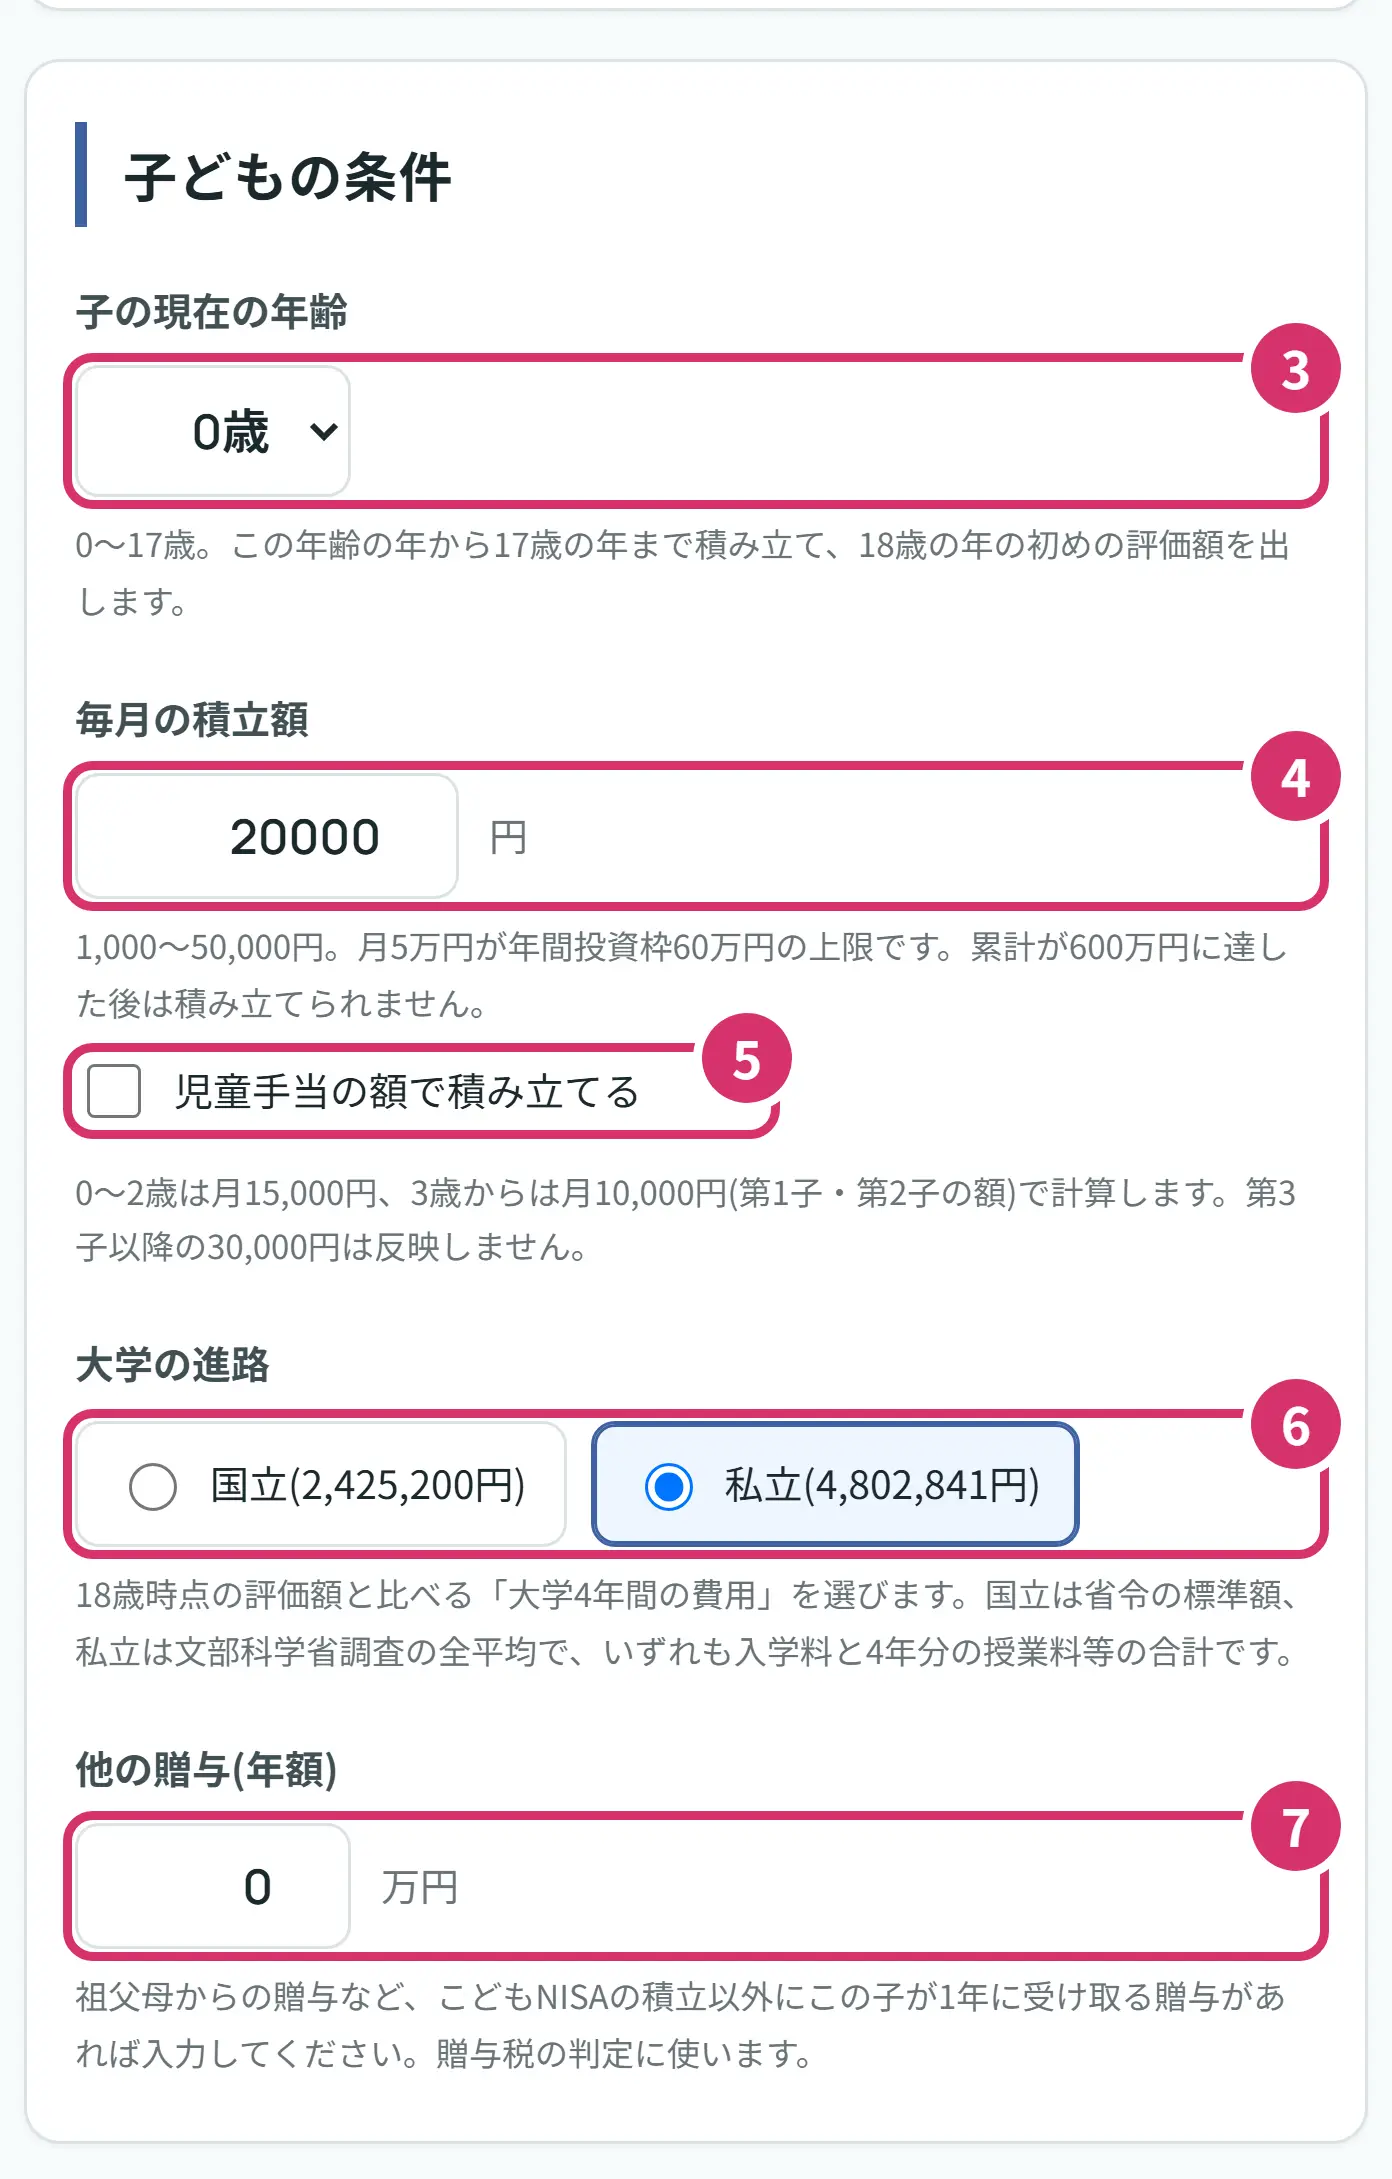
- 3子の現在の年齢を0〜17歳から選びます。この年齢の年から17歳の年まで、毎年12か月積み立てる計算です。誕生月は数えず年単位で扱うので、積み立てる月数は実際より少なめになります。
- 4毎月の積立額を1,000〜50,000円で入れます。月5万円が、年間投資枠60万円の上限です。
- 5児童手当の額で積み立てるに印を付けると、0〜2歳は月15,000円、3歳からは月10,000円で計算します。印を付けている間は、4の積立額は使いません。
- 6大学の進路で、比べる費用を選びます。国立は2,425,200円、私立は4,802,841円で、どちらも入学料と4年分の授業料等の合計です。生活費や受験の費用は入っていません。
- 7他の贈与(年額)には、祖父母からの贈与など、こどもNISAの積立のほかにこの子が1年に受け取る贈与を万円で入れます。贈与税の判定だけに使います。なければ0のままです。
ステップ3 結果を読む
写真は、例のカードのAさん(0歳・月2万円・年3%・私立と比べる)です。入力を変えると、すぐに計算し直します。まず、いちばん上の大きな数字と、その下の2枚を見ます。
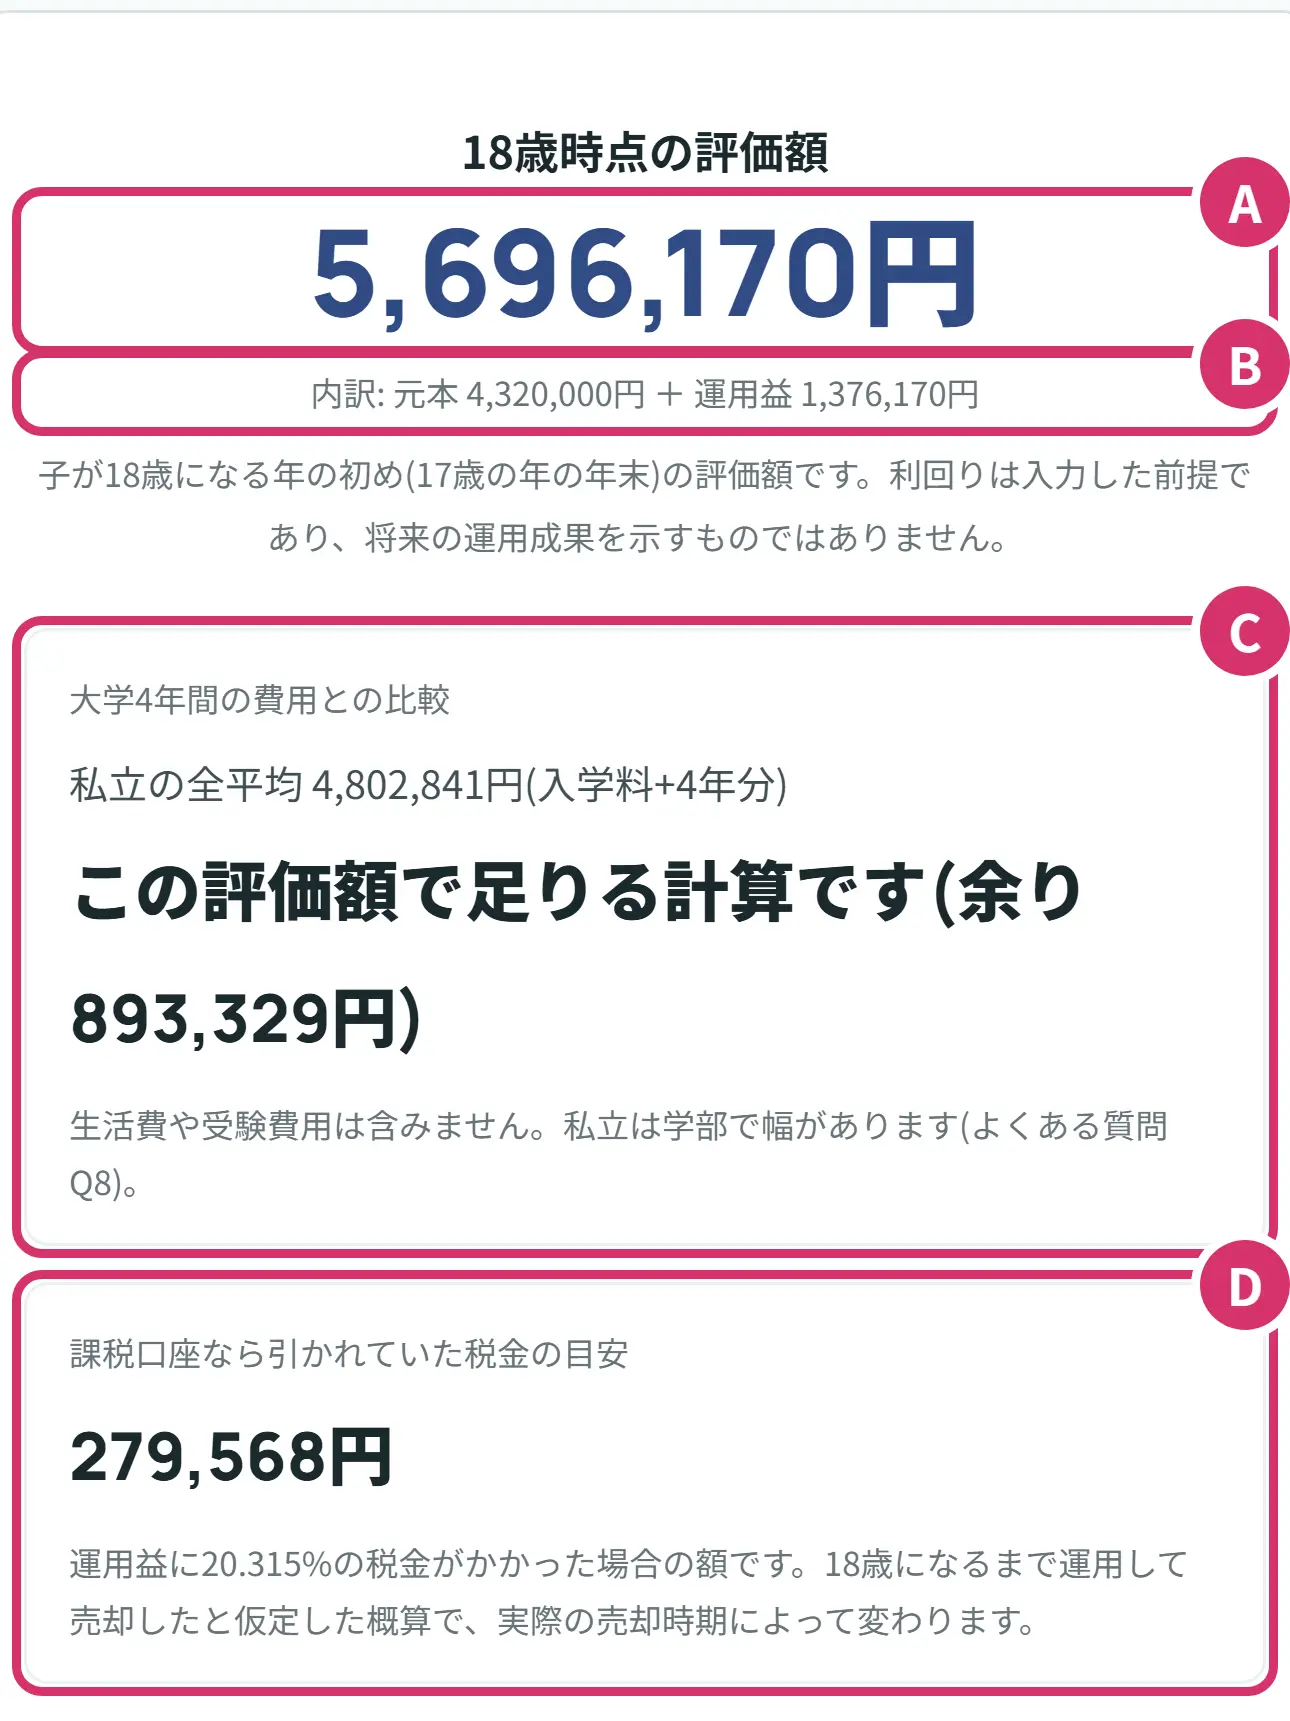
- A18歳時点の評価額です。Aさんは5,696,170円。子が18歳になる年の初め(17歳の年の年末)の額です。
- B内訳です。元本は、積み立てた額の合計で、20,000円×12か月×18年=4,320,000円です。運用益は、増えた分の1,376,170円です。
- C大学4年間の費用との比較です。Aさんは私立の4,802,841円と比べて、893,329円余る計算です。足りないときは、足りない額が出ます。
- D課税口座なら引かれていた税金の目安です。運用益1,376,170円に20.315%の税金がかかった場合の額で、279,568円です。こどもNISAでは、この分がかからない計算です。
同じAさんで利回りを0%にすると、評価額は積み立てた元本と同じ4,320,000円で、私立の費用に対して482,841円足りない計算になります。5%なら6,904,958円です。利回りの置き方で、結果が大きく変わることが分かります。
次に、途中の時点の額と、贈与の判定です。
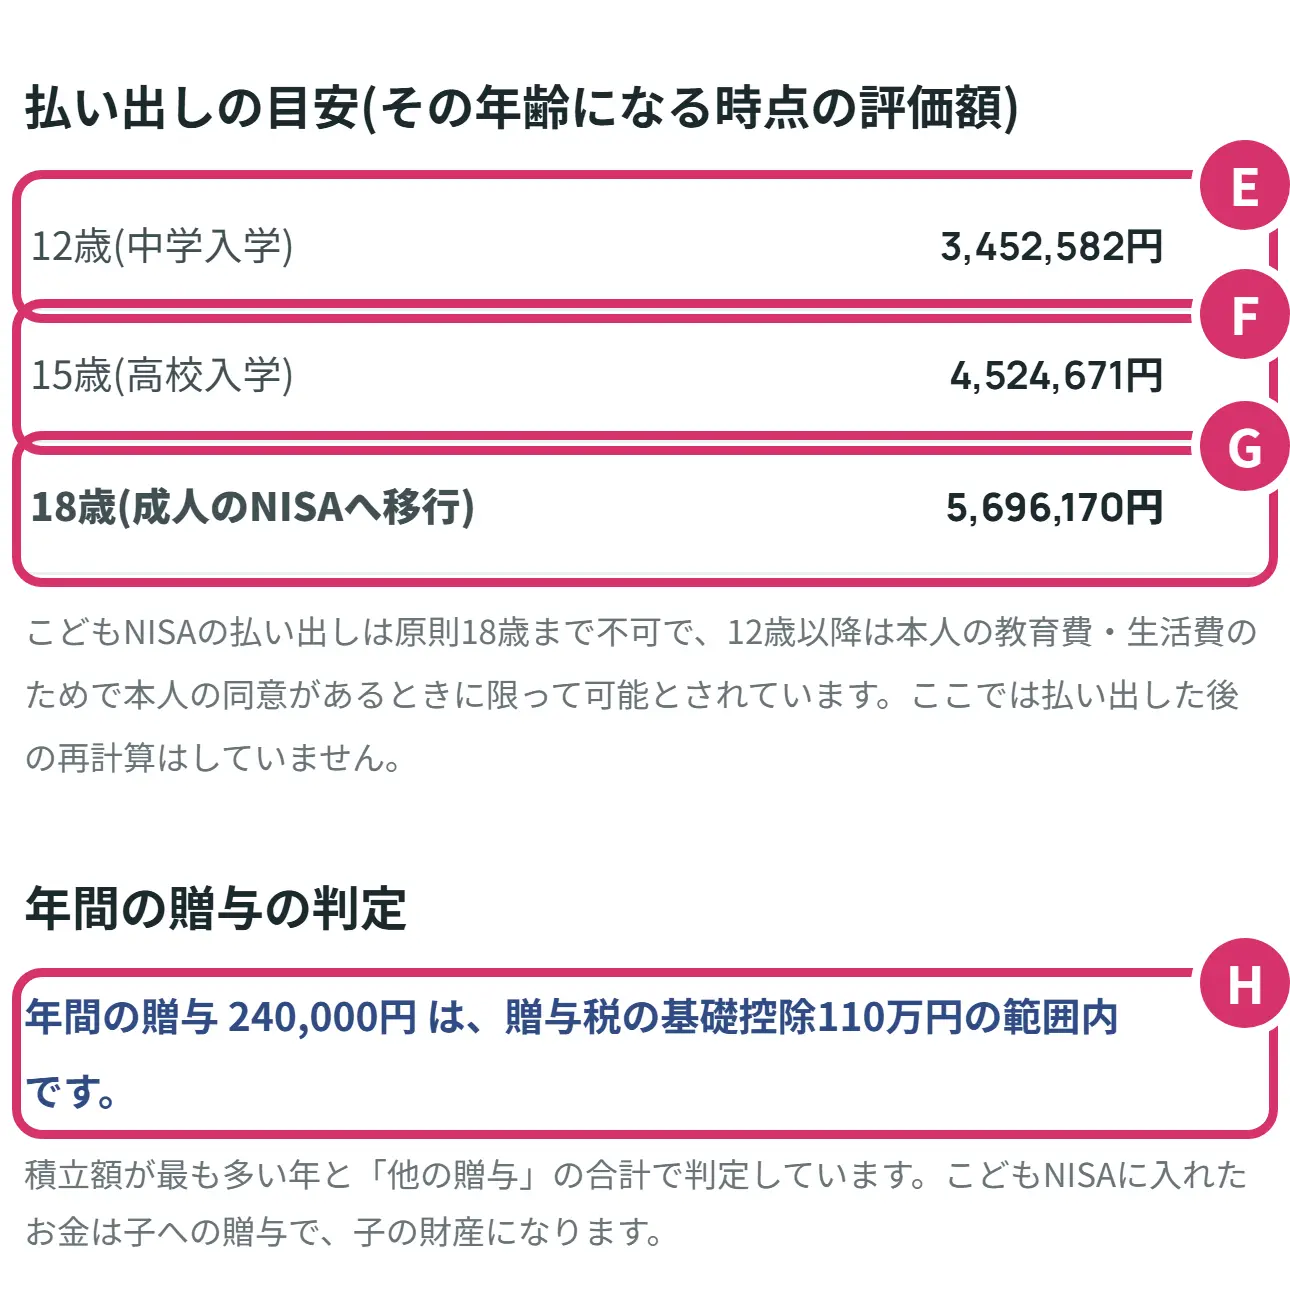
- E12歳(中学入学)の時点の評価額です。12歳になる年の初め(11歳の年の年末)の額で、Aさんは3,452,582円です。12歳以降は条件つきで払い出せるので、その目安として出しています。
- F15歳(高校入学)の時点の評価額です。Aさんは4,524,671円です。
- G18歳の時点の評価額です。Aと同じ数字です。払い出した後の計算はしていないので、途中で払い出したときは、この額より少なくなります。
- H年間の贈与の判定です。積み立てる額がいちばん多い年の額と、7の他の贈与を合わせて判定します。Aさんは年240,000円で、基礎控除110万円の範囲内です。
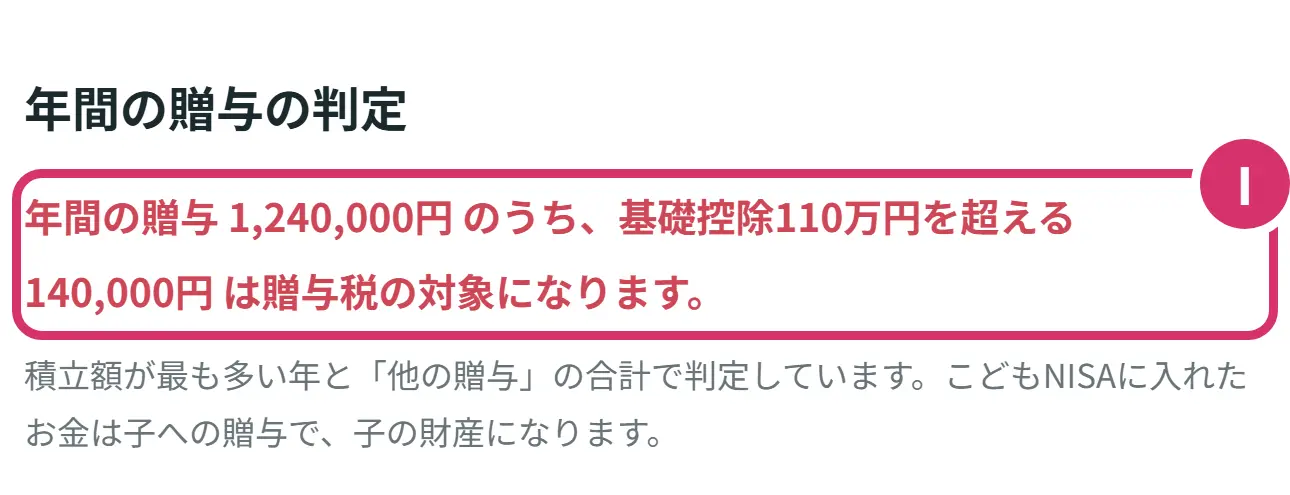
- I110万円を超えると、超える額が出ます。Aさんの条件で、7の他の贈与に100(万円)を入れた写真です。1年の合計1,240,000円のうち、140,000円が贈与税の対象になると出ます。
その下は、資産の推移のグラフと、年齢ごとの表です。
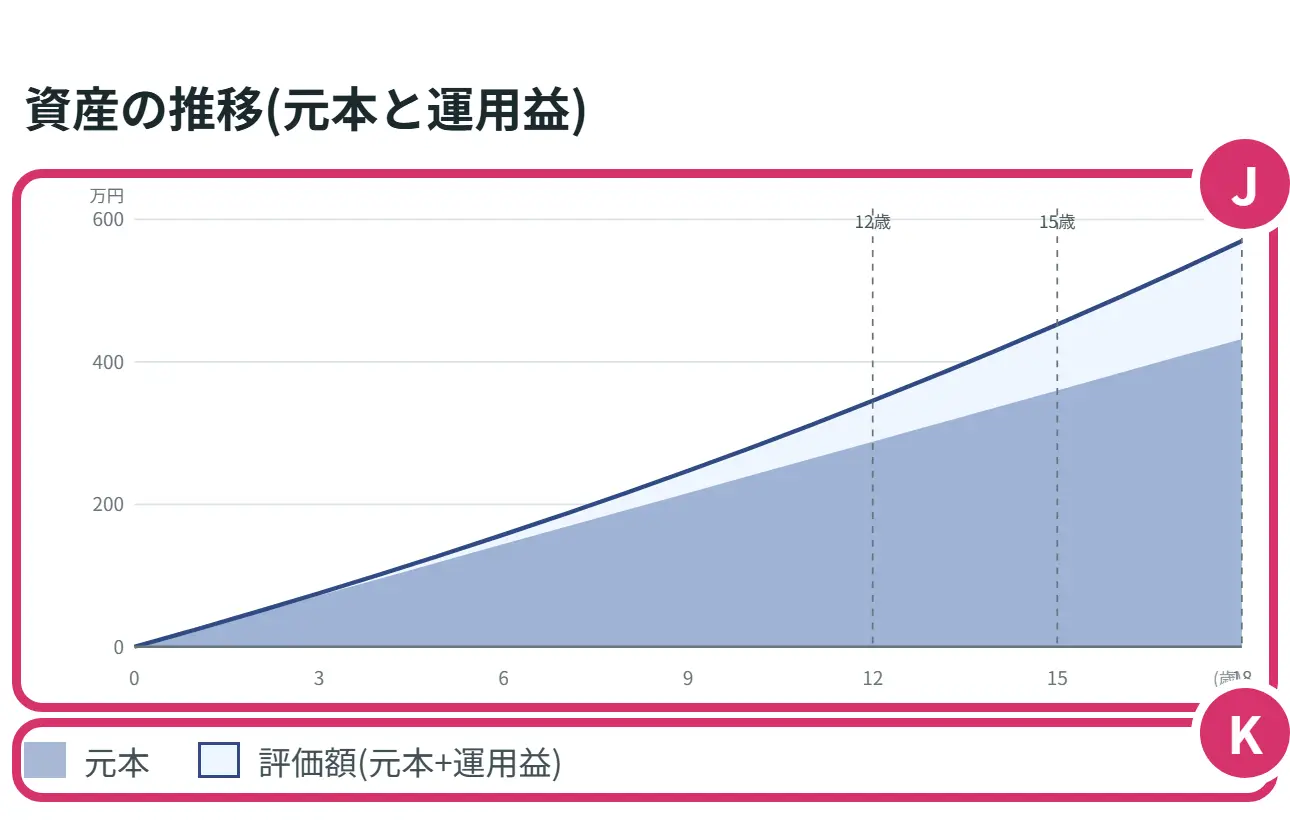
- J資産の推移のグラフです。横は子の年齢、縦は評価額(万円)です。点線は12歳・15歳と18歳の節目です。グラフに指を置くと、その年齢の評価額・元本・運用益が出ます。
- K色の意味です。元本と、評価額(元本+運用益)の2本です。2本の間が運用益です。
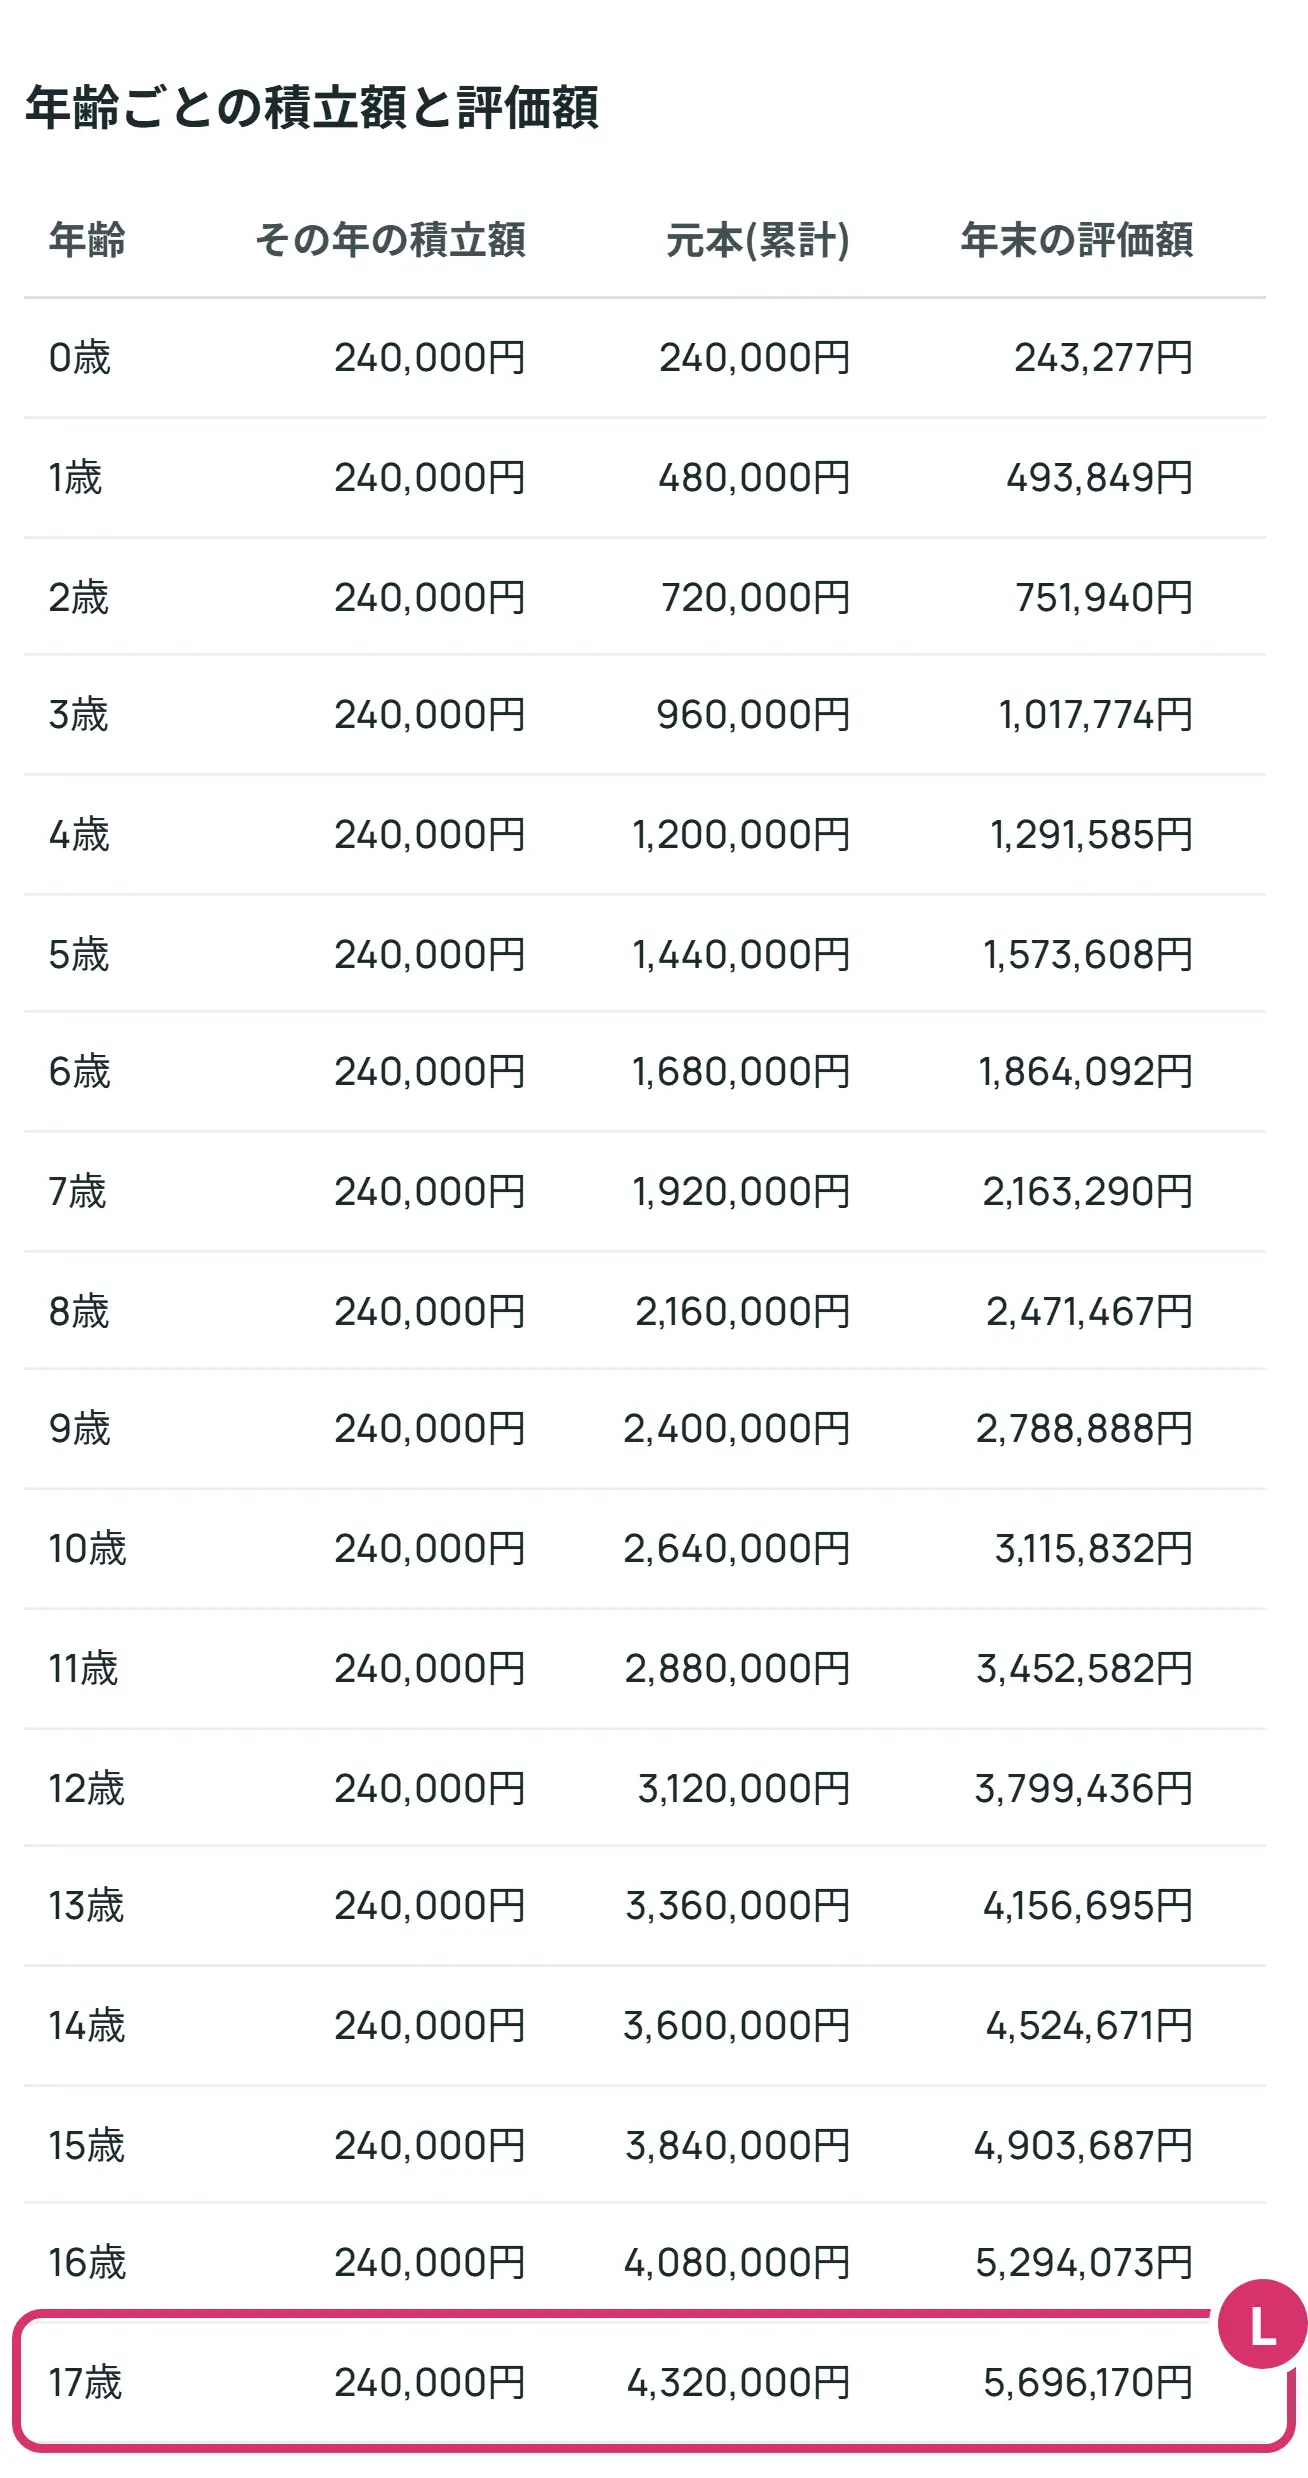
- L年齢ごとの表の最後の行です。17歳の年の年末の評価額が、Aの18歳時点の評価額と同じになります。表は、その年に積み立てた額、元本の累計、年末の評価額を1円単位で示します。
600万円に届くとき
積立額が多いと、18歳より前に600万円に届きます。届いた後は、積み立てた分の運用だけが続きます。
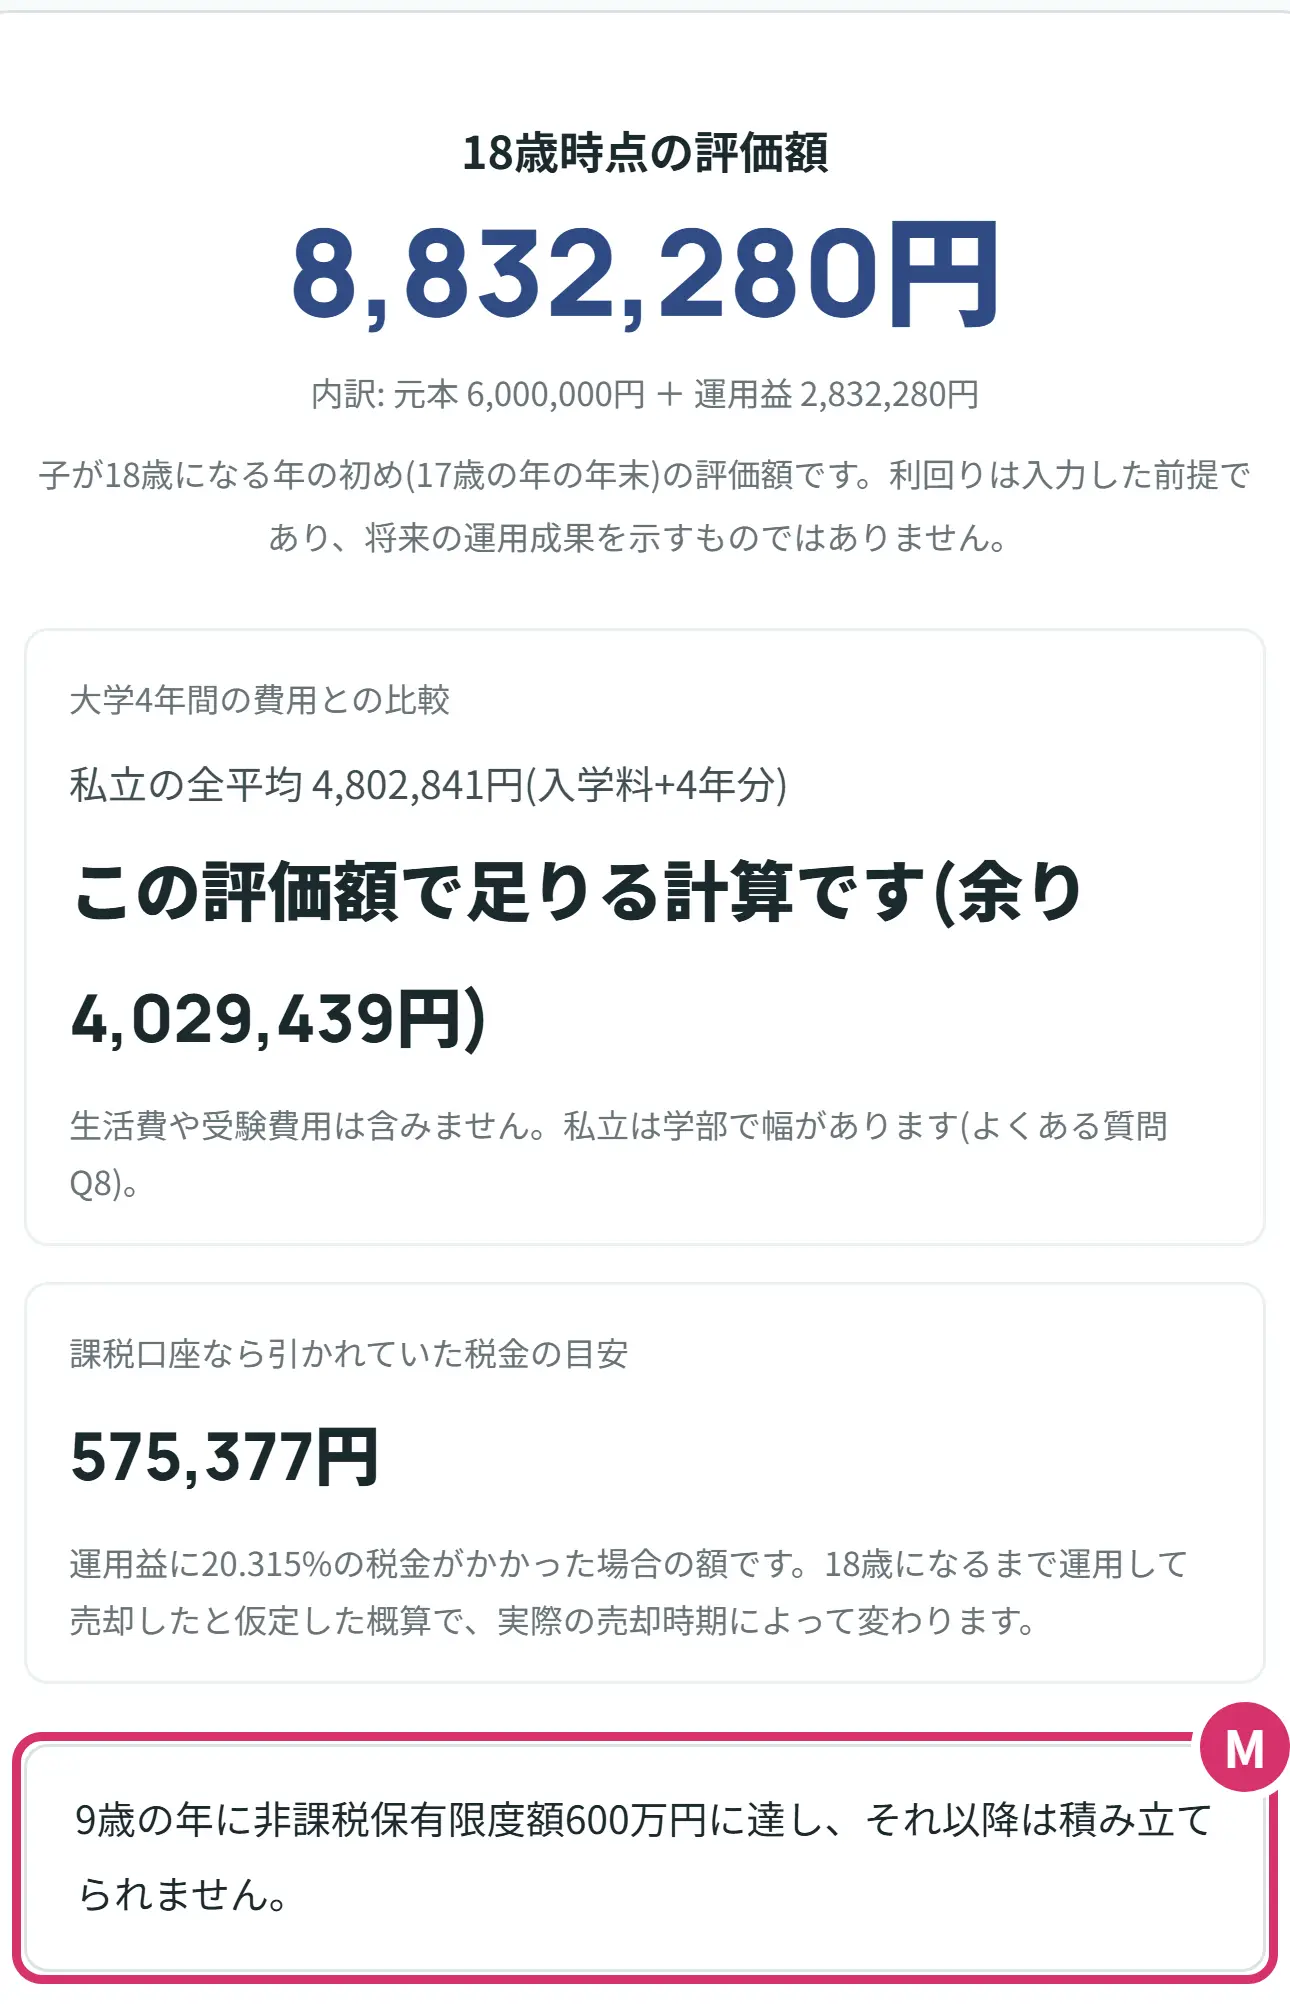
- M600万円に届いた年が出ます。Aさんの条件で、4の積立額を50,000円にした写真です。9歳の年に非課税保有限度額600万円に達し、それ以降は積み立てられない、と出ます。18歳時点の評価額は8,832,280円です。
世帯の非課税枠の視点の使い方
大人のNISAは、1人年間360万円・生涯1,800万円までです。夫婦で使い切っている世帯は、それ以上の投資を課税口座で運用することになります。こどもNISAの枠も使うと、その分は税金がかからずに運用できます。シミュレーターは、毎月の投資額をこの順に振り分けます。
例のカードのCさん(世帯で毎月10万円・親の枠に入れられる額0円・子は5歳と2歳)を押すと、視点が世帯の非課税枠に切り替わります。
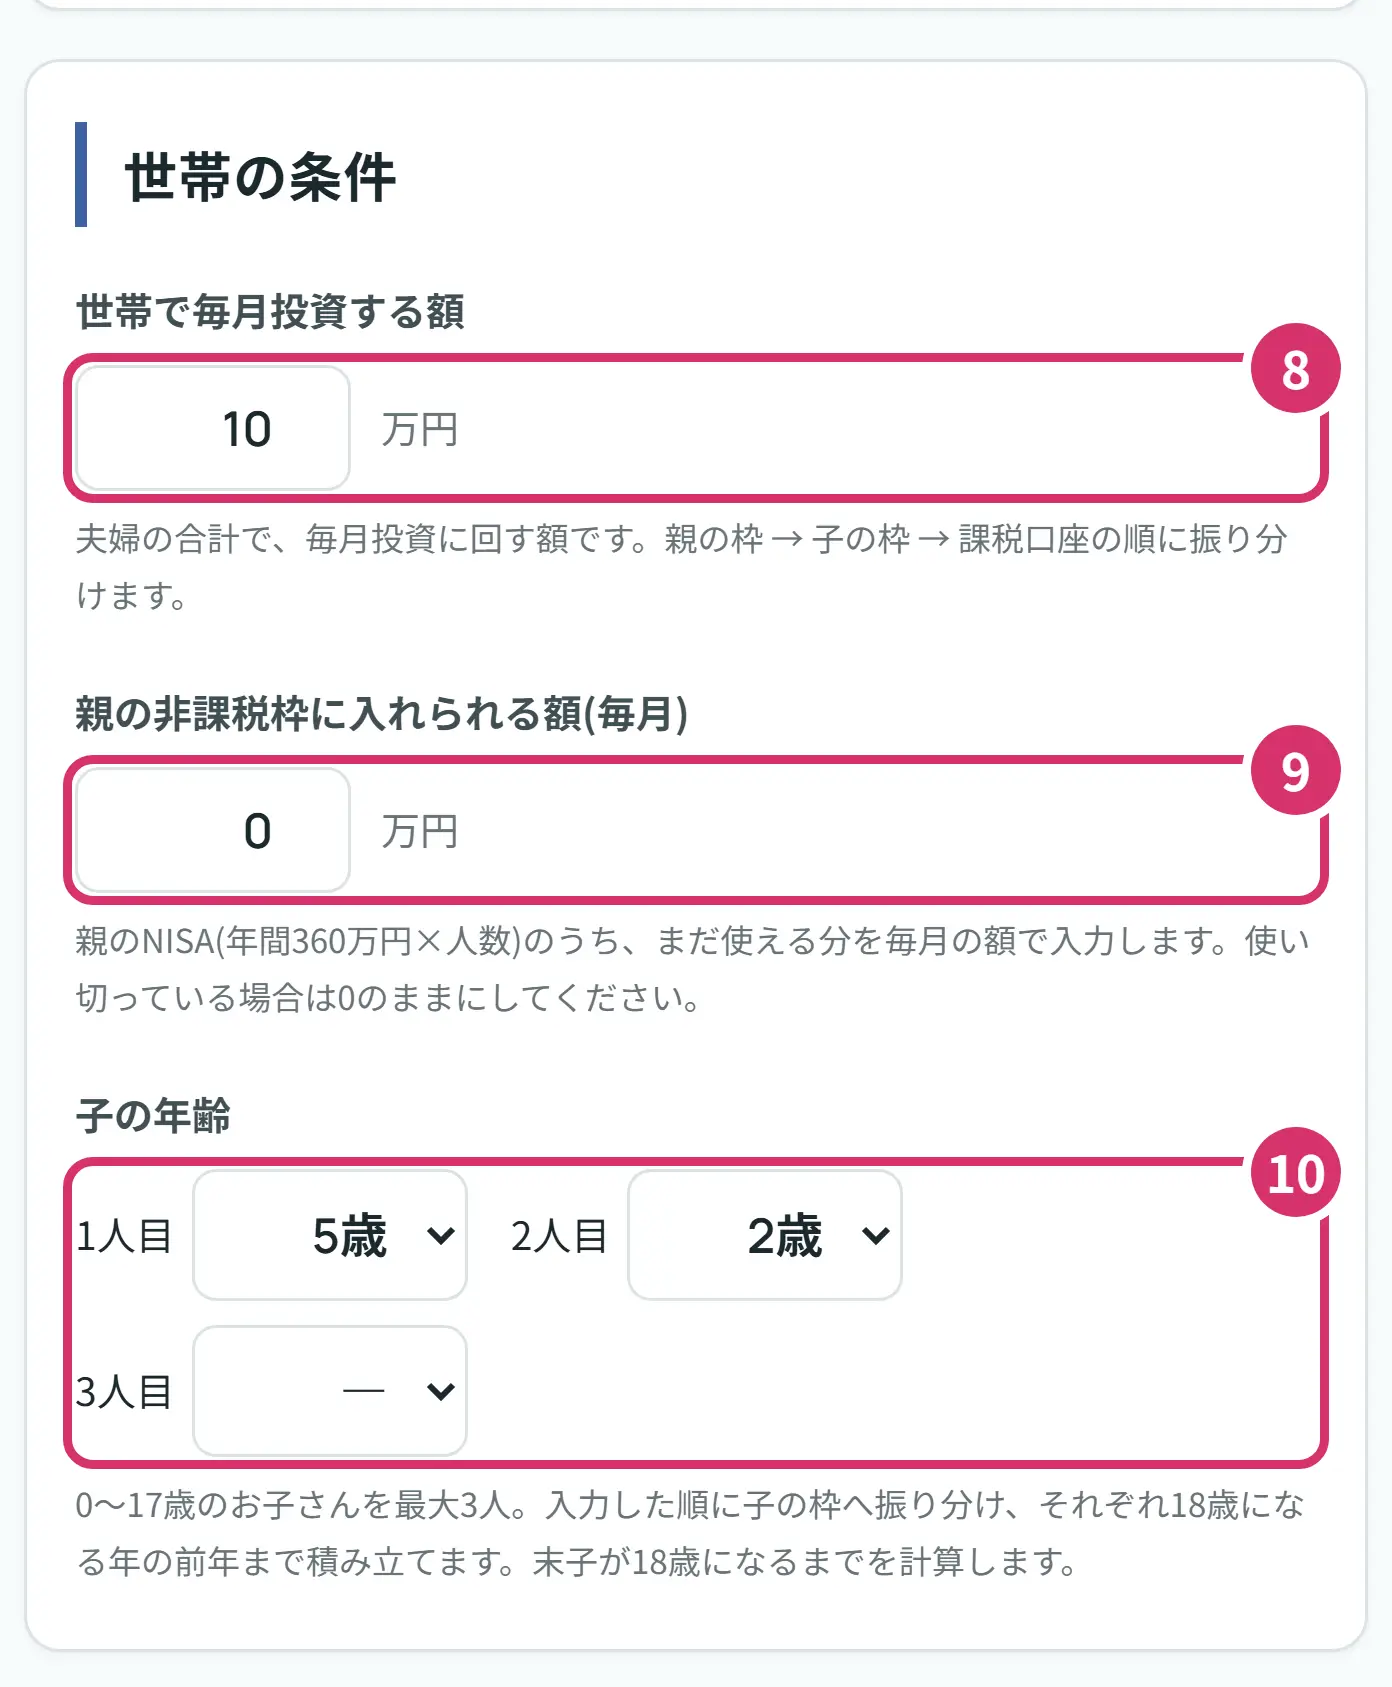
- 8世帯で毎月投資する額を、夫婦の合計の万円で入れます。
- 9親の非課税枠に入れられる額(毎月)です。親のNISA(1人年間360万円)のうち、まだ使える分を毎月の額で入れます。使い切っているときは0のままです。
- 10子の年齢を、最大3人まで選びます。入れた順に子の枠へ振り分けます(年齢の順ではありません)。いちばん下のお子さんが18歳になるまでを計算します。
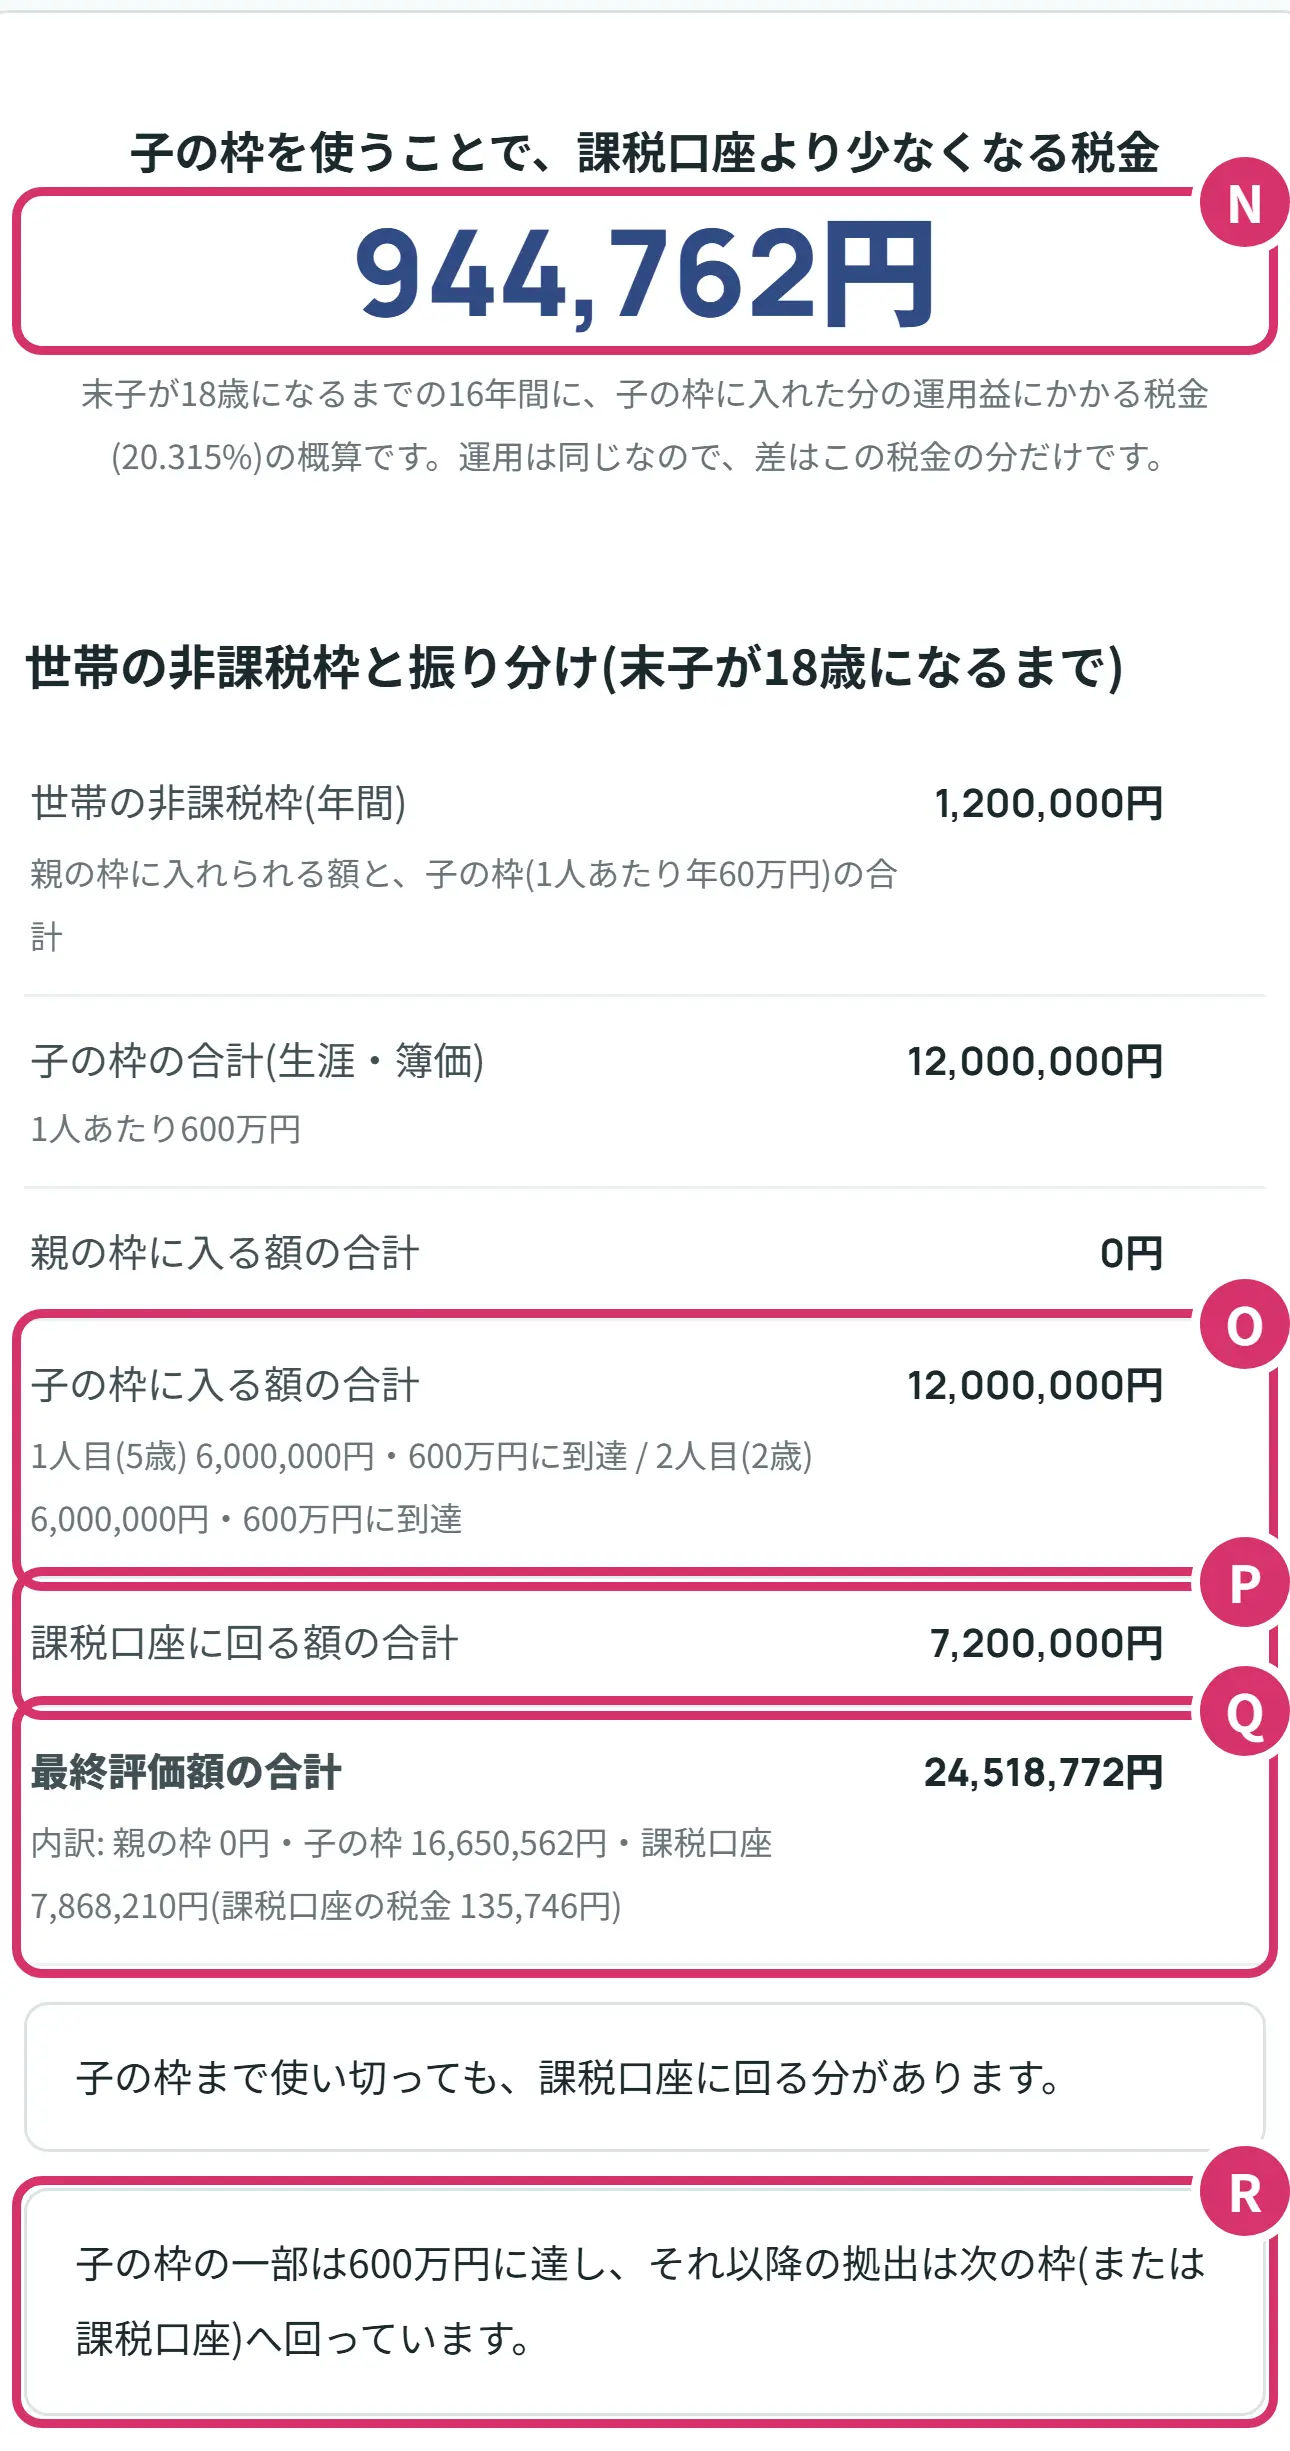
- N子の枠を使うことで、課税口座より少なくなる税金です。Cさんは16年間で944,762円です。運用は同じとして計算しているので、差は、子の枠に入れた分の運用益にかかる税金の分だけです。
- O子の枠に入る額の合計です。Cさんは12,000,000円です。2人とも600万円に届いています。
- P課税口座に回る額の合計です。Cさんは7,200,000円です。
- Q最終評価額の合計です。Cさんは24,518,772円です。小さな文字に、子の枠16,650,562円・課税口座7,868,210円と、課税口座の税金135,746円が出ます。
- R説明の文です。子の枠まで使い切っても課税口座に回る分があるとき、子の枠が600万円に達したときに出ます。
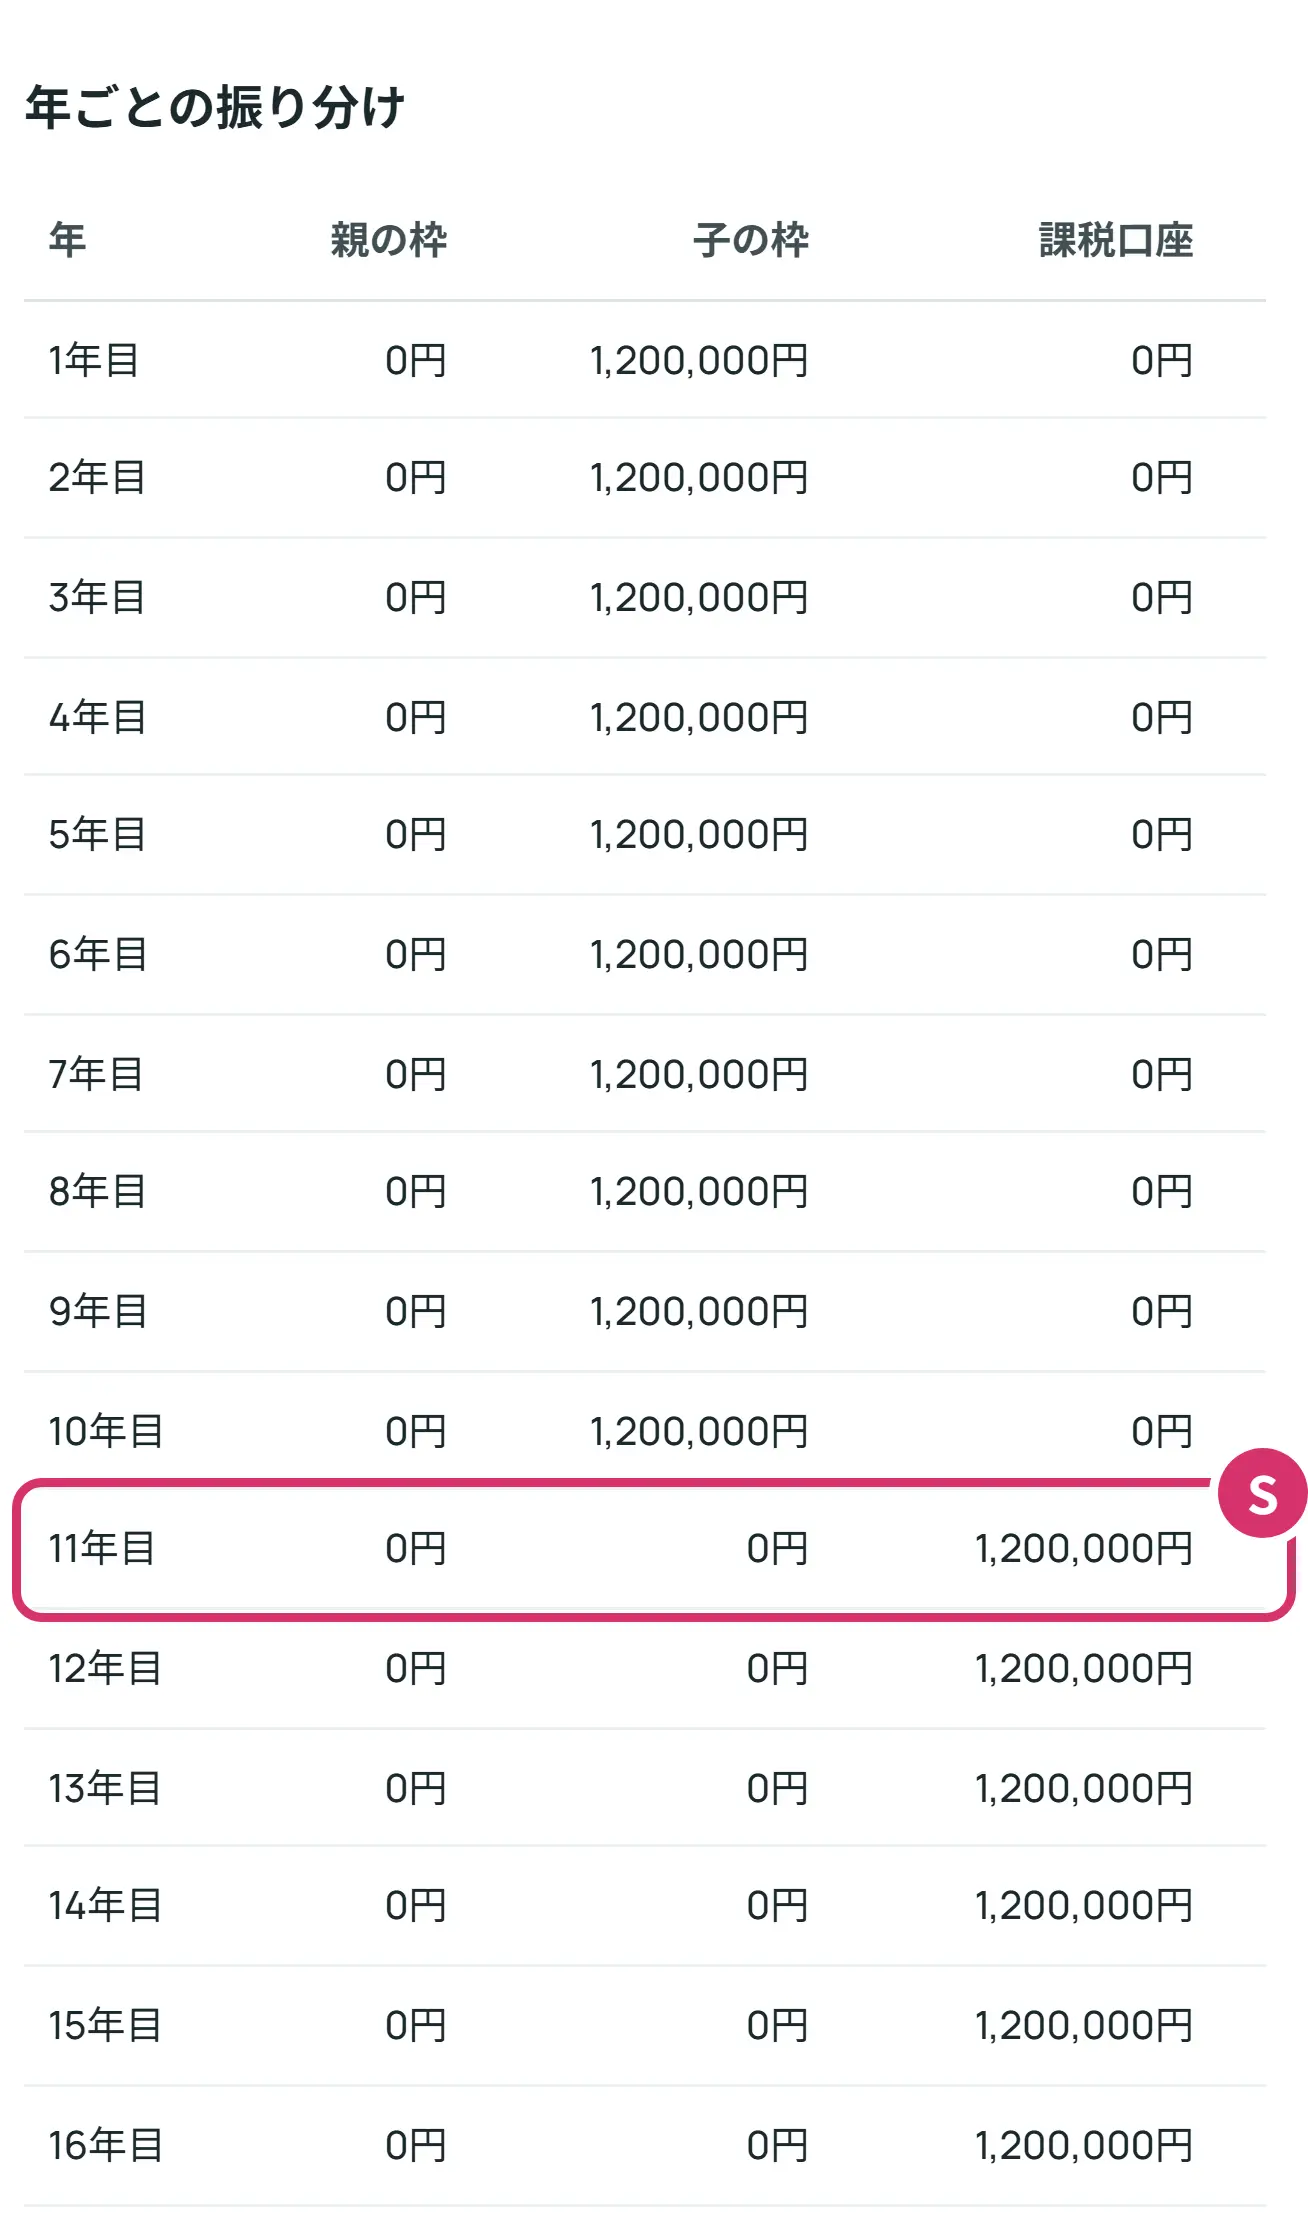
- S年ごとの振り分けの表です。Cさんは11年目から、子の枠が0円、課税口座が1,200,000円になります。
子の枠に入れたお金は子どもへの贈与で、子どもの財産です。払い出しは原則18歳まで、12歳以降も子どものためという条件があります。世帯の非課税枠の視点は税金の差だけを計算していて、親が自由に使えるお金が増えるという意味ではありません。
やってみましょう
シミュレーターの上のほうにある「Aさん」のカードのこの条件で試すを押してみてください。18歳時点の評価額に5,696,170円と出れば、見方は合っています。そのあと、お子さんの年齢と毎月の積立額を自分の条件に変えてみましょう。条件をあとで見返すなら、この条件のURLをコピーで残せます。
- お子さんの年齢と毎月の積立額を入れた
- 利回りを0%と、ほかの数字の2通りで見た
- 大学4年間の費用に足りるかを見た
- 他の贈与がある方は入れて、贈与の判定を見た
- 12歳・15歳の時点の額を見た
- 親のNISA枠を使い切っている方は、世帯の非課税枠の視点も見た
言葉の意味をもう少し見る
- こどもNISA
- 0〜17歳が対象の、つみたて投資枠の新しい形です。令和8年度の税制改正で作られ、2027年(令和9年)1月に始まる予定です。
- つみたて投資枠
- NISAのうち、積み立て・分散投資に向く投資信託を、定期的に積み立てて買う枠です。大人は1年120万円までです。
- 年間投資枠
- 1年に入れられる額の上限です。こどもNISAは60万円です。
- 非課税保有限度額(簿価)
- 入れた元本の合計の上限です。値上がりした分ではなく、買った金額で数えます。こどもNISAは600万円です。
- 評価額
- その時点で持っている投資信託の値打ちです。元本と運用益の合計です。
- 運用益
- 評価額から元本を引いた、増えた分です。
- 課税口座
- NISAではない、ふつうの証券口座です。運用益に20.315%(所得税・復興特別所得税・住民税)の税金がかかります。
- 贈与(ぞうよ)
- お金や財産をあげることです。こどもNISAに入れたお金は、子どもへの贈与で、子どもの財産になります。
- 基礎控除(暦年課税)
- 贈与税で、1年に受け取った贈与の合計から差し引く額です。受け取る人1人あたり110万円です。
- 親権者(しんけんしゃ)
- 子どもの親など、子どもに代わって財産の管理などをする人です。こどもNISAの口座は親権者などが管理します。
- 月次複利
- 毎月、その時点の残高に利回りをかけて増やす計算のしかたです。シミュレーターは、金融庁のつみたてシミュレーターと同じ方法で計算します。
よくある質問
Q1こどもNISAとは何ですか。いつから始まりますか。
0〜17歳が対象の新しいNISAで、2027年(令和9年)1月に始まる予定です。1年に60万円まで、入れた元本の合計600万円まで、積み立て向けの投資信託を積み立てで買えて、増えた分に税金がかかりません。口座開設の申し込みは2026年10月から受け付けている証券会社がありますが、積み立てられるのは口座が開設された後です。
Q2こどもNISAの上限はいくらですか。
年間投資枠は60万円(毎月なら5万円)、非課税保有限度額は600万円(簿価)です。大人のつみたて投資枠(年120万円)と比べると、1年の枠は半分です。月5万円で積み立てると、10年で600万円に届きます。
Q3こどもNISAで月2万円積み立てると、18歳でいくらになりますか。
0歳から17歳の年まで月2万円を積み立て、年3%で運用できたとすると、シミュレーターの計算では18歳になる時点で5,696,170円(うち元本4,320,000円)です。利回り0%なら元本と同じ4,320,000円、5%なら6,904,958円です。利回りは前提として置いた数字で、将来を予測するものではありません。
Q4児童手当をそのままこどもNISAで積み立てると、いくらになりますか。
0歳から児童手当の額(0〜2歳 月15,000円・3歳から月10,000円)を積み立て、年3%で運用できたとすると、18歳になる時点で3,140,900円(うち元本2,340,000円)の計算です。第3子以降の月30,000円は、シミュレーターに入っていません。
Q5こどもNISAに贈与税はかかりますか。
親や祖父母がこどもNISAに入れるお金は子どもへの贈与です。暦年課税では、1年間に受け取った贈与の合計が110万円以下なら贈与税はかかりません。こどもNISAの年間投資枠60万円だけならこの範囲に収まりますが、同じ年にほかの贈与があると合計で判定します。
Q6こどもNISAは途中で払い出せますか。18歳になったらどうなりますか。
原則として18歳まで払い出せません。12歳以降は、使い道が子どものためで、子どもが同意したことを示す書面とともに、親権者などが金融機関に申し出たときに払い出せるとされています。18歳になると、大人のつみたて投資枠へ自動的に移ります。600万円までの元本が大人の1,800万円の中に数えられるかは一次資料に書かれていないため、シミュレーターは18歳から先を計算しません。
Q7親のNISA枠を使い切っていたら、子どもの枠はどう考えればよいですか。
子の枠を使うと、世帯として税金がかからずに運用できる範囲が広がります。親の投資枠が増えるわけではありません。入れたお金は子どもの財産になり、払い出しにも制限があります。シミュレーターの世帯の非課税枠の視点で、課税口座で運用した場合との税金の差を計算できます。
Q8ジュニアNISAとは何が違いますか。
ジュニアNISAは2023年末で新しい投資が終わった、別の制度です。こどもNISAは2027年1月に始まる予定の新しい制度で、非課税で持てる期間に期限がなく、12歳以降は条件つきで払い出せ、18歳で大人のつみたて投資枠へ自動的に移ります。
次に見るとよいもの
- はじめての新NISA:大人のNISAの枠や、売るときのきまりを知りたい方
- はじめての教育費:大学までの教育費が、無償化と児童手当を引いていくらになるかを知りたい方
- はじめての積立シミュレーター:複利や想定利回り、信託報酬の入れ方をくわしく知りたい方
- 教育費の実質負担シミュレーター:お子さんの年齢と進路から、年ごとの教育費を計算したい方
出典
2026年11月6日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。