はじめての年収の壁|2026年の壁の一覧と働き損のしくみ、シミュレーターの使い方を図で説明
2026年11月5日確認
このページを読み終わるころには、年収の壁シミュレーターに自分の時給と年収を入れて、どこに壁があり、超えるといくら手取りが変わり、どこまで働けば取り返せるのかを読めるようになります。
年収の壁ってなに?
ひとことで言うと、年収がある金額を超えると、税金や社会保険料のかかり方が変わる境目です。
壁は1つではありません。シミュレーターは、住民税、社会保険の週の時間、社会保険の扶養、配偶者や親の控除、所得税の5種類を見ています。大きく分けると次の2種類です。
税金は、超えた分に少しずつかかります。だから、超えても手取りが大きく減ることはあまりありません。
社会保険は、入ると年収全体に保険料がかかります。だから、超えたとたんに手取りがまとまって減ります。
働き損ってなに?どこまで働けば取り返せる?
時給1,200円で、社員が51人以上の職場で働く40歳未満の方を例に見てみます。配偶者の年収は600万円とします。年収を増やしていくと、世帯の手取りは次のように動きます。
124.8万円で週20時間相当に届くと、勤務先の社会保険に入り、手取りが約17.7万円減ります。そこから働き続けて146.3万円まで来ると、壁を超える前の手取りを上回ります。この間が、いわゆる働き損です。
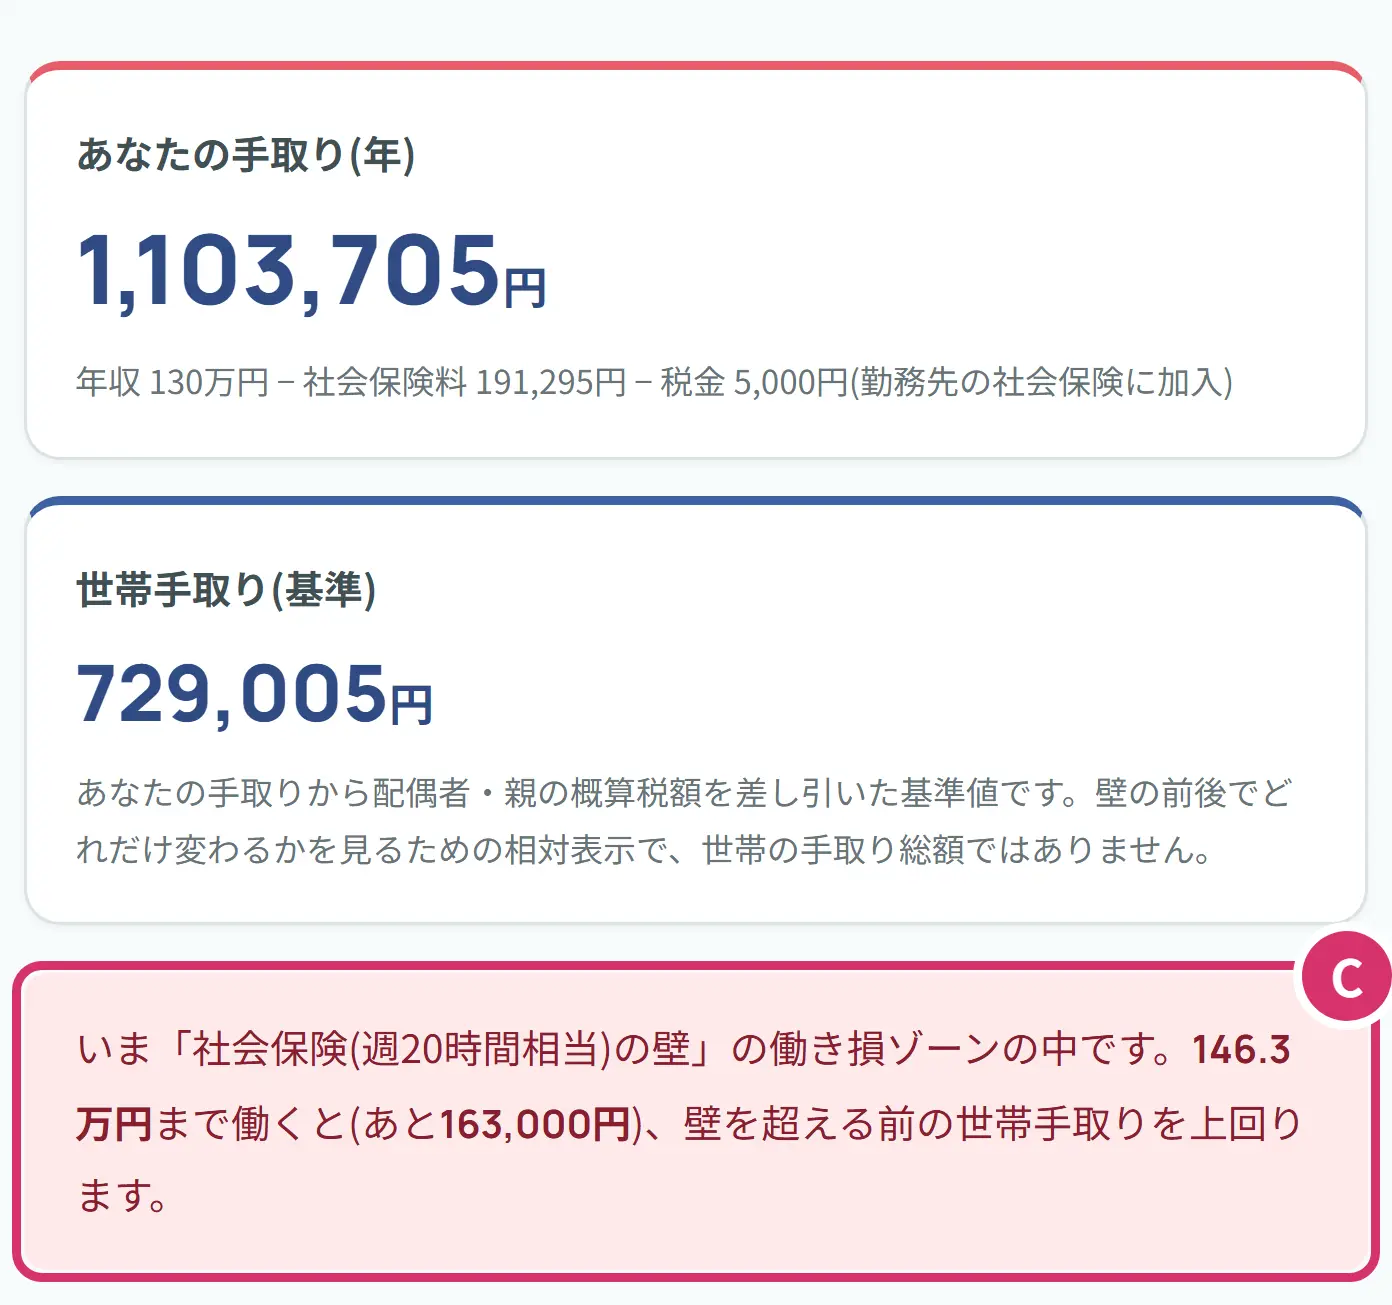
例えば年収110万円のAさんと、同じ時給で年収130万円のBさんの手取りは、1,100,000円と1,103,705円です。年収は20万円違うのに、手取りの差は3,705円という計算です。だから、壁を超えるなら回復の位置まで働くかどうかが、考えどころになります。
2026年の年収の壁の一覧
| 壁 | 年収の目安 | 超えるとどうなる | 手取りへの響き方 |
|---|---|---|---|
| 住民税 | 約119万円 | 自分に住民税がかかり始めます | 小さな段差(最初は約5,000円) |
| 社会保険(週20時間) | 年収ではなく時間で決まります。時給1,200円なら124.8万円 | 勤務先の社会保険に入ります | 大きな崖(この例で約17.7万円) |
| 社会保険の扶養 | 130万円(19〜22歳の家族は150万円、60歳以上は180万円) | 扶養から外れ、自分で社会保険に入ります | 大きな崖(50人以下の勤務先の例で約28.7万円) |
| 配偶者控除 | 136万円 | 配偶者特別控除に切り替わります | この時点では変わりません(所得税の控除は38万円のまま) |
| 配偶者特別控除 | 169万円 | 配偶者の控除が少しずつ減ります | 小さな段差が続きます |
| 所得税 | 178万円 | 社会保険料が無ければ、ここから所得税がかかります | 小さな段差 |
金額の例は、時給1,200円・配偶者の年収600万円・40歳未満で、シミュレーターと同じ計算です。学生のアルバイトでは、親の控除の線が136万円と159万円になります。136万円を超えても親の所得税の控除は63万円のままで、159万円を超えると少しずつ減ります。
106万円の壁はなくなった?週20時間の壁とは
いま大事なのは年収ではなく、週に何時間の契約かです。
日本年金機構は、月額8.8万円以上という賃金の要件について、「2026(令和8)年10月1日に撤廃されました。」と案内しています。厚生労働省も「年収約106万円を気にする必要はありません」と説明しています。いま勤務先の社会保険に入る条件は、次の4つです。
- 週の所定労働時間(契約で決まっている時間)が20時間以上
- 勤め先の従業員数が51人以上(2027年9月まで)
- 学生ではない
- 2か月を超えて雇われる見込みがある
年収の条件は無いので、週20時間の年収は時給で変わります。シミュレーターは時給×20時間×52週で、次の位置に壁を置きます。
時給1,250円より低いと、週20時間の壁が130万円より先に来ます。時給がそれより高いと、130万円の壁が先に来て、そのあとに週20時間の線が来ます。
残業の時間は原則として数えません。ただ、厚生労働省は「常に残業が発生している場合などは、週の所定労働時間の算出に含むことがあります。」と説明しています。契約が週20時間未満でも、実際の時間が2か月続けて週20時間以上で、そのあとも続く見込みなら、3か月目から加入の対象です。
社会保険に入る職場の範囲は、これから広がります。
| いつから | 勤め先の従業員数 |
|---|---|
| 2027年9月まで | 51人以上 |
| 2027年10月から | 36人以上 |
| 2029年10月から | 21人以上 |
| 2032年10月から | 11人以上 |
| 2035年10月から | 10人以下も対象 |
50人以下の職場でも、ふつうの社員の4分の3以上の時間と日数を働く方(週40時間の職場なら週30時間)は、もともと社会保険の対象です。シミュレーターは、50人以下と学生の場合、この週30時間の線で計算します。
130万円の壁・150万円の壁とは
家族の健康保険に入れてもらえる(扶養に入れる)年収の基準です。超えると、自分で社会保険に入ります。配偶者の扶養で働く方の道は3つあります。
時給1,200円・年収130万円の場合、51人以上の職場なら勤務先の社会保険で191,295円、50人以下の職場なら国民年金215,040円と国民健康保険などで304,540円という計算です。同じ年収でも、どの道を通るかで保険料が違います。
年間収入は、扶養に入る時点とそのあとの1年の見込み額です。給与なら月額108,333円以下が目安です。
給与だけの方は、労働条件通知書などの賃金から見込まれる年収が130万円未満なら、原則として扶養に入れます。契約に無かった残業代は、この判定の金額に入りません。ただし契約期間が1年未満のときや、「シフト制による」のように時間がはっきりしないときは使えません。
人手不足で一時的に収入が増えて基準を超えても、協会けんぽは「事業主証明を添付することにより、原則、連続2回まで被扶養者の認定が可能となります。」と案内しています。
同居なら、収入が配偶者の収入の半分未満であることも条件です(満たさなくても、配偶者の収入を上回らず、生計の中心だと認められれば扶養に入れることがあります)。シミュレーターはこの条件を見ていません。
60歳以上か障害のある方は180万円未満です。19歳以上23歳未満の家族(配偶者を除く)は150万円未満で、学生かどうかは問われません。年齢はその年の12月31日の時点で見ます。
税金の壁では、電車やバスの通勤手当は非課税の限度額まで年収に入れません。扶養の判定は別で、日本年金機構は、労働契約での判定の賃金に「諸手当および賞与も含まれます」と説明し、「通勤手当有」としか書いていない書類では判定できないとしています。通勤手当がある方は、加入先の健康保険に確かめましょう。
学生の場合は崖が小さくなります。国民年金は扶養とは関係なく、20歳になると加入するので(学生納付特例を使えます)、150万円を超えて新しく増えるのは国民健康保険料だけです。シミュレーターの例では、時給1,200円・親の年収800万円で約9.2万円の減りです。
税金の壁(119万円・136万円・178万円)のしくみ
税金の壁の金額は、差し引ける控除を足した数字です。2026年分は、給与所得控除の最低額が74万円です。
178万円は、社会保険料がかからない場合の線です。勤務先の社会保険に入っていると、保険料の分も引けるので、時給1,200円の例で所得税がかかり始めるのは約209万円です。シミュレーターの表の178万円を超えていても、所得税が0円のことがあります。
住民税がかからない線は、住んでいる地域で違います。合計所得45万円(給与だけなら119万円)は1級地の場合で、京都市や福岡市はこの金額です。浦添市は扶養親族などがいない方の均等割が非課税になる給与収入を112万円以下と案内しています。シミュレーターは1級地で計算します。
配偶者の税金は、136万円を超えても急には増えません。配偶者控除から配偶者特別控除に切り替わり、収入169万円までは所得税の控除が38万円のままです(配偶者の合計所得金額が900万円以下の場合)。税金の扶養と社会保険の扶養は基準が別なので、混ぜないようにしましょう。
知っておきたいこと
勤務先の社会保険に入ると、厚生年金が基礎年金に上乗せされ、病気やけが、出産で休んだときの傷病手当金や出産手当金の対象にもなります。シミュレーターの手取りには、この分は入っていません。
厚生労働省は、扶養に入っている方に、「家族手当」や「配偶者手当」の対象外となる可能性があることにも留意するよう案内しています。シミュレーターには入っていません。配偶者の勤め先の決まりを見てみましょう。
シミュレーターの国民健康保険料は目安の式で、低所得の方の軽減も入っていません。正確な額は、住んでいる市区町村の案内で確かめましょう。
住民税は前年の所得で計算します。シミュレーターは同じ年収が続いた場合の数字なので、収入が変わった年は実際と違います。
2026年10月に始まった制度で、新しく対象になる事業所が利用を申し出ると、標準報酬月額が12.6万円以下の短時間労働者の保険料が通算3年間軽くなります。シミュレーターには入っていません。勤め先に聞いてみましょう。
年収の壁シミュレーターの使い方
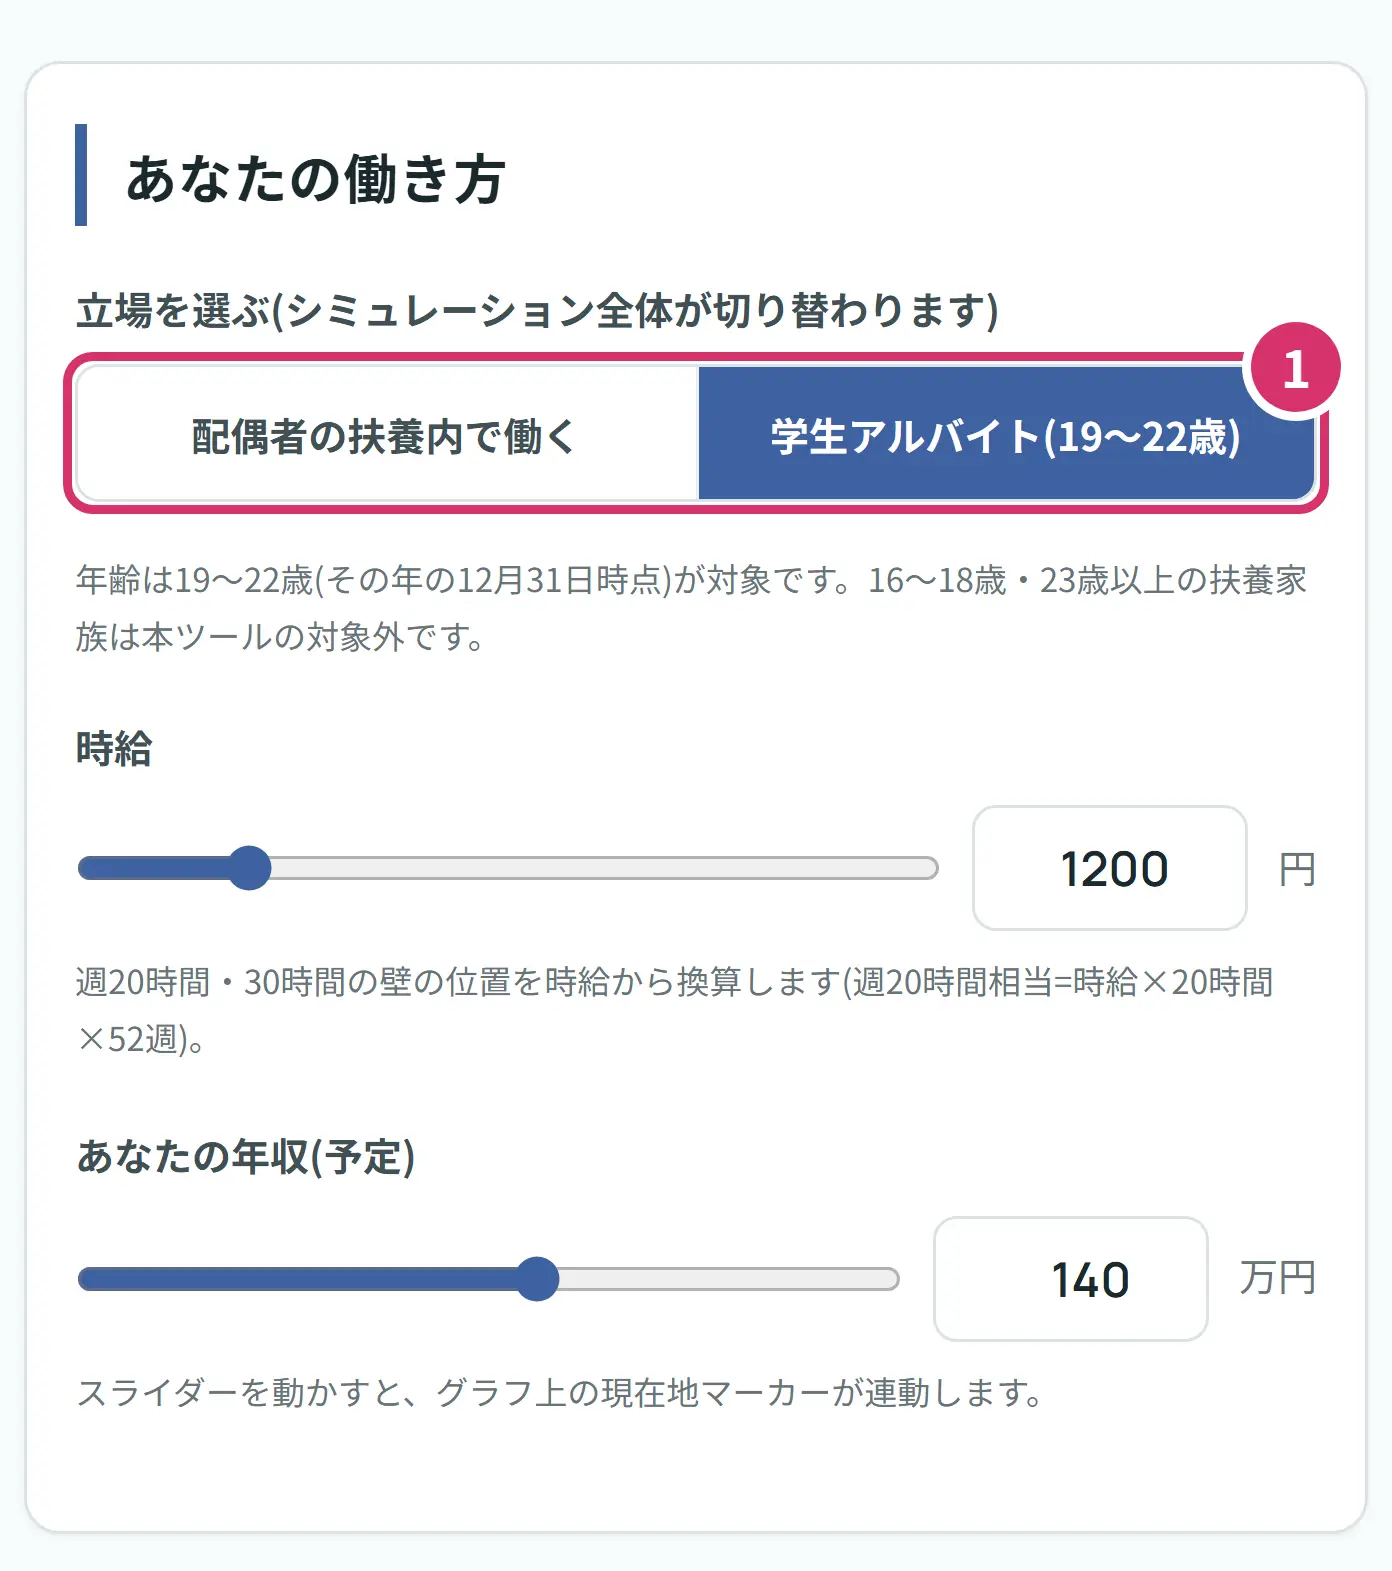
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。写真は、例のカードのAさん(時給1,200円・年収110万円・51人以上・40歳未満・配偶者の年収600万円)を入れた状態です。
ステップ1 あなたの働き方を入れる
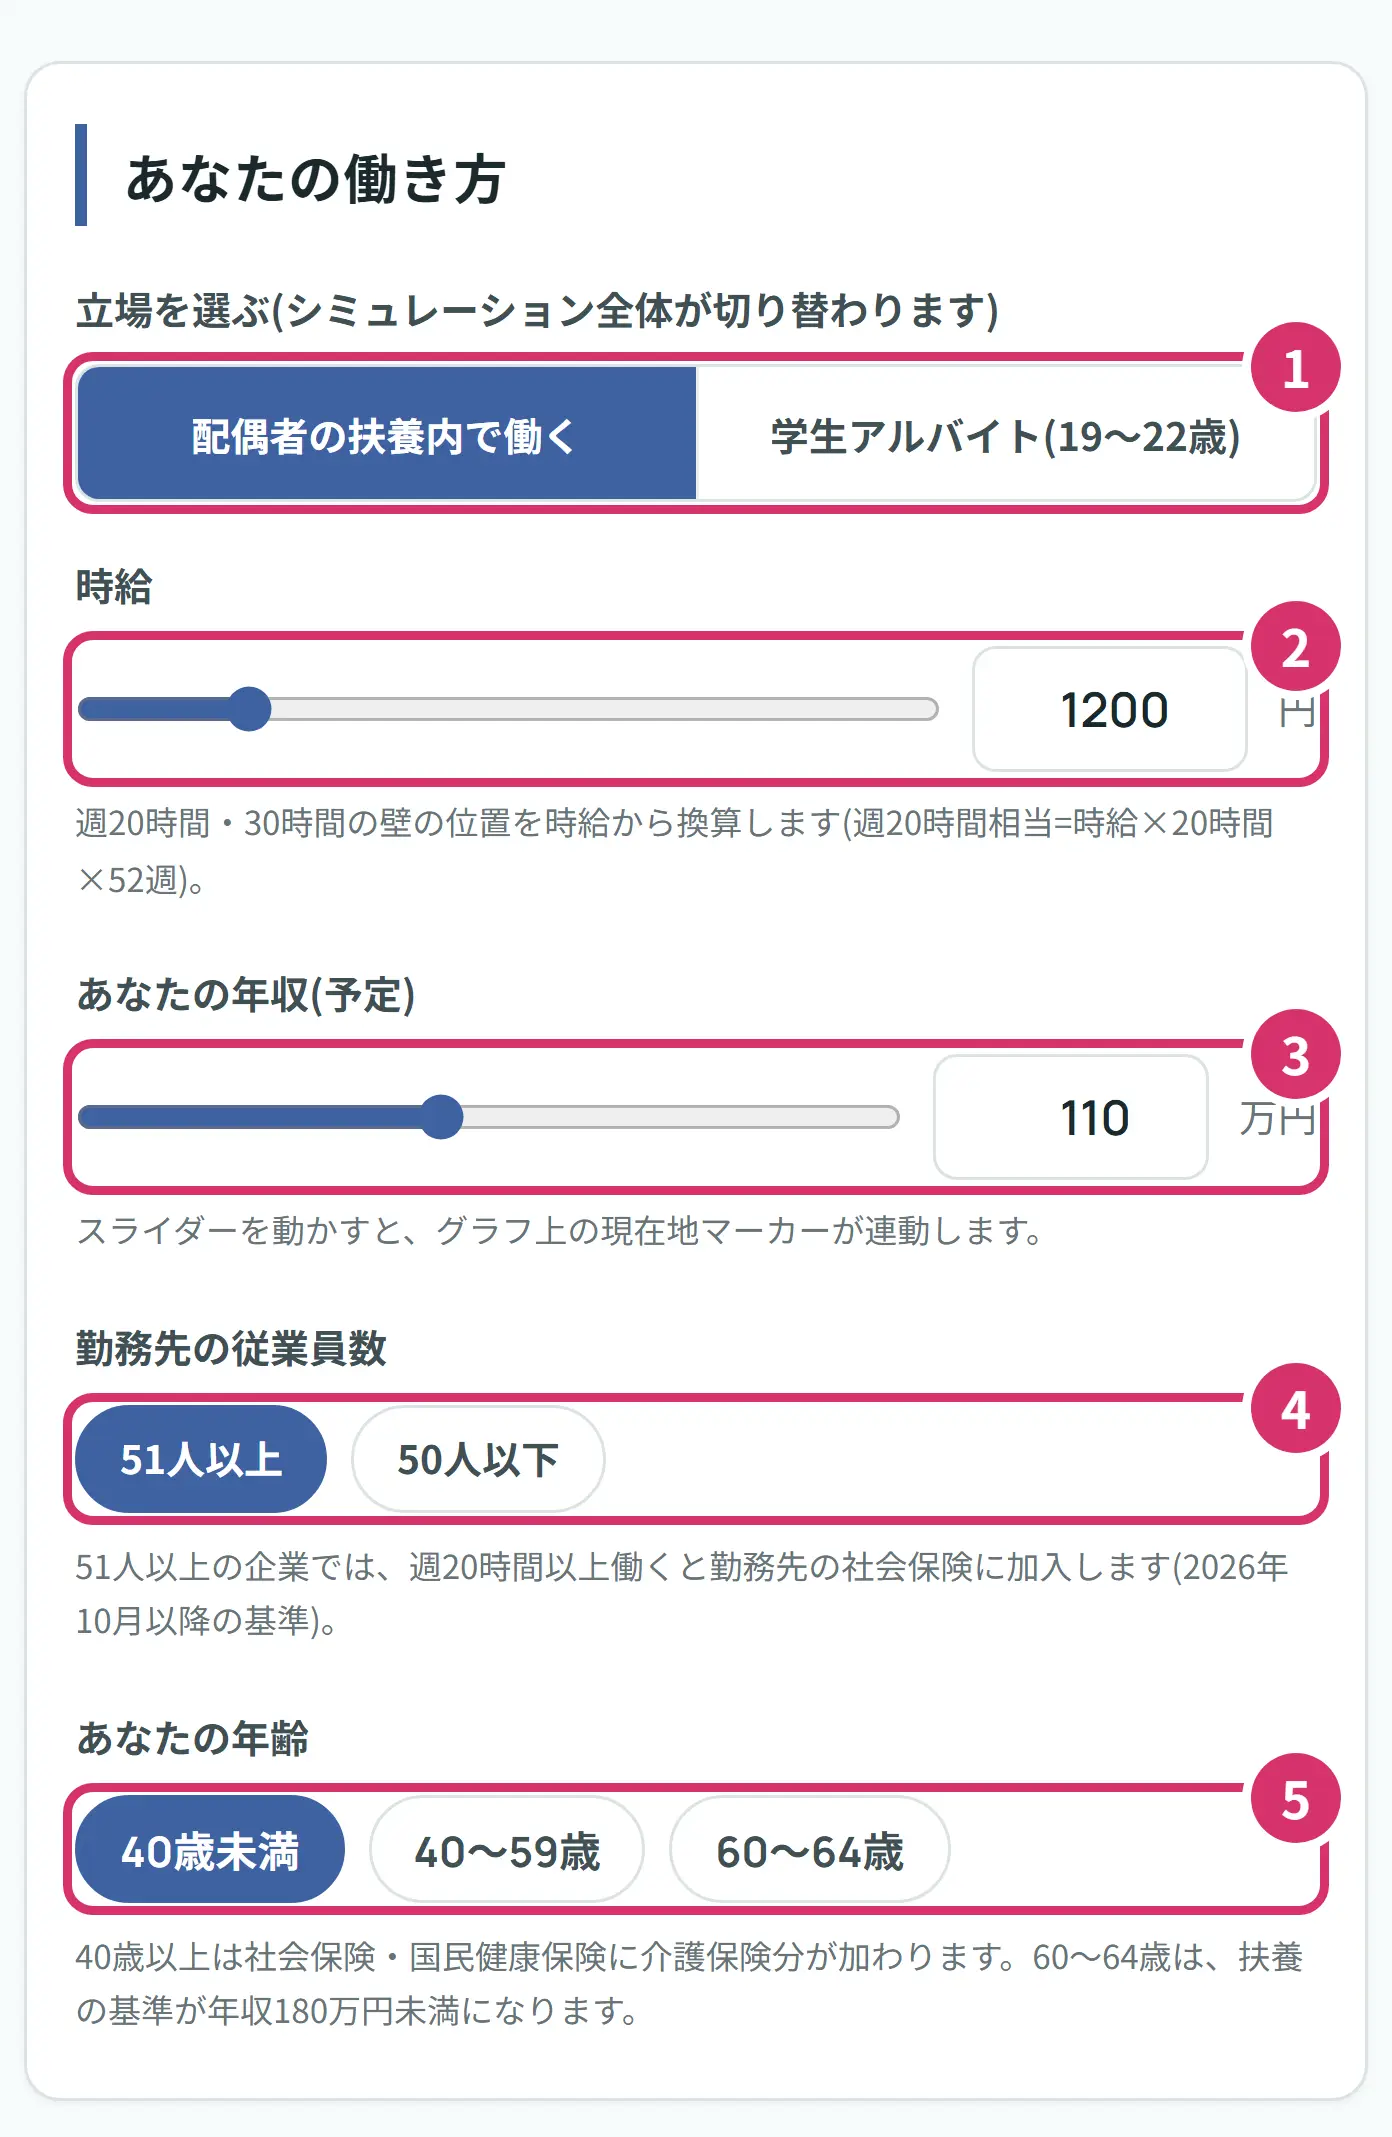
- 1立場を選びます。配偶者がいてパートで働く方は左、19〜22歳の学生アルバイトの方は右です。押すと計算全体が切り替わります。16〜18歳の方と、23歳以上で親の扶養に入っている方は対象外です。
- 2時給を入れます。下の絵のような労働条件通知書か雇用契約書、給与明細で分かります。週20時間相当の年収は、時給×20時間×52週で出します。
- 3あなたの年収(予定)は、これから1年間の見込みを万円で入れます。手取りではなく、引かれる前の金額です。時給×週の時間×52で出せます。例えば時給1,200円で週18時間なら約112万円です。つまみを動かすと、グラフの現在地も一緒に動きます。
- 4勤務先の従業員数を選びます。週の時間がふつうの社員の4分の3未満のパートの方は数えず、厚生年金に入っている人の数で見ます。法人なら、同じ法人の全部の事業所の合計です。分からなければ勤務先に聞きましょう。
- 5あなたの年齢を選びます。40歳以上は介護保険の分が増えます。60〜64歳を選ぶと、扶養の基準が180万円未満になり、扶養を外れたあとは国民健康保険だけを計算します。
賞与も年収に入れます。シミュレーターの年収は1つの数字で、税金も社会保険も同じ金額で計算します。通勤手当がある方は、実際の扱いが税金と扶養で違うことがある点を覚えておきましょう。
ステップ2 配偶者か親の年収を入れる
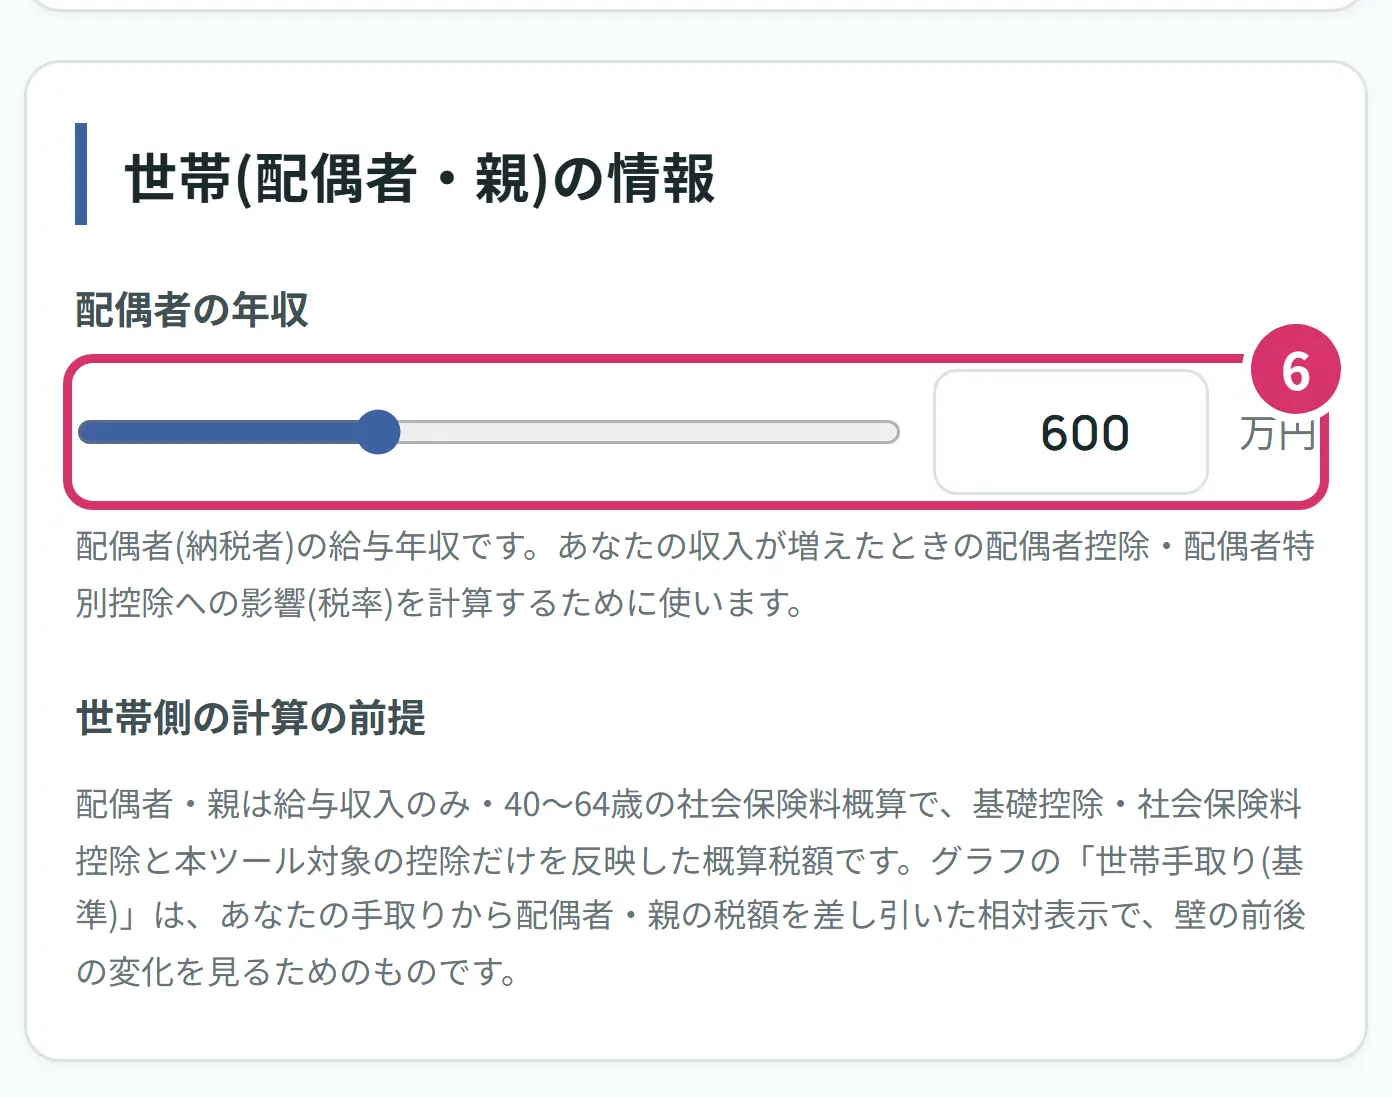
- 6配偶者の年収を万円で入れます(学生の場合は親の年収です)。配偶者の源泉徴収票の支払金額の欄で分かります。配偶者の税金がいくら増えるかを計算するために使います。
ステップ3 結果を読む
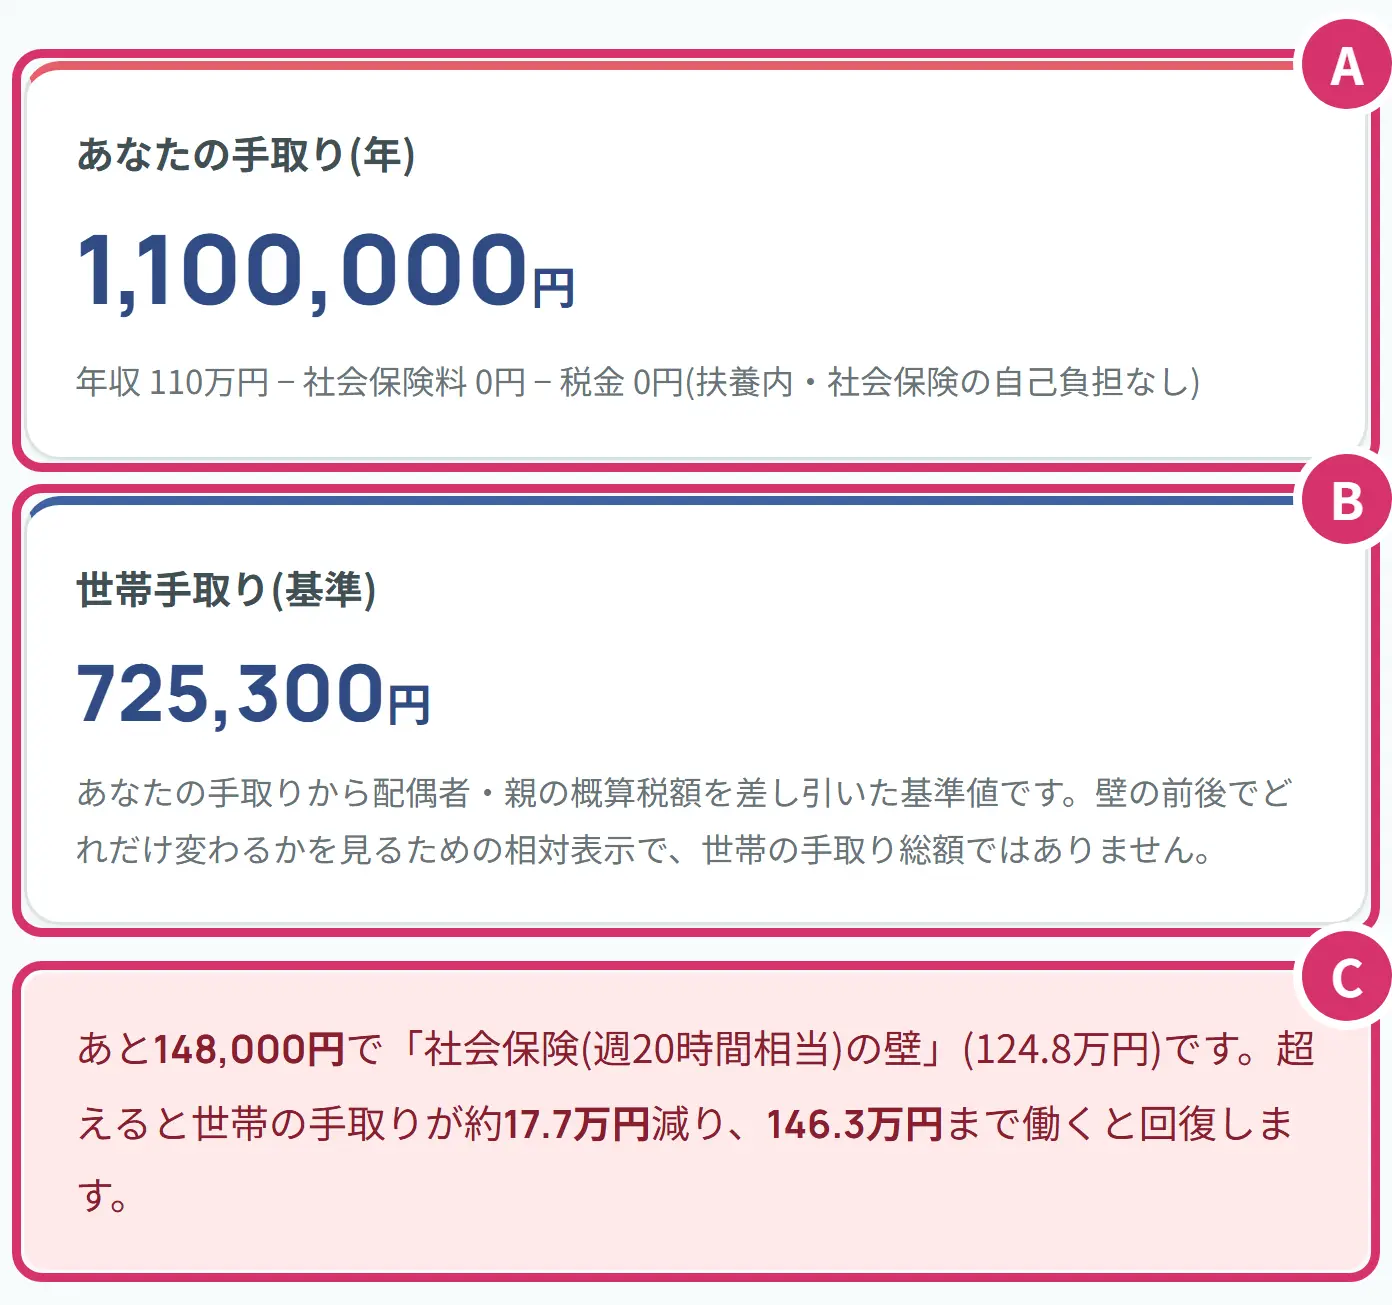
- Aあなたの手取り(年)です。Aさんは年収110万円で、社会保険料も税金も0円なので、1,100,000円です。
- B世帯手取り(基準)は、あなたの手取りから配偶者の税金を引いた数字です。Aさんは1,100,000円-374,700円で725,300円です。世帯全体の手取りではなく、壁の前後の変化を見るための物差しです。金額そのものより、増えたか減ったかを見ましょう。
- C次に何が起きるかの案内です。Aさんなら、あと148,000円で週20時間相当の壁(124.8万円)に届き、世帯の手取りが約17.7万円減り、146.3万円まで働くと回復します。
グラフを読む
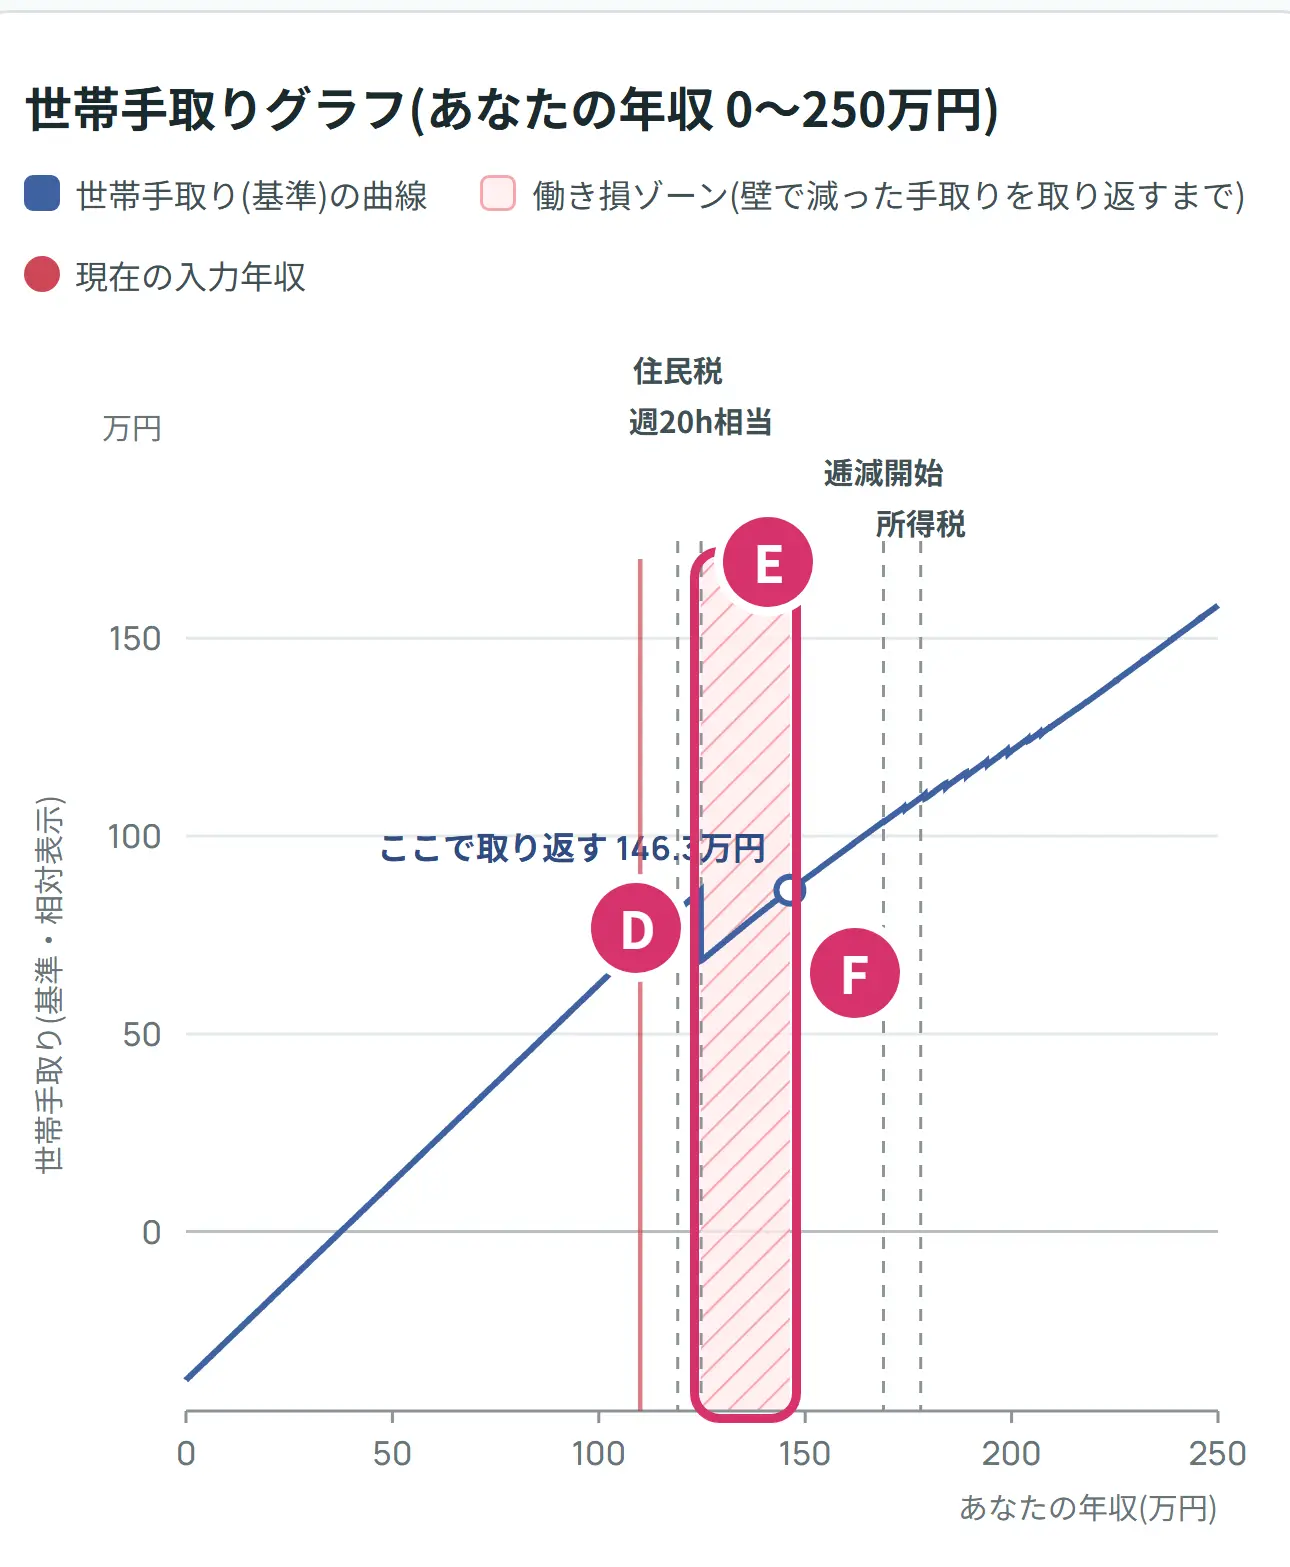
- D赤い点と縦線が、いまの年収です。つまみを動かすと動きます。
- E網掛けが働き損の範囲です。ここにいる間は、壁を超える前より世帯手取りが少ない状態です。点線の縦線が壁の位置で、上に名前が出ます。週20h相当は週20時間相当、逓減(ていげん)開始は配偶者の控除が減り始める線です。
- Fここで取り返すが回復の位置です。Aさんの条件なら146.3万円で、ここより上で働けば、壁を超える前の世帯手取りを上回ります。グラフに触れると、その年収の金額も見られます。
グラフの線が右上がりなら、働くほど手取りが増えています。ぎざぎざの小さな段差は、税金や控除の変わり目です。大きく落ちている所だけ、まず見れば大丈夫です。
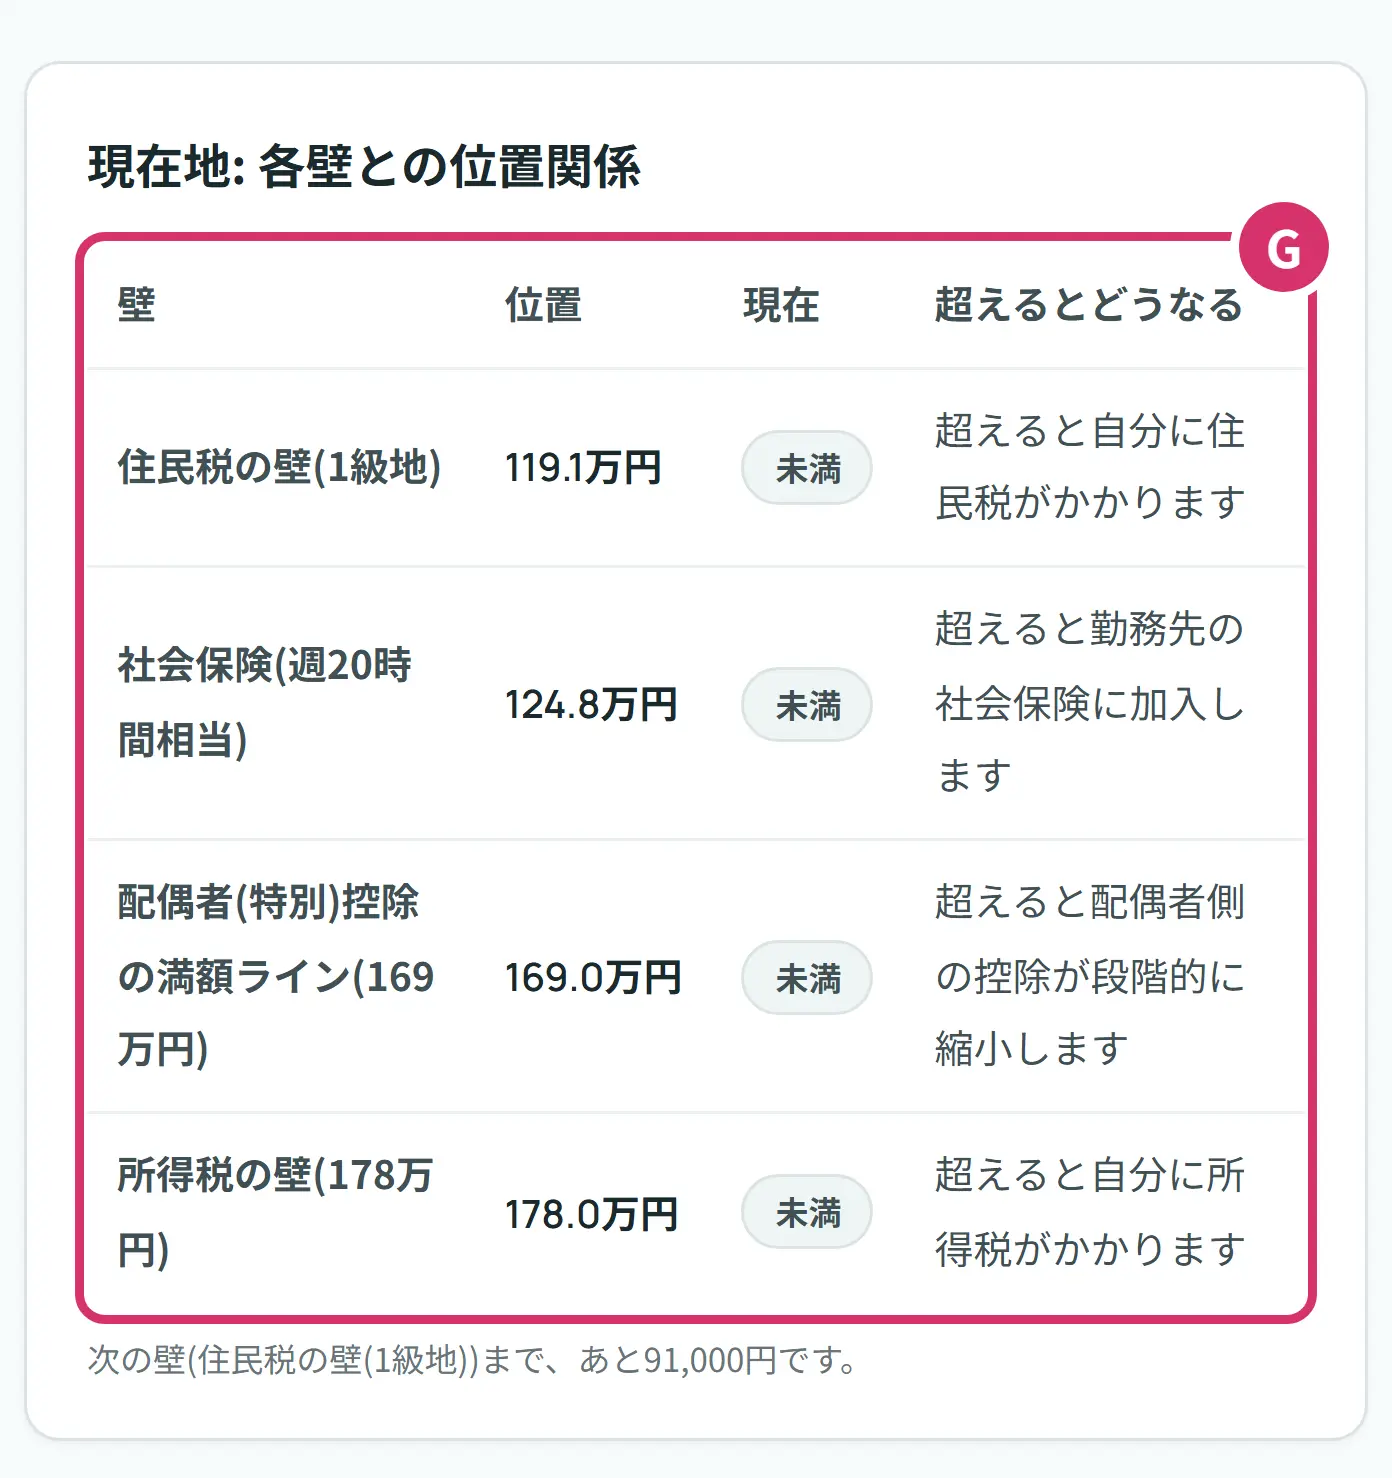
- G現在地の表です。自分の年収から見て、それぞれの壁を超えているか、超えると何が変わるかが1行ずつ出ます。表の下には、次の壁までの残りの金額も出ます。時給や従業員数を変えると、壁の行も変わります。
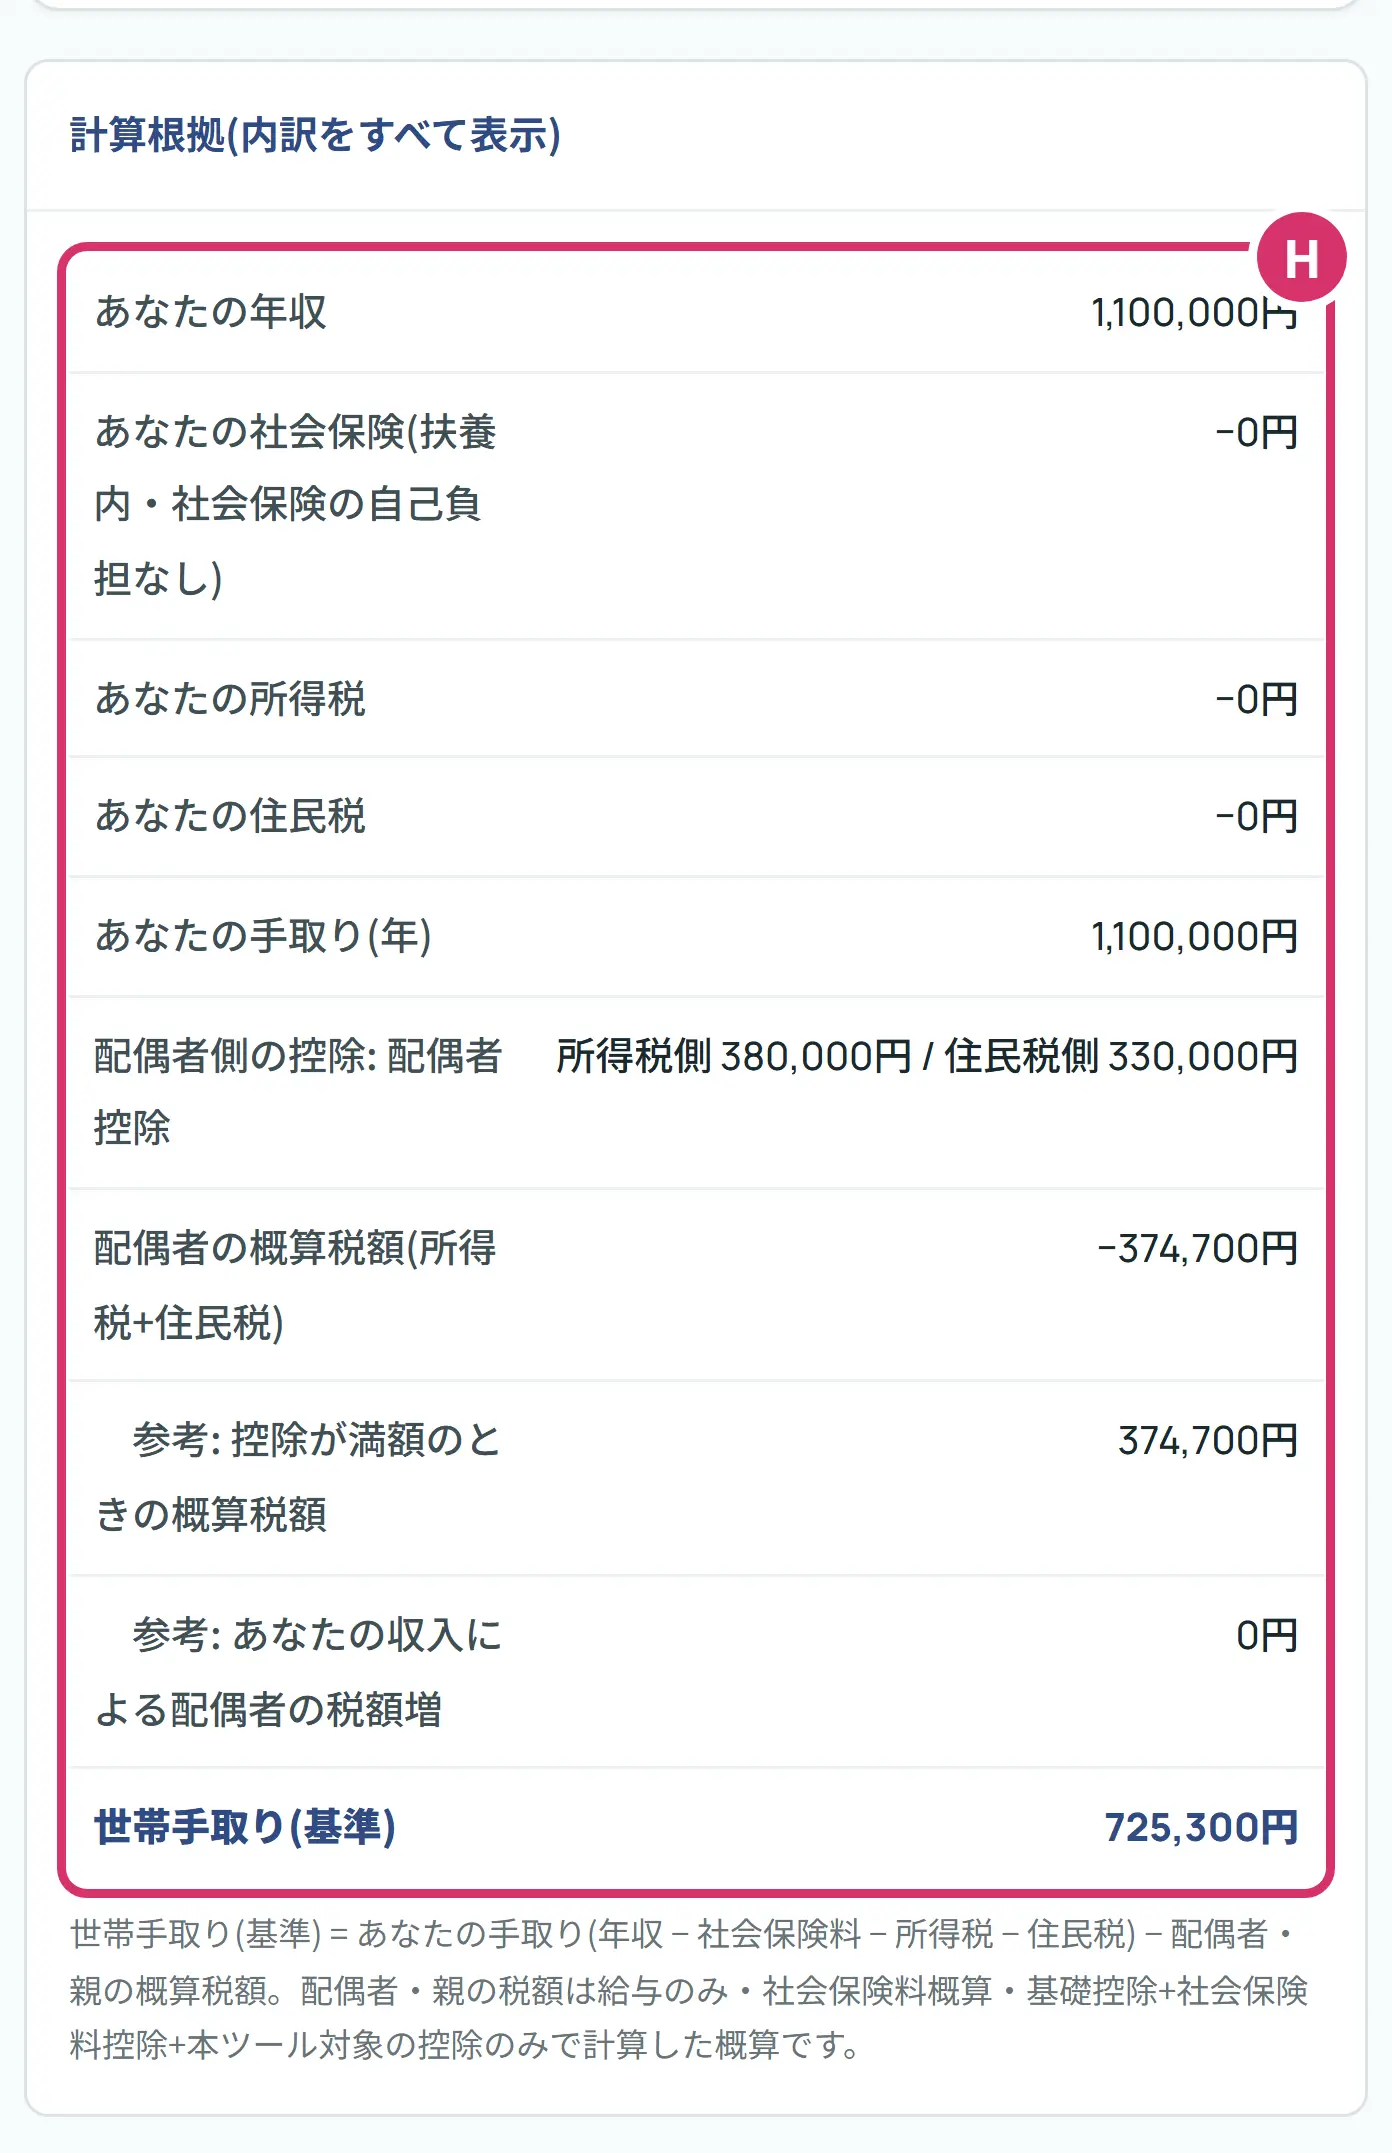
- H計算根拠を開くと、社会保険料、所得税、住民税、配偶者の控除と税金が1行ずつ見られます。数字の理由を知りたいときに使います。
例で見る:壁を超えた人・時給が高い人・学生
Bさん:働き損の中にいる場合
例のカードのBさんは、年収130万円です。勤務先の社会保険に入るので、社会保険料191,295円と税金5,000円を引いて、手取りは1,103,705円です。案内の色の枠には、あと163,000円で回復することが出ます。
Cさん:時給が高い場合
例のカードのCさんは時給1,500円です。週20時間相当が156万円なので、先に130万円の壁が来ます。130万円で扶養から外れて国民年金と国民健康保険を払うと約28.7万円減り、156万円で勤務先の社会保険に切り替わると、保険料が軽くなって世帯手取りは85,886円増える計算です。グラフでは、崖のあとにもう一度、上に跳ねます。Cさんの年収160万円の手取りは1,342,660円です。
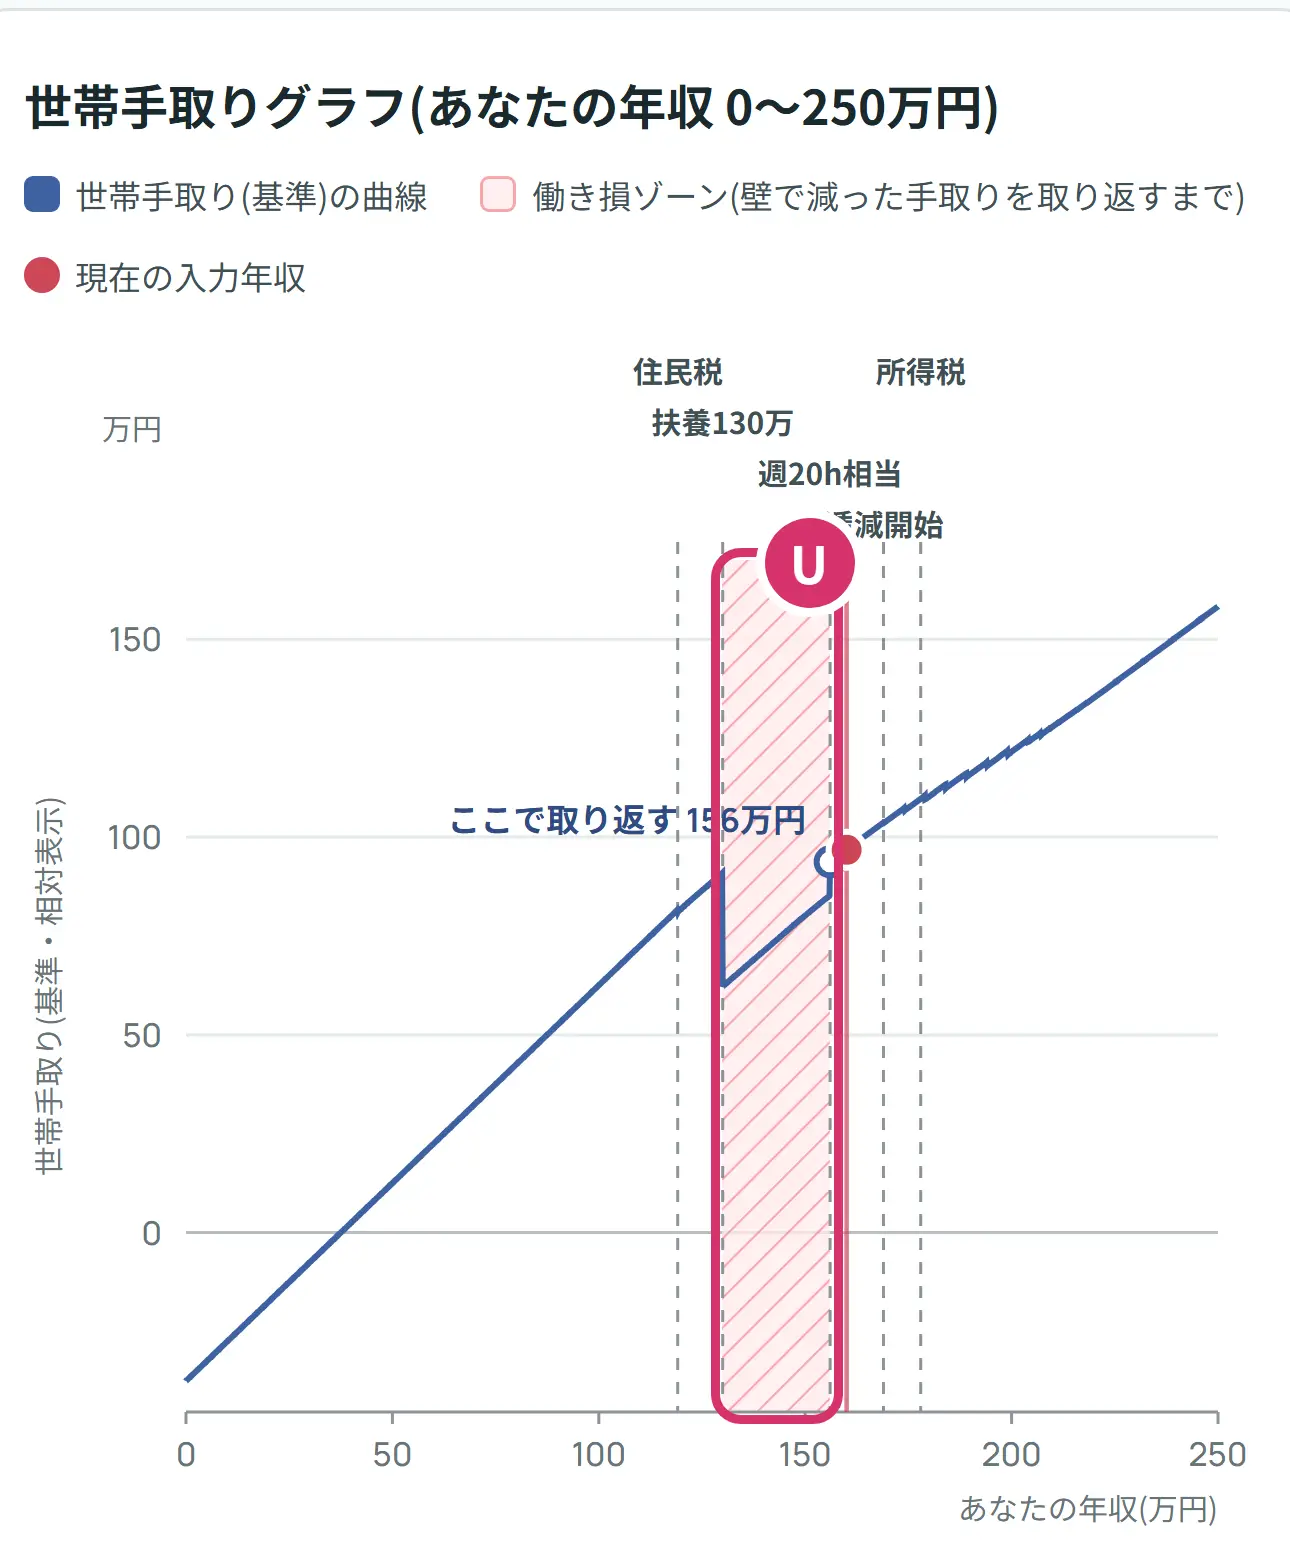
- U働き損の範囲です。左端の130万円で線が下がり、右端の156万円で線が上に跳ねて、ここで取り返す位置になります。
学生アルバイトの場合
右の立場を押すと、勤務先の従業員数と年齢の欄が消えます。親の年収を入れましょう。押すと親の年収は800万円に変わるので、自分の親の年収に直します。写真は、時給1,200円・年収140万円・親の年収800万円の例です。手取りは1,374,500円(住民税25,500円)です。
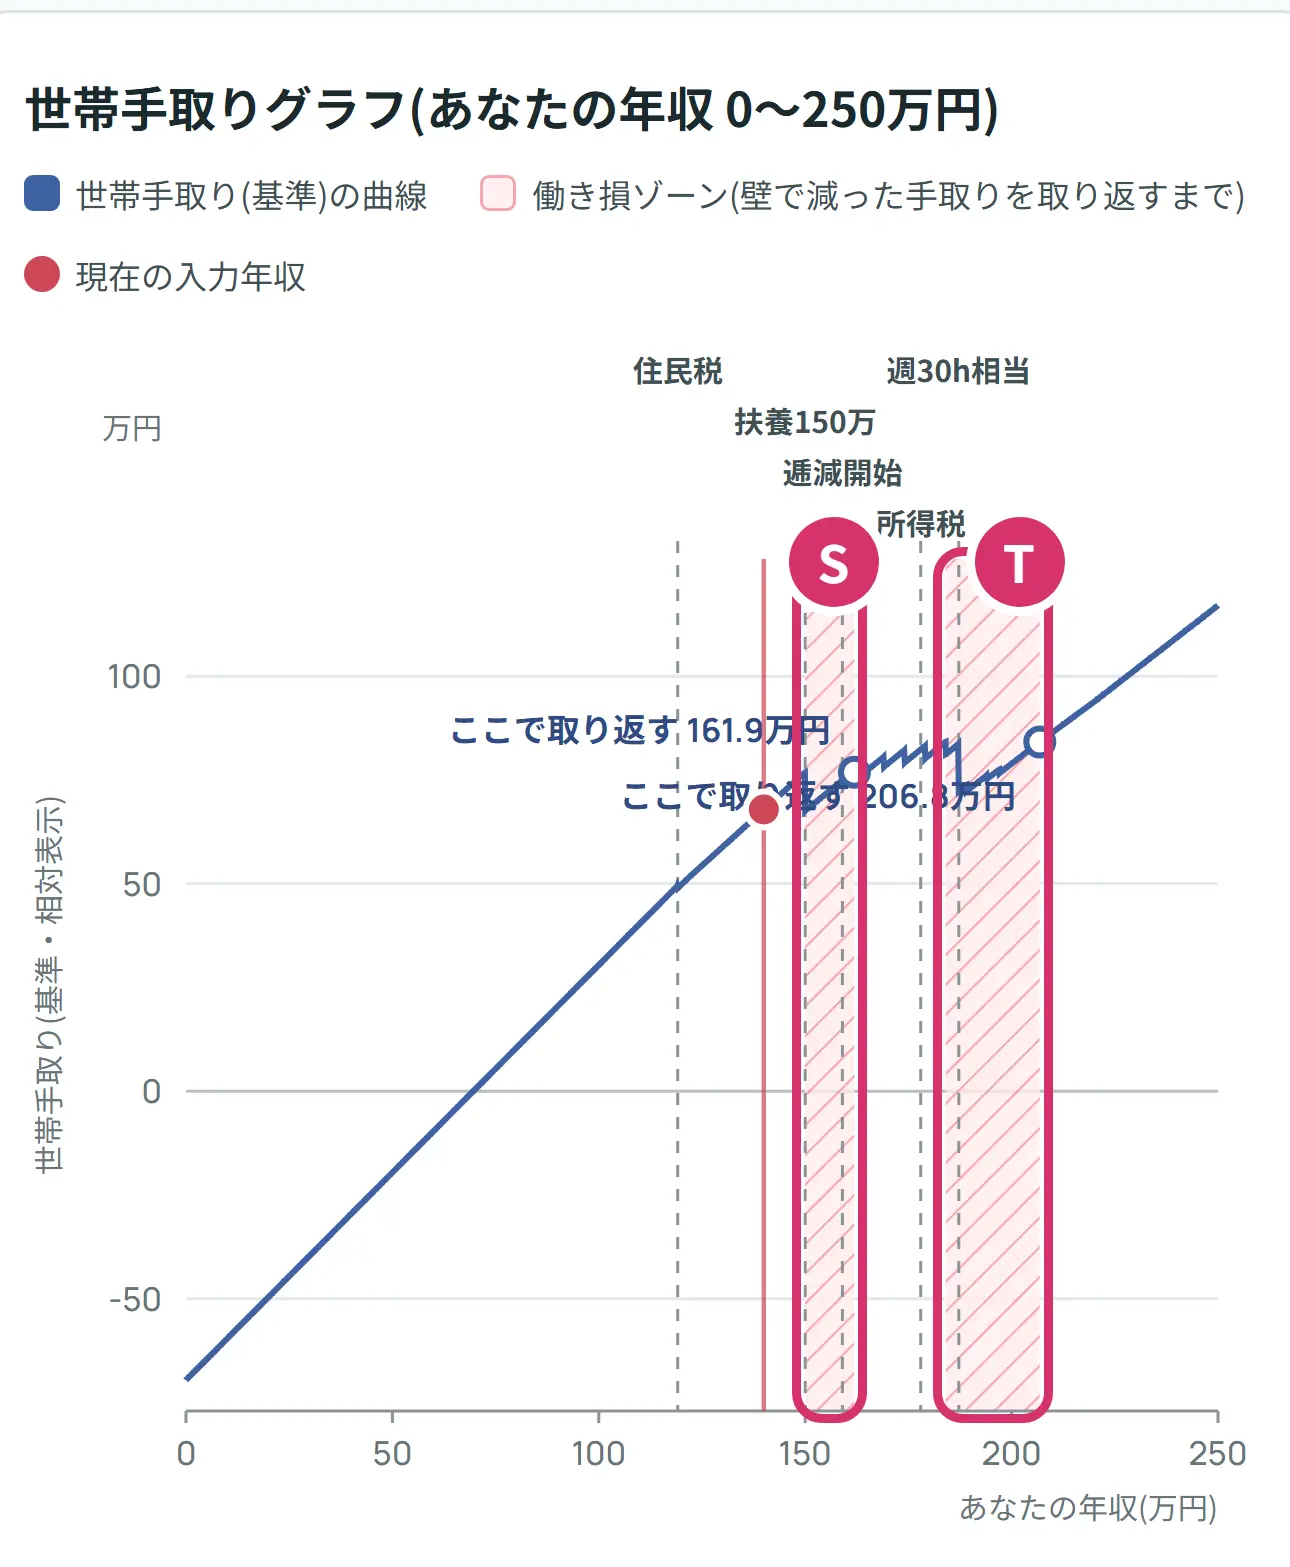
- S150万円の壁です。扶養から外れて国民健康保険料がかかり、世帯手取りが約9.2万円減り、161.9万円で回復します。
- T週30時間相当(187.2万円)の壁です。昼間の学生は週20時間では勤務先の社会保険に入りませんが、週30時間相当で入ります。少し手前から親の控除の段差が重なるので、網掛けは184.1万円から206.8万円までです。
勤労学生控除は計算に入っていません。夜間や通信制、休学中の学生は、勤務先の社会保険に入る対象になることがあります。
やってみましょう
シミュレーターの上のほうにある「Aさん」のカードを押してみてください。あなたの手取りに1,100,000円、世帯手取りに725,300円、案内に あと148,000円 と出れば、見方は合っています。次に「Bさん」を押して、働き損の案内に変わるのを見ましょう。そのあと、自分の時給と年収に変えてみてください。
- 自分の立場を選べた
- 時給と年収の見込みを入れられた
- 勤務先の従業員数を確かめた
- 配偶者か親の年収を入れられた
- グラフで、自分の次の壁と回復の位置を見つけた
- 自分の週の契約時間を確かめた
言葉の意味をもう少し見る
- 扶養(ふよう)
- 税金の扶養(配偶者控除や扶養控除)と、社会保険の扶養(被扶養者)の2つがあります。基準も別々です。
- 被扶養者(ひふようしゃ)
- 家族の健康保険に入れてもらっている人のことです。自分の健康保険料はかかりません。
- 第3号被保険者
- 会社員や公務員の配偶者に扶養されている人の、国民年金の区分です。自分で国民年金保険料を払う必要はありません。
- 所定労働時間(しょていろうどうじかん)
- 契約や就業規則で決まっている、ふだん働く時間のことです。
- 国民健康保険(国保)
- 勤め先の健康保険に入っていない人が入る、市区町村などの健康保険です。
- 配偶者特別控除
- 配偶者の年収が136万円を超えても、配偶者の税金を軽くできる控除です。配偶者の年収が増えると少しずつ減り、給与だけなら207万円ほどでなくなります。
- 特定親族特別控除
- 19歳以上23歳未満の子などの年収が136万円を超えても、親の税金を軽くできる控除です。給与だけなら197万円ほどでなくなります。
- 働き損(はたらきぞん)
- 壁を超えたために、もっと少なく働いていたときより手取りが減っている状態のことです。
- 1級地
- 住民税が非課税になる基準で使う、地域の区分です。1級地から3級地まであります。
よくある質問
Q1年収の壁とは何ですか。
年収がある金額を超えると、税金や社会保険料のかかり方が変わる境目のことです。2026年は、住民税の約119万円、社会保険の週20時間と130万円(19〜22歳の家族は150万円)、配偶者控除の136万円、配偶者特別控除が減り始める169万円、所得税の178万円などがあります。
Q2106万円の壁はなくなったのですか。いつからですか。
2026年10月1日に、月額8.8万円以上という賃金の要件が撤廃されました。厚生労働省は年収約106万円を気にする必要はないと説明しています。代わりに、勤め先の人数などの条件を満たす職場で週20時間以上働くと、年収にかかわらず社会保険に入ります。
Q3130万円の壁はどうなったのですか。
なくなっていません。2026年4月からは、給与だけの方なら労働条件通知書などの内容でも判定できるようになりました。契約に無かった残業代は、この判定の金額には入りません。
Q4130万円の壁に交通費は含まれますか。
税金の壁では、電車やバスの通勤手当は非課税の限度額まで年収に入れません。扶養の判定は税金とは別で、日本年金機構は労働契約での判定の賃金に諸手当も含まれると説明しています。通勤手当がある方は、加入先の健康保険に確かめましょう。
Q5扶養内のパートは月いくらまでですか。
社会保険の扶養の基準130万円は、給与なら月額108,333円以下が目安です。ただし、勤め先の条件を満たす職場で週20時間以上働くと、この金額より少なくても勤務先の社会保険に入ります。
Q6150万円の壁とは何ですか。大学生のための壁ですか。
19歳以上23歳未満の家族(配偶者を除く)が社会保険の扶養に入れる年収の基準で、2025年10月1日以降の認定から150万円未満になりました。学生かどうかは問われません。超えると親の扶養から外れ、自分で国民健康保険料を払います。
Q7178万円の壁とは何ですか。
給与だけの方に、2026年分の所得税がかかり始める年収です。給与所得控除74万円と基礎控除104万円の合計です。社会保険料を払っている方は、その分だけ、実際にかかり始める年収はもっと上になります。
Q8壁を超えると損ですか。
超えたばかりのときは手取りが減りますが、もっと働くと取り返せます。時給1,200円・40歳未満の例では、124.8万円で約17.7万円減り、146.3万円で壁を超える前の世帯手取りを上回る計算です。勤務先の社会保険に入ると、将来の年金や休んだときの手当も増えます。
次に見るとよいもの
- はじめての手取り計算:額面と手取りの違いから知りたい方
- 手取り計算機:この年収の手取りの内訳をくわしく見たい方
- ふるさと納税 上限額シミュレーター:配偶者や親の上限額の目安を見たい方
- 育休中の手取りシミュレーター:勤務先の社会保険に入って育休を取る方
出典
2026年11月5日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。
- 日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」
- 厚生労働省「適用拡大 Q&A」
- 厚生労働省「社会保険加入の要件」
- 厚生労働省「パート・アルバイトの方への社会保険の適用について」
- 厚生労働省「社会保険加入のメリット」
- 厚生労働省「「年収の壁」への対応」
- 日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」
- 日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」
- 日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」
- 協会けんぽ「被扶養者の認定における特例について」
- 日本年金機構「保険料調整制度とは」
- 日本年金機構「国民年金保険料」
- 日本年金機構「国民年金保険料の学生納付特例制度」
- 国税庁「No.1191 配偶者控除」
- 国税庁「No.1195 配偶者特別控除」
- 国税庁「No.1180 扶養控除」
- 国税庁「No.1177 特定親族特別控除」
- 国税庁「No.1199 基礎控除」
- 国税庁「No.1410 給与所得控除」
- 国税庁「No.2582 電車・バス通勤者の通勤手当」
- 京都市「令和9年度個人市・府民税に適用される税制改正(いわゆる年収の壁)について」
- 福岡市「令和9年度個人市県民税の税制改正」
- 浦添市「令和9年度からの個人住民税(市・県民税 )の主な改正点」