はじめての円建てリターン計算機|図でわかる円安・円高と株の力・為替の力、シミュレーターの使い方
2026年11月6日確認
このページを読み終わるころには、円建てリターン計算機に自分の金額と期間を入れて、結果のうち株の力と為替の力がそれぞれどれだけだったかを、自分で読めるようになります。むずかしい言葉は、出てきたときに説明します。
円建てリターンってなに?
ひとことで言うと、ドルで育てた株を、円に戻して数えた増え方です。
S&P500のような米国の株に円で投資すると、円をドルに両替して買い、最後はドルを円に戻して数えます。行きのレートと帰りのレートが違うと、株の値段が同じでも、円で数えた金額が変わります。この、円で数えた増え方が円建てリターンです。
レートの動きには呼び方があります。1ドルを買うのに多くの円が要るようになるのが円安、少ない円で買えるようになるのが円高です。
株の力 × 為替の力で、円建ての結果が決まります
仮の数字で見てみましょう。1万円を1ドル100円で両替すると100ドルです。この100ドルで株を買い、株が10%上がって110ドルになりました。最後に円に戻すときのレートで、結果が変わります。1ドル120円の円安なら13,200円、1ドル90円の円高なら9,900円です。
円安の例では、株の力が+10%、為替の力が+20%で、合わせて+32%です。+30%ではありません。株の力と為替の力は、足し算ではなく、かけ算で合わさります(1.1×1.2=1.32)。シミュレーターの結果も、この形で表示されます。
積み立てると、ドルを買う平均のレートができます
毎月積み立てると、買う月ごとにレートが違います。そこで、シミュレーターは自分がドルを買った平均のレート(平均取得為替)を出し、最後のレートと比べて為替の力を計算します。平均は、投資した円の合計を、手に入れたドルの合計で割って求めます。
この例で、2か月目の月末のレートが1ドル125円なら、為替の力は125÷111.11−1で+12.5%です。株の値段は変わっていないので、株の力は0%、円建ても+12.5%(20,000円が22,500円)という計算です。
始める前に知っておきたいこと
このシミュレーターが出すのは、過去に実際どうだったかの計算です。シミュレーター自身も、将来の運用成果を示唆・保証するものではないと書いています。
資産運用業協会は「外国通貨建ての資産に投資する投資信託の場合、一般的には円高になれば基準価額にマイナス、円安ならプラスの影響があります。」と説明しています。
S&P500などの指数そのものではなく、それに連動するETFの値段(分配金を再投資したとして調整した値段)で計算します。
積立は毎月末、一括は開始月の月末に、その月末の値段と為替で買った計算です。実際に買った日の値段とは違います。
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。写真はAさんの条件を入れた状態で、2026年9月までのデータで計算した値です。データは月1回更新されるので、数字が少し変わることがあります。
まず、例のカードを押してみる
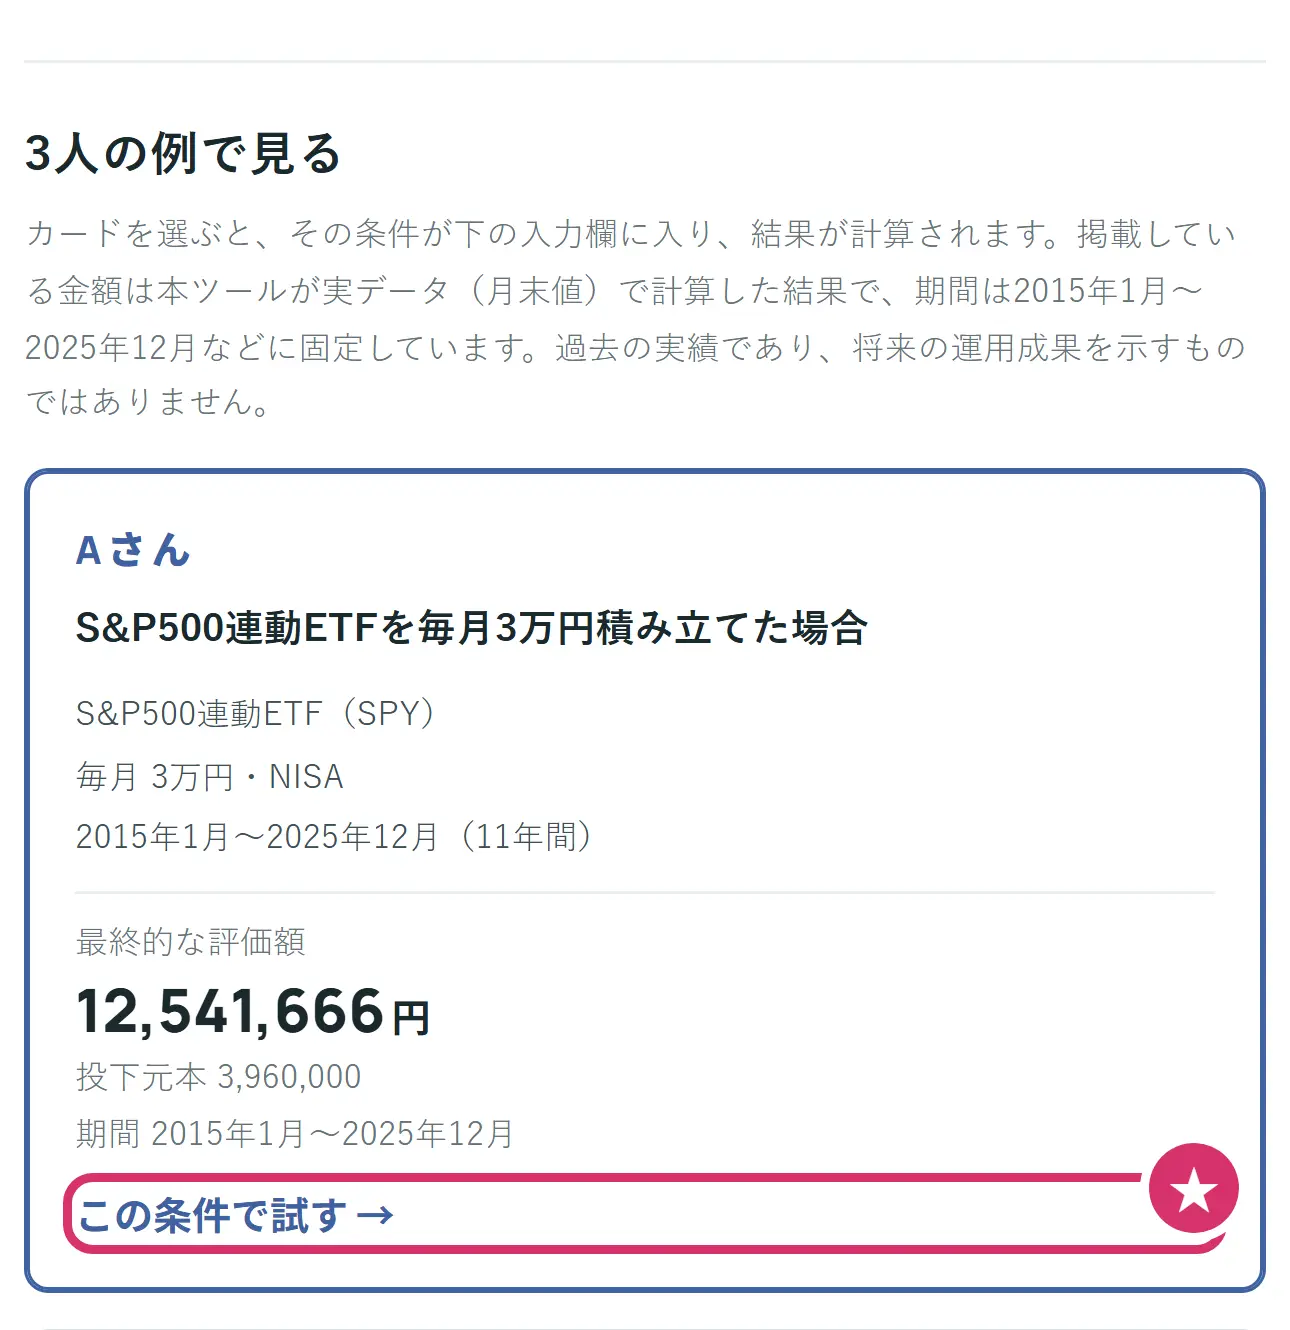
- ★この条件で試すを押すと、その人の条件が入力欄に入り、結果が出ます。まずAさんを押してから、下の説明を読むと分かりやすいです。カードの金額は、月1回のデータ更新に合わせて計算し直されます。
ほかに、全世界株連動ETFを毎月5万円積み立てたBさん(写真の時点で15,202,823円)、S&P500連動ETFに100万円を一括で投資したCさん(5,447,106円・+444.7%)のカードがあります。
ステップ1 どう買ったか・何を買ったかを入れる
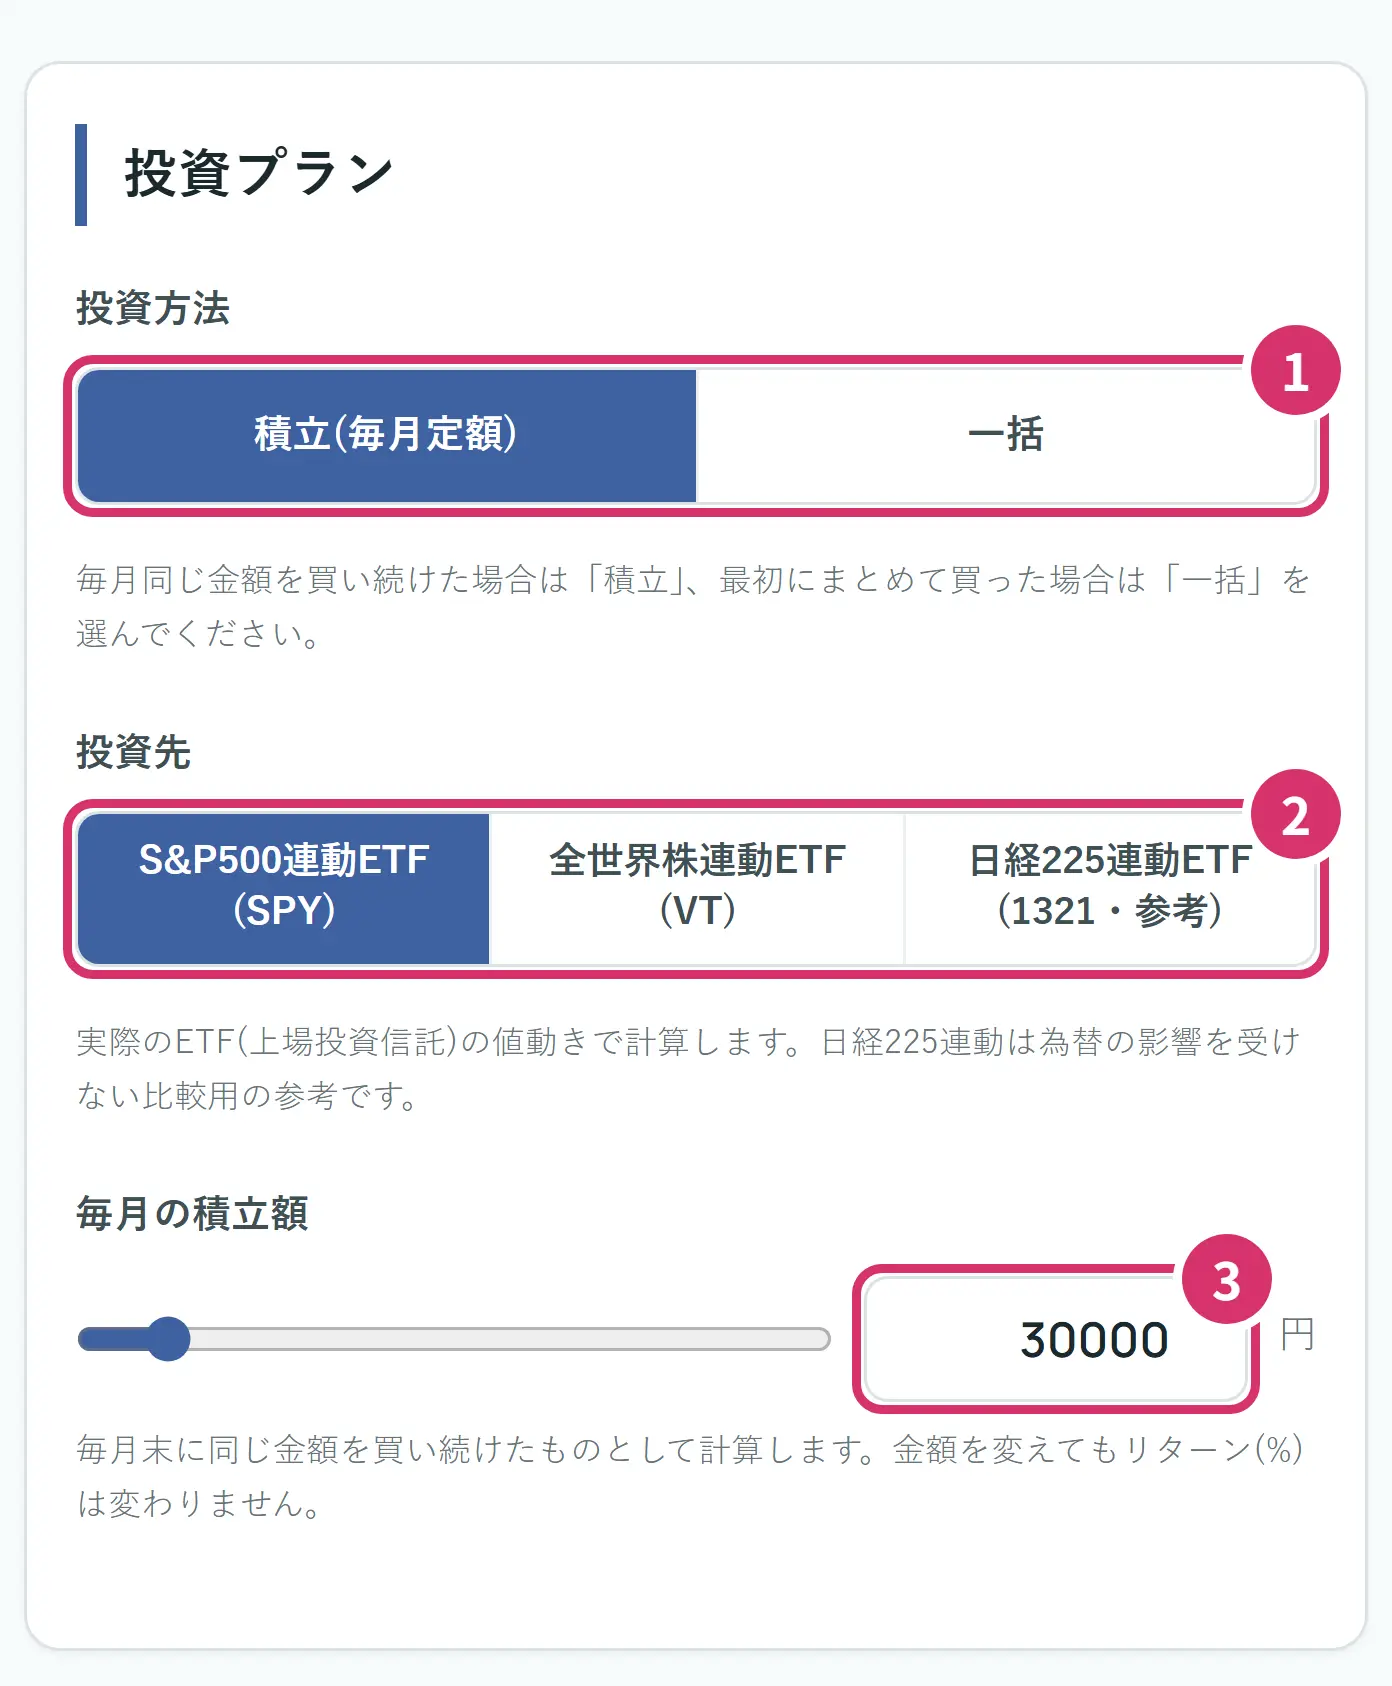
- 1投資方法は、毎月同じ金額を買い続けたなら積立(毎月定額)、最初にまとめて買ったなら一括を選びます。
- 2投資先は、どのETFの値動きで計算するかです。S&P500連動(SPY)、全世界株連動(VT)、日経225連動(1321)から選びます。日経225連動は円のまま買うので、為替の影響を受けない比べる用の参考です。
- 3毎月の積立額は、円の単位で入れます。3万円なら30000です。金額を変えても、増えた割合(%)は変わりません。金額を2倍にすると、元本も評価額もちょうど2倍になるからです。
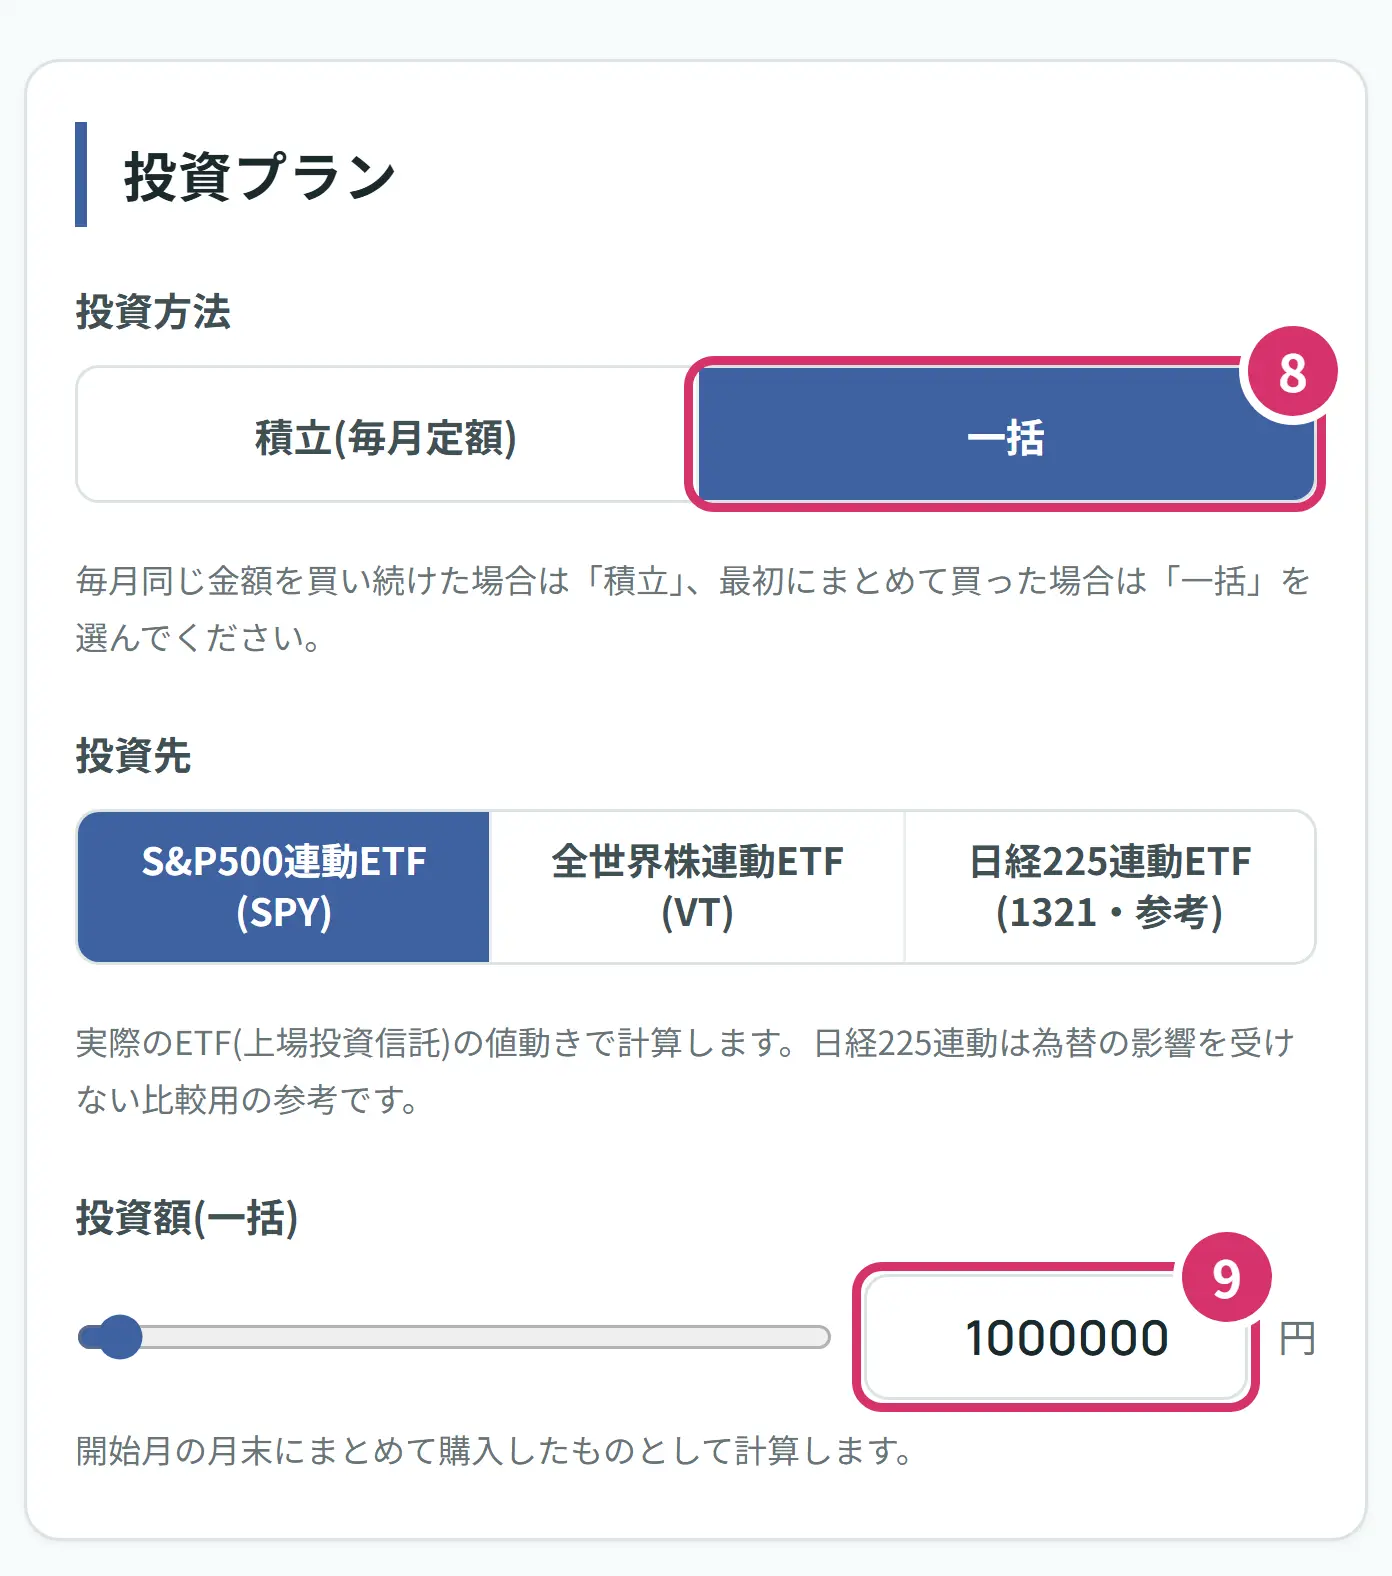
- 8一括を押すと、入力欄が投資額(一括)に変わります。
- 9投資額を円で入れます(10万円以上)。開始月の月末にまとめて買った計算です。
ステップ2 期間と口座を入れる
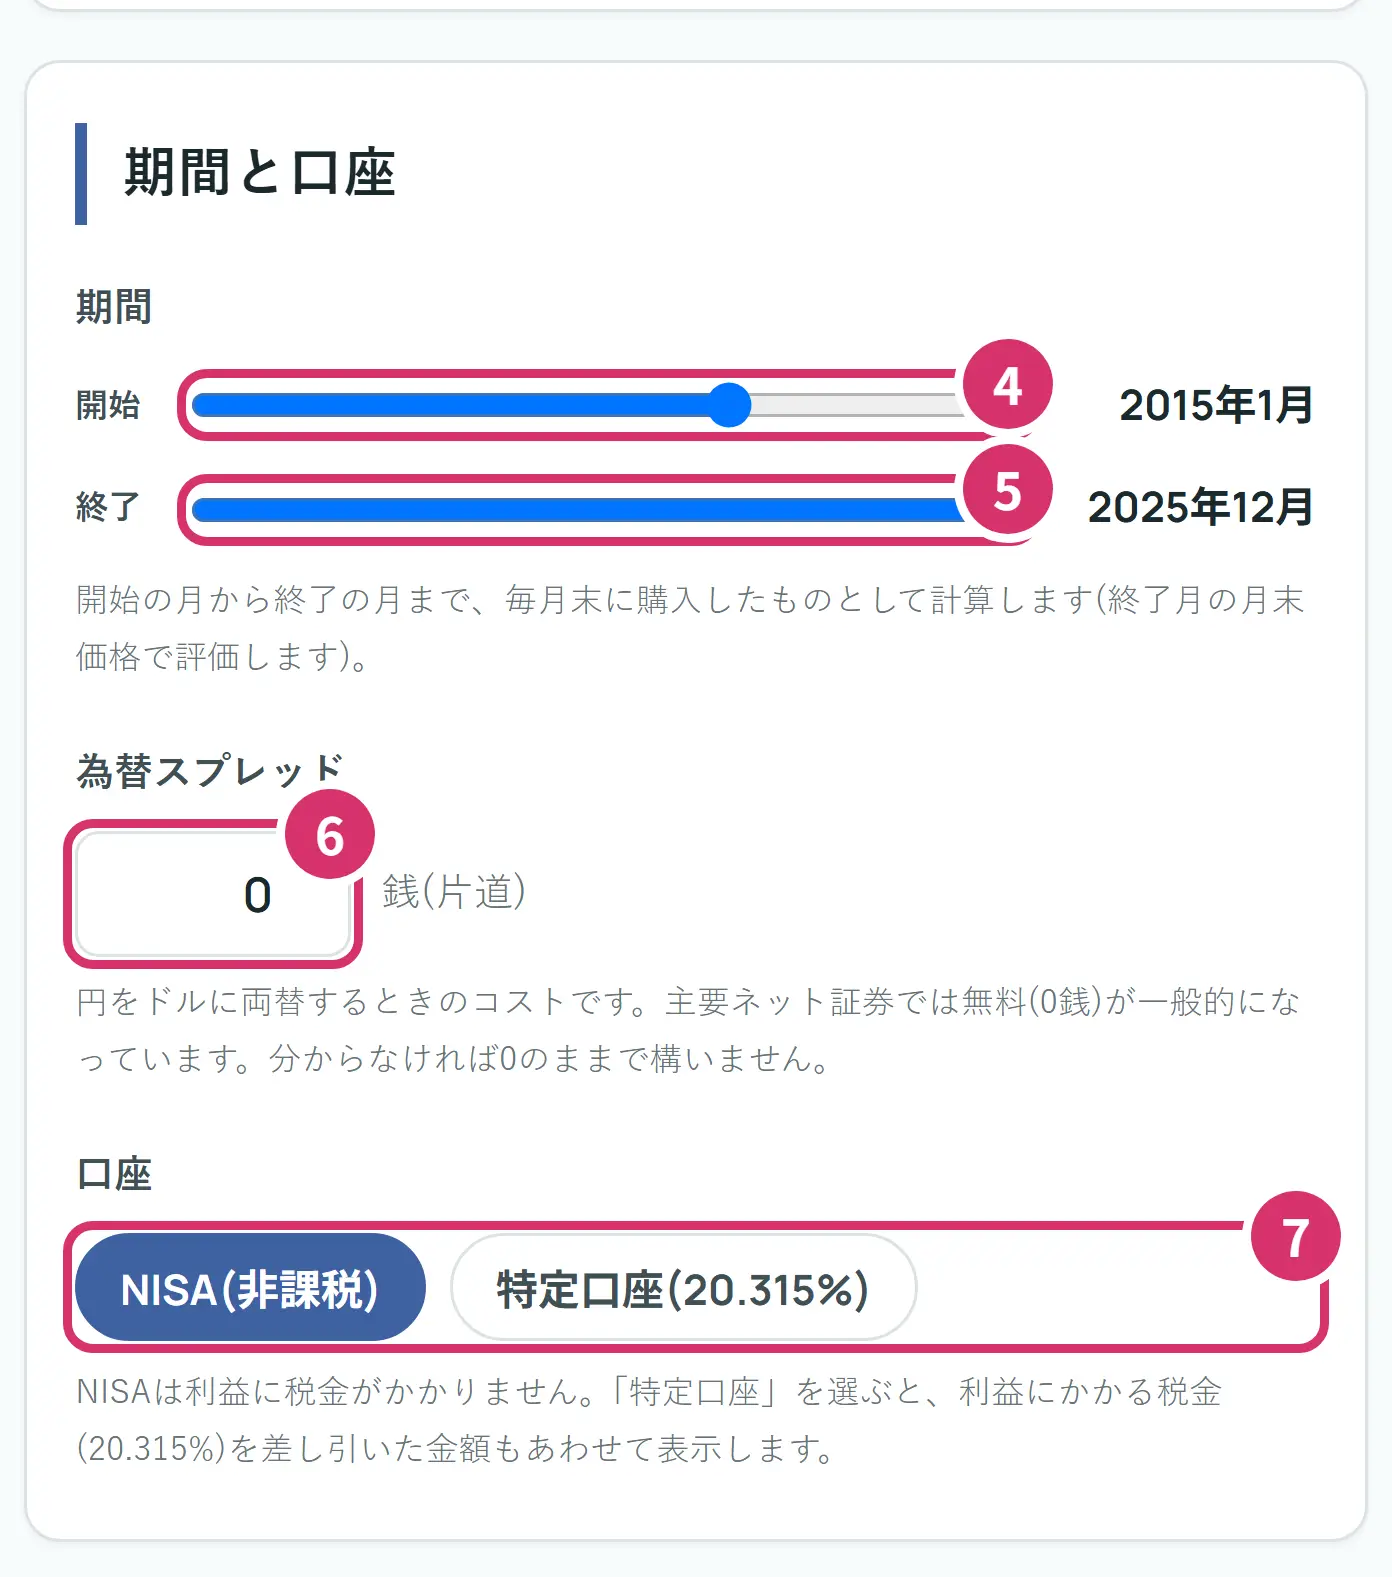
- 4開始のつまみを動かして、買い始めた月を選びます。右に年月が出ます。
- 5終了のつまみで、最後の月を選びます。この月の月末の値段と為替で評価します。最後の月にも買う計算なので、最後の1回はまだ増えていません。
- 6為替スプレッドは、円をドルに両替するときのコストです(1銭は0.01円)。分からなければ0のままで大丈夫です。
- 7口座は、NISA(利益に税金がかからない)か、特定口座(利益に20.315%の税金)かを選びます。
最初にページを開いたときは、データの最後の月までの10年間が入っています。選べる期間は投資先で違い、S&P500連動は1993年2月から、全世界株連動は2008年7月から、日経225連動は2013年1月からです。
為替スプレッドを入れると、どのくらい変わるのでしょうか。Aさんに25銭(0.25円)を入れると、写真の時点で評価額は12,494,572円で、0銭より47,094円少ない計算です。平均取得為替は1ドル120.99円、終了月のレート(売り)は1ドル155.73円になります。
ステップ3 結果を読む
入力を変えると、すぐに計算し直します。
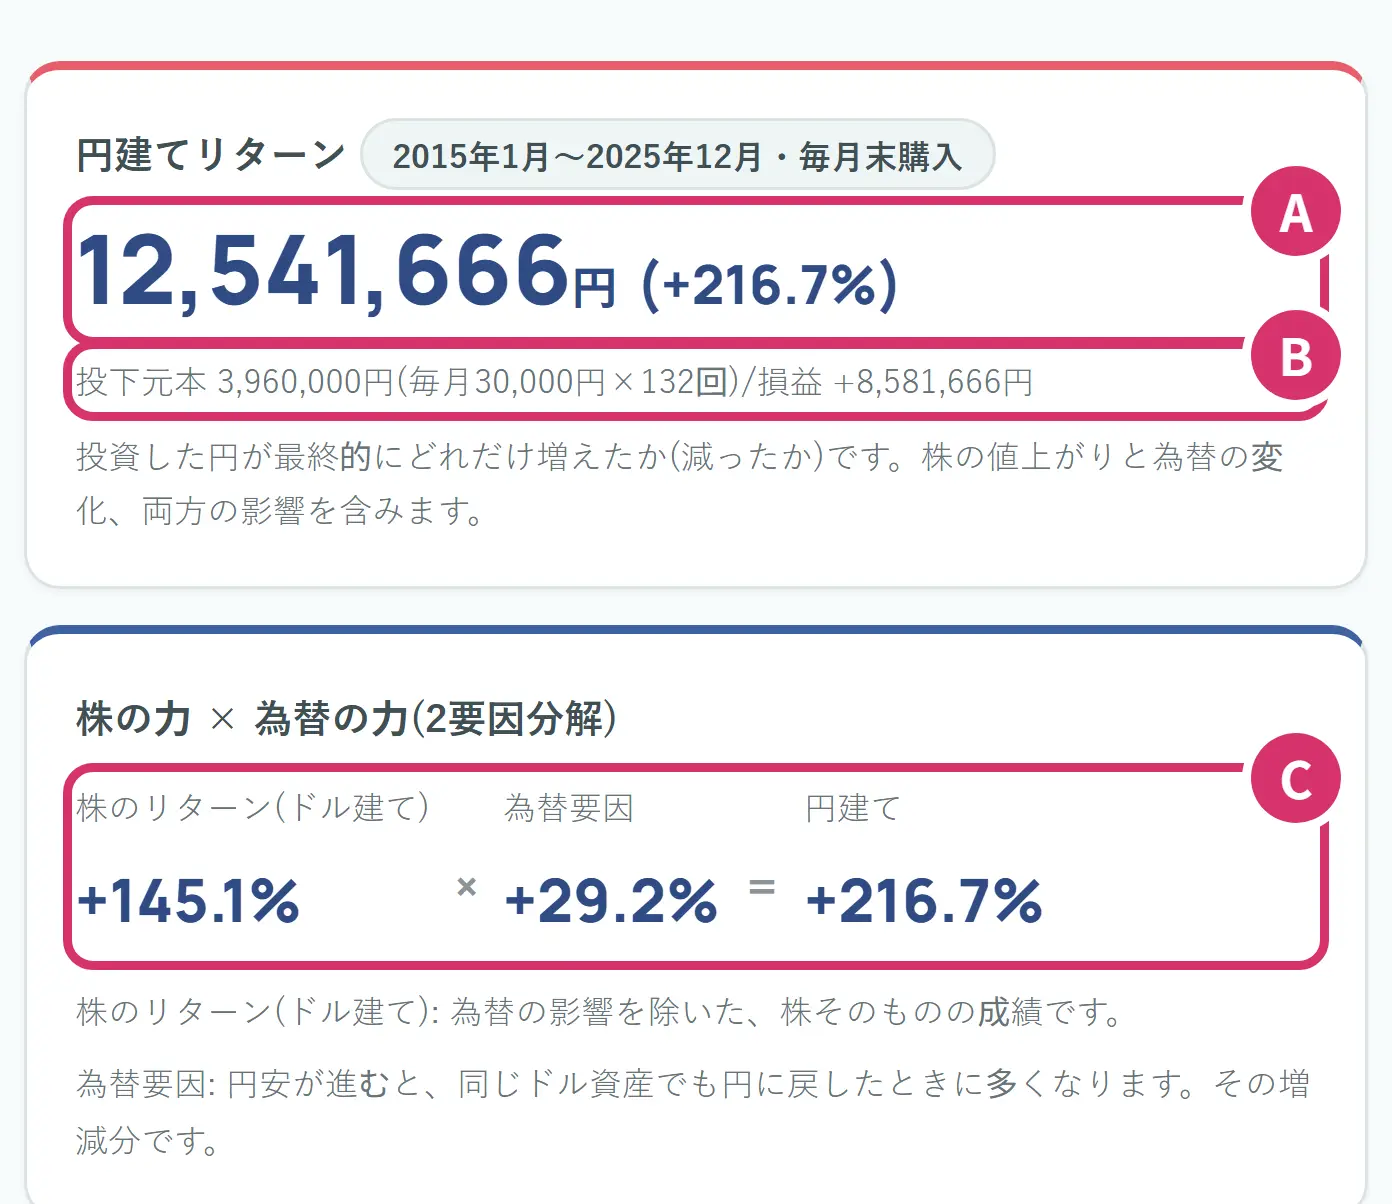
- A円建ての評価額と、増えた割合です。Aさんは、投資した円が最後に12,541,666円になり、+216.7%増えた計算です(写真の時点)。株の値上がりと為替の変化、両方の影響が入っています。
- B投下元本と損益です。投下元本は自分で入れたお金の合計で、毎月30,000円を132回、3,960,000円です。損益は評価額から元本を引いた+8,581,666円です。
- C株の力と為替の力に分けた数字です。左が株のリターン(ドル建て)+145.1%、真ん中が為替要因+29.2%、右が円建て+216.7%です。足し算ではなく、(1+145.1%)×(1+29.2%)=1+216.7%というかけ算の関係です(表示は小数1けたで丸めています)。
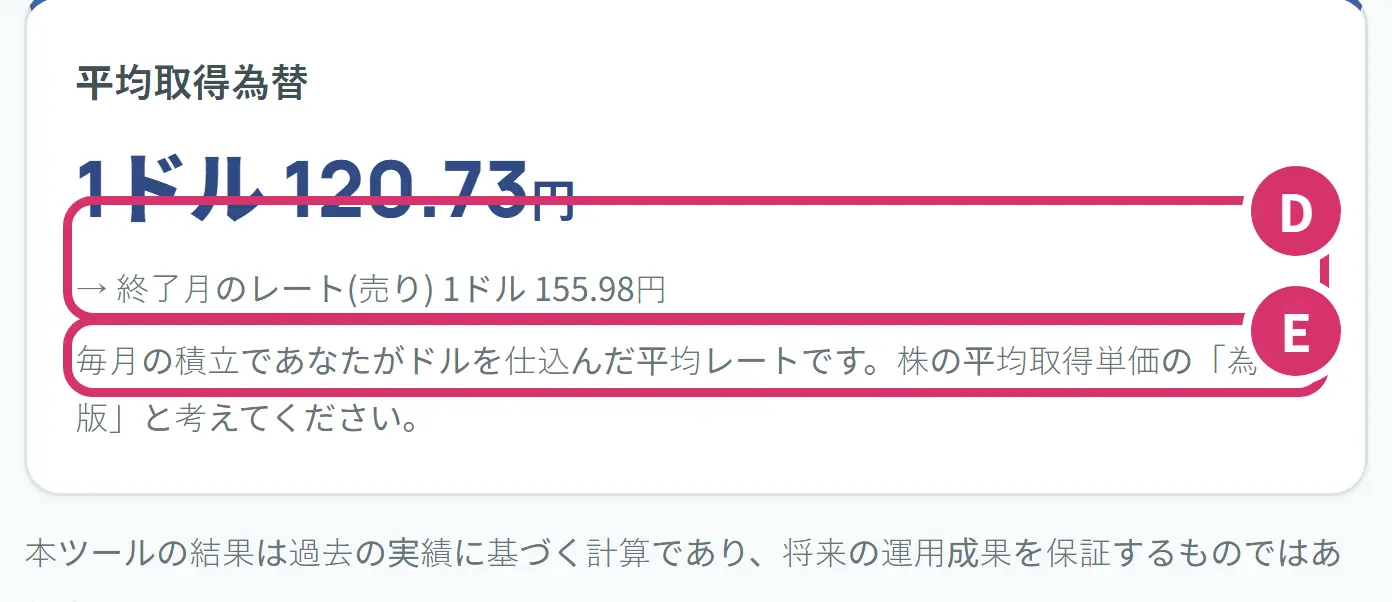
- D平均取得為替です。Aさんが132回の積み立てでドルを買った平均のレートで、1ドル120.73円です。
- E終了月のレートです。2025年12月は1ドル155.98円でした。平均より円安なので、為替要因はプラスになりました。155.98÷120.73−1が、だいたい+29.2%です。
口座を特定口座にすると
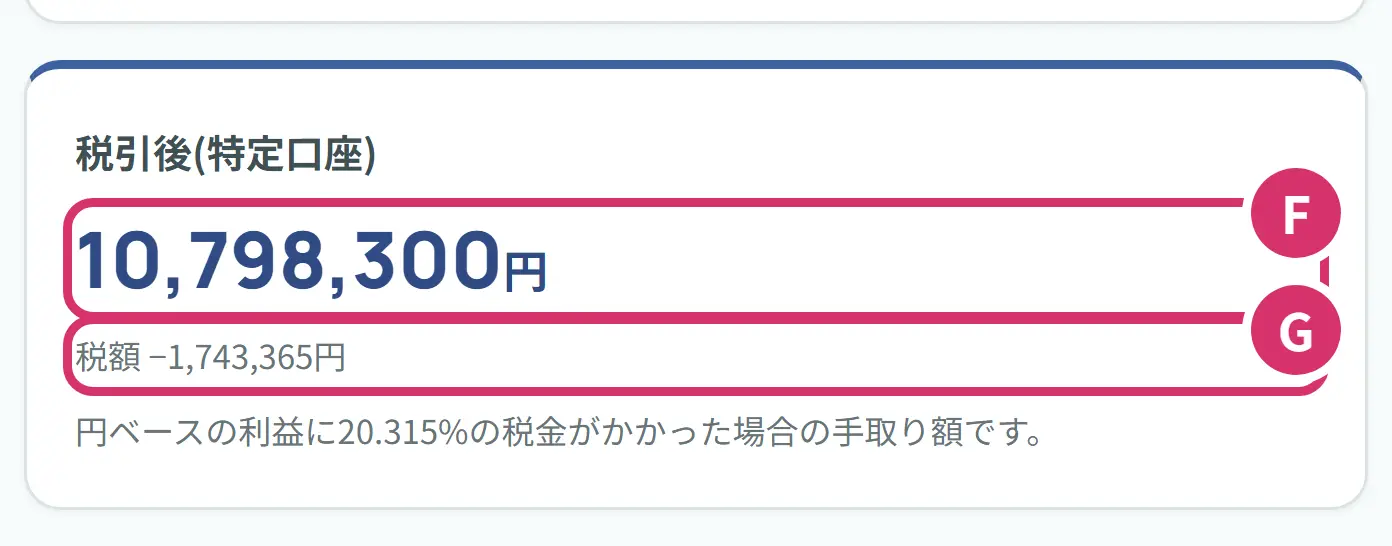
- F特定口座を選んだときの、税金を引いた後の金額です。Aさんなら10,798,300円です(写真の時点)。
- G税額です。円で見た利益8,581,666円に20.315%をかけた1,743,365円です。NISAならこの税金はかからない計算です。
円で見た利益に税金がかかる計算なので、為替で増えた分も税金の計算に入ります。NISAの仕組みははじめての新NISAにまとめました。
グラフで、日経225と比べる
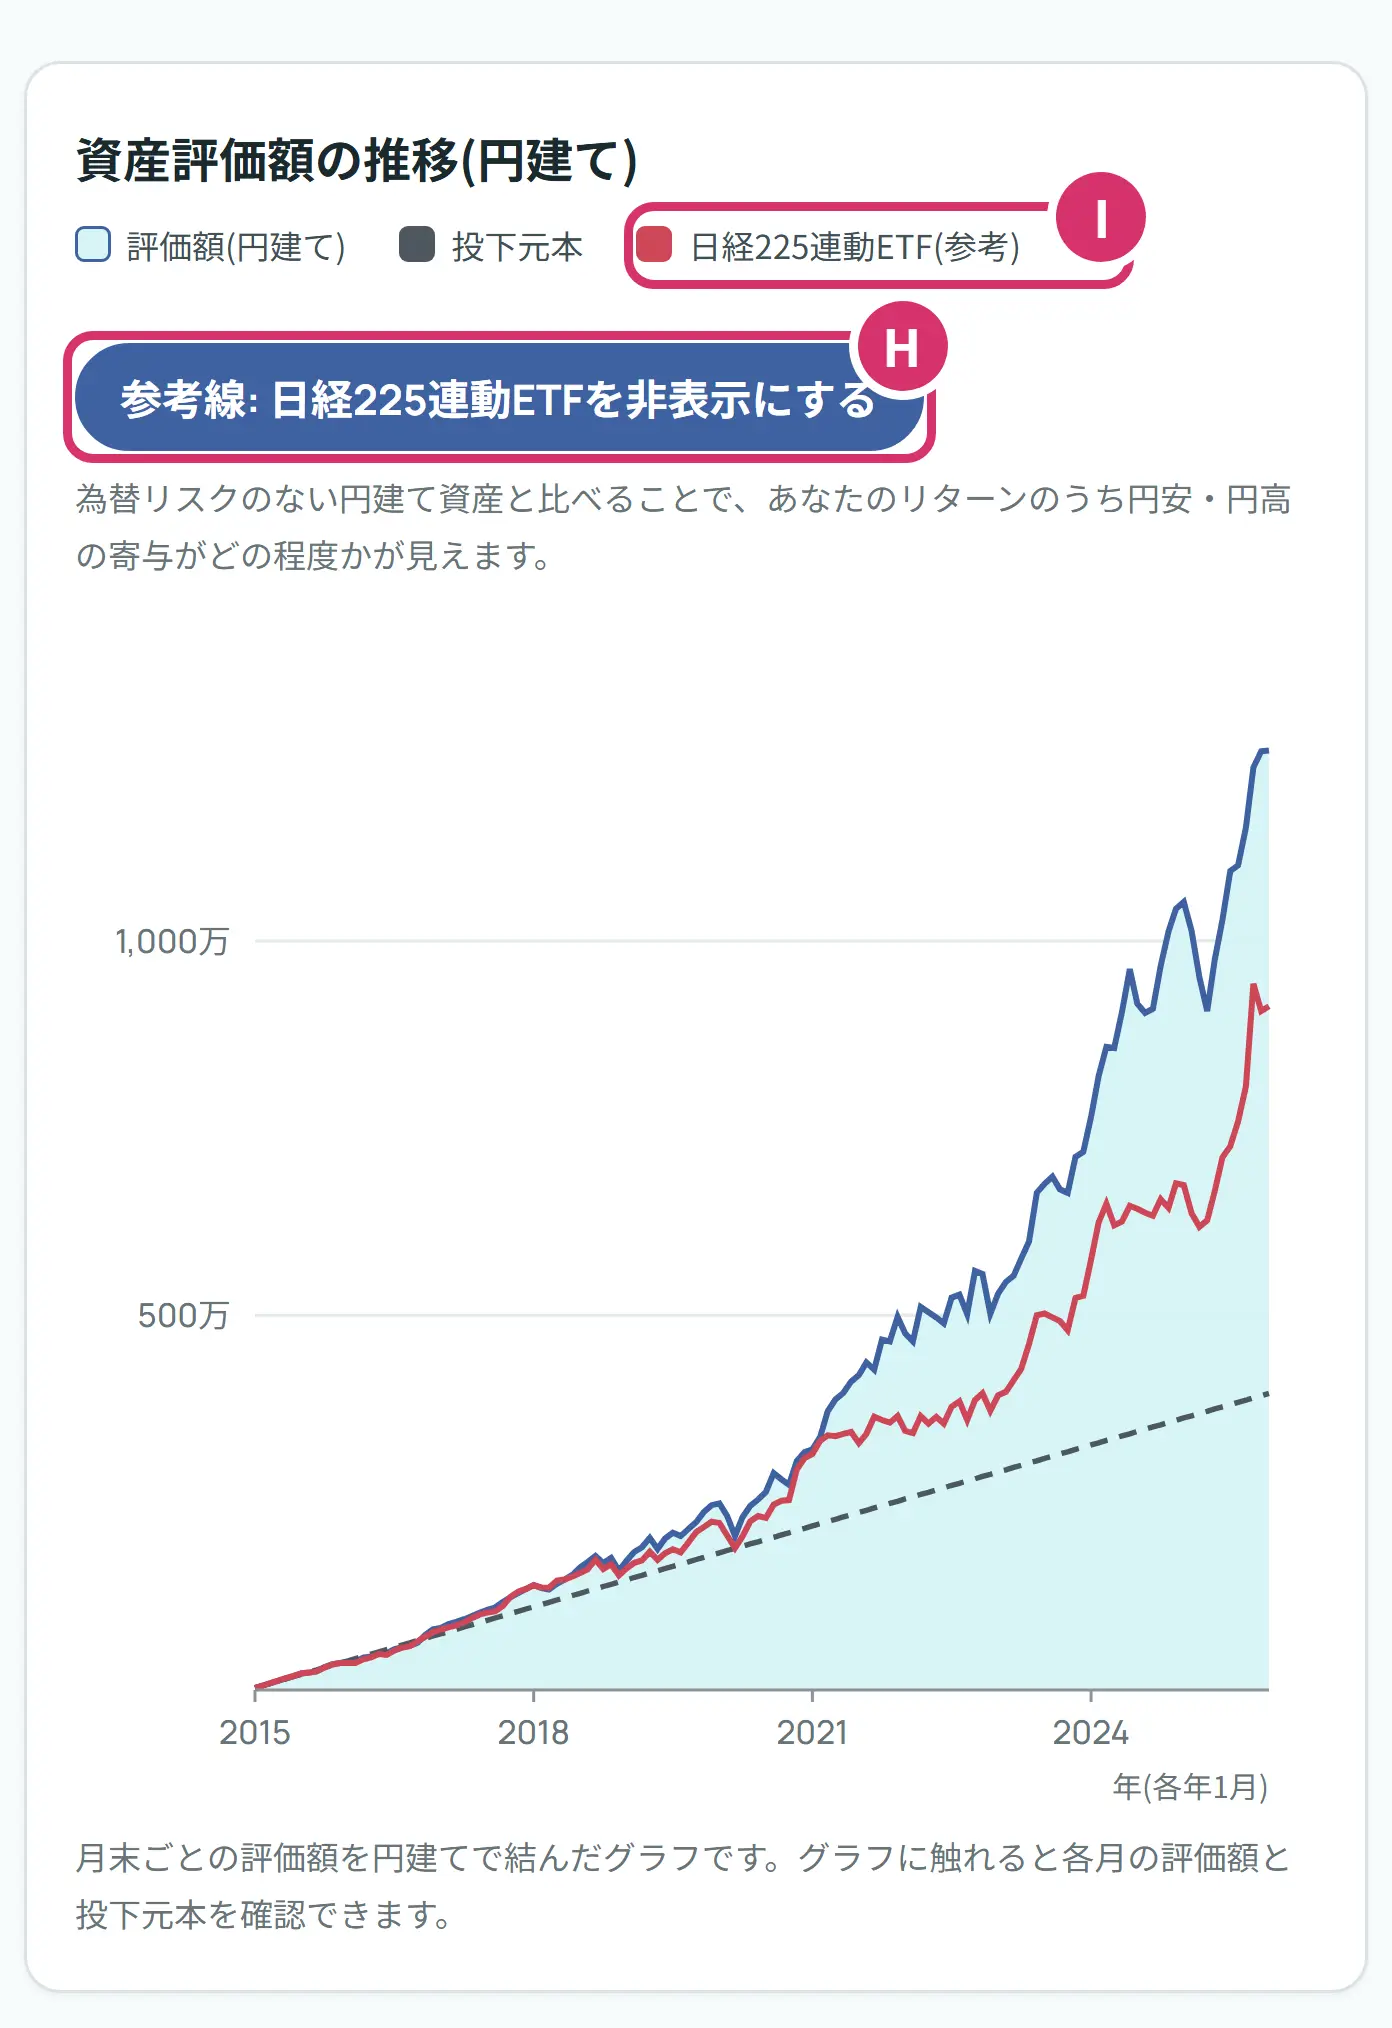
- H参考線のボタンです。押すと、同じ金額・同じ期間で日経225連動ETFを買っていた場合の線(赤)が重なります。日経225連動ETFのデータがある2013年1月より前から始めると、押せません。
- I線の色の見方です。青い線と水色の面が評価額(円建て)、点線が投下元本、赤い線が日経225連動ETFです。グラフに触れると、その月の金額が出ます。
Aさんと同じ毎月3万円・2015年1月〜2025年12月で、日経225連動ETFを買っていた場合は、写真の時点で9,127,334円という計算です。日経225連動ETFは円のまま買うので、為替の力が入りません。2本の線の差を見ると、外国の株を選んだことと為替の影響が、どのくらい結果を分けたかの目安になります。
ドル建ての内訳を見る
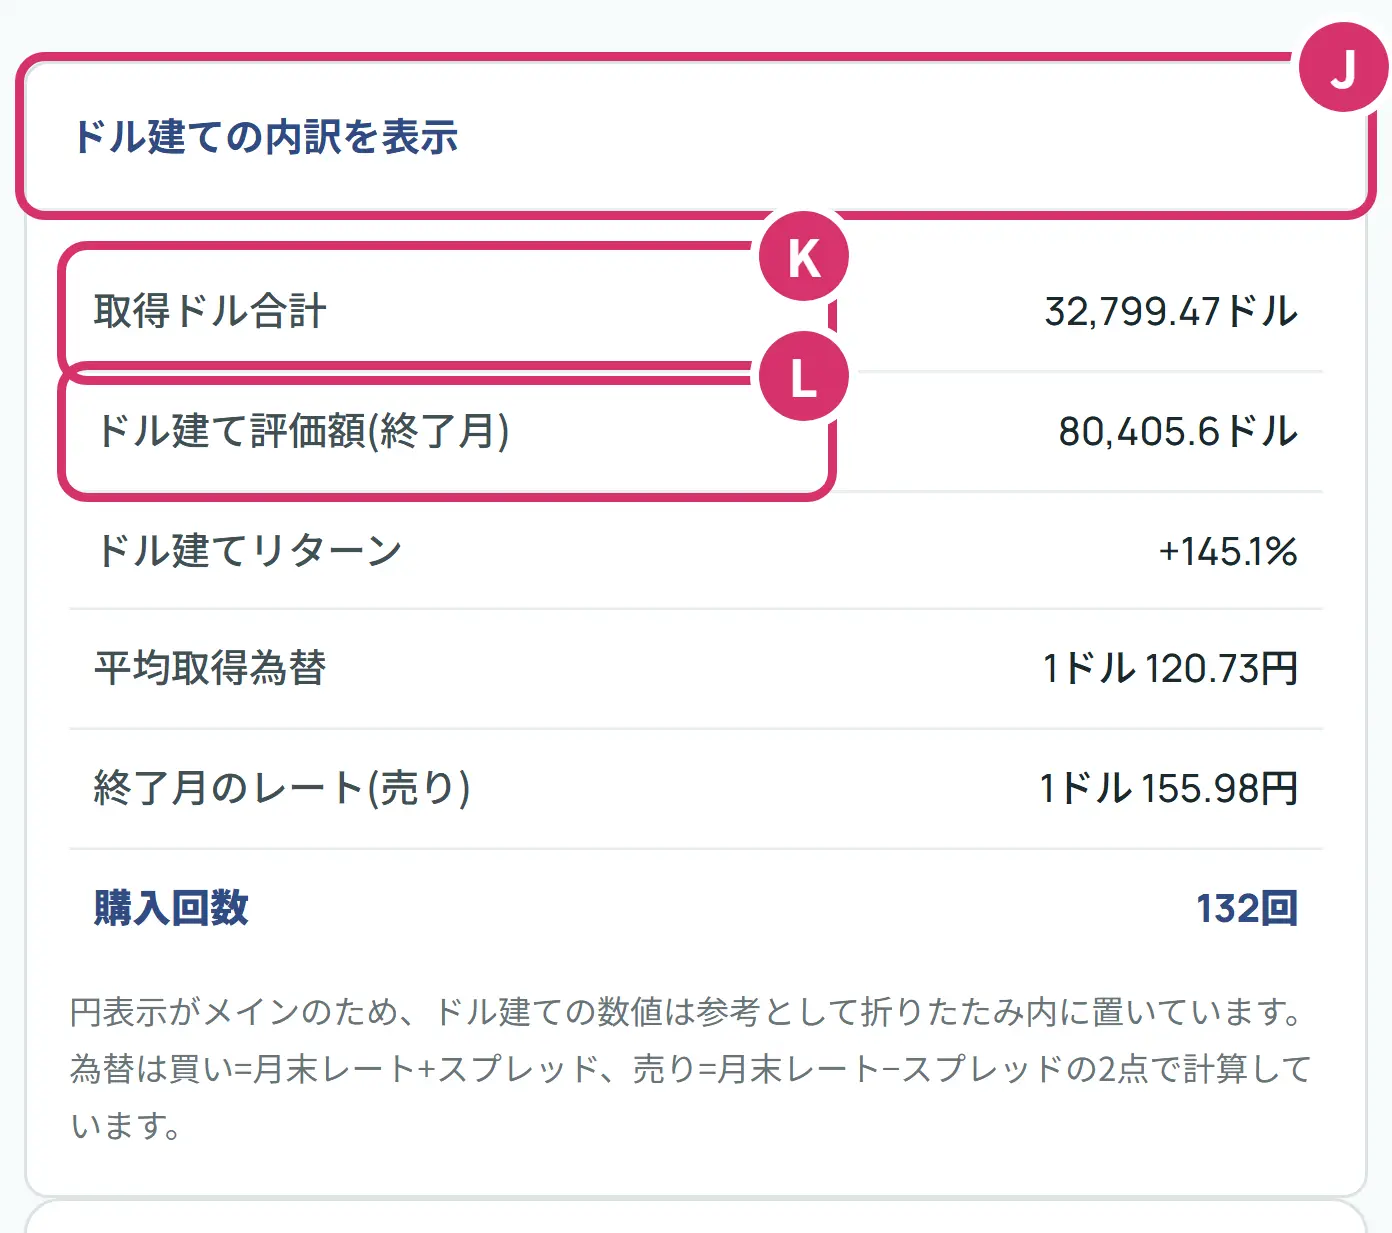
- Jドル建ての内訳を表示を押すと開きます。
- K取得ドル合計は、両替して手に入れたドルの合計です。Aさんは32,799.47ドルです。
- Lドル建て評価額は、最後の月のドルでの金額です。Aさんは80,405.6ドルです。これに終了月のレートをかけると、円建ての評価額になります。
株が下がっても、円では減らないことがある
為替の力は、株の力を打ち消すこともあります。期間のつまみを動かして、2021年12月から2022年9月の一括を見た写真です。
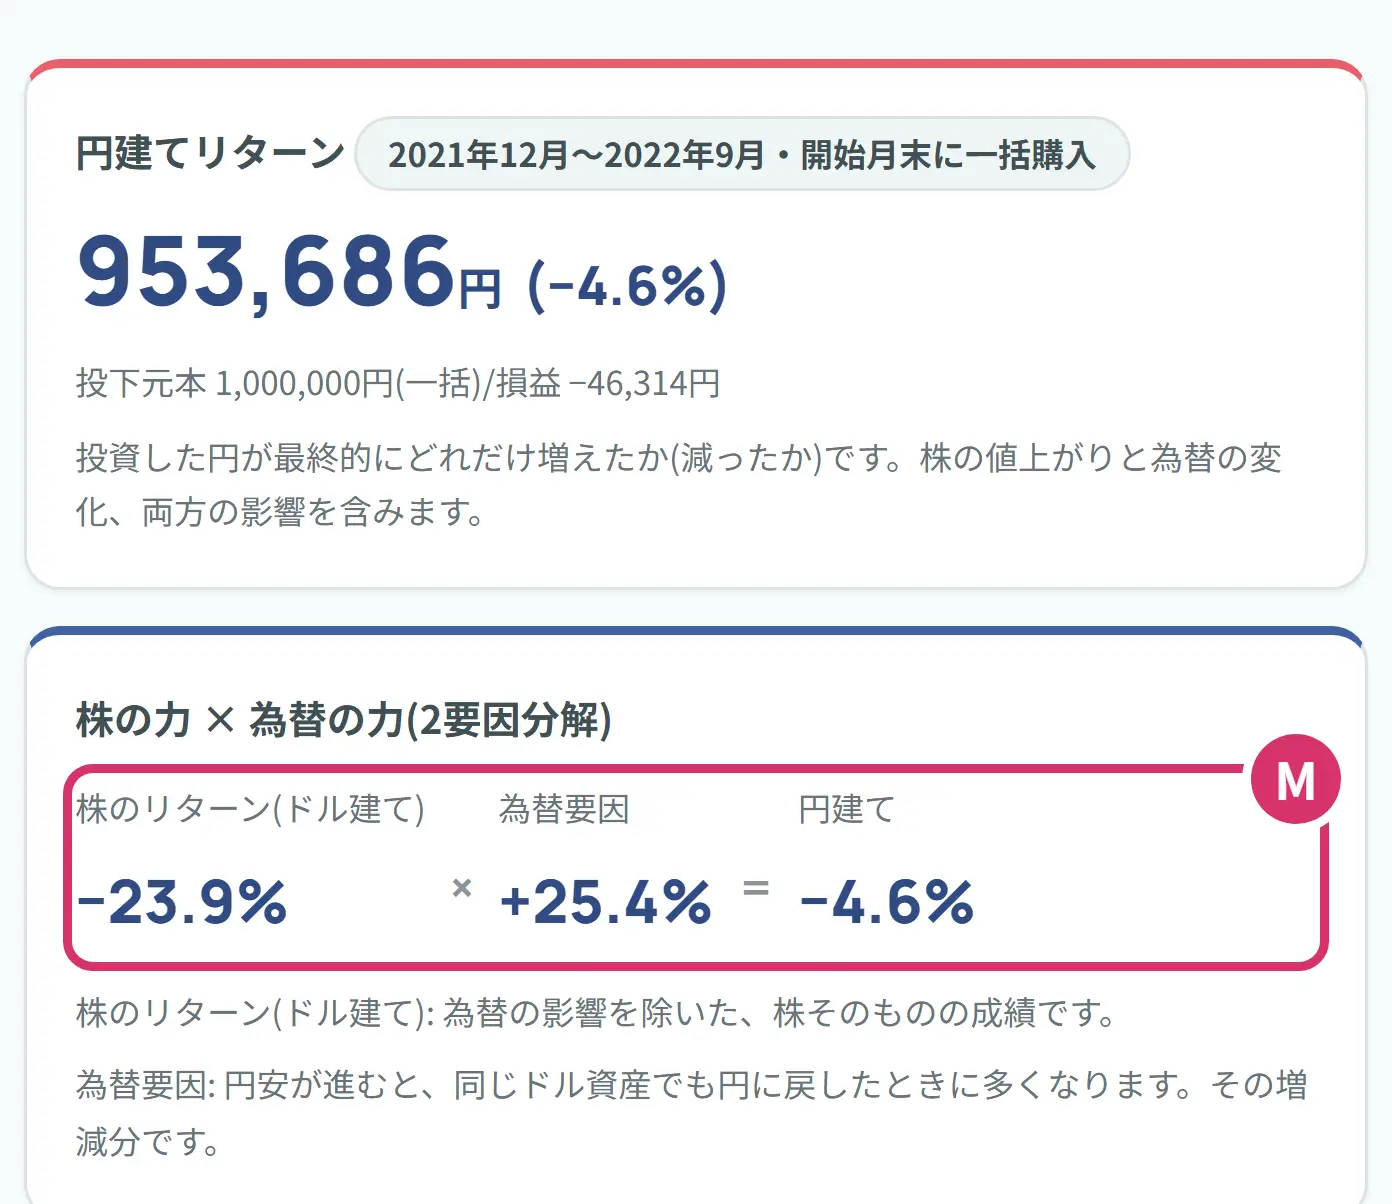
- M株は下がったのに、円ではあまり減っていない例です。2021年12月に100万円を一括で買い、2022年9月まで持った計算です。株のリターン(ドル建て)は−23.9%、為替要因は+25.4%で、円建ては−4.6%(953,686円)でした(写真の時点)。円安が、株の下がった分の多くを打ち消した形です。
逆の向きもあります。たとえば2007年6月から2012年9月にS&P500連動ETFへ毎月3万円を積み立てた期間を入れると、写真の時点のデータで、株のリターンは+28.7%なのに、円高で為替要因が−14.1%となり、円建ては+10.6%にとどまります。
どちらも過去の一つの期間の結果です。これからの為替がどちらに動くかを示すものではありません。
シミュレーターに入っていないこと
ETFの信託報酬は値段に反映されていますが、売買手数料や口座の管理料などは入っていません。
特定口座の税額は、円で見た利益×20.315%です。分配金を受け取ったときの税金や、ほかの損との通算、確定申告などは入っていません。
想定利回りを置いて将来を計算する道具ではありません。将来の計算は積立シミュレーターや新NISAのシミュレーターを使います。
計算に使うのは米国などで売買されているETFの値段です。ETFの信託報酬は値段に含まれていますが、売買手数料や口座管理料などは入っていません。
将来の金額を、自分で置いた利回りと為替の想定で計算するならはじめての積立シミュレーターで使い方を説明しています。金融庁も、投資について「預貯金よりも高いリターンを期待することはできますが、元本割れのおそれもあります。」と説明しています。
やってみましょう
シミュレーターを開いて、「Aさん」のカードを押してみてください。写真の時点では、円建ての評価額が12,541,666円(+216.7%)、株のリターンが+145.1%、為替要因が+29.2%と出ます(データの更新で少し変わることがあります)。そのあと、投資先や期間を自分の投資に合わせて変えてみましょう。
- 投資方法と投資先を、自分の投資に合わせて選べた
- 期間のつまみで、開始と終了の月を選べた
- 株のリターンと為替要因のどちらが大きかったかを読めた
- 参考線のボタンで、日経225連動ETFの線と比べた
言葉の意味をもう少し見る
- 円建て(えんだて)
- 円で数えた金額や増え方のことです。
- ドル建て(どるだて)
- ドルで数えた金額や増え方のことです。為替の影響が入りません。
- 円安・円高(えんやす・えんだか)
- 1ドルを買うのに多くの円が要るようになるのが円安、少ない円で買えるようになるのが円高です。
- 為替要因(かわせよういん)
- このシミュレーターの言葉で、終了月のレートが平均取得為替からどれだけ動いたかの割合です。円安ならプラス、円高ならマイナスです。
- 平均取得為替(へいきんしゅとくかわせ)
- 投資した円の合計を、手に入れたドルの合計で割ったレートです。株の平均取得単価の為替版です。
- 投下元本(とうかがんぽん)
- 自分で入れたお金の合計です。
- ETF(イーティーエフ)
- 証券取引所で売買される投資信託です。資産運用業協会は「証券取引所に上場し、株価指数などに代表される指標への連動を目指す投資信託」と説明しています。
- 調整後価格(ちょうせいごかかく)
- 分配金を受け取ってすぐ同じETFを買い増したとして、値段を調整したものです。分配金の分を含んだ増え方が分かります。
- 為替スプレッド
- 両替するときの、買うレートと売るレートの差です。シミュレーターでは、買うときは月末レートに足し、売るときは月末レートから引きます。
- 銭(せん)
- 1円の100分の1です。25銭は0.25円です。
- 特定口座(とくていこうざ)
- NISAではない、ふつうの証券口座の一つです。上場株式等の譲渡益には20.315%の税金がかかります(所得税15%、住民税5%に、復興特別所得税が加わります)。
- SPY・VT・1321
- それぞれS&P500・全世界株式・日経225に連動するETFです。比べるためのデータで、これらの商品をすすめるものではありません。
よくある質問
Q1円建てリターンとは何ですか。
投資した円が、円に戻して数えたときにどれだけ増えたか(減ったか)の割合です。外国の株は、株そのものの値動きと為替の動きの両方で、円での金額が変わります。円建てリターン計算機は、この2つを合わせた結果と、それぞれの力を分けた数字を出します。
Q2為替要因とは何ですか。
終了月のレートが、自分がドルを買った平均のレート(平均取得為替)からどれだけ動いたかの割合です。平均より円安ならプラス、円高ならマイナスになります。株のリターン(ドル建て)との関係は、(1+株のリターン)×(1+為替要因)=1+円建てリターンです。
Q3円安になると、外国株の円建ての金額は増えますか。
同じドルの金額なら、円に戻したときの円は増えます。たとえば110ドルは、1ドル120円なら13,200円、1ドル90円なら9,900円です。ただし、株そのものが下がれば、円安でも減ることがあります。逆に円高が進めば、株が上がっても円建ての増え方は小さくなります。
Q4平均取得為替とは何ですか。単純な平均と違うのですか。
投資した円の合計を、手に入れたドルの合計で割ったレートです。毎月同じ金額を積み立てると、円安の月は少ないドルしか買えません。そのため、各月のレートの単純な平均より低くなります。1ドル100円の月と125円の月に1万円ずつ買うと、180ドルで、平均は111.11円です(単純な平均なら112.5円)。
Q5積立額を変えても、リターン(%)が変わらないのはなぜですか。
毎月同じ金額を積み立てる計算なので、金額を2倍にすると、元本も評価額もちょうど2倍になります。割合は変わりません。割合を変えるのは、いつからいつまで投資していたかです。
Q6税金は為替で増えた分にもかかりますか。
シミュレーターは、円で見た利益に税金がかかるとして計算しています。株がドル建てでは下がっていても、円安で円建てに利益が出ていれば、税金の計算に入ります。NISAなら利益に税金はかかりません。口座の切り替えで違いを見られます。
Q7為替スプレッドには何を入れればいいですか。
円をドルに両替するときのコストを、1ドルあたりの銭で入れます。シミュレーターの説明では、主要ネット証券では無料(0銭)が一般的とされています。分からなければ0のままで大丈夫です。手数料が0銭でも、買うレートと売るレートに差があることはあります。
Q8S&P500と日経225を、円で比べられますか。
比べられます。投資先をS&P500連動にしてグラフの参考線のボタンを押すと、同じ金額と期間で日経225連動ETFを買っていた場合の線が重なります。日経225連動ETFのデータは2013年1月からなので、それより前から始める期間では使えません。
Q9データはいつまでありますか。
データは月1回更新され、範囲はページの上に出ます。写真の時点では、S&P500連動は1993年2月から、全世界株連動は2008年7月から、日経225連動は2013年1月から、どれも2026年9月まででした。
Q10過去のリターンは、これからも続きますか。
分かりません。シミュレーターが示すのは過去に実際どうだったかで、将来の運用成果を示すものではありません。為替が円高に動くこともあります。何が結果を動かしたのかを、株の力と為替の力に分けて知るための道具として使ってください。
次に見るとよいもの
- はじめての積立シミュレーター:想定利回りや為替の想定を置いて、将来の金額を計算したい方
- はじめての新NISA:NISAの枠や、利益に税金がかからない仕組みを知りたい方
- 積立シミュレーター:過去の実績と、自分が置いた前提を比べたい方
- 新NISA 積立→取り崩しシミュレーター:積み立てたあと、いくら使えて何歳までもつかを知りたい方
出典
2026年11月6日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。