はじめての外国税額控除|米国株の配当の二重課税と、シミュレーターの使い方
2026年11月6日確認
このページを読み終わるころには、外国税額控除シミュレーターに、特定口座年間取引報告書の数字を入れて、確定申告でいくら戻るかを自分で読めるようになります。むずかしい言葉は、出てきたときに説明します。
二重課税ってなに?
ひとことで言うと、同じ配当に、外国と日本の2つの国の税金がかかっている状態です。
米国株の配当1万円の例です。まず米国で10%の1,000円が引かれ、残りの9,000円に日本で20.315%の1,828円(所得税1,378円・住民税450円)が引かれます。手元に残るのは7,172円です。
米国株の配当は、まず米国で10%が引かれます(日米租税条約の限度税率)。
残りの額に、日本で20.315%(所得税15.315%・住民税5%)が引かれます。特定口座(源泉徴収あり)なら、ここで日本の手続きは終わります。
確定申告で外国税額控除を使うと、外国で引かれた税を、上限の範囲で日本の税から差し引けます。
外国税額控除とは?確定申告で外国の税を取り戻すしくみ
外国税額控除は、外国で引かれた税を、日本の税から差し引くしくみです。使うには確定申告が必要です。特定口座(源泉徴収あり)で申告しないままにすると、外国で引かれた税は戻りません。
いくら戻る?控除には上限があります
差し引ける額には上限(控除限度額)があります。所得税の上限は、国税庁の説明では次の式です。
所得税の控除限度額 = その年分の所得税額 × その年分の調整国外所得金額 ÷ その年分の所得総額
むずかしく見えますが、意味は、所得税のうち配当の割合の分まで、ということです。シミュレーターの例のAさん(年収500万円の会社員・米国株の配当20万円・米国で引かれた税2万円)で見てみましょう。
所得税から引ききれない分は、復興特別所得税(上限は同じ割合の分)、住民税(上限は所得税の控除限度額の30%)の順に差し引きます。Aさんの2万円は、こうなります。
Aさんは、外国の税2万円のうち8,375円を差し引け、残りの11,624円は今年は引ききれません。この分は、翌年以後3年間繰り越せます。
差し引けた額が、そのまま戻るわけではありません
Aさんが確定申告で戻る額は4,337円で、差し引けた8,375円より少なくなります。理由は、源泉徴収と確定申告で、日本の税をかける元の金額が違うためです。
外国の税を引いた後の18万円に、日本の税がかかります。
外国の税を引く前の20万円が所得になります。引かれていなかった2万円分にも、日本の税(20.315%なら4,063円)がかかります。
申告しないときの配当にかかる日本の税は36,567円(所得税27,567円・住民税9,000円)、申告分離課税で確定申告すると32,230円(所得税24,230円・住民税8,000円)です。差の4,337円が戻る額で、所得税の3,337円は還付され、住民税の1,000円は翌年度の税額に反映されます。
年収で、戻る額はこんなに変わります
| 年収 | 外国の税 | 差し引けた額 | 繰り越す額 | 戻る額 | |
|---|---|---|---|---|---|
| Aさん | 500万円 | 20,000円 | 8,375円 | 11,624円 | 4,337円 |
| Bさん | 800万円 | 50,000円 | 49,999円 | 0円 | 29,651円 |
| Cさん | 300万円 | 30,000円 | 12,281円 | 17,718円 | 6,133円 |
配当はAさん20万円、Bさん50万円、Cさん30万円で、外国の税はどれも配当の10%です。Bさんの差し引けた額が5万円より1円少ないのは、端数の扱いのためです。年収が低いほど所得税額が小さく、上限も小さくなります。
知っておきたいこと
NISA口座では日本の税はかかりませんが、米国での10%は引かれます。この10%は外国税額控除の対象にならないので、取り戻せません。
米国株は、日米租税条約で10%までと決まっています。30%引かれていても、控除できるのは10%までです。W-8BEN(米国の租税条約の適用を受けるための書類)が証券会社に出ているかを確かめましょう。
確定申告では、外国の税を引く前の配当が所得になります。合計所得が増えて、基礎控除が減ったり、住民税がかかったりすることもあります。戻る額より増える額が大きければ、申告しないほうが税負担は小さくなります。
申告不要・申告分離課税・総合課税のどれにするかは確定申告で選び、あとから変えられません。申告する配当は、全部を同じ方式にします。
配当を申告すると合計所得が増えるため、国民健康保険に入っている方は、翌年度の保険料にも影響します。シミュレーターは会社員の前提なので、ここは計算していません。
国税庁は、配当の課税方式について「確定申告において選択した、または、選択しなかった方法は、その後、修正申告や更正の請求において変更することはできません。」と説明しています。申告する前に、シミュレーターで3つの方式を見比べておきましょう。
特定口座年間取引報告書のどこを見る?
特定口座(源泉徴収あり)で受け取った配当は、1年分が特定口座年間取引報告書にまとまっています。見るのは「配当等の額及び源泉徴収税額等」の欄の、「国外株式又は国外投資信託等」の行です。
シミュレーターに入れるのは、配当等の額(2番)と外国所得税の額(3番)の2つです。源泉徴収税額(所得税)と配当割額(住民税)は、日本ですでに引かれた税で、シミュレーターが計算します。外国所得税の額という欄は、株を売ったときの欄にもあるので、配当の欄のほうを見ましょう。
株を売って損が出た年は、配当の欄にある「譲渡損失の金額」と「差引金額」も見てください。同じ特定口座の中では、損失と配当が差し引かれ、配当から引かれる税が少なくなっていることがあります。シミュレーターはこの口座の中の差し引きを計算に入れていないので、損失がある年の結果は目安にしてください。
特定口座の外で受け取った配当は
一般口座などで受け取った配当は、特定口座年間取引報告書には入りません。上場株式配当等の支払通知書など、配当を受け取ったときの通知書で、配当の額と外国所得税の額を確かめます。シミュレーターは特定口座(源泉徴収あり)の配当を前提にしているので、それ以外の口座の配当は、結果が実際と違うことがあります。
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。写真はAさんの条件を入れた状態です。
まず、例のカードを押してみる
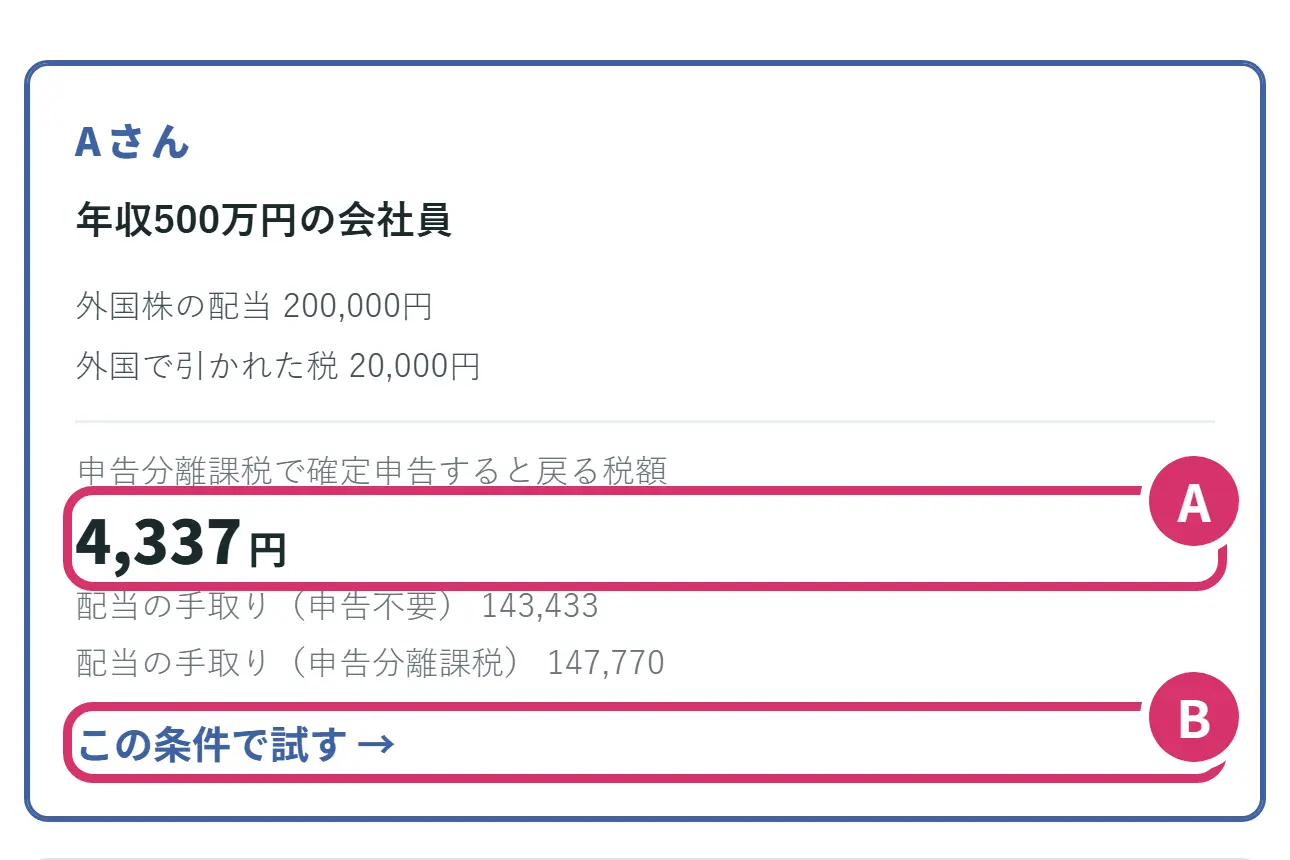
- A申告分離課税で確定申告すると戻る税額です。Aさんは4,337円です。
- B「この条件で試す →」を押すと、Aさんの条件が入力欄に入り、下の結果がすべて計算されます。
ステップ1 4つの欄を入れる
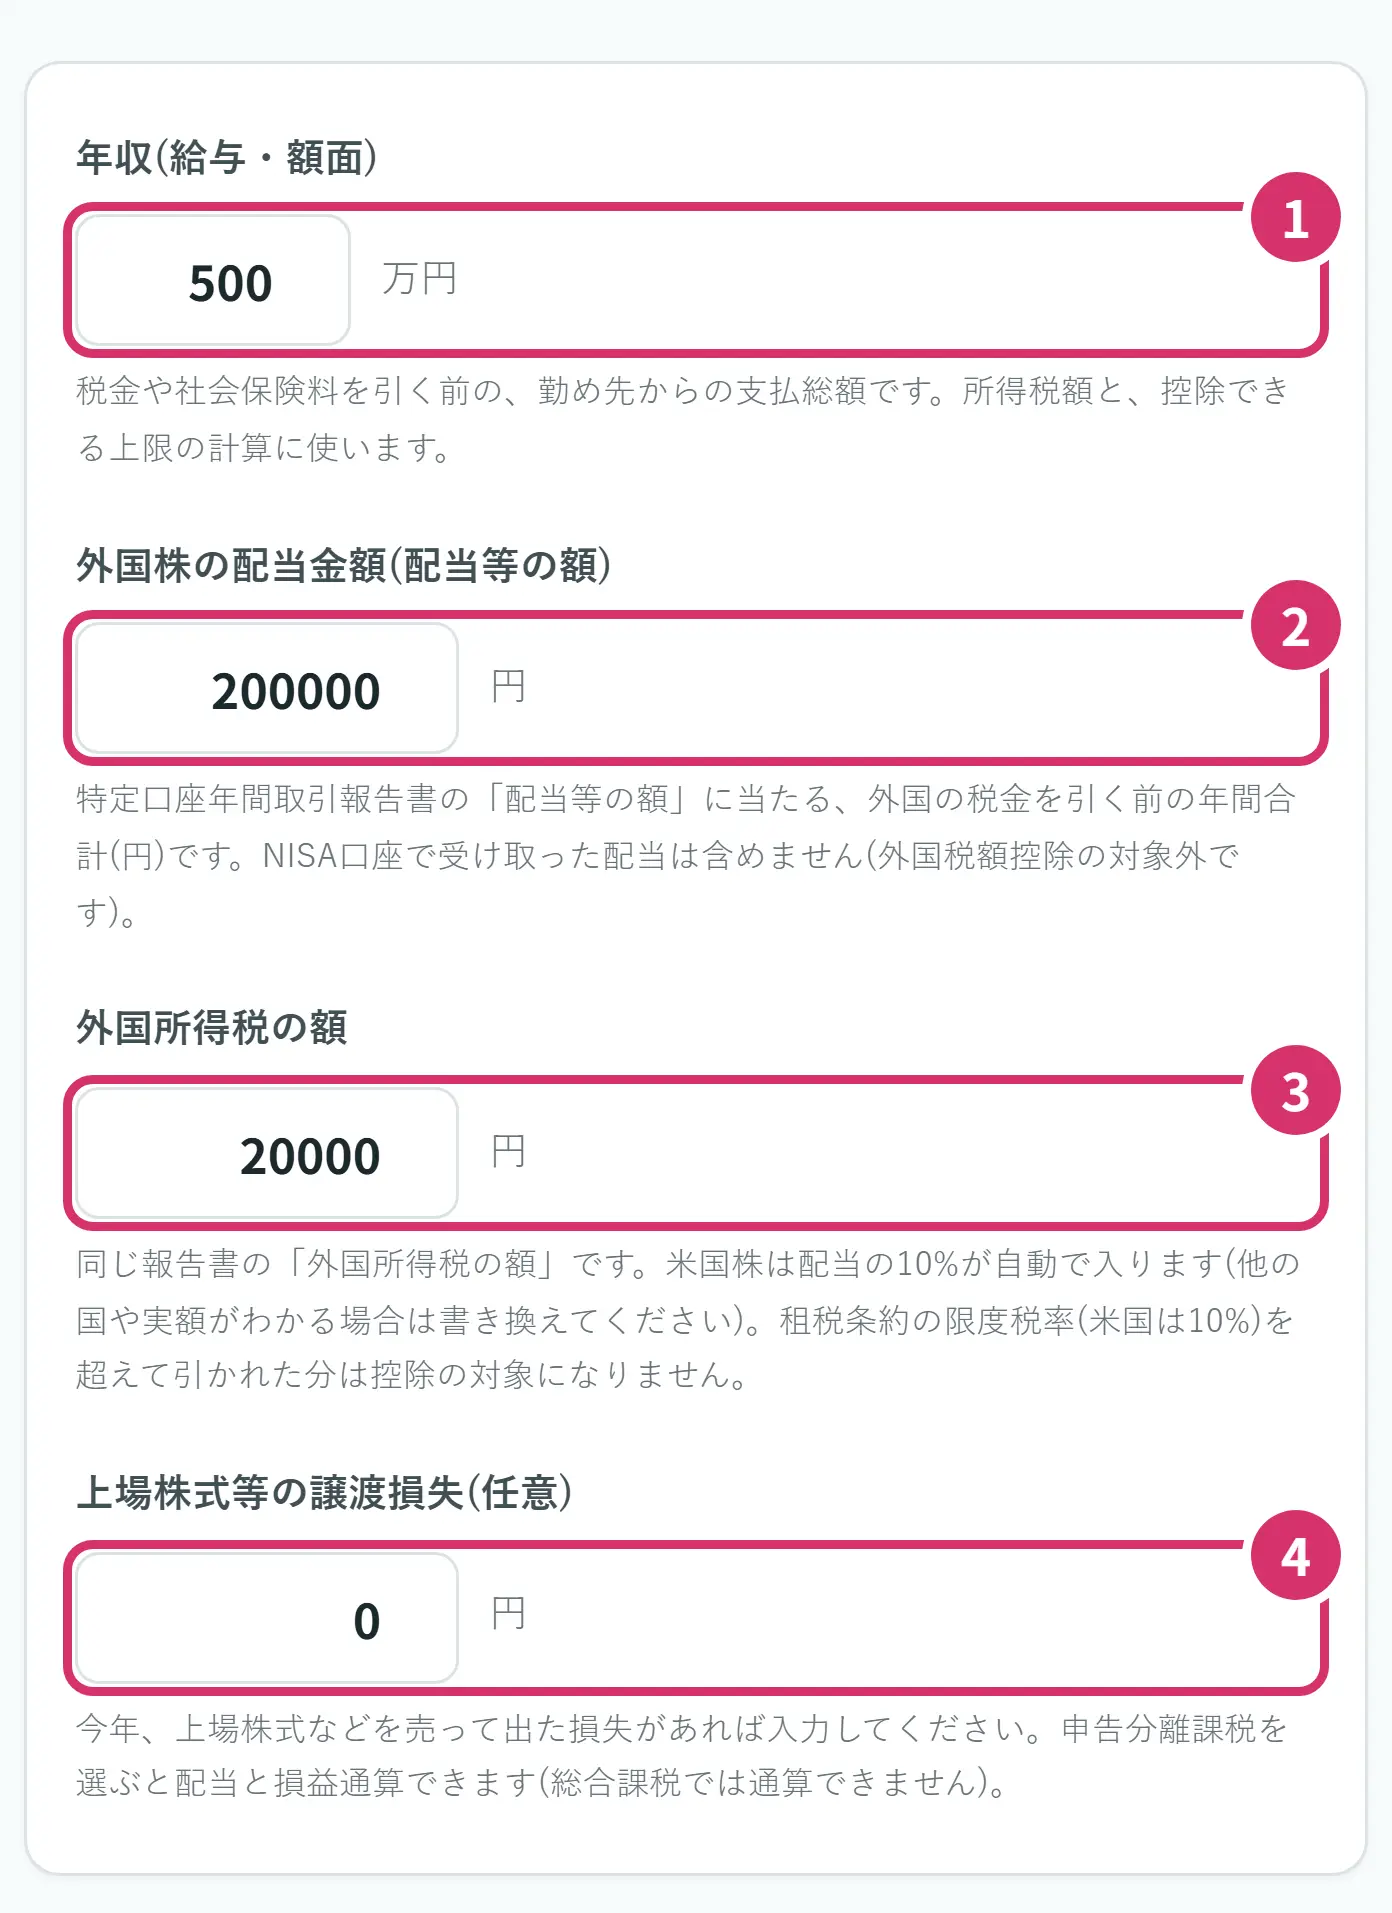
- 1年収は、税金や社会保険料を引く前の、勤め先からの支払総額です。源泉徴収票の支払金額の欄の数字を、万円で入れます。控除の上限は所得税額で決まるので、年収はとても大事な欄です。
- 2外国株の配当金額は、外国の税金を引く前の、1年間の合計(円)です。特定口座年間取引報告書の配当等の額を入れます(下の絵の2番)。NISA口座で受け取った配当は入れません。
- 3外国所得税の額は、同じ報告書の外国所得税の額です(下の絵の3番)。配当を入れると、米国株の10%が自動で入ります。報告書の数字が分かるときは、書き換えてください。
- 4上場株式等の譲渡損失は、今年、株などを売って出た損失です。なければ0のままで大丈夫です。申告分離課税を選ぶと、配当と差し引き(損益通算)ができます。
年収の欄は、はじめての手取り計算の源泉徴収票の絵も参考になります。家族の扶養や、iDeCo・生命保険料控除などの控除は入れない計算です(独身・扶養なし・40歳未満の会社員の前提)。控除がある方は、所得税額が変わるので、上限も変わります。
ステップ2 戻る額と内訳を読む
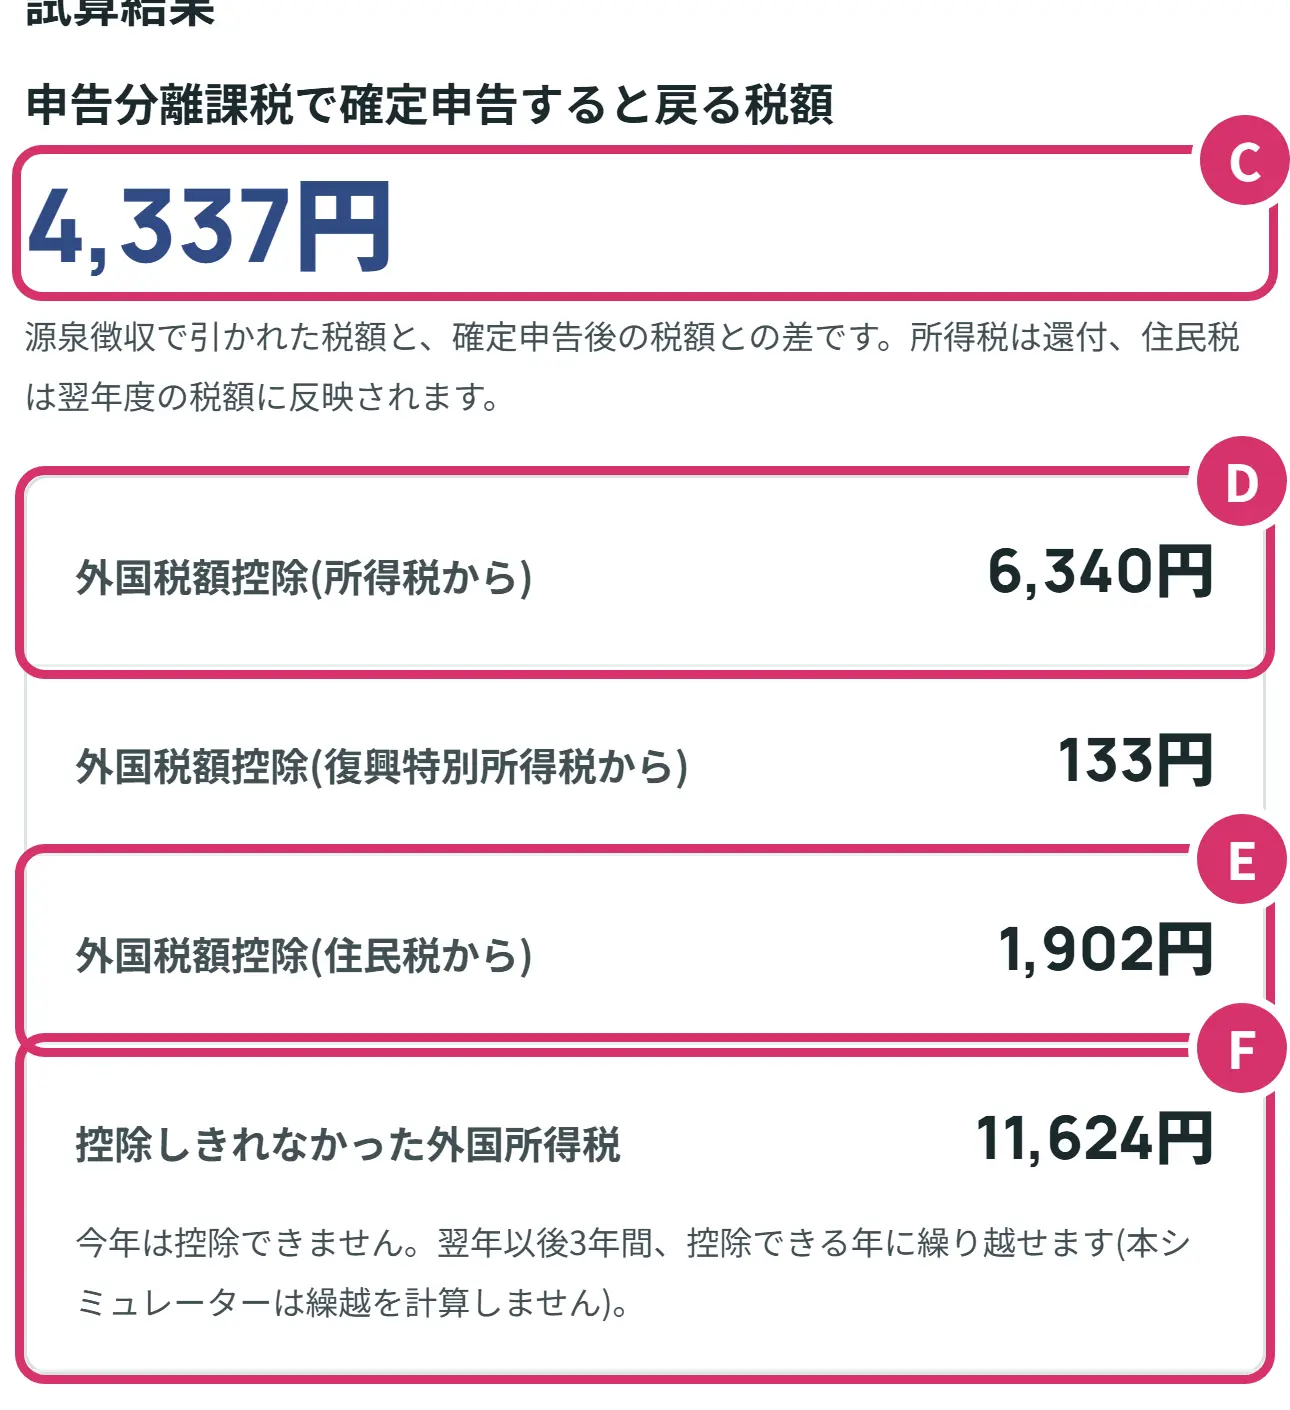
- C申告分離課税で確定申告すると戻る税額です。Aさんは4,337円。所得税は口座に戻り、住民税は翌年度の税額が少なくなります。
- D所得税から差し引けた外国の税です。Aさんは上限の6,340円まで差し引けています。
- E住民税から差し引けた外国の税です。上限は所得税の控除限度額の30%で、Aさんは1,902円です(すぐ上の復興特別所得税からは133円)。
- F控除しきれなかった外国の税です。Aさんは11,624円。今年は差し引けませんが、翌年以後3年間、控除の余裕がある年に繰り越せます。シミュレーターは繰り越しを計算しません。
ステップ3 3つの方式を見比べる
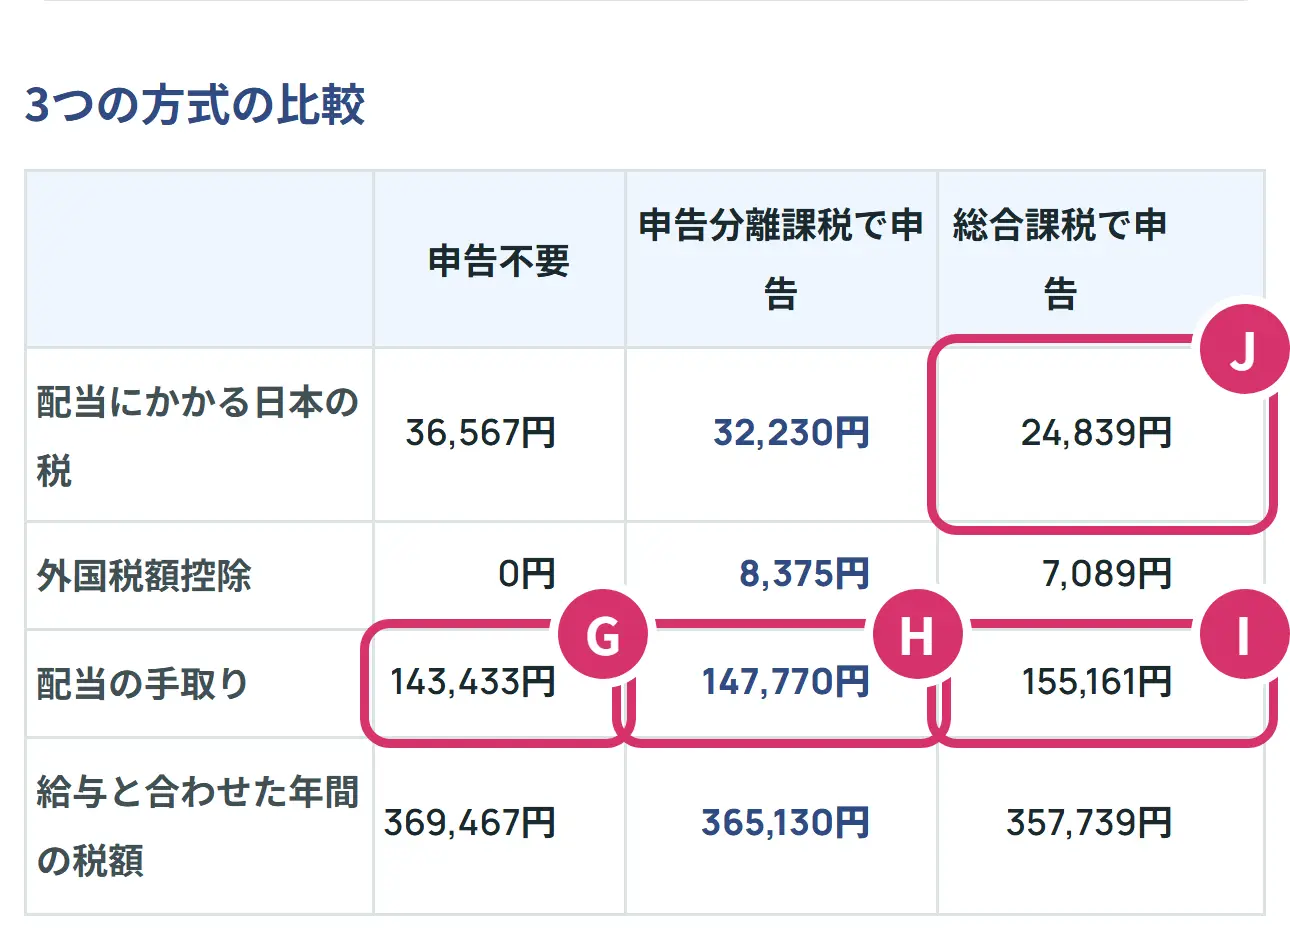
- G申告不要(確定申告をしない)の配当の手取りです。Aさんは143,433円。外国の税は戻りません。
- H申告分離課税で申告した場合の手取りです。Aさんは147,770円で、差は上の4,337円です。
- I総合課税で申告した場合の手取りです。Aさんは155,161円です。
- J総合課税の、配当にかかる日本の税です。Aさんは24,839円で、申告分離課税の32,230円より小さくなっています。
スマホでは表が横に長いので、総合課税の列は表を左へずらすと見えます。写真は、3つの列が並ぶように縮めて撮っています。「給与と合わせた年間の税額」は、給与の分も含めた所得税と住民税の合計です。
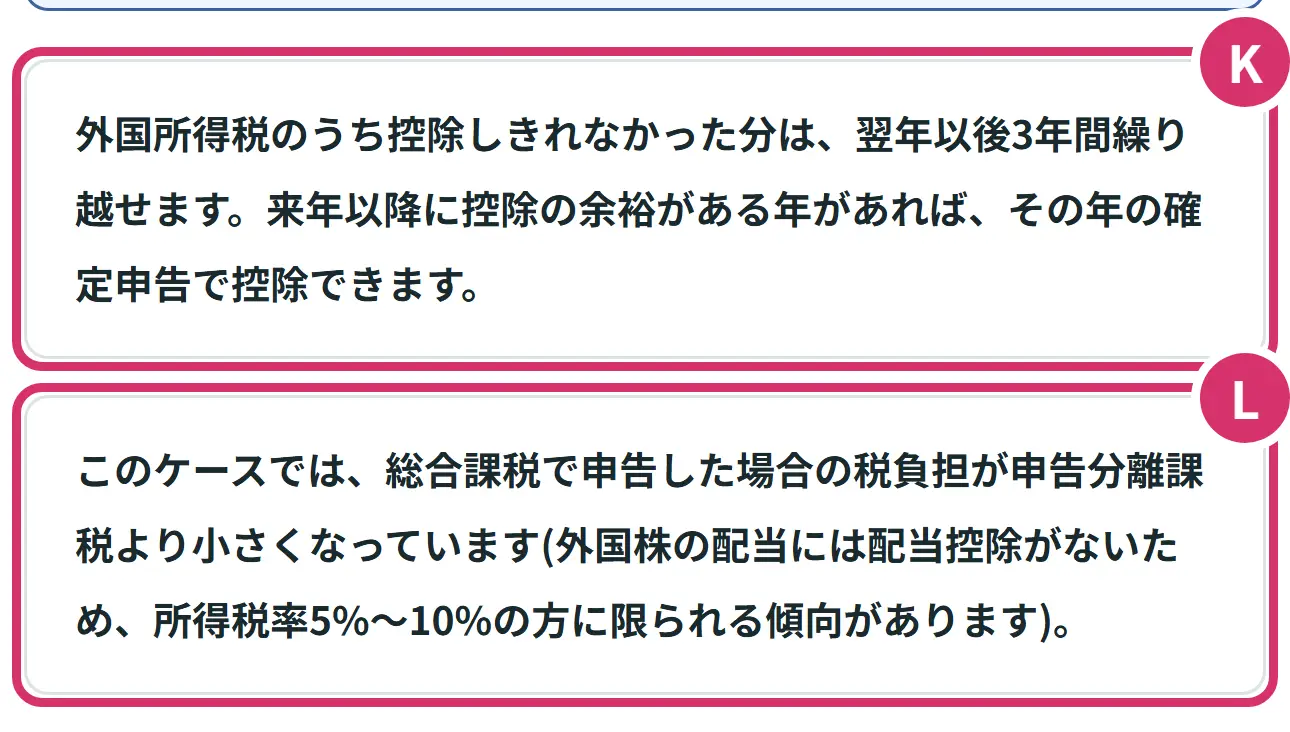
- K控除しきれない外国の税があるときに出る説明です。
- L総合課税のほうが税負担が小さいときに出る説明です。外国株の配当は配当控除の対象ではないので、総合課税のほうが小さくなるのは、所得税率が低い方に限られる傾向があります。
ステップ4 計算根拠で上限を確かめる
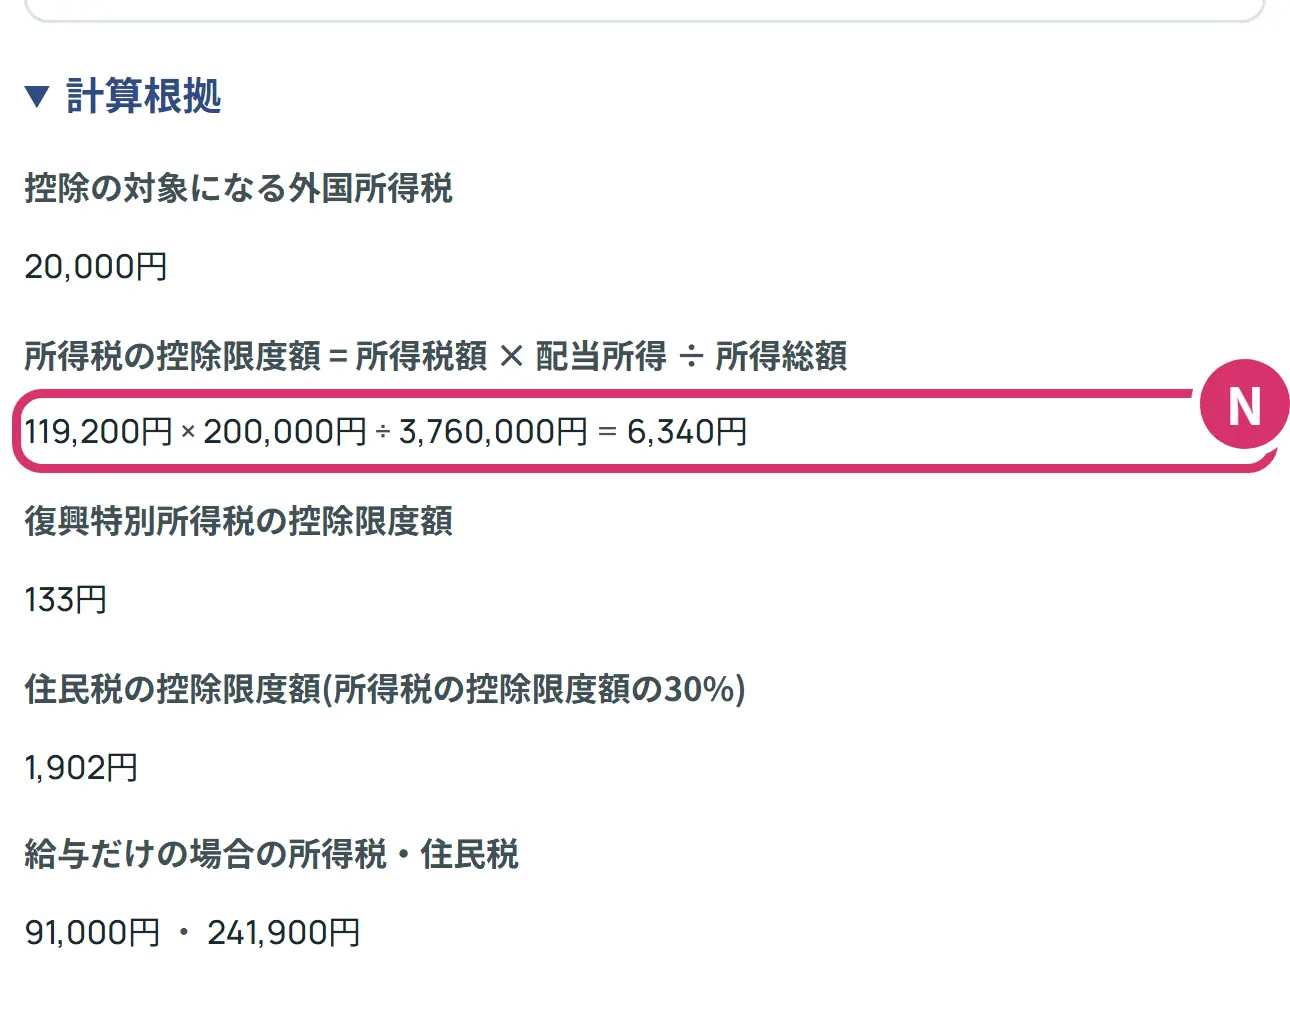
- N所得税の控除限度額の計算がそのまま見られます。Aさんは119,200円 × 200,000円 ÷ 3,760,000円 = 6,340円です。その下には、復興特別所得税と住民税の控除限度額、給与だけの場合の税額も出ます。
年収が高いと?(Bさん)
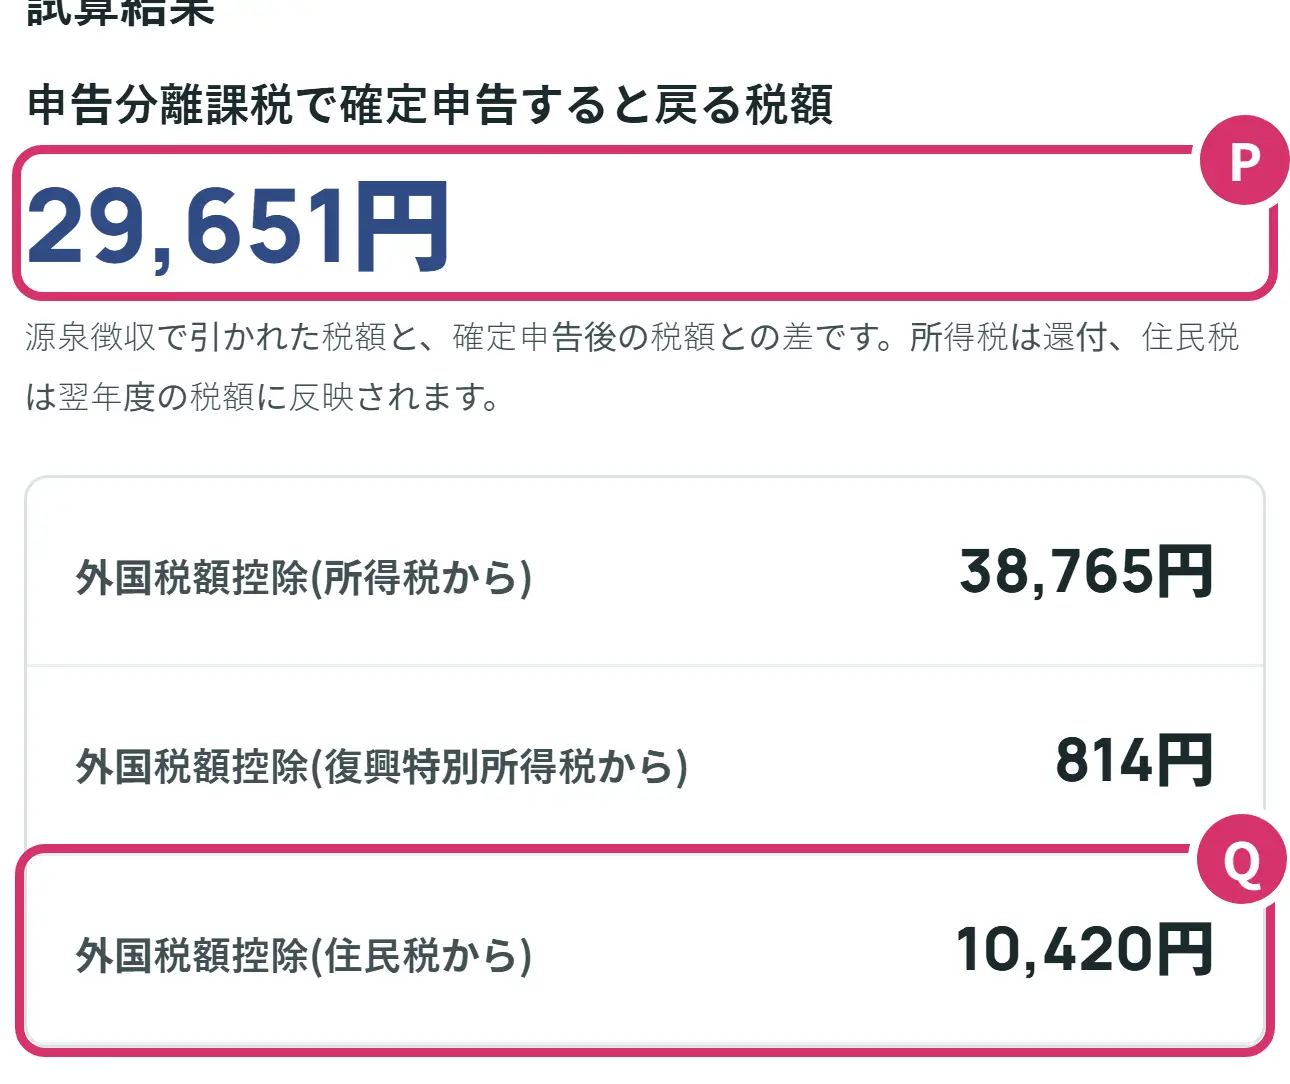
- PBさんの戻る税額は29,651円です。年収が高く所得税額が大きいので、上限に余裕があります。
- Q住民税からも10,420円差し引けて、外国の税5万円のほぼ全額(49,999円)を差し引けています。繰り越しの行は出ていません。
年収300万円のCさん(配当30万円・外国の税3万円)は、戻る税額が6,133円、繰り越す額が17,718円です。Cさんも、総合課税のほうが配当の手取りが大きい(231,852円)と出ます。
30%引かれていたら?
Aさんの外国所得税の欄を、配当の30%の60,000円に書き換えた画面です。
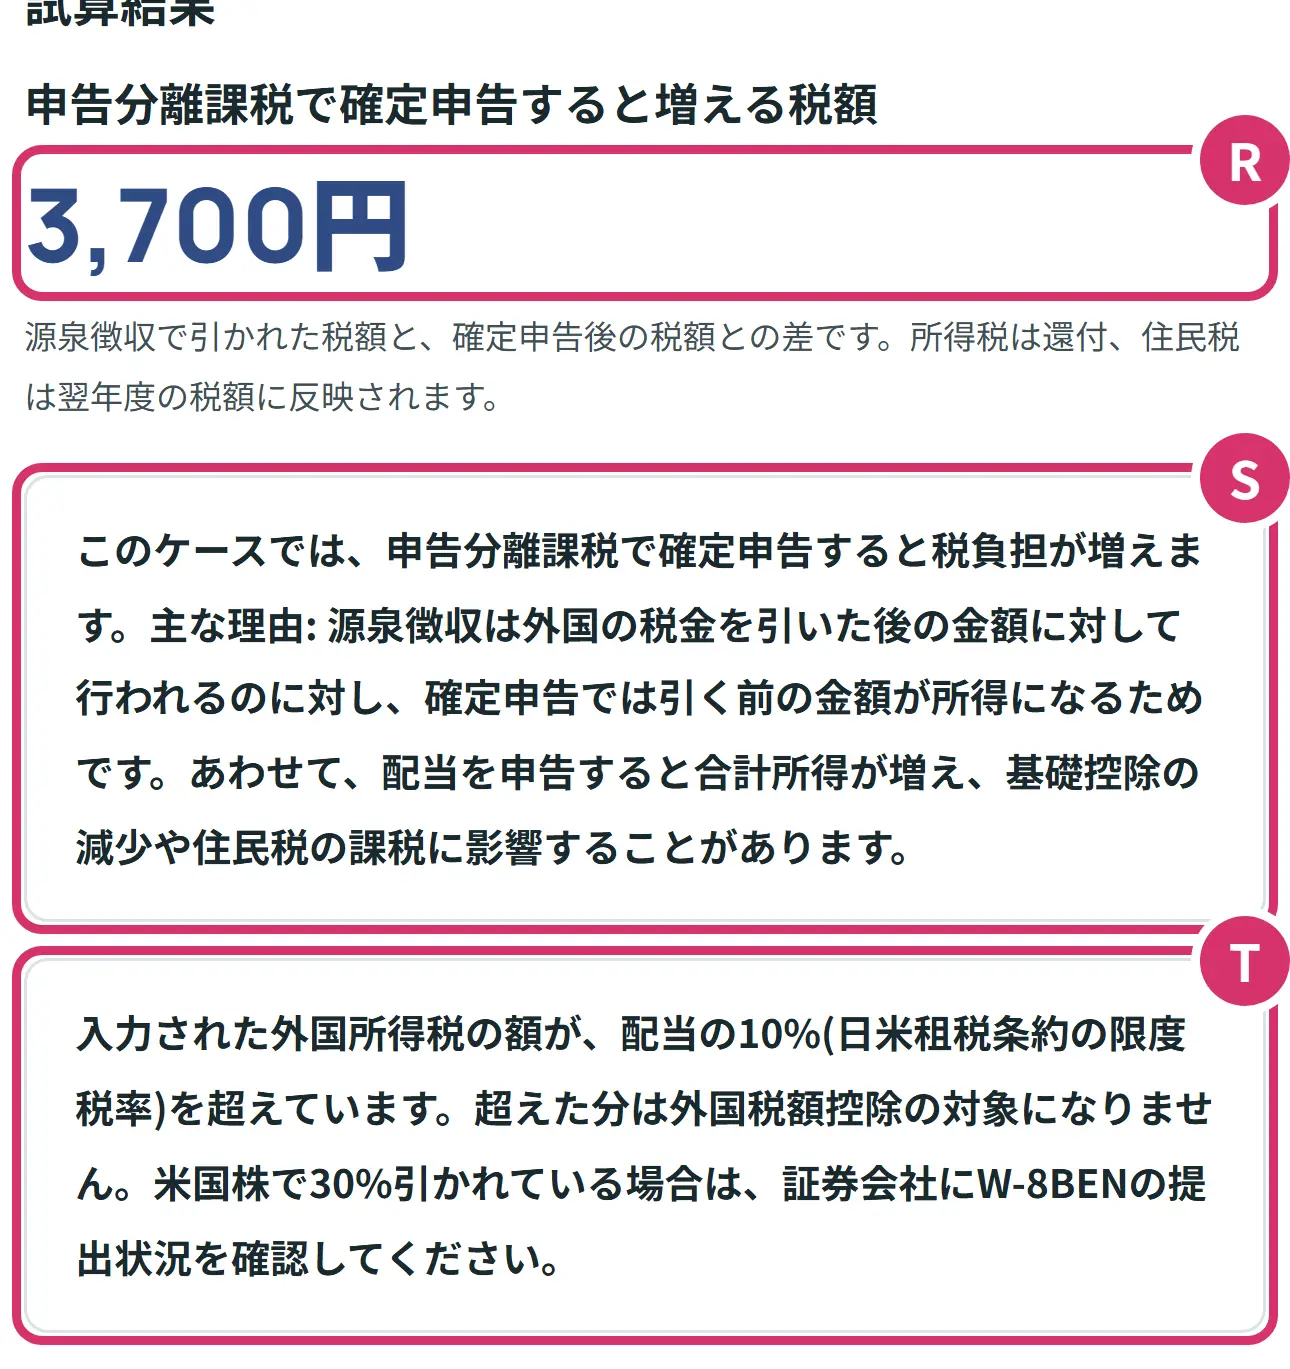
- R見出しが、確定申告すると増える税額に変わり、3,700円と出ます。
- S申告すると税負担が増える理由の説明です。
- T外国の税が配当の10%を超えているときの説明です。超えた分の4万円は控除の計算から除かれています。
30%引かれていると、源泉徴収のときの日本の税は、外国の税を引いた後の14万円にかかります。確定申告では20万円が所得になるのに、差し引けるのは10%の2万円分までなので、この例では申告すると負担が増える計算です。まずは証券会社でW-8BENの提出状況を確かめましょう。
確定申告のしかたと、いつまでに出すか
確定申告書の作り方と出し方の流れは、はじめての医療費控除で、絵を使って説明しています。外国税額控除で違うのは、次の点です。
- 確定申告書に「外国税額控除に関する明細書(居住者用)」を付けます。国税庁の確定申告書等作成コーナーでは「必要な付表や明細書も、入力することで自動的に作成されます。」と案内されています。
- 配当の額と外国所得税の額は、特定口座年間取引報告書などで確かめられるようにしておきます。
- 申告する配当は、申告分離課税か総合課税のどちらかにそろえます。
2026年分の確定申告の期間は、2027年2月16日から3月15日までです。国税庁は「還付申告書は、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出することができます。」と案内しています。
やってみましょう
シミュレーターの上のほうにある「Aさん」のカードを押してみてください。戻る税額に4,337円と出れば、見方は合っています。そのあと、特定口座年間取引報告書を見ながら、自分の数字に変えてみましょう。
- 年収を万円で入れた
- 報告書の配当等の額(国外株式の行)を入れた
- 外国所得税の額を、報告書の数字に書き換えた
- 3つの方式の表で、配当の手取りを見比べた
- 控除しきれない外国の税が出ていないかを見た
言葉の意味をもう少し見る
- 外国所得税(がいこくしょとくぜい)
- 外国で、所得に対してかかる税です。米国株の配当なら、米国で引かれる税のことです。
- 外国税額控除(がいこくぜいがくこうじょ)
- 外国で払った税を、日本の所得税・住民税から差し引くしくみです。確定申告で使います。
- 控除限度額(こうじょげんどがく)
- 差し引ける上限です。所得税は、所得税額に、所得の合計のうち国外の所得が占める割合を掛けて計算します。
- 源泉徴収(げんせんちょうしゅう)
- 支払いのときに、税を先に引いておくことです。特定口座(源泉徴収あり)の配当は、受け取る前に日本の税が引かれています。
- 配当割(はいとうわり)
- 配当から引かれる住民税の分です。報告書では配当割額(住民税)の欄に出ます。
- 申告不要
- 確定申告をしないことです。源泉徴収で日本の税は終わっていますが、外国の税は戻りません。
- 申告分離課税(しんこくぶんりかぜい)
- 配当を給与と分けて、20.315%で計算する申告の方式です。株の売却の損失と差し引きできます。
- 総合課税(そうごうかぜい)
- 配当を給与と合わせて、所得に応じた税率で計算する申告の方式です。
- 租税条約(そぜいじょうやく)
- 国どうしで、税のかけ方を決めた約束です。日米租税条約では、個人が受け取る配当に米国でかけられる税は10%までです。
- 繰り越し
- 今年引ききれなかった外国の税を、翌年以後3年間の、控除に余裕がある年に回すことです。
よくある質問
Q1外国税額控除とは何ですか。
外国で引かれた税を、日本の所得税・住民税から差し引くしくみです。米国株の配当は、米国で10%が引かれたあと、日本でも20.315%が引かれる二重課税になっています。確定申告で外国税額控除を使うと、外国で引かれた税の一部か全部を取り戻せます。
Q2外国税額控除で、いくら戻りますか。
控除には上限があり、年収や配当の額で変わります。シミュレーターの例のAさん(年収500万円・配当20万円・外国の税2万円)は、申告分離課税で確定申告すると4,337円戻るという計算です。年収800万円・配当50万円のBさんは29,651円です。
Q3なぜ、外国で引かれた税が全額戻らないのですか。
1つは控除の上限があるためです。所得税の上限は所得税額のうち配当の割合の分までで、年収が低いほど小さくなります。もう1つは、確定申告では外国の税を引く前の配当が所得になり、その分の日本の税が増えるためです。
Q4NISA口座の米国株の配当でも使えますか。
使えません。NISA口座では日本の税はかかりませんが、米国での10%は引かれます。この10%は外国税額控除の対象になりません。
Q5確定申告をしないとどうなりますか。
特定口座(源泉徴収あり)の配当は、確定申告をしなくても日本の税の手続きは終わっています。ただ、その場合は外国税額控除を受けられないので、外国で引かれた税は戻りません。
Q62026年分の外国税額控除は、いつ申告しますか。
確定申告の期間は、2027年2月16日から3月15日までです。申告をする必要がない方が、源泉徴収された所得税の還付を受けるために出す還付申告は、2027年1月1日から5年間出せます。
Q7特定口座年間取引報告書のどこを見ればよいですか。
配当等の額及び源泉徴収税額等の欄の、国外株式又は国外投資信託等の行を見ます。配当等の額をシミュレーターの2番、外国所得税の額を3番に入れます。外国所得税の額という欄は、株を売ったときの欄にもあるので、配当の欄のほうを見ましょう。
Q8申告分離課税と総合課税は、どちらで申告すればよいですか。
シミュレーターは両方の税負担を並べて出しますが、どちらを選ぶかはご自身の判断です。外国株の配当は配当控除の対象ではないので、総合課税のほうが小さくなるのは、所得税率が低い方に限られる傾向があります。選んだ方式は、あとから変えられません。
Q9控除しきれなかった外国の税はどうなりますか。
翌年以後3年間繰り越せます。その間に控除の余裕がある年があれば、その年の確定申告で差し引けます。シミュレーターは今年の分だけを計算し、繰り越しは計算しません。
次に見るとよいもの
- はじめての医療費控除:確定申告書の作り方と出し方の流れを知りたい方
- はじめての配当控除:日本の会社の株の配当もある方
- はじめての新NISA:NISA口座の配当の税を知りたい方
- はじめての手取り計算:源泉徴収票の見方と、年収と手取りの違いを知りたい方
出典
2026年11月6日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。